Przewodniczący SEC Paul Atkins zwrócił się do pracowników o opracowanie propozycji umożliwiającej doradcom inwestycyjnym samodzielne przechowywanie aktywów kryptograficznych pod pewnymi warunkami. Plan ten pozwoliłby również stanowym spółkom powierniczym pełnić funkcję powierników dla doradców i funduszy podlegających regulacjom.
Przewodniczący SEC promuje samodzielne przechowywanie kryptowalut w nowych ramach regulacyjnych
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- Atkins chce, aby przepisy SEC zezwalały doradcom na samodzielne przechowywanie aktywów kryptograficznych pod pewnymi warunkami.
- Stanowe firmy powiernicze również mogłyby uzyskać uprawnienia do przechowywania aktywów kryptograficznych.
- Przechowywanie stałoby się jednym z filarów szerszych ram regulacyjnych SEC dotyczących kryptowalut.
Atkins chce, aby doradcy samodzielnie przechowywali aktywa kryptograficzne
Doradcy inwestycyjni mogliby zyskać jaśniejsze wytyczne dotyczące bezpośredniego przechowywania aktywów kryptograficznych dla klientów w ramach propozycji regulacyjnej opracowywanej obecnie przez Komisję Papierów Wartościowych i Giełd (SEC). Przewodniczący Paul Atkins ujawnił tę inicjatywę 14 września podczas przemówienia na szczycie Solana Policy Institute, umieszczając kwestię przechowywania obok dwóch innych głównych elementów powstających ram regulacyjnych agencji dotyczących kryptowalut.
Atkins powiedział, że poprosił pracowników SEC o opracowanie propozycji dotyczącej tego, czy doradcy mogą bezpośrednio przechowywać aktywa kryptograficzne, w tym aktywa przechowywane dla funduszy podlegających regulacjom, oraz czy stanowe firmy powiernicze mogą pełnić rolę powierników. „Jeśli chodzi o samodzielne przechowywanie aktywów – tak, ponieważ w przypadku zbyt wielu aktywów po prostu nie ma jeszcze wykwalifikowanego zewnętrznego podmiotu sprawującego nadzór” – powiedział przewodniczący SEC. Inicjatywa ta jest kontynuacją zmian w przepisach SEC dotyczących przechowywania kryptowalut, które w sierpniu trafiły do Białego Domu w celu rozpatrzenia.
Propozycja ta mogłaby potencjalnie rozwiązać długotrwały problem regulacyjny dotyczący tego, które instytucje mogą przechowywać aktywa cyfrowe na rzecz zarejestrowanych doradców i funduszy inwestycyjnych. W tym kontekście samodzielne przechowywanie oznacza, że doradca bezpośrednio sprawuje nadzór nad aktywami, zamiast wymagać, aby każdy składnik majątku był powierzony zewnętrznemu, wykwalifikowanemu podmiotowi przechowującemu. Wcześniejsze spory dotyczące wymogów w zakresie przechowywania kryptowalut pokazały, jak kluczową kwestią stało się traktowanie stanowych spółek powierniczych.
Zasady emisji kryptowalut stanowią kolejny filar
Inicjatywa dotycząca przechowywania będzie funkcjonować równolegle z rozporządzeniem w sprawie aktywów kryptograficznych („Regulation Crypto Assets”), które SEC zaproponowała 18 sierpnia w celu ustanowienia dostosowanego systemu ofert dla niektórych umów inwestycyjnych dotyczących aktywów kryptograficznych. Projekt rozporządzenia w sprawie aktywów kryptograficznych zawiera wyłączenia, które mogłyby zezwalać na oferty o wartości do 5 mln dolarów w ciągu czterech lat lub nawet 75 mln dolarów w każdym okresie 12 miesięcy, z zastrzeżeniem wymogów dotyczących ujawniania informacji i innych obowiązków.
Projekt zawiera również warunkowe wyłączenie z zakresu pojęcia „umowa inwestycyjna” w definicji „papieru wartościowego”. Atkins stwierdził, że kluczową kwestią poruszaną w opiniach publicznych jest to, kiedy objęta regulacją umowa inwestycyjna przestaje istnieć. Inicjatywa przewodniczącego SEC dotycząca zwolnień w zakresie kryptowalut ma na celu ustanowienie jaśniejszych ścieżek dla projektów dążących do pozyskania kapitału przy użyciu aktywów cyfrowych w Stanach Zjednoczonych.
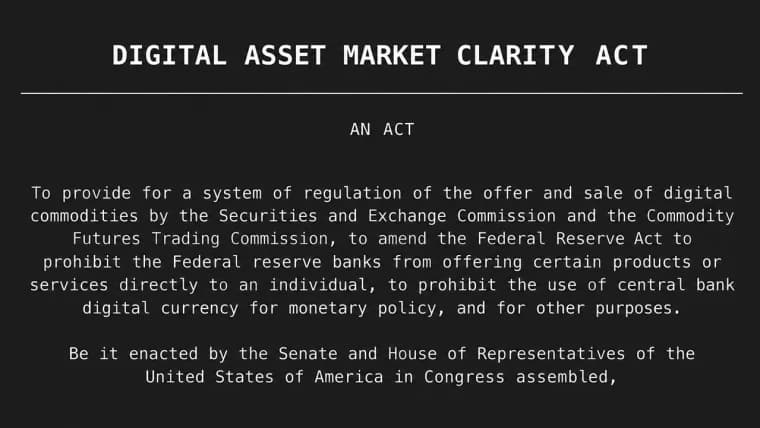
Atkins wezwał również Kongres do przyspieszenia prac nad ustawą CLARITY Act, argumentując, że przepisy te mogłyby rozstrzygnąć kwestie dotyczące momentu, w którym umowa inwestycyjna dotycząca aktywów kryptograficznych przestaje istnieć. Osobno podkreślił, że SEC zamierza kontynuować swój program regulacyjny niezależnie od wyniku prac legislacyjnych, traktując proces stanowienia przepisów przez agencję oraz ustawodawstwo kongresowe dotyczące struktury rynku jako odrębne ścieżki zajmujące się poszczególnymi elementami szerszych ram prawnych dotyczących kryptowalut w USA.
Jednak 15 września Senat nie zdołał popchnąć do przodu ustawy CLARITY, ponieważ wniosek o zamknięcie debaty nad wnioskiem o kontynuowanie prac nie uzyskał wymaganych 60 głosów. Wynik głosowania to 49 do 50, co spowodowało, że projekt ustawy H.R. 3633 utknął w martwym punkcie, zanim Senat mógł rozpocząć formalne rozpatrywanie ustawy dotyczącej struktury rynku kryptowalut. Nieudane głosowanie proceduralne nastąpiło po nierozstrzygniętych sporach dotyczących przepisów etycznych, kwestii związanych ze stablecoinami oraz innych zabezpieczeń regulacyjnych, co sprawiło, że dalsza droga ustawy stała się niepewna.
Zasady dotyczące agentów transferowych dopełniają trzyczęściowe ramy przedstawione przez Atkinsa
Modernizacja wymogów dotyczących agentów transferowych stanowi trzeci element ram nakreślonych przez Atkinsa. Propozycja SEC dotycząca modernizacji agentów transferowych zakłada zmianę przepisów, które nie były merytorycznie aktualizowane od końca lat 70. i początku lat 80., w tym przepisów dotyczących komunikacji elektronicznej, prowadzenia dokumentacji, technologii blockchain, ofert papierów wartościowych oraz przenoszenia udziałów.
Inicjatywy te łącznie dotyczyłyby sposobu emisji, przenoszenia i przechowywania aktywów kryptograficznych zgodnie z federalnymi przepisami dotyczącymi papierów wartościowych. Atkins określił rozporządzenie w sprawie aktywów kryptograficznych, modernizację agentów transferowych oraz planowane ramy dotyczące przechowywania jako trzy filary ujednoliconej architektury regulacyjnej. Element dotyczący przechowywania może mieć szczególne znaczenie w przypadku aktywów, dla których brakuje odpowiednich zewnętrznych podmiotów przechowujących, gdzie bezpośrednia kontrola nad aktywami kryptograficznymi zależy od posiadania i zarządzania danymi uwierzytelniającymi wykorzystywanymi do autoryzacji transakcji w łańcuchu bloków.

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.