米連邦準備制度理事会(FRB)は1,148日間待って再び利上げに踏み切りましたが、投機筋はすでに今回1回きりで終わらないと見込んでいます。 PolymarketやKalshi、CMEの先物市場では、10月28日の会合でさらに0.25ポイントの利上げが行われるとの見方が強まっており、CMEは12月までに金利が上昇する確率を90.1%と見積もっています。 わずか1か月前まで、先物トレーダーたちは10月の利下げ可能性を53.6%と見ていましたが、その可能性は事実上消え去りました。
FRBの次回の利上げ動向を巡り、トレーダーたちはコイン投げの結果に注目しています

共有
主なポイント:
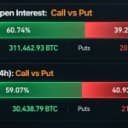
- Polymarketの参加者は10月の追加利上げ確率を56%と見ており、利上げ見送り確率は44%で依然として僅差です。
- CMEのトレーダーは12月までに金利が現在のレンジを上回る確率が90.1%と見ており、追加利上げが確実視されています。
- Kalshiのベッターは10月28日のFRBによる0.25ポイント利上げを54%の確率と見ており、利上げ見送りとの確率は44%となっています。
利下げ予想から一転、再び利上げへ
わずか1ヶ月で状況は一変しました。8月19日時点では、CME先物市場は、米連邦準備制度理事会(FRB)が10月の会合で25ベーシスポイントの利下げを行う確率を53.6%と見込んでいました。 3年ぶりとなる9月16日の利上げを経て、その利下げ確率は現在、正確に0%となっています。その代わりに、先物トレーダーは追加の0.25ポイント利上げの可能性を57.6%と見ており、据え置きの確率は42.4%となっています。 興味深いのは、予測市場の参加者たちもこれとは独立してほぼ同じ結論に達している点です。
2026年9月19日現在、Polymarketの参加者は10月27~28日のFOMCでさらに25ベーシスポイントの利上げが行われる確率を56%と見積もっており、据え置きは44%となっています。 50ベーシスポイント以上の大幅な利上げはわずか1%にとどまり、0.25ベーシスポイントの利下げも約1%となっています。6月17日の市場開設以来、市場全体で770万ドル以上が取引されています。

Kalshiのデータもほぼ同様の傾向を示しています。土曜日の10月限市場(取引額約193万ドル)では、0.25ベーシスポイントの利上げ確率が54%、据え置きが44%となっており、25ベーシスポイントを超える利上げは2%にとどまっています。 3つの異なる市場、意見に資金を投じる3つの異なる方法、そしてそのすべてが互いに数パーセントポイントの範囲内に集中しています。
ウォッシュ氏はトレーダーに道筋を示していない
ここで問題があります。FRBのケビン・ウォッシュ議長は、こうした見通しを一切約束しないよう細心の注意を払っています。水曜日の利上げ後、FRBが過去の例に倣って、最初の利上げに続く一連の利上げを開始するのかと問われた際、ウォッシュ議長は明確な答えを避ける姿勢を見せました。 「私はフォワードガイダンスを行う立場にはない」と述べ、さらに「将来の下す決定について、あらかじめ判断を下すつもりはない」と付け加えました。
ウォッシュ氏は、FRBが個々の経済指標に過度にこだわる姿勢についても同様に率直だった。金融政策を最新のインフレ率の数値に左右させるのではなく、「トレンドが重要だ」とし、「個々のデータにはノイズが多い」と述べた。さらに彼はこう続けた。
「個々のデータに依存することは危険な執着であり、私が懸念するようなことではない」
つまり、トレーダーたちが10月の動向を予測しようとしている一方で、FRBを率いる人物は彼らに対し「手掛かりとなるような道しるべは期待しないように」と事実上伝えているのだ。
9月の利上げがすべてを変えた
9月の会合は、なぜ見通しが一転したのかについて、かなり明白な手がかりを提供している。FOMCは満場一致で政策金利の目標レンジを25ベーシスポイント引き上げ、3.75%~4%とし、1,148日続いた利上げ休止期間に終止符を打った。 ウォッシュ氏は、景気は強さを増しているとの見方を示し、自身や同僚は金融環境を「引き締め的」と表現することに難色を示していたと述べました。一方、インフレ率はFRBの目標である2%を上回り続けていました。
ウォッシュ氏は8月の個人消費支出(PCE)総額のインフレ率が過去12か月平均で約3.6%、コアPCEが約3.2%と推計しました。同氏はインフレ率が5年以上にわたり目標を上回り続けていると指摘し、この問題を異例なほど率直な言葉で表現しました。
「紛れもない事実は、インフレ率が高すぎ、その状態が長すぎるということだ。」
市場の見通しは大きく変化しています。CMEの10月における0.25ポイント利上げ確率は1ヶ月前6.6%でしたが、1週間前には42.5%に達し、現在は57.6%となっています。 一方、利下げ確率は逆の動きとなり、1か月前の53.6%から1週間前には6.5%へ急落し、現在は0%となっています。
12月こそ、数字が激しく変動する時期だ
10月は依然として予測が拮抗しています。 12月はまた別の話です。CME先物市場によると、12月9日の会合後に金利が現在の3.75%~4%の範囲を上回る確率は90.1%となっています。現在の金利範囲が12月まで維持される確率はわずか9.9%にとどまり、それより低い範囲になる確率は0%となっています。

ただし、これらの数値には重要なニュアンスがあります。先物市場は12月の政策金利目標レンジが4%~4.25%になる確率を46%、4.25%~4.5%になる確率を44.1%と見積もっています。 つまり、市場が想定しているのは単なる追加利上げの可能性だけではありません。確率分布のおよそ半分が、12月までに現在のレンジから0.25ポイントずつ上昇した水準に位置しています。1か月前、4.25%~4.5%という結果になる確率はわずか2.6%でした。
これはわずか4週間で金利シナリオが劇的に書き換えられたことを示しています。8月にはトレーダーたちは金利がどこまで下がるかを議論していましたが、今ではどこまで上がるかを議論しています。
トランプ氏は利上げの逆行を望んでいる
一方、ドナルド・トランプ大統領はこうした展開を一切望んでいません。9月16日の利上げ後、トランプ氏は米国の金利について「我々は『断然』世界一の信用力を持っているのだから、1%以下であるべきだ」と主張しました。また、次のように要求しました。
「米国の金利を引き下げろ、それも早急に!」
それでもトランプ氏は、自身が任命したウォッシュ氏への信頼は失っていないと述べましたが、怒りの矛先はFRB理事会の他のメンバーに向かいました。 トランプ氏はFRB理事たちを「極めて敵対的」「極めて政治的」「政治家の集まり」と呼んだが、提供された資料によると、以前のジェローム・パウエル前FRB議長への攻撃のように、ウォッシュ氏を名指しで非難することはなかったという。
こうした状況を受け、10月を目前に控えた今、かなり奇妙な展開となっています。トランプ氏は大幅な金利引き下げを要求し、ウォッシュ氏は次の動きを明かそうとせず、インフレ率は依然として目標を上回っています。また、実資金を投入している市場参加者の間では、追加利上げが現実味を帯びてきたとの見方が強まっています。
10月が突如として「メインイベント」のように見える
現時点では10月の展開を確実に予測できる者は誰もいません。市場全体はまさにコインを投げるような状況です。予測マーケットプレイスのポリマーケット(Polymarket)は0.25%の追加利上げの可能性を56%と示しています。カルシ(Kalshi)は54%と予測しています。CME先物は57.6%を示しています。 一方、3.75~4.0%で利上げを一旦停止するというシナリオも依然として十分な確率を残しており、10月28日の決定は既定路線ではなく、真に五分五分の状況となっています。
しかし、トレーダーたちがはるかに大きな賭けをしているのは12月です。CMEが示す「金利が今日のレンジを上回って終了する」確率が90.1%であることは、市場が9月の利上げを単なる単独の利上げではなく、より大きな動きの始まりとして捉え始めていることを示唆しています。 1カ月前、トレーダーたちは10月の利下げを50%を超える確率で予想していましたが、現在はゼロになっています。FRBが前回利上げから今回まで1,148日かかりましたが、市場は次回の利上げまでわずか42日しかかからないと予想しています。

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。