Les opérateurs de Polymarket estiment désormais à 18 % les chances que la loi CLARITY soit adoptée en 2026, contre environ 34 % le 14 septembre dernier et 82 % en février. L'opposition des banques et des États a laissé des points de discorde majeurs en suspens avant le vote du Sénat.
Les chances d'adoption de la loi CLARITY chutent à 18 % alors que les banques et les procureurs généraux des États s'y opposent
ÉCRIT PAR

PARTAGER
Points clés
- Les chances d’adoption du CLARITY Act sont tombées à 18 % le 14 septembre.
- Les groupes bancaires ont exigé des restrictions plus strictes concernant les récompenses liées aux stablecoins.
- Le projet de loi doit surmonter l’opposition et de multiples obstacles législatifs.
Pourquoi les chances de voir le CLARITY Act adopté sont retombées à 18 %
Le rebond du CLARITY Act s'est effrité en quelques heures, les traders s'étant remis en question quant à la capacité du compromis final à rallier suffisamment de soutiens au Sénat. Le contrat en direct de Polymarket sur la loi CLARITY affichait une probabilité de 18 % à 20 h (heure de la côte Est) le 14 septembre, avec un volume cumulé de 17,19 millions de dollars. Le contrat prévoit que le projet de loi H.R. 3633 soit adopté par les deux chambres du Congrès et signé par le président avant le 31 décembre. Plus tôt dans l’après-midi, le gestionnaire d’actifs cryptos Grayscale avait relayé dans un message sur X les estimations de Polymarket et Kalshi, qui s’élevaient à près de 29 %. Grayscale a écrit : « La loi CLARITY arrive : la probabilité que la loi CLARITY soit adoptée cette année grimpe à environ 29 %. » Le graphique des cours de Polymarket montre que le contrat a atteint un pic proche de 34 % plus tôt dans la journée du 14 septembre. En fin de journée, le niveau était inférieur de 16 points de pourcentage à ce pic et de 11 points à la probabilité mise en avant par Grayscale. Les cours des marchés prédictifs représentent des probabilités implicites qui évoluent à mesure que les participants achètent et vendent des contrats liés à un résultat.
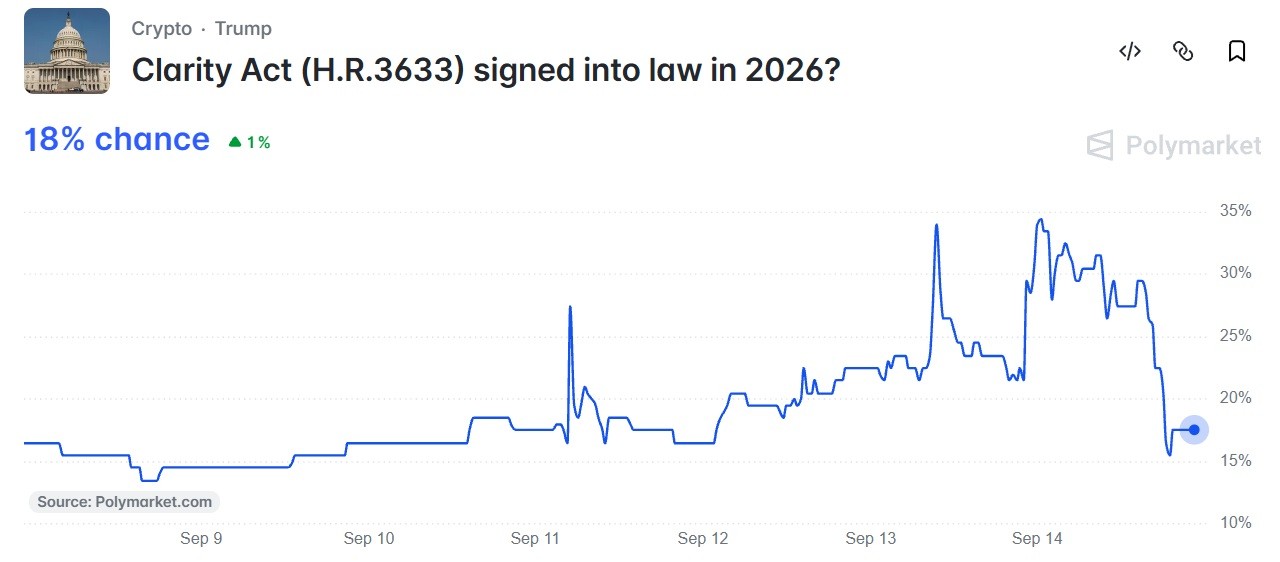
Cette baisse a coïncidé avec des indications selon lesquelles le projet final n’avait pas réglé deux points de discorde politiquement sensibles : les récompenses en stablecoins et le pouvoir d’application des lois au niveau des États. Les partisans du projet ont également besoin de 60 voix pour faire avancer la mesure, soit sept de plus que les 53 sièges détenus par les républicains. Le calendrier officiel du Sénat indique que la motion de clôture visant à passer à l’examen du projet de loi sera examinée le 15 septembre à 14 h 15 (heure de la côte Est).
Les banques estiment que les mesures de protection concernant les stablecoins arrivent trop tard
Huit associations professionnelles du secteur bancaire ont exhorté le chef de la majorité au Sénat, John Thune, et le chef de file démocrate, Charles Schumer, à renforcer les dispositions relatives aux stablecoins dans une lettre datée du 14 septembre. Ces organisations ont fait valoir que le texte final laisse la possibilité aux plateformes d’échange et autres prestataires de services d’offrir des rémunérations assimilables à des intérêts, ce qui pourrait détourner les dépôts des banques et réduire les fonds disponibles pour les prêts immobiliers, les crédits agricoles et les prêts aux petites entreprises.
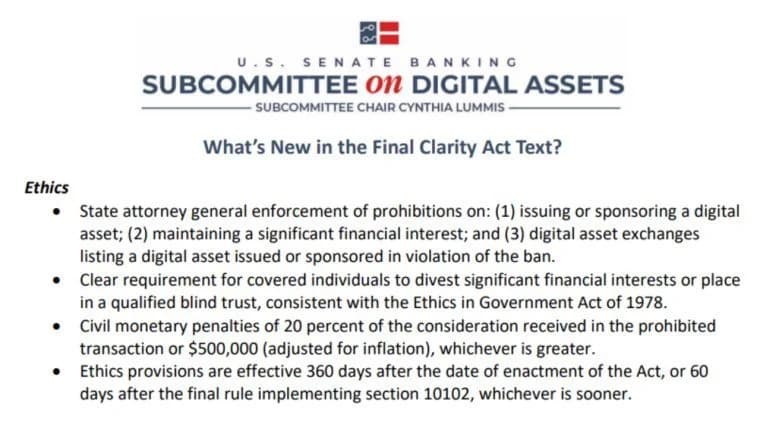
Ces groupes ont rejeté un dispositif de coupure d'urgence proposé, qui ne se déclencherait qu’après une fuite massive des dépôts. Ils ont écrit : « Cependant, un dispositif de coupure d’urgence qui ne s’active qu’après qu’une fuite massive des dépôts s’est déjà produite ne constitue en aucun cas une protection. » Les amendements qu’ils recommandent élargiraient l’interdiction et supprimeraient les formulations permettant de calculer les récompenses en fonction du solde de stablecoins d’un client, de la durée de détention ou de l’ancienneté. Les objections du secteur bancaire visent une disposition que les républicains ont qualifiée de « dispositif de coupure de circuit » solide destiné à protéger les banques de proximité. Les sénateurs américains Cynthia Lummis (R-WY), John Boozman (R-AR) et Tim Scott (R-SC) ont publié la version finale du projet de loi CLARITY, qui confère au Trésor américain le pouvoir de lutter contre la fuite des dépôts liée aux stablecoins de paiement.
L’opposition des États vient s’ajouter à un déclin de plus en plus marqué
Une contestation distincte a été soulevée par la procureure générale de New York, Letitia James, et une coalition bipartisane regroupant 17 autres procureurs généraux d’État. Ce groupe a fait valoir que les dispositions fédérales de préemption pourraient restreindre l’autorité des États en matière de fraude liée aux cryptomonnaies, d’enregistrement et de protection des investisseurs. Leur contestation du CLARITY Act est intervenue alors que les dirigeants du Sénat cherchaient à obtenir le soutien des démocrates nécessaire pour clore le débat.
L’opposition a persisté malgré les 126 amendements demandés par les démocrates du Sénat. Ces modifications portent sur la classification des jetons, les obligations d’information des émetteurs, la finance décentralisée, la surveillance des plateformes d’échange, l’application des règles éthiques, la protection des développeurs et la fuite des dépôts liés aux stablecoins. Les deux coalitions ont démontré que ces amendements n’avaient pas réussi à transformer la résistance généralisée des parties prenantes en un soutien politique clair.
Ce recul à 18 % s’inscrit également dans une perte de confiance plus durable, plutôt que de n’être qu’une simple réaction intrajournalière. Polymarket estimait en février la probabilité d’adoption à 82 %, avant qu’elle ne chute à 21 % le 9 août, alors que les retards au Sénat pesaient sur les chances de réussite. Le vote de clôture de mardi ne ferait que marquer le début du processus. Le Sénat doit encore approuver le texte, la Chambre des représentants doit accepter toute version amendée, et le président doit le signer avant le 31 décembre.


Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.