Według najnowszej analizy firmy Bitwise, wzrost wartości kryptowalut po poważnej porażce legislacyjnej ma nieoczekiwane wyjaśnienie. Matt Hougan wskazuje cztery obszary, w których wynik ten przyniósł korzyści, a także jedno ryzyko, które mogłoby je zniwelować.
Według Bitwise: 4 sektory kryptowalutowe zyskały na niepowodzeniu ustawy CLARITY
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- Hougan wskazuje Coinbase jako beneficjenta utrzymania dotychczasowych korzyści.
- Pięcioletnie zwolnienie przyznane przez SEC umożliwia warunkowy obrót tokenizowanymi akcjami.
- Zaktualizowane wytyczne dotyczące wykupu akcji wymagają sieci bez podmiotu centralnego.
Platformy stablecoinów zachowują nagrody dla klientów
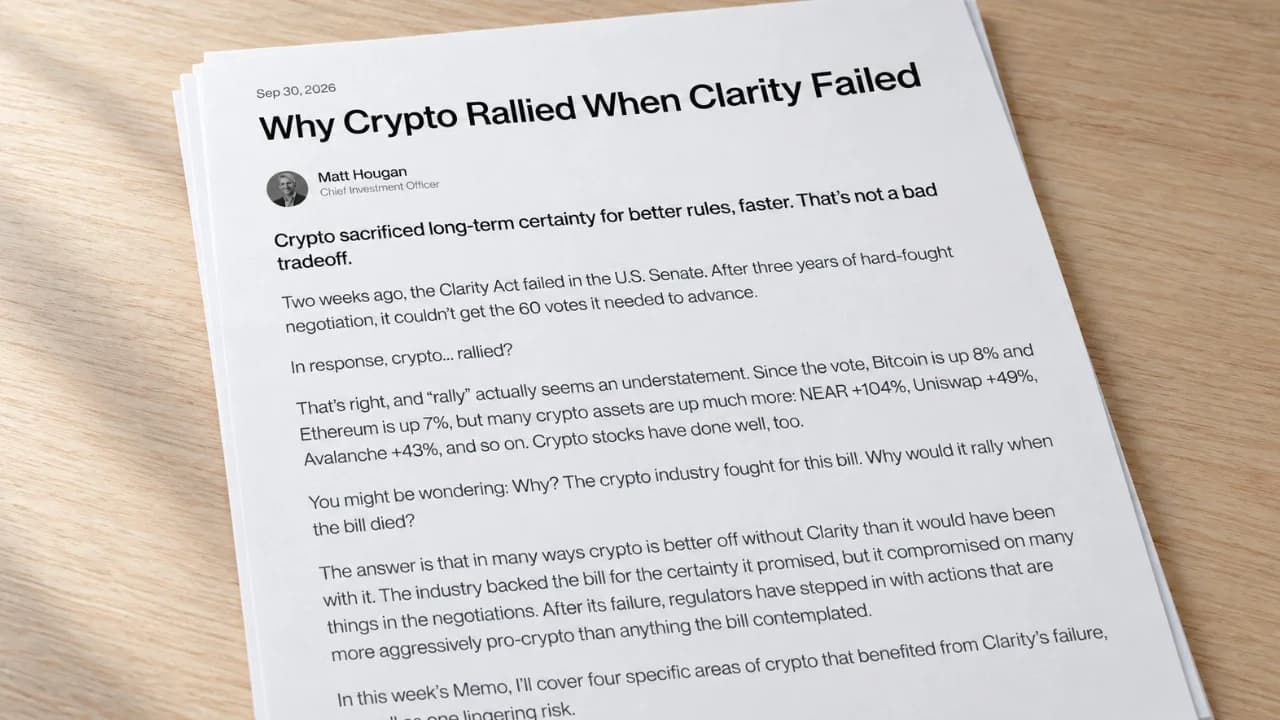
Cztery obszary kryptowalut zyskały korzyści biznesowe po tym, jak Senat nie przyjął ustawy CLARITY w głosowaniu proceduralnym 15 września. Matt Hougan, dyrektor inwestycyjny w Bitwise Asset Management, przedstawił te korzyści w swojej analizie czterech sektorów korzystających z niepowodzenia ustawy CLARITY, opublikowanej 30 września. Napisał:
„Branża kryptowalut poświęciła długoterminową pewność i szybciej uzyskała lepsze przepisy”.
Pierwszym beneficjentem był sektor stablecoinów, w którym platformy zachowały możliwość oferowania klientom nagród za utrzymywanie środków na kontach. Stablecoiny mają na celu utrzymanie stabilnej wartości, zazwyczaj powiązanej z dolarem amerykańskim. W analizie opisano proponowane w projekcie ustawy ograniczenia jako zagrożenie dla tych zachęt, przy czym kary mogłyby sięgać 5 milionów dolarów za każde naruszenie.
Ustawa GENIUS wprowadza odrębny zakaz wypłacania odsetek dla emitentów, którzy tworzą i wykupują stablecoiny płatnicze. Tekst ustawy, która wejdzie w życie 18 lipca 2025 r., dotyczy zysków wypłacanych przez emitentów, powiązanych wyłącznie z posiadaniem, używaniem lub zatrzymywaniem tych stablecoinów. Hougan postrzega zachęty oferowane przez podmioty zewnętrzne jako szansę.
Giełda kryptowalut Coinbase (Nasdaq: COIN) wykorzystuje te zachęty do przyciągania klientów i broniła nagród w postaci stablecoinów przed regulacjami na wzór bankowych. Analiza wskazuje ją jako największego beneficjenta, a opór ze strony banków prawdopodobnie pomaga stablecoinom zdobywać udział w rynku kosztem tradycyjnego systemu.
Giełdy kryptowalut zachowują przewagę w zakresie licencji i pośrednictwa
Według analizy uznani operatorzy rynkowi zachowali przewagi licencyjne i maklerskie, które były zagrożone przez proponowane przepisy. Napisał, że krajowe ramy licencyjne uprościłyby wejście na rynek tradycyjnym firmom finansowym. Zamiast tego Coinbase i inna giełda, Kraken, zachowują przewagę wynikającą z uzyskania zezwoleń w ramach istniejącego stanowego systemu licencyjnego.
Proponowane przepisy ograniczyłyby również zdolność giełd do łączenia platform transakcyjnych z usługami maklerskimi – napisał Hougan. Platformy transakcyjne koordynują transakcje, a brokerzy obsługują zlecenia klientów. Zachowanie modelu łączonego pozwala uniknąć wyższych kosztów, które autor wiązał z tymi ograniczeniami.
Platformy tokenizacyjne uzyskują zezwolenie na testowanie obrotu akcjami
W analizie stwierdzono, że przedsiębiorstwa reprezentujące aktywa finansowe w postaci tokenów blockchain uzyskały możliwość testowania dzięki działaniom regulacyjnym. Komisja Papierów Wartościowych i Giełd (SEC) wydała 17 września pięcioletnie zwolnienie dotyczące handlu tokenizowanymi akcjami. Kwalifikujące się platformy mogą korzystać z autoryzowanych automatycznych animatorów rynku i pul płynności, które ułatwiają transakcje za pomocą oprogramowania i połączonych aktywów dla uprawnionych uczestników.
To tymczasowe zwolnienie wyłącza kwalifikujące się platformy z prawnej definicji giełdy, a niektórych dostawców płynności – z definicji dealera. Obowiązują ograniczenia dotyczące kwalifikowalności akcji oraz wolumenu obrotu. Dyrektor kontrastuje możliwość natychmiastowego testowania z proponowanym w projekcie ustawy przeprowadzeniem badań i opracowaniem przepisów, co jego zdaniem zajęłoby lata.
Hougan wskazał firmę Securitize (NYSE: SECZ), która tokenizuje fundusze dla instytucji takich jak Blackrock, Apollo i KKR, jako beneficjenta. Firma ta prowadzi również ewidencję własności jako agent transferowy dla tokenizowanego funduszu BUIDL należącego do Blackrock.
Wskazówki dotyczące wykupu tokenów z pewnymi warunkami
Tokeny generujące przychody, które wykorzystują opłaty uzyskane przez swoje platformy do wykupu podaży, stanowiły czwartą kategorię w analizie. Na dzień 30 września dyrektor wykazał wzrosty po głosowaniu na poziomie 104% dla NEAR, 49% dla Uniswap, 19% dla Pump, 15% dla Hyperliquid oraz 10% dla Lighter.
Zaktualizowane wytyczne pracowników SEC dotyczące wykupu odnoszą się do tego, czy ogłoszenia o wykupie stanowią obietnicę działań, na których nabywcy opierają swoje oczekiwania co do zysków. W przypadku aktywów niebędących papierami wartościowymi w funkcjonującym systemie bez podmiotu centralnego ogłoszenie takie nie stanowiłoby takiej obietnicy. Pracownicy dodali ten ostatni warunek 28 września; wytyczne nie mają mocy prawnej.
Związek między wykupem tokenów a traktowaniem ich jako papierów wartościowych zależy również od etapu rozwoju sieci oraz sposobu przedstawiania potencjalnych zwrotów. W przypadku niedokończonego systemu przedstawianie wykupów jako generujących zysk mogłoby stanowić taką obietnicę.
Hougan wskazał na jedno pozostałe ryzyko: administracja, która obejmie urząd w styczniu 2029 r., mogłaby powołać organy regulacyjne, które przyjmą bardziej rygorystyczne stanowisko. Jego zdaniem rosnące zaangażowanie dużych firm finansowych w technologię blockchain zmniejsza prawdopodobieństwo zmiany dotychczasowego stanowiska.

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.