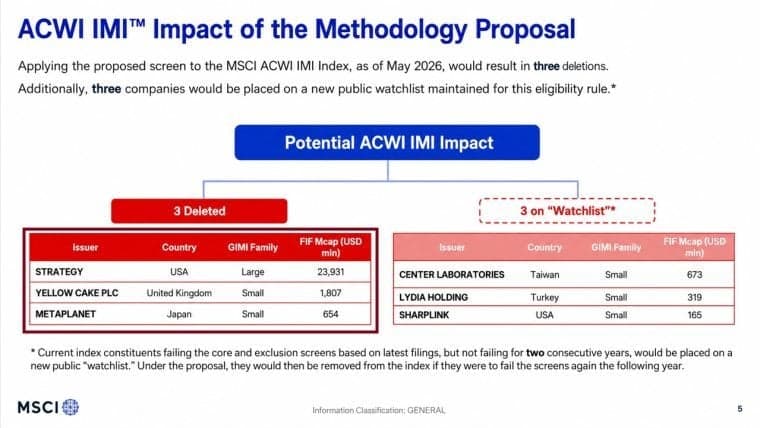
投資家の資金に一切触れない民間の指数委員会であっても、数十億ドル規模の株式取引を引き起こす可能性があります。ビットコイン・ポリシー・インスティテュート(Bitcoin Policy Institute)の新しい報告書によると、MSCIが提案している審査基準が適用されれば、Strategy、Metaplanet、およびウラン保有企業のYellow Cakeが主要指数から除外される可能性があるとしています。一方、以前の推計では、MSCI連動ファンドだけでStrategyの売却額が28億ドルに達する可能性があるとの見方が示されていました。 問題点は、MSCIの新たなスクリーニング基準が「営業資産」に依存していることにある。同報告書によれば、このカテゴリーは米国会計基準(US GAAP)や国際財務報告基準(IFRS)では定義されていないという。
ビットコイン・ポリシー・インスティテュートの報告書は、「MSCIの規則が戦略を危険にさらしている」と指摘しています。

共有
主なポイント:
- MSCIのシミュレーションによる指数除外対象には、ストラテジー、メタプラネット、イエロー・ケーキが含まれます。
- JPモルガンは、MSCIからの除外によりストラテジー社株の28億ドル規模の売却が引き起こされる可能性があると試算しました。
- ビットコイン・ポリシー・インスティテュートによると、MSCIは10月16日までに決定を下す見込みです。
ウォール街の「影の委員会」は数十億規模の資金を動かすことができる
あなたの「パッシブ」なインデックスファンドは、その名称が示唆するほど「パッシブ」ではありません。上流のどこかで、民間のインデックスプロバイダーが、どの企業が市場を構成するかを決定するルールを策定しており、その決定によってファンドは数十億ドル規模の株式を慌てて売買することになります。
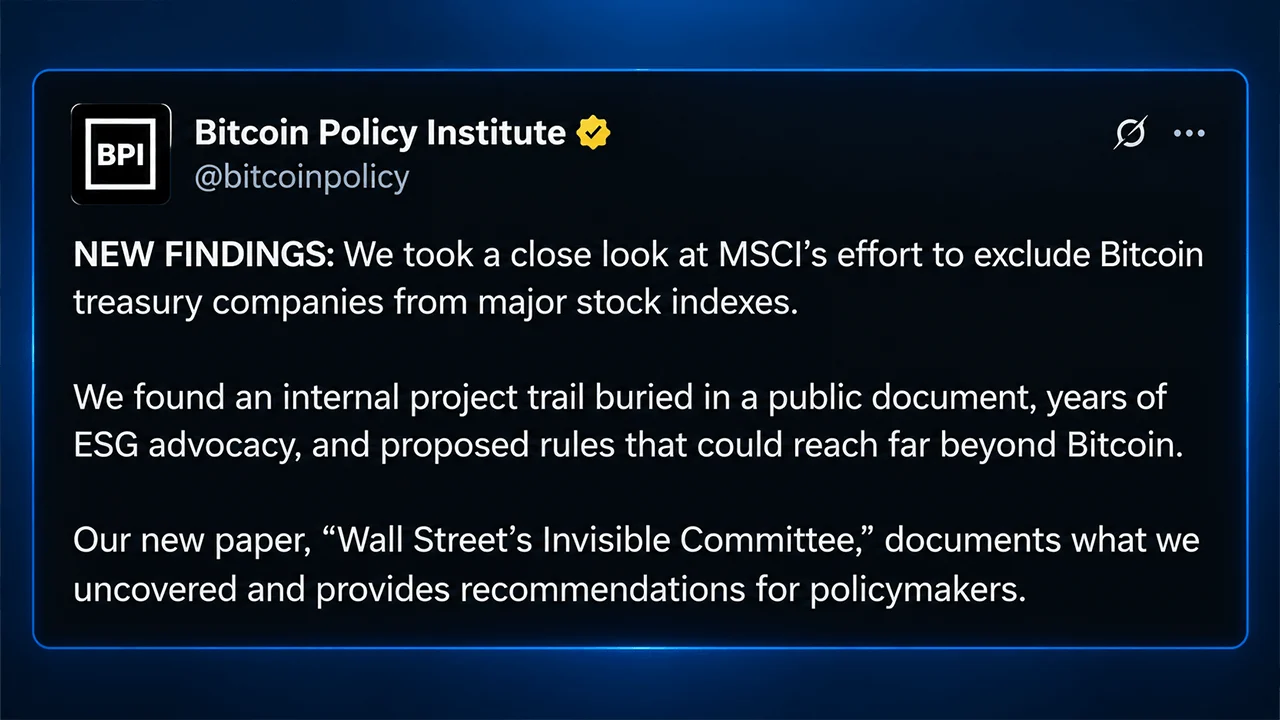
水曜日、ワシントンD.C.を拠点とする超党派の非営利シンクタンク「ビットコイン・ポリシー・インスティテュート(Bitcoin Policy Institute)」は、コナー・ブラウン事務局長による新たな論文を通じて、その仕組みのベールを剥ぎ取り、MSCIが提案する「非事業会社」の判定基準に焦点を当てました。 同論文によると、MSCIが実施したシミュレーションでは、Strategy、Metaplanet、現物ウランを保有するYellow Cakeが除外される見込みです。
パッシブ運用資金の構成銘柄選定は依然として誰かが行っている
ブラウン氏の論文は、インデックスプロバイダーが持つ影響力の裏にある目を疑うような数字を示しています。7月時点で、インデックスファンドの保有額は21.8兆ドル(米国の長期ファンド資産の53.9%)に達し、これに対しアクティブ運用ファンドの保有額は18.6兆ドルでした。 2025年までにインデックスファンドは米国株式市場の19%を保有すると見込まれています。MSCIだけでも、同社の指数をベンチマークとする資産は21兆ドルに上り、そのうち2.8兆ドルは同社の指数を直接追跡する上場投資信託(ETF)によるものです。
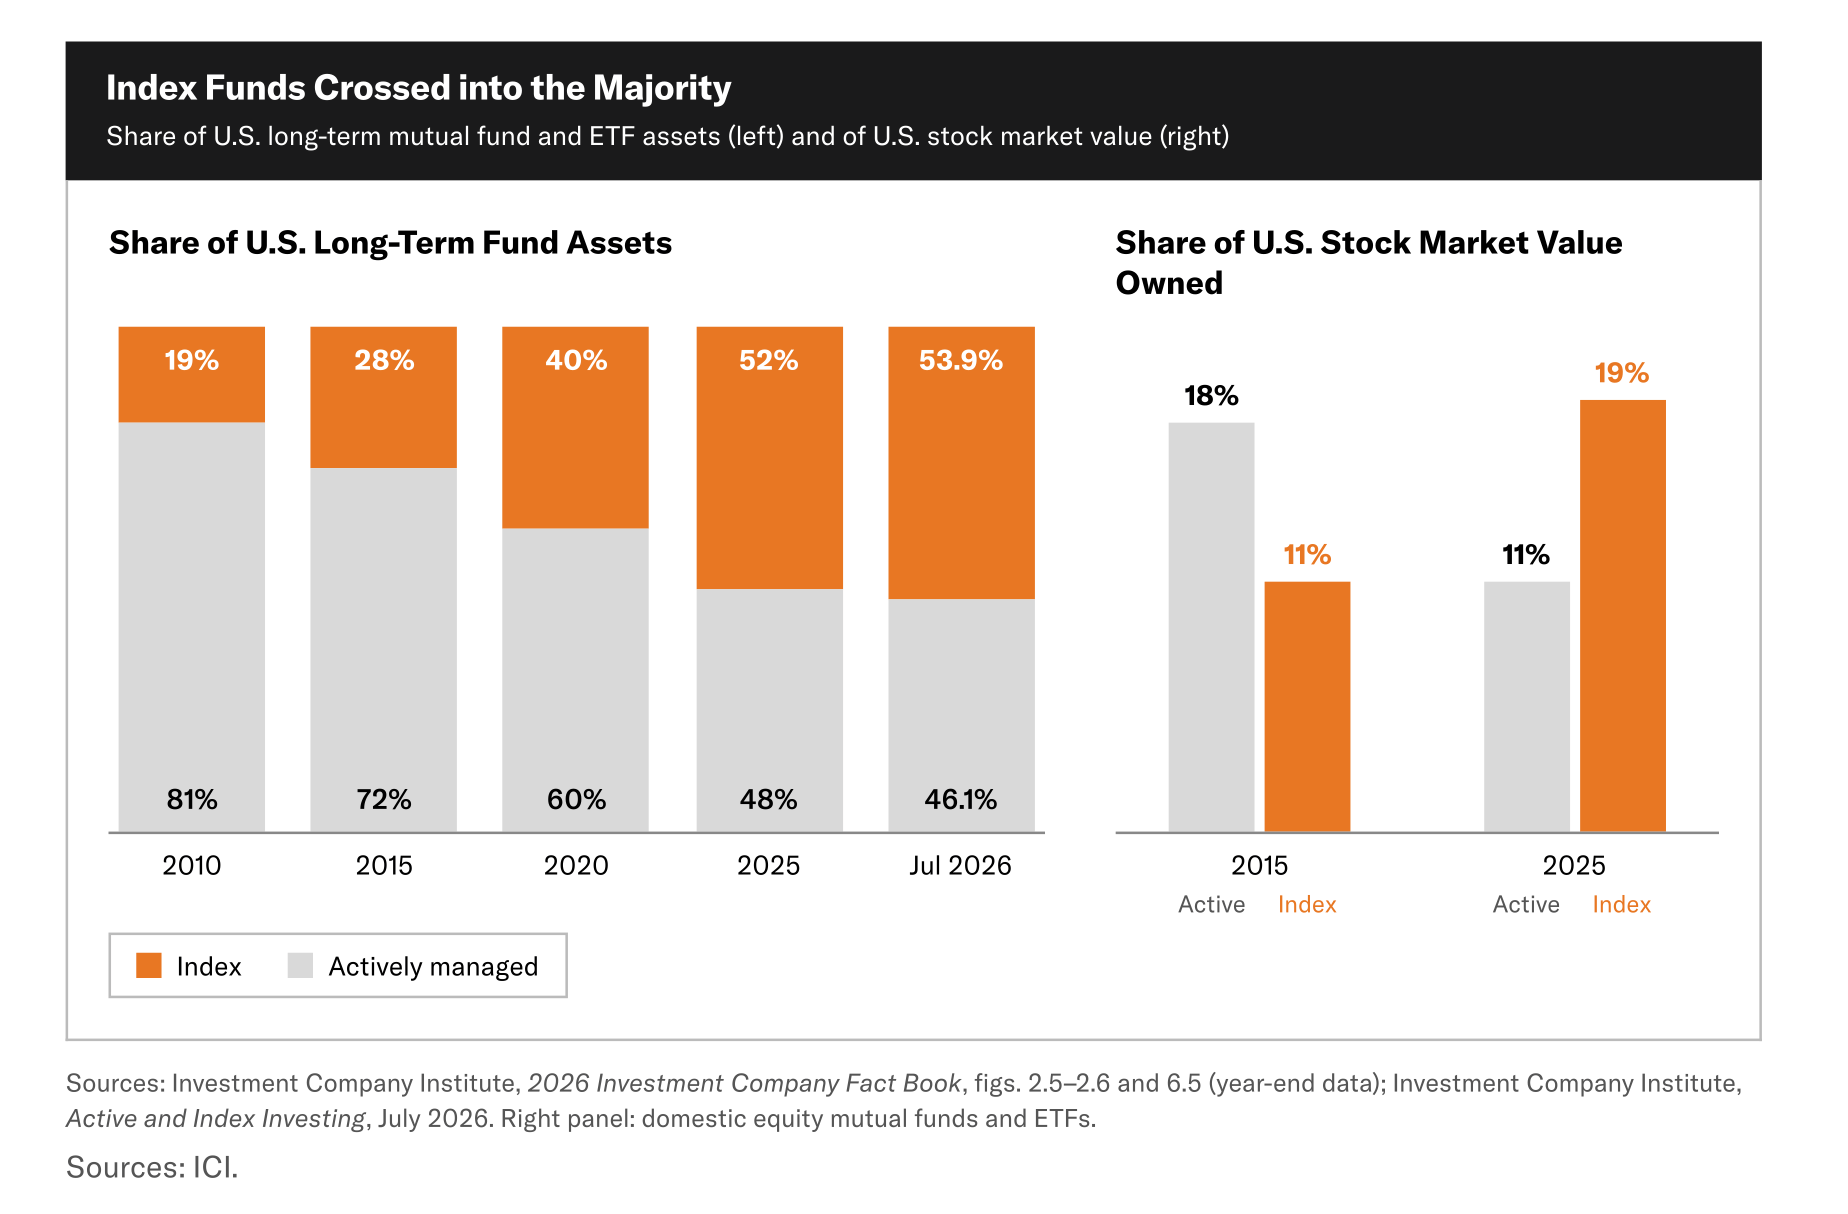
ここから、ブラウン氏の研究における直感に反する点の一つが導き出されます。インデックスプロバイダーは実際には、その数兆ドルを運用しているわけではありません。運用しているのはファンドマネージャーです。 しかし、指数プロバイダーが構成銘柄を変更すると、そのベンチマークに連動するように設計されたファンドは、一般的にそれに合わせて調整を余儀なくされます。ブラウン氏の分析が示すように、ルールブックを作成する企業は投資家の資金に直接触れることはありませんが、その決定によって数十億ドル規模の資金が動くことになります。
この仕組みは2025年、理論上の話ではなくなった。ビットコイン・ポリシー・インスティテュートの著者は、MSCIが総資産の50%以上をデジタル資産が占める企業の除外を提案し、ビットコイン・トレジャリー企業であるストラテジーがまさにその対象となった経緯を詳述している。 JPモルガンのアナリストらは、ストラテジーが除外された場合、MSCIに連動するファンドから約28億ドルの売り注文が発生し、他の指数プロバイダーも追随すればその額は88億ドルに達する可能性があると試算しました。
MSCIは最終的にこの提案を却下しましたが、ブラウン氏はその後起きた事態に注目しています。同社は影響を受ける企業の算入株式数の増加を凍結し、より広範な見直しを準備する間、新規組み入れを延期しました。
「ビットコイン規則」が別の形で復活
ブラウン氏によると、7か月後、MSCIはビットコイン(BTC)やデジタル資産を名指しで除外しない、より広範な審査基準を提示しました。代わりに、8月の提案では、企業が十分な「営業資産」を保有しているかどうかが焦点となっています。 最初の50%スクリーニングに合格できなかった企業は、さらに5つの財務テストを受け、指数構成銘柄でない場合はそのうち4つを満たすと除外される可能性があります。既存の構成銘柄には猶予期間が設けられており、通常は2回連続の年次見直しで基準を満たさなければ除外されません。
ブラウン氏は、ここに根本的な問題があると指摘しています。同氏の論文によれば、「営業資産」は米国会計基準(GAAP)や国際財務報告基準(IFRS)における標準化された貸借対照表の分類項目ではないため、MSCIは計算を始める前に、現金や鉱物権から未完成の建設物件、知的財産、戦略的保有資産に至るまで、あらゆるものを分類せざるを得ない状況にあります。
ブラウン氏はまた、ストラテジー社のビットコイン会計処理にも焦点を当てています。同社は2026年上半期に228億ドルのビットコイン関連営業損失を計上しましたが、その他の営業費用は1億9500万ドルにとどまっていました。 ブラウン氏は、ストラテジー社が提出した数値をそのまま計上していれば、MSCIの警告基準の一つは発動されなかったはずだと主張しています。23ページにわたる論文では、MSCIのシミュレーション結果に到達するには、コンサルテーションで開示されていない分析的な再分類が必要であると論じています。
ウランをめぐるひねりが物語を根本から覆す
ビットコインを計算から外すと、ブラウンの主張はさらに不可解になります。MSCIのシミュレーションによる除外対象には、現物ウランを保有する企業「イエロー・ケーキ」も含まれているからです。 ビットコイン・ポリシー・インスティテュートの報告書は、提案された方法論を他の資本集約型事業に適用した場合、同じ論理が衛星製造企業や米国の主要なリチウム鉱山運営企業にも及ぶ可能性を示しています。
ブラウン氏が検討した妥当な解釈の一つによれば、ASTスペースモバイルはMSCIの「フラグ」のうち4つをトリガーし、新規指数構成銘柄としての採用が拒否される可能性があります。リチウム・アメリカズはさらに顕著な例です。同社はネバダ州でサッカー・パス・リチウム・プロジェクトを建設中ですが、ブラウン氏の分析によれば、この企業も4つのフラグをトリガーする可能性があります。
リチウム・アメリカズは6月時点で、鉱物資産、工場、設備を含む35億4000万ドルの資産を報告しています。 しかし、ブラウンの論文は、MSCIの提案を厳格に解釈すると、建設コストが高く、収益を生み出しておらず、外部資金に大きく依存しているという理由だけで、建設中の鉱山が「非稼働」と見なされる可能性があることを示しています。言い換えれば、未完成のプロジェクトが大きければ大きいほど、会計上の状況は奇妙なものになり得るのです。
MSCIは10月16日までに決定を下す見込みで、採択された変更点は11月の指数見直し(12月1日頃)に反映される予定だ。ブラウンの論文はビットコイン保有企業から論じ始めているが、その主張は最終的にははるかに大きな問題へとつながる。 数兆ドルもの資金が機械的に指数を追随する状況下では、「事業として成立している」とみなされるものの定義は、決して学術的な議論の域にとどまりません。

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。