Selon une nouvelle analyse de Bitwise, la remontée des cryptomonnaies après un revers législatif majeur s'explique par un facteur inattendu. Matt Hougan identifie quatre domaines dans lesquels cette issue a créé des avantages, ainsi qu'un risque susceptible de les annuler.
4 Crypto Sectors Gained From CLARITY Act Failure, Bitwise Says
ÉCRIT PAR

PARTAGER
Points clés
- M. Hougan désigne Coinbase comme l’un des bénéficiaires du maintien des récompenses.
- Une exemption de la SEC d’une durée de cinq ans autorise la négociation conditionnelle d’actions tokenisées.
- Les nouvelles directives en matière de rachat d’actions exigent un réseau sans acteur central.
Les plateformes de stablecoins préservent les récompenses des clients
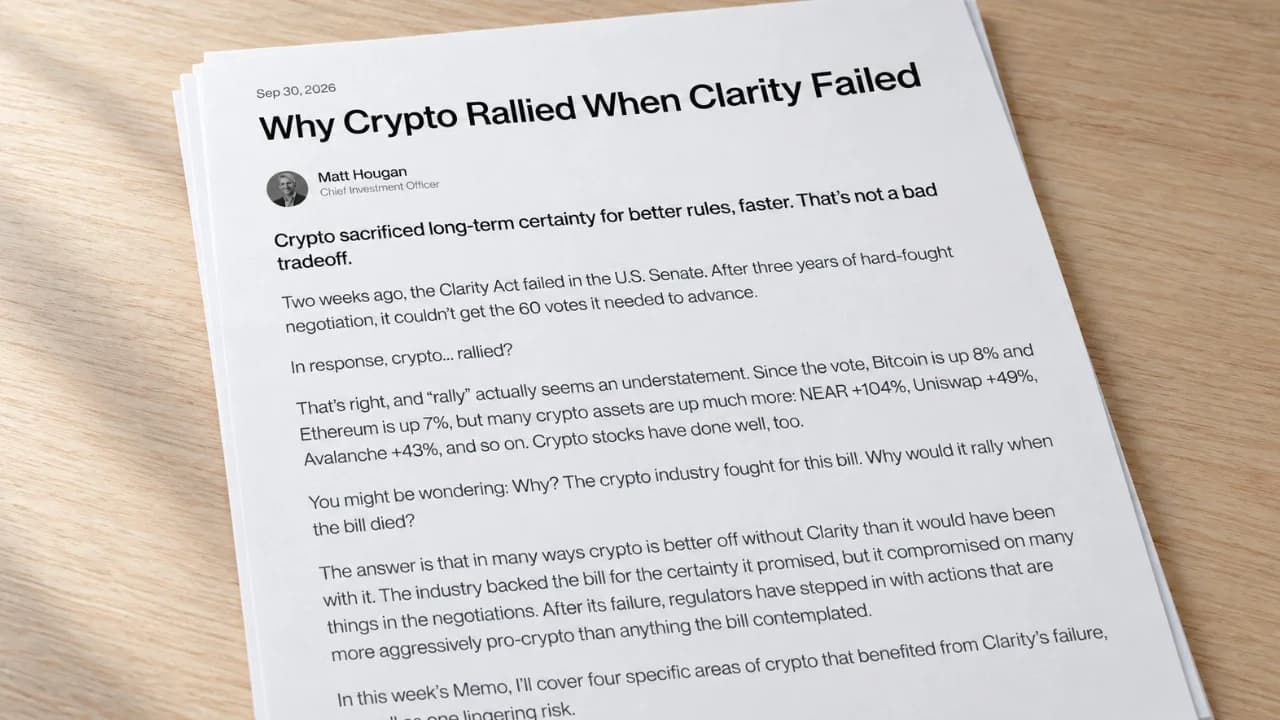
Quatre domaines de la cryptomonnaie ont tiré des avantages commerciaux après que le Sénat n’a pas réussi à faire avancer le CLARITY Act lors d’un vote de procédure le 15 septembre. Matt Hougan, directeur des investissements chez Bitwise Asset Management, a souligné ces avantages dans son analyse des quatre secteurs bénéficiant de l’échec du CLARITY Act, publiée le 30 septembre. Il a écrit :
« Le secteur des cryptomonnaies a sacrifié la certitude à long terme pour obtenir de meilleures règles, plus rapidement. »
Le premier bénéficiaire a été le secteur des stablecoins, où les plateformes ont conservé la possibilité d’offrir à leurs clients des récompenses sur leurs soldes. Les stablecoins visent à maintenir une valeur stable, généralement indexée sur le dollar américain. L’analyse décrivait les restrictions proposées par le projet de loi comme une menace pour ces incitations, avec des amendes pouvant atteindre 5 millions de dollars par infraction.
Le GENIUS Act prévoit une interdiction distincte des intérêts pour les émetteurs, qui créent et rachètent des stablecoins de paiement. Entré en vigueur le 18 juillet 2025, son texte vise les rendements versés par les émetteurs liés uniquement à la détention, à l’utilisation ou à la conservation de ces stablecoins. M. Hougan considère les incitations offertes par des tiers comme une opportunité.
La plateforme d’échange de cryptomonnaies Coinbase (Nasdaq : COIN) utilise ces incitations pour attirer des clients et a défendu les récompenses liées aux stablecoins contre une réglementation de type bancaire. L’analyse l’identifie comme le principal bénéficiaire, la résistance des banques contribuant probablement à ce que les stablecoins gagnent des parts de marché au détriment du système traditionnel.
Les plateformes d’échange de cryptomonnaies conservent leurs avantages en matière d’agrément et de courtage
Selon l’analyse, les opérateurs de marché établis ont conservé les avantages liés aux licences et au courtage que le projet de loi menaçait. Un cadre national d’octroi de licences aurait simplifié l’entrée sur le marché pour les sociétés financières traditionnelles, écrit-il. Coinbase et la plateforme de change Kraken conservent en revanche l’avantage d’obtenir des autorisations dans le cadre du système d’octroi de licences existant au niveau des États.
Le projet de loi aurait également limité la capacité des plateformes d’échange à combiner des lieux de négociation et des services de courtage, a écrit M. Hougan. Les lieux de négociation appairent les ordres ; les courtiers traitent les ordres des clients. Le maintien du modèle combiné permet d’éviter les coûts plus élevés qu’il associait à ces restrictions.
Les plateformes de tokenisation obtiennent l’autorisation de tester la négociation d’actions
Les entreprises représentant des actifs financiers sous forme de jetons blockchain ont obtenu la possibilité de mener des tests grâce à une mesure réglementaire, affirme l’analyse. La Securities and Exchange Commission (SEC) a publié le 17 septembre son exemption de cinq ans relative à la négociation d’actions tokenisées. Les plateformes éligibles peuvent recourir à des teneurs de marché automatisés autorisés et à des pools de liquidité, qui facilitent les transactions grâce à des logiciels et à la mise en commun d’actifs pour les participants autorisés.
Cette dérogation temporaire exempte les plateformes éligibles de la définition juridique d’une bourse et certains fournisseurs de liquidité de la définition d’un courtier. Des restrictions s’appliquent quant à l’éligibilité des actions et au volume des transactions. Le dirigeant oppose ces tests immédiats à l’étude et à la procédure réglementaire proposées par le projet de loi, qui, selon lui, prendraient des années.
M. Hougan a cité Securitize (NYSE : SECZ), qui tokenise des fonds pour des institutions telles que Blackrock, Apollo et KKR, comme l’un des bénéficiaires. Cette société tient également les registres de propriété en tant qu’agent de transfert pour le fonds BUIDL tokenisé de Blackrock.
Les rachats de jetons font l’objet de recommandations assorties de conditions
Les jetons générateurs de revenus, qui utilisent les commissions perçues par leurs plateformes pour racheter des jetons, constituaient la quatrième catégorie de l’analyse. Au 30 septembre, le dirigeant a fait état de gains postérieurs au vote de 104 % pour NEAR, 49 % pour Uniswap, 19 % pour Pump, 15 % pour Hyperliquid et 10 % pour Lighter.
Les directives actualisées du personnel de la SEC concernant les rachats examinent si les annonces de rachat promettent des prestations sur lesquelles les acheteurs comptent pour réaliser les bénéfices escomptés. Pour un actif ne constituant pas un titre, s’inscrivant dans un système fonctionnel sans entité centrale, l’annonce ne constituerait pas une telle promesse. Le personnel a ajouté cette dernière condition le 28 septembre ; ces directives n’ont aucune force juridique.
Le lien entre les rachats de jetons et leur traitement en tant que titres dépend également du stade de développement du réseau et de la manière dont les rendements potentiels sont présentés. Pour un système inachevé, présenter les rachats comme générateurs de rendement pourrait constituer une telle promesse.
M. Hougan a identifié un risque résiduel : une administration entrant en fonction en janvier 2029 pourrait nommer des régulateurs adoptant une ligne plus dure. Selon lui, l’implication croissante des grandes sociétés financières dans la blockchain rend un revirement de situation moins probable.

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.