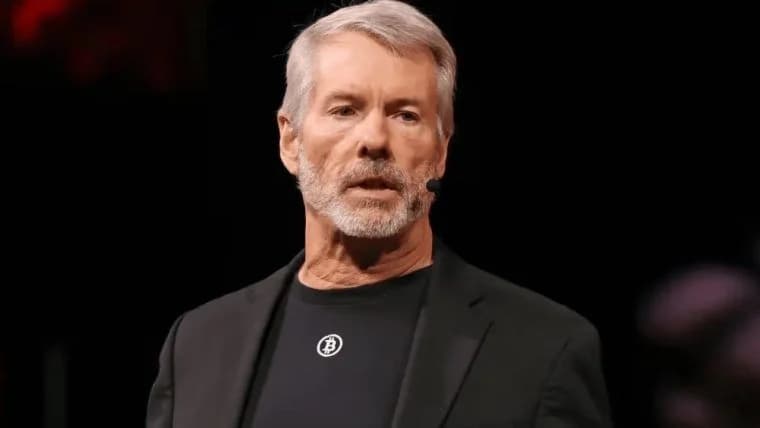
迈克尔·塞勒希望银行能托管比特币并以此为抵押提供贷款,从而为持有人提供更多利用其持仓的方式。他还呼吁为保险业开辟一条发展路径,并重新审视适用于某些加密货币风险敞口的资本规则。
迈克尔·塞勒尔提议制定规则,允许银行以比特币为抵押发放贷款

分享
要点:
- 塞勒希望银行能为客户托管比特币,并以此为抵押发放贷款。
- 他呼吁为保险公司开辟一条利用数字资本的切实可行路径。
- 他希望监管机构能区分托管、贷款和直接风险敞口。
塞勒希望银行为比特币持有者提供哪些服务
如果银行能在可行的规则框架下争夺比特币持有者的业务,这些持有者将获得更多借款或托管服务的途径。Strategy Inc.(纳斯达克代码:MSTR)执行董事长迈克尔·塞勒(Michael Saylor)在9月26日发表的一篇政策文章中阐述了这一观点,呼吁银行为客户持有该资产并以此为抵押提供信贷。 Strategy是一家持有大量比特币储备的上市公司。
托管是指代表客户保管资产。以比特币为抵押的贷款将允许持有者将持有的比特币作为抵押品,在无需立即出售的情况下获得贷款。持有者将保留比特币价格的风险敞口,而贷款方则需要管理抵押品贬值的风险。
塞勒将比特币描述为“数字资本”,并预计银行的采用将推动行业增长。他的论点延续了此前关于将比特币引入银行和资本市场的主张。在文章的银行业部分,他重点探讨了金融机构能直接为持有者提供哪些服务:托管、融资以及在竞争性服务提供商之间进行选择。
在直接持有比特币与使用托管服务之间进行选择,是他为数字资产提出的五项权利之一。塞勒表示,持有者应能够自行持有资产或选择服务提供商。在他看来,更多的银行服务选项将使比特币对那些既希望拥有资产又希望获得金融服务的客户更具实用价值。
他为何希望重新审视银行业监管规则
当银行为客户保管资产、以资产为抵押发放贷款,或将其纳入自身资产负债表时,面临的风险各不相同。塞勒认为,监管应将这些活动区分对待。他呼吁对会计、监管和资本规则进行审查,因为他认为这些规则使比特币服务变得不必要地困难。
他举例说明,巴塞尔协议框架中对第2b类加密资产敞口设定了1,250%的风险权重——该类别涵盖不符合该框架分类条件及其对冲确认标准的加密资产。 风险权重影响银行针对某项风险敞口必须持有的资本金额;它并非针对客户贷款征收的1,250%的税款或费用。该分类适用于特定的银行风险敞口,不应被解读为规范所有托管安排或比特币抵押贷款的单一规则。
塞勒希望政策制定者在设定要求时,能评估相关活动及其实际风险。他的提议并未免除银行评估抵押品、保护客户资产或管理损失的义务。该提议呼吁采取一条他认为在商业上可行的监管路径。
保险及未来的机构应用
塞勒认为,保险公司也应有切实可行的途径,将数字资本纳入其资产负债表和产品中。该提议涉及保险公司可能被允许持有或提供哪些资产;这与他关于银行托管和贷款规则的要求是分开的。他认为,竞争可以改善比特币持有者所能获得的服务。
他关于数字信贷的更广泛主张同样将比特币置于融资市场之中,而非仅将其视为一种持有资产。9月26日的文章赋予了财政部和银行监管机构在建立托管与信贷路径方面的职责。这些路径将决定机构如何参与以及将承担哪些风险。
塞勒的论点归根结底在于可及性。如果更多机构能够提供托管和融资服务,持有者便可以比较不同条款,并在无需先出售比特币的情况下将其用作抵押品。该市场能否扩大,将取决于最终采纳的规则以及机构选择提供的服务。

本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。