Handelaren wereldwijd de mogelijkheid bieden om posities met hefboomwerking te openen op vrijwel elk activum, zonder tussenkomst van een erkende makelaar: dat is de belofte van permanente DEX-platforms. Gezien het enorme succes en de groeiende populariteit van namen als Hyperliquid en GMX, kun je je afvragen: hoe werken deze bedrijven achter de schermen?
Achter de schermen bij Hyperliquid: zo bouw je een DEX die altijd draait
GESCHREVEN DOOR

DELEN
LegalBison is een wereldwijd opererend gespecialiseerd juridisch en zakelijk dienstverleningsbureau en een erkende Corporate Service Provider (CSP), gespecialiseerd in regelgevingsstructuren voor FinTech- en digitale-activa-projecten. Medeoprichters en algemeen directeuren Aaron Glauberman, Viktor Juskin en Sabir Alijev delen hun deskundige inzichten op Bitcoin.com News.
Vraag een oprichter van een ‘perpetual DEX’ waar zijn bedrijf is geregistreerd en je krijgt vaak een schouderophalen te horen, of het adres van een stichting op de Kaaimaneilanden. Dat is de standaardaanpak voor een bedrijfsmodel waar toezichthouders nog steeds moeite mee hebben. In 2026 gaan drie toezichthouders hier op drie totaal verschillende manieren mee om, en met welke toezichthouder een oprichter uiteindelijk te maken krijgt, bepaalt vrijwel alles over hoe het bedrijf wordt gerund.
Neem bijvoorbeeld Hyperliquid. Het verwerkt ongeveer de helft van alle gedecentraliseerde handel in perpetuals en heeft sinds de lancering meer dan 4 biljoen dollar aan volume verwerkt. Gedecentraliseerde platforms maken echter nog steeds slechts ongeveer een tiende uit van de totale markt voor perpetuals. De rest bevindt zich op offshore gecentraliseerde beurzen, wat toevallig precies de liquiditeit is die Amerikaanse toezichthouders nu proberen terug naar de VS te halen.
Dus hoe wordt een bedrijf als dit eigenlijk opgebouwd, en wat gebeurt er zodra toezichthouders er aandacht aan gaan besteden?
De opbouw van een perp-DEX
Een perp-DEX kan bestaan uit verschillende juridisch en technisch onderscheiden lagen: een gebruikersinterface, het onderliggende protocol en de validatorinfrastructuur, en in sommige gevallen een stichting, DAO of treasury die de ontwikkeling en het bestuur ondersteunt. Elke laag kan in een andere structuur zijn ondergebracht, en de stichting- of treasury-laag, indien aanwezig, wordt meestal ergens ondergebracht waar het vennootschapsrecht soepel is en er geen specifiek vergunningensysteem voor perpetuals bestaat: de Kaaimaneilanden, de Britse Maagdeneilanden, de Seychellen of tegenwoordig de VAE.
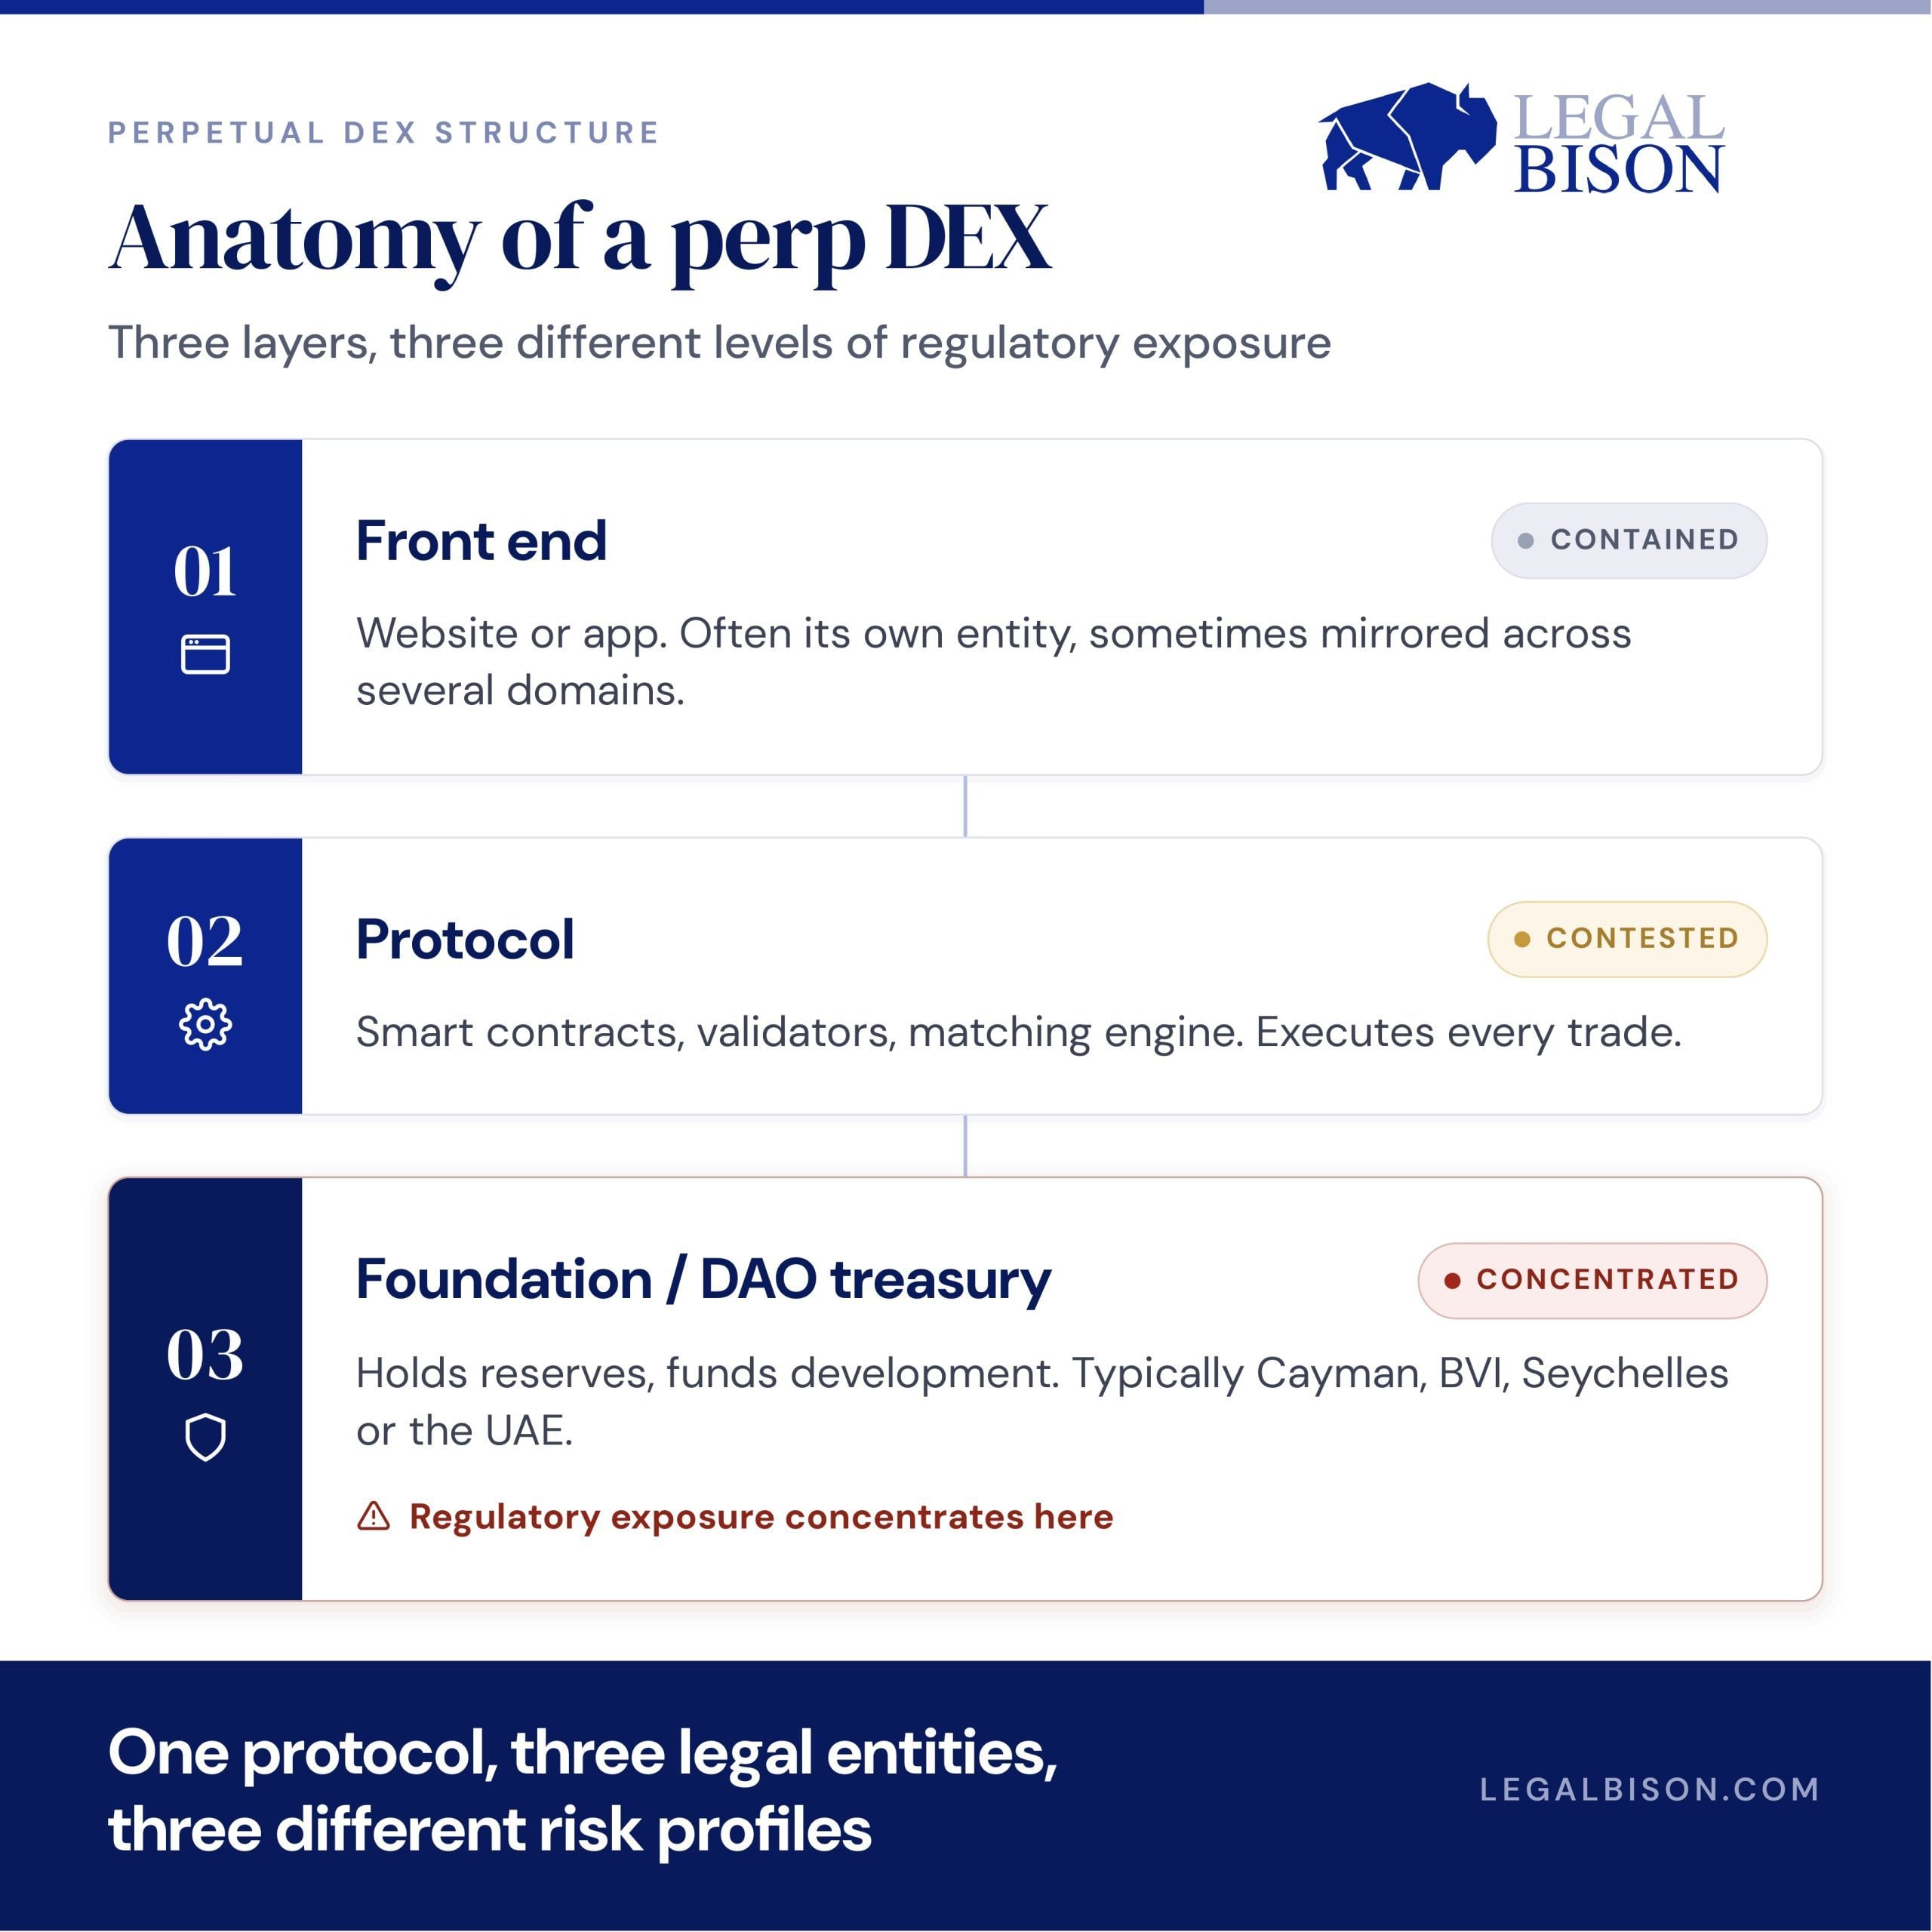
Hyperliquid ging hierin verder dan de meeste anderen door een eigen blockchain te bouwen in plaats van ruimte op die van iemand anders te huren. Met de HIP-3-functie kan iedereen een permissionless markt opzetten voor vrijwel elk activum met een prijsfeed, zoals olie, goud of zelfs aandelen vóór de beursgang. Die ontwerpkeuze is van belang. Het voorkomen dat het opzetten van markten in handen blijft van één enkel bedrijf is precies de toets die toezichthouders aan beide zijden van de Atlantische Oceaan nu hanteren om te bepalen of iets überhaupt als gedecentraliseerd kan worden beschouwd.
Drie wegen, drie zeer verschillende regelwerken
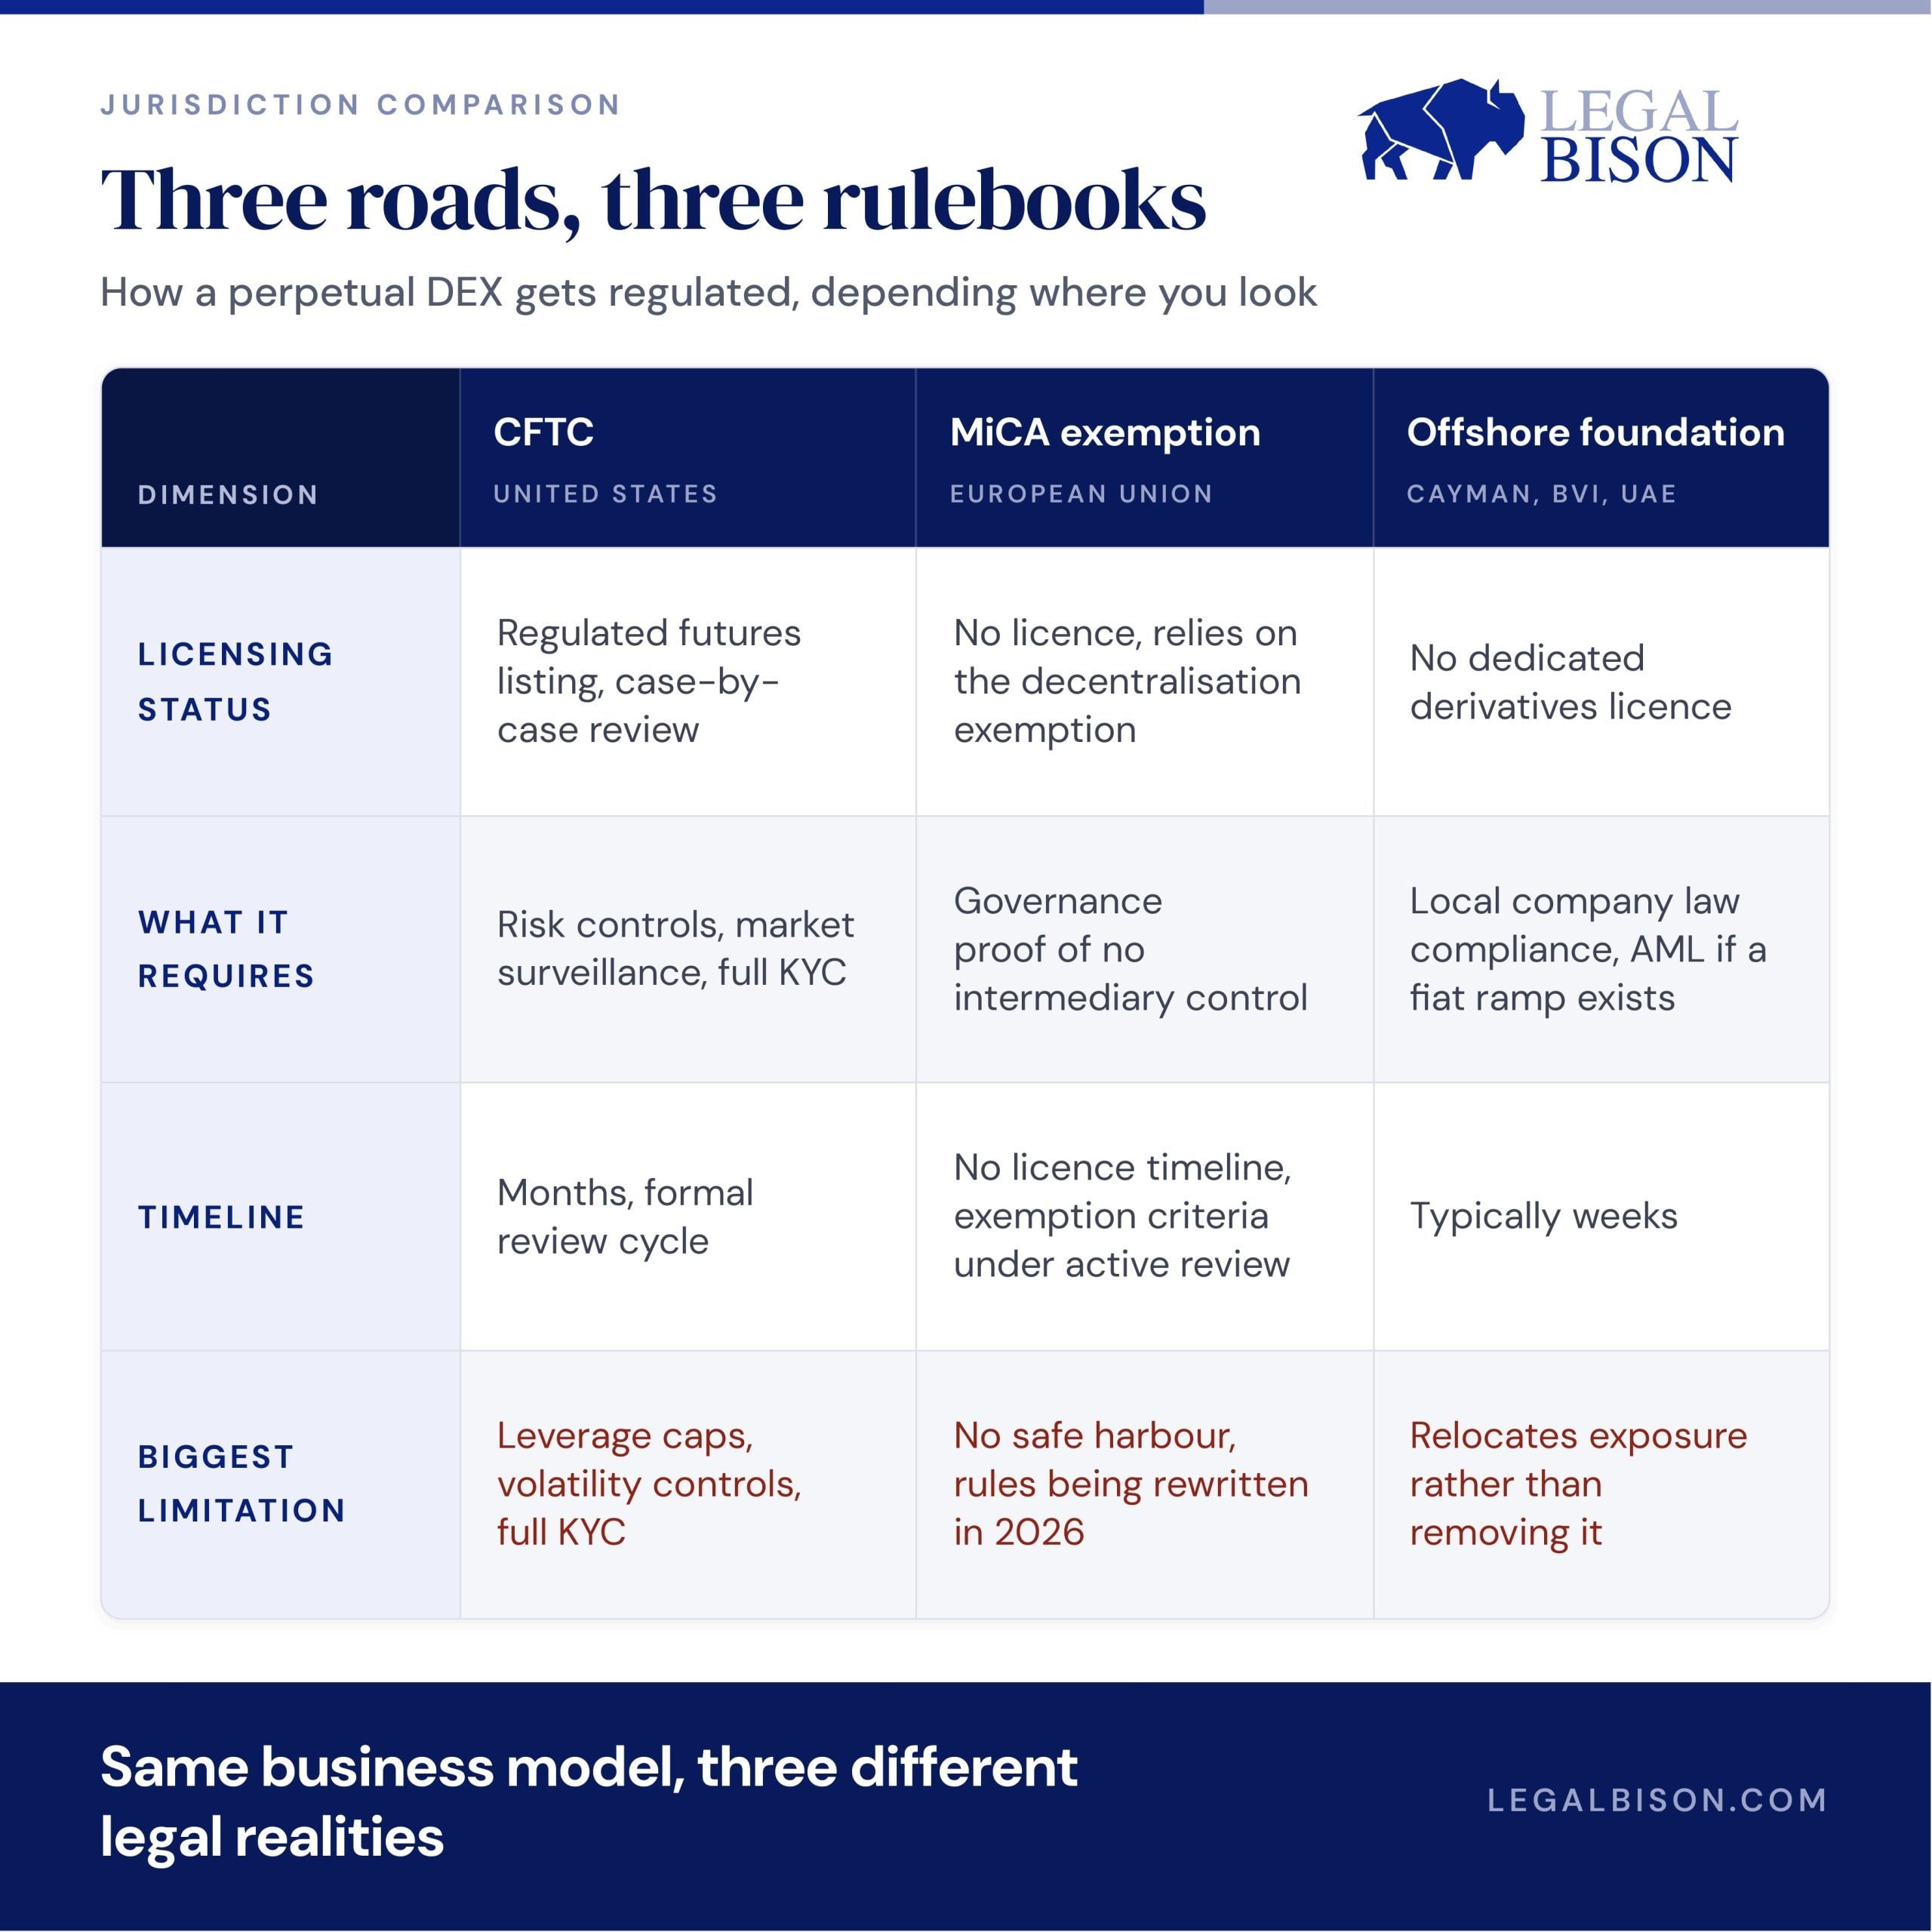
Zodra die structuur bestaat, moet een oprichter nog steeds kiezen hoe hij met toezichthouders omgaat, en elke optie brengt op zijn eigen manier snelheid in ruil voor veiligheid op de lange termijn.
Via de CFTC
Op 29 mei 2026 stond de CFTC KalshiEX toe om de eerste in contanten afgewikkelde Bitcoin-perpetual op een gereguleerde Amerikaanse beurs te noteren, en classificeerde het perpetuals als futures in plaats van swaps. Elke nieuwe notering wordt nu per geval beoordeeld en moet aantonen dat er daadwerkelijke risicobeheersing en markttoezicht is geïmplementeerd. Dat is een legitieme onshore-route, maar deze brengt alles met zich mee wat een gereguleerde derivatenmarkt vereist: identiteitscontroles voor elke rekening, hefboomlimieten, volatiliteitsbeperkingen – precies de zaken die een permissionless DEX juist probeert te omzeilen. Er is ook onenigheid over. CME Group heeft de CFTC voor de rechter gedaagd vanwege deze goedkeuringen, met het argument dat de instantie te ver is gegaan door Kalshi en Coinbase toe te staan crypto-perpetuals te noteren, en die rechtszaak speelt zich nog steeds af bij de federale rechtbank.
Maak gebruik van de Europese uitzondering voor decentralisatie
Het crypto-regelwerk van de EU, MiCA, sluit alles uit dat wordt aangeboden „op een volledig gedecentraliseerde manier zonder enige tussenpersoon“. Voor DEX’en met eeuwigdurende contracten dekt die uitzondering echter slechts een deel van het plaatje. Eeuwigdurende contracten kunnen onder de bestaande EU-regels voor effecten en markten nog steeds worden aangemerkt als financiële instrumenten of derivaten, een classificatie die van toepassing is ongeacht hoe het platform is opgebouwd. Wat een protocol daadwerkelijk aan handelaren aanbiedt, kan op zichzelf al verplichtingen met zich meebrengen, los van een eventuele decentralisatietoets. Brussel heeft een raadpleging geopend die loopt tot 31 augustus 2026 om de decentralisatiecriteria nauwkeuriger vast te leggen, en perpetuals vallen volledig onder die herziening, maar de kwestie van de classificatie als derivaten volgt een eigen traject. Geen enkele EU-toezichthouder heeft tot nu toe een DEX-frontend aangepakt, maar gezien deze twee openstaande kwesties zal die leemte niet eeuwig blijven bestaan.
Offshore opzetten
Nog steeds de snelste optie, en nog steeds de meest gebruikelijke. Maar offshore neemt de blootstelling aan regelgeving niet weg, het verplaatst deze alleen. De stichting die het token uitgeeft, de kas beheert of een fiat-ramp exploiteert, heeft nog steeds AML- en rapportageverplichtingen, ongeacht waar deze is geregistreerd, en elke front-end die een specifiek land bedient, kan lokale vergunningskwesties oproepen, ongeacht waar het protocol zelf is gevestigd.
Wat er daadwerkelijk voor nodig is, en hoe lang het duurt
De CFTC-route is de traagste en gaat gepaard met de meeste papierwinkel: openbaarmakingen, toezichtsystemen, een formele beoordeling die maanden in beslag neemt voordat een product überhaupt live gaat, en daarna voortdurende naleving. De EU-route vereist momenteel geen vergunning voor een werkelijk volledig gedecentraliseerd protocol, wat geweldig klinkt totdat je beseft dat er ook geen vangnet is, en dat de regels voor het behouden van die vrijstelling op dit moment worden herschreven. Offshore is het snelst, soms slechts enkele weken, maar oprichters die dit als een permanent schild beschouwen in plaats van als een startpunt, zijn vaak degenen die overrompeld worden wanneer een rechtsgebied van gedachten verandert.
Waar het geld daadwerkelijk vandaan komt
Financieringspercentages zijn periodieke betalingen die long- en shortposities met elkaar uitwisselen om de contractprijs aan de spotprijs te koppelen; het protocol faciliteert die overdracht, maar houdt het geld niet vast. Wat het protocol daadwerkelijk verdient, zijn handelsvergoedingen, die bij elke opening en sluiting in rekening worden gebracht, plus – op platforms die zijn gebouwd rond permissionless noteringen zoals Hyperliquid’s HIP-3 – een tweede inkomstenstroom: vergoedingen voor het creëren van nieuwe markten.
Hier is het cijfer dat de aandacht van een oprichter zou moeten trekken. Hyperliquid overschreed op 30 juni 2026 de grens van 1 miljard dollar aan cumulatieve protocolinkomsten, gebaseerd op een handelsvolume van ongeveer 492 miljard dollar in het eerste kwartaal alleen al, genoeg om qua volume net achter Coinbase te staan. Dat is geld dat het protocol al heeft geïnd, en je kunt het cijfer in realtime zien bijwerken op openbare dashboards zoals DefiLlama – een mate van transparantie die de meeste door durfkapitaal gefinancierde startups nooit aan buitenstaanders bieden.
Waar die inkomsten naartoe gaan, is het deel dat er echt toe doet als je afweegt of je hier iets wilt opbouwen. Ongeveer 97 tot 99% van de protocolvergoedingen van Hyperliquid wordt rechtstreeks gebruikt voor de aankoop van HYPE op de open markt via wat het protocol zijn ‘Assistance Fund’ noemt. Via dat mechanisme zijn al meer dan 41 miljoen tokens, ter waarde van meer dan $1 miljard, teruggekocht en vernietigd. Inkomsten uit vergoedingen leiden direct tot een vermindering van het tokenaanbod volgens een openbaar, on-chain schema, wat functioneert als een aandeleninkoop die iedereen kan verifiëren zonder te hoeven wachten op een aandeelhoudersstemming.
Hyperliquid is niet het enige bewijs dat dit werkt. GMX, een veel kleinere gedecentraliseerde beurs voor perpetuals die draait op Arbitrum en Avalanche, haalt nog steeds ongeveer $35 miljoen per jaar aan vergoedingen binnen op een fractie van het volume van Hyperliquid, waarbij 27% daarvan elke week rechtstreeks aan token-stakers wordt uitbetaald. Dat is een stabiele, terugkerende cashflow op een protocol met een totale waarde van ongeveer 175 miljoen dollar, het bewijs dat het model echte inkomsten genereert zonder dat het de grootste beurs ter wereld hoeft te zijn.
Het wordt pas echt interessant voor een ontwikkelaar als het gaat om schaalvergroting. Toen HIP-3 Hyperliquid toestond een olie-perpetual te noteren, schoot het handelsvolume op die ene markt volgens TD Securities tijdens drie weekenden, in de nasleep van een geopolitieke crisis, omhoog van 25 miljoen dollar naar meer dan 550 miljoen dollar. Een nieuwe markt ging live en genereerde onmiddellijk inkomsten uit vergoedingen, zonder dat er nieuwe infrastructuur nodig was om dit mogelijk te maken. Alles bij elkaar is dat de echte aantrekkingskracht voor een oprichter: een vergoedingsmodel met openbare, verifieerbare inkomsten, bewezen op meer dan één schaal, dat groeit telkens wanneer een nieuwe markt wordt geactiveerd.
Het cruciale verschil
"Gedecentraliseerd genoeg om vrijgesteld te zijn" en "gedecentraliseerd genoeg om een daadwerkelijke toetsing door een toezichthouder te doorstaan" zijn twee verschillende maatstaven, en de kloof daartussen wordt aan beide zijden van de Atlantische Oceaan tegelijk kleiner. Een DEX bouwen die op de lange termijn standhoudt, betekent vandaag de dag een structuur opzetten die zichzelf kan verdedigen onder welke definitie dan ook die in de toekomst wordt gehanteerd, en niet onder de definitie die een jaar geleden nog veilig leek.
Als de EU al 174 MiCA-vergunningen heeft afgegeven, waarom staan er dan slechts 14 daadwerkelijke cryptobeurzen op de lijst?
Lees nu: MiCA ontrafeld: 174 geregistreerde CASP’s, maar slechts 14 mogen een gecentraliseerde cryptobeurs (CEX) exploiteren?

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.