전 세계 트레이더들에게 인가된 중개업체를 거치지 않고도 사실상 모든 자산에 대해 레버리지 포지션을 개설할 수 있는 기능을 제공하는 것, 이것이 바로 퍼페추얼 DEX 플랫폼이 내세우는 약속입니다. Hyperliquid와 GMX와 같은 플랫폼들이 엄청난 성공과 인기를 얻으면서, 사람들은 이러한 기업들이 뒤에서 어떻게 운영되고 있는지 궁금해할 수 있습니다.
‘Hyperliquid’ 제작 뒷이야기: 영구적 DEX 구축법
작성자

공유
LegalBison은 핀테크 및 디지털 자산 프로젝트의 규제 구조를 전문으로 하는 글로벌 부티크 법률·비즈니스 서비스 기업이자 인가받은 기업 서비스 제공업체(CSP)입니다. 공동 창립자이자 전무 이사인 아론 글라우버만(Aaron Glauberman), 빅토르 유스킨(Viktor Juskin), 사비르 알리예프(Sabir Alijev)가 Bitcoin.com News를 통해 전문적인 통찰력을 공유합니다.
영구 DEX 창업자에게 회사가 어디에 등록되어 있는지 물어보면, 대개 어깨를 으쓱하거나 케이맨 제도에 있는 재단의 명판 주소만 알려주는 경우가 많습니다. 이는 규제 당국이 아직 따라잡지 못하고 있는 비즈니스 모델에 대한 기본적인 대응 방식입니다. 2026년 현재, 세 곳의 규제 당국이 이를 완전히 다른 방식으로 다루고 있으며, 창업자가 결국 어떤 규제 당국과 마주하게 되느냐에 따라 사업 운영 방식의 거의 모든 것이 달라집니다. 하이퍼리퀴드(Hyperliquid)를 예로 들어 봅시다. 이 플랫폼은 전체 탈중앙화 영구선물 거래의 약 절반을 처리하며, 출시 이후 4조 달러 이상의 거래량을 기록했습니다. 하지만 탈중앙화 플랫폼은 여전히 전체 영구선물 시장의 약 10분의 1에 불과합니다. 나머지는 해외 중앙화 거래소에 집중되어 있는데, 이는 마침 미국 규제 당국이 현재 자국으로 다시 유치하려 애쓰고 있는 유동성과 정확히 일치합니다. 그렇다면 이런 비즈니스는 실제로 어떻게 구축되며, 규제 당국이 주목하기 시작하면 어떤 일이 벌어질까요?
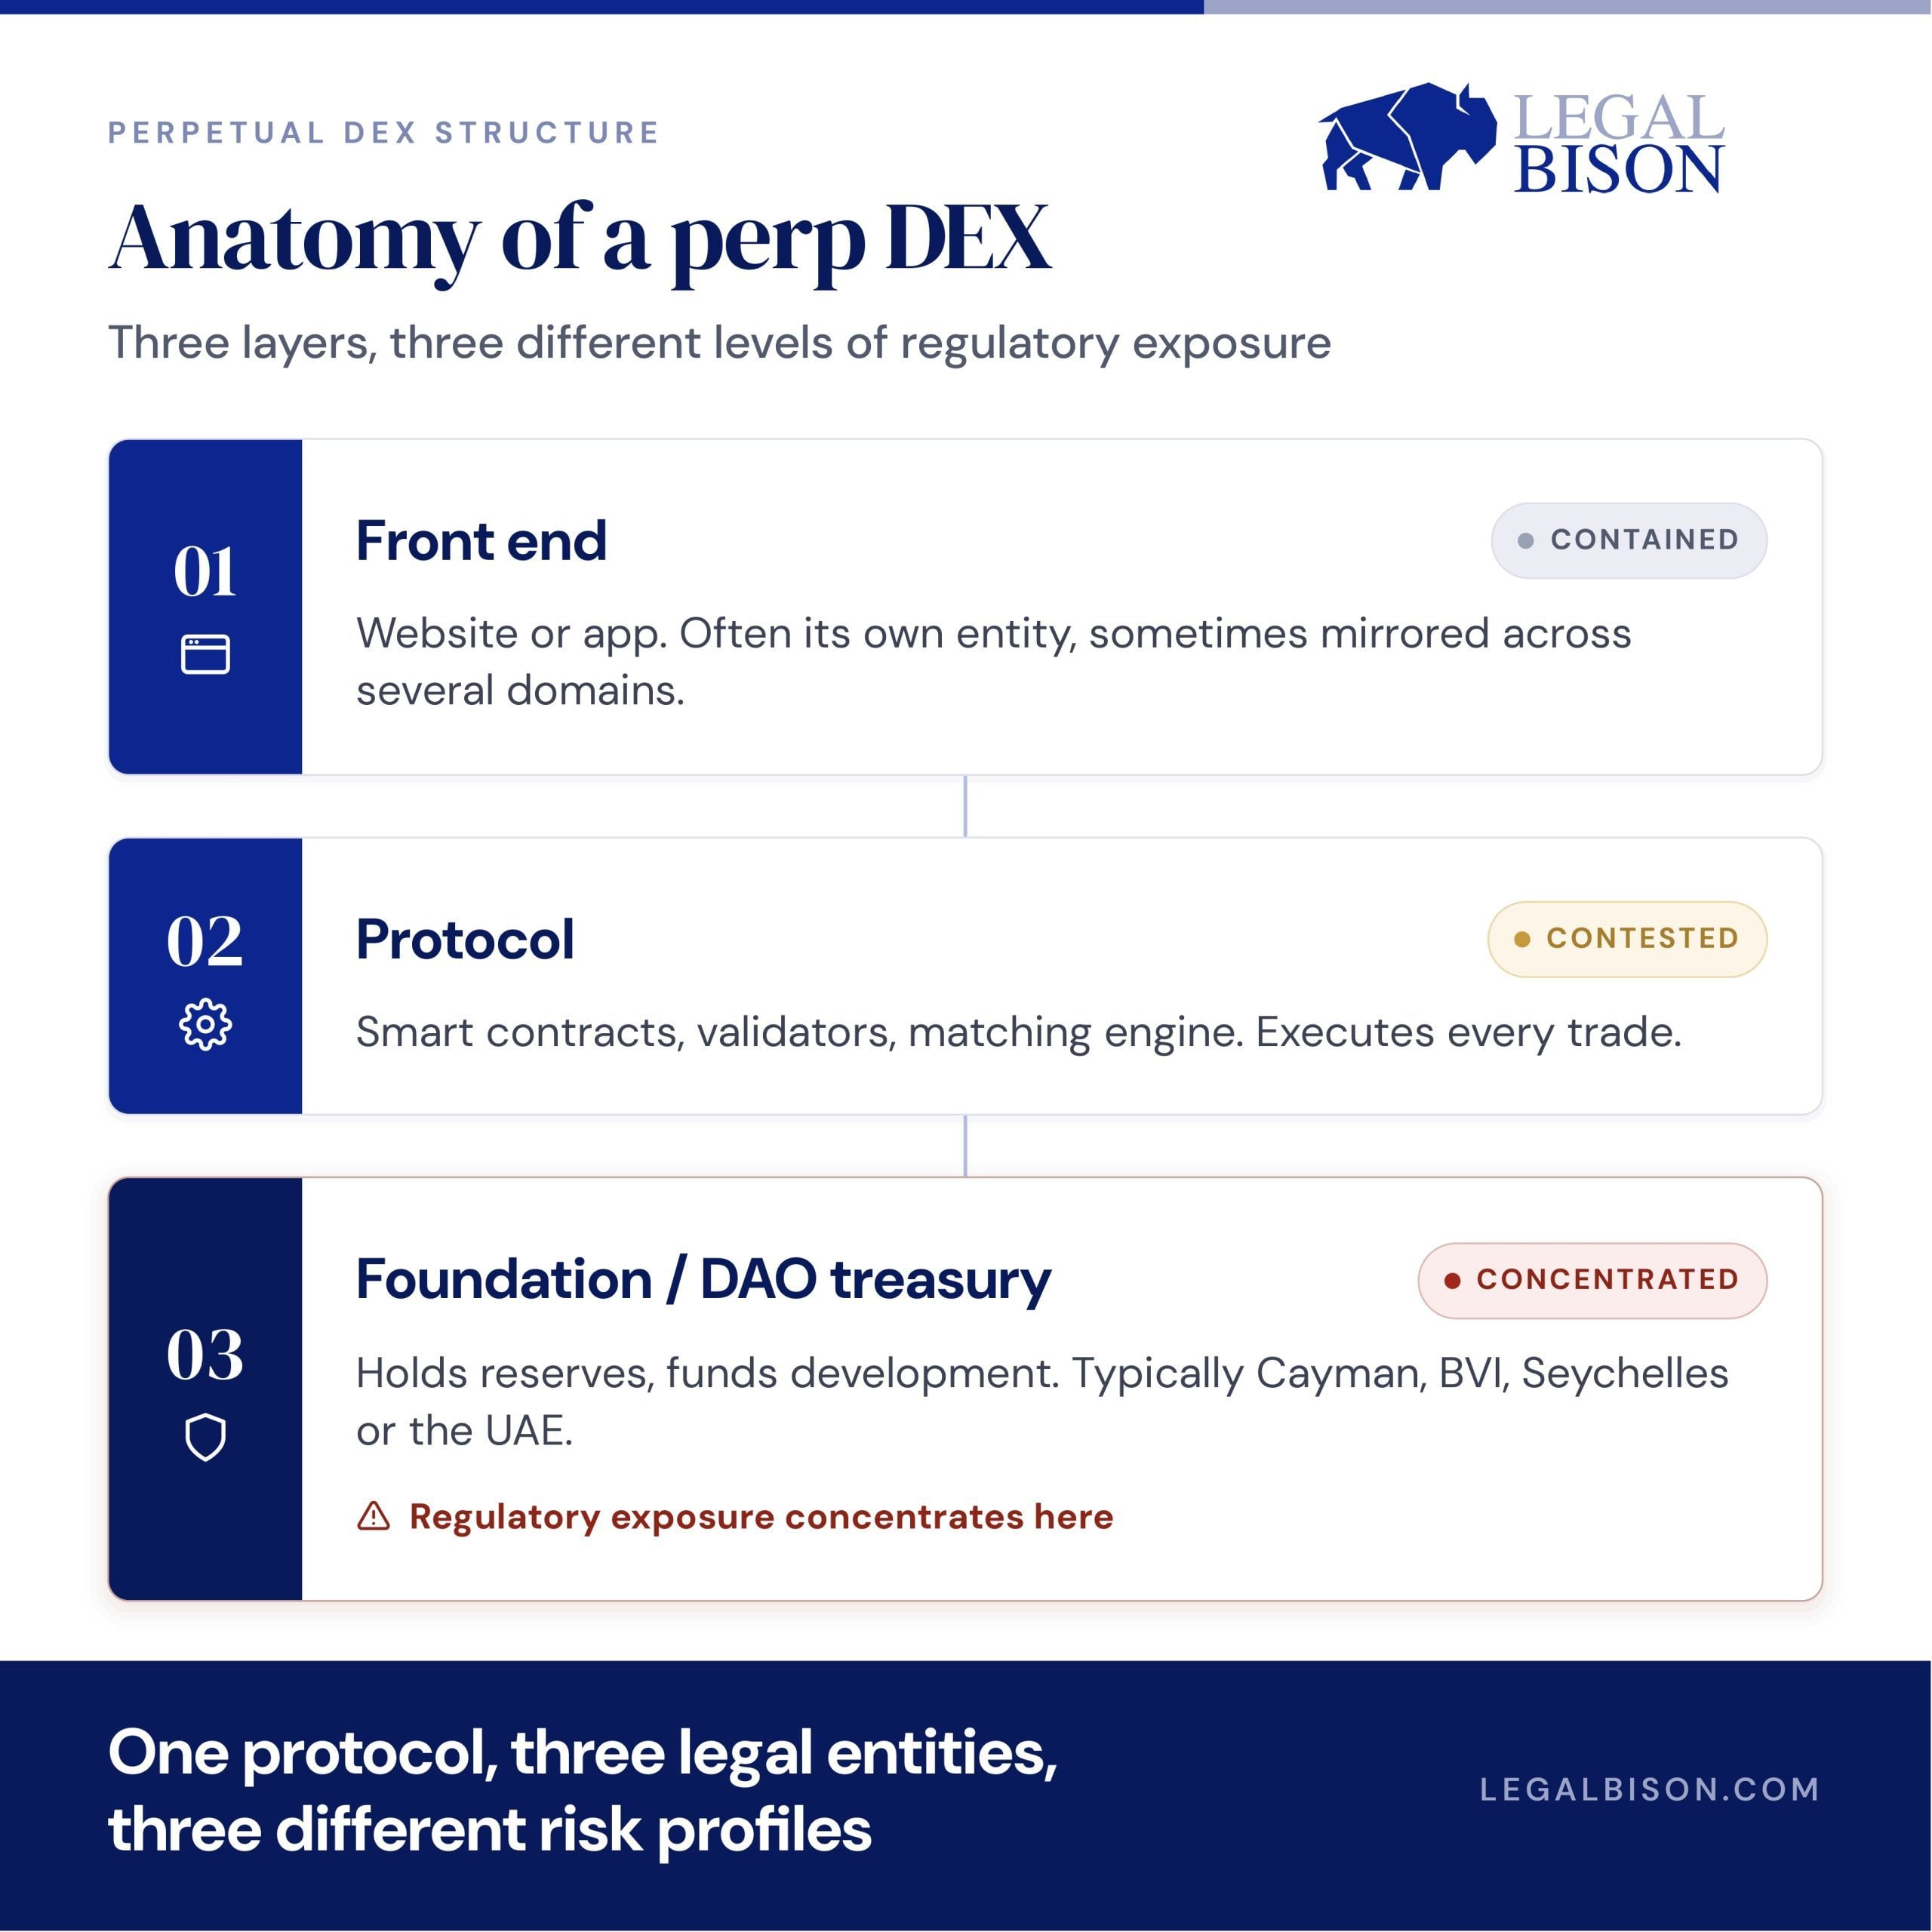
퍼프 DEX의 구조
영구선물 DEX는 법적·기술적으로 서로 다른 여러 계층으로 구성될 수 있습니다. 사용자 인터페이스, 기반 프로토콜 및 검증자 인프라, 그리고 경우에 따라 개발과 거버넌스를 지원하는 재단, DAO 또는 재무 부서 등이 포함됩니다. 각 계층은 서로 다른 구조에 위치할 수 있으며, 재단이나 재무부 계층이 존재할 경우, 대개 회사법이 완화된 곳이자 퍼페추얼 상품에 특화된 라이선스 제도가 없는 케이맨 제도, BVI, 세이셸, 또는 최근에는 UAE와 같은 곳에 위치합니다.
 Hyperliquid는 타사의 블록체인 공간을 임대하는 대신 자체 블록체인을 구축함으로써 다른 업체들보다 한 걸음 더 나아갔습니다. 이 회사의 HIP-3 기능을 통해 누구나 가격 피드가 제공되는 거의 모든 자산(원유, 금, 심지어 기업공개(IPO) 전 주식까지)을 대상으로 허가 없이 시장을 개설할 수 있습니다. 이러한 설계 선택은 매우 중요합니다. 시장 생성을 특정 기업의 손아귀에서 벗어나게 하는 것은, 대서양 양측의 규제 당국이 현재 어떤 것이 진정한 탈중앙화(decentralized)에 해당하는지 판단하는 데 사용하는 핵심 기준입니다.
세 가지 길, 세 가지 매우 다른 규칙
이러한 구조가 마련된 후에도 창업자는 규제 당국과 어떻게 대응할지 선택해야 하며, 각 옵션은 저마다의 방식으로 속도와 장기적인 안전성 사이에서 절충점을 찾아야 합니다.
CFTC를 통한 절차
2026년 5월 29일, CFTC는 KalshiEX가 규제 대상인 미국 거래소에 최초의 현금 결제형 비트코인 퍼페추얼을 상장하도록 허용했으며, 퍼페추얼을 스왑이 아닌 선물로 분류했습니다. 이제 모든 신규 상장 건은 사례별로 검토되며, 실질적인 위험 관리 및 시장 감시 체계가 마련되어 있음을 입증해야 합니다. 이는 합법적인 온프레미스 경로이지만, 규제 대상 파생상품 시장이 요구하는 모든 요건—모든 계정에 대한 신원 확인, 레버리지 상한선, 변동성 통제 등—을 수반합니다. 바로 이러한 요소들이 허가 없이 운영되는 DEX가 피하기 위해 만들어진 것들입니다. 또한 이 결정은 논란의 대상이 되고 있습니다. CME 그룹은 이러한 승인 결정과 관련해 CFTC를 상대로 소송을 제기했으며, 당국이 칼시와 코인베이스가 암호화폐 영구선물을 상장하도록 허용한 것은 권한을 남용한 것이라고 주장하고 있다. 이 분쟁은 여전히 연방 법원에서 진행 중이다.
유럽의 탈중앙화 면제 조항 활용
EU의 암호화폐 규제 지침인 MiCA는 “중개자 없이 완전히 탈중앙화된 방식으로” 제공되는 모든 것을 규제 대상에서 제외합니다. 하지만 영구 DEX의 경우, 이 면제 조항은 전체 상황의 일부만을 다룹니다. 영구 계약은 기존 EU 증권 및 시장 규정에 따라 여전히 금융 상품이나 파생상품으로 분류될 수 있으며, 이러한 분류는 플랫폼이 어떻게 구축되었는지와 무관하게 적용됩니다. 프로토콜이 트레이더에게 실제로 제공하는 서비스가 무엇이냐에 따라, 탈중앙화 여부와 별개로 별도의 의무가 발생할 수 있습니다. 브뤼셀은 탈중앙화 기준을 더 정밀하게 확정하기 위해 2026년 8월 31일까지 의견 수렴 절차를 진행 중이며, 무기한 계약도 이 검토 대상에 확실히 포함되지만, 파생상품 분류 문제는 별도의 절차로 진행되고 있습니다. 아직까지 EU 규제 당국 중 어느 곳도 DEX 프론트엔드를 대상으로 조치를 취한 적은 없지만, 이 두 가지 미해결 사안이 있는 한 그 공백이 영원히 지속되지는 않을 것이다.
해외 설립
여전히 가장 빠른 선택지이며, 여전히 가장 일반적인 방법입니다. 하지만 해외 설립은 규제 위험을 없애는 것이 아니라 단지 다른 곳으로 옮길 뿐입니다. 토큰을 발행하거나, 자금을 관리하거나, 법정화폐 입출금 서비스를 운영하는 재단은 등록된 장소와 관계없이 여전히 자금세탁방지(AML) 및 보고 의무를 지며, 특정 국가에 서비스를 제공하는 프론트엔드는 프로토콜 자체가 어디에 위치하든 현지 라이선스 문제를 야기할 수 있습니다. 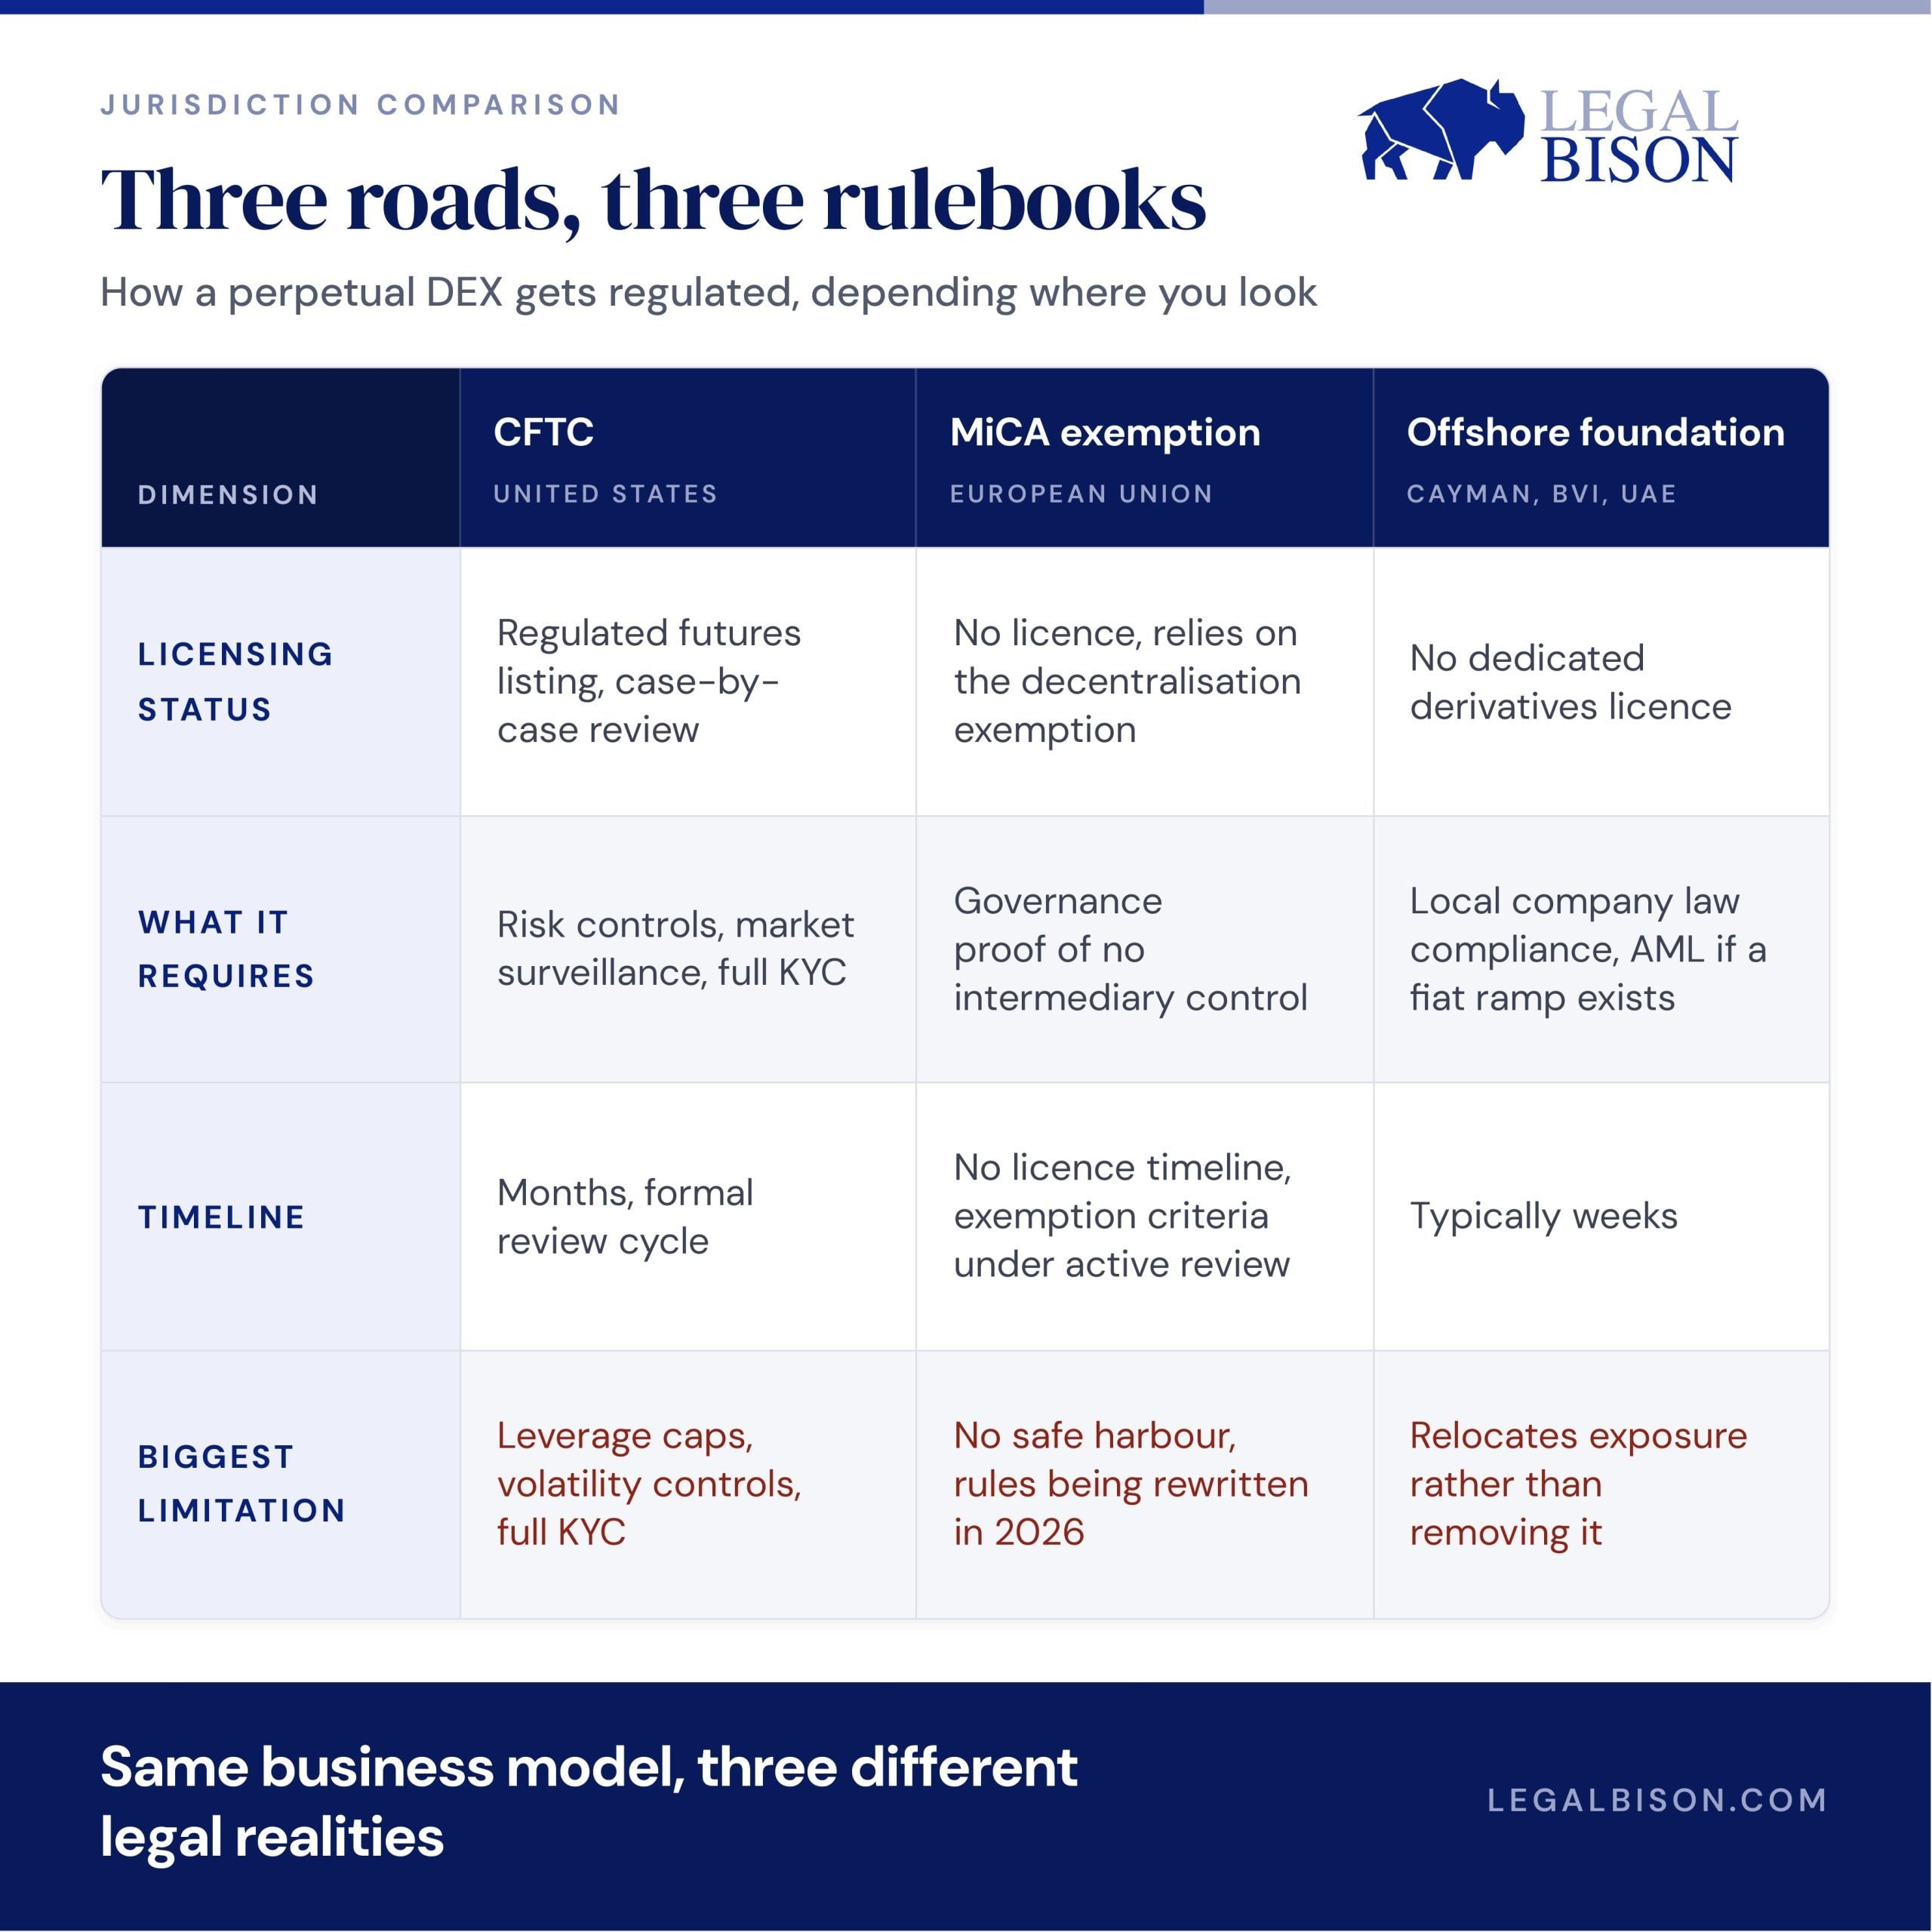
실제로 필요한 절차와 소요 시간
CFTC 절차를 따르는 것은 가장 느리고 서류 작업이 가장 많은 방법입니다: 공시, 감시 시스템, 제품이 출시되기 전까지 수개월이 걸리는 공식 검토, 그리고 그 이후의 지속적인 규정 준수 등이 필요합니다. EU 경로는 현재 진정으로 완전히 탈중앙화된 프로토콜에 대해 라이선스가 필요하지 않습니다. 이는 처음에는 훌륭하게 들리지만, 안전망도 없다는 사실과 그 면제 자격을 유지하기 위한 규칙이 현재 재작성되고 있다는 점을 깨닫게 되면 이야기가 달라집니다. 역외 지역은 가장 빠르며, 때로는 불과 몇 주면 충분하지만, 이를 출발점이 아닌 영구적인 보호막으로 여기는 창업자들은 특정 관할권이 입장을 바꿀 때 당황하는 경우가 많습니다.
자금은 실제로 어디서 오는가
자금 조달 금리는 롱 포지션과 숏 포지션이 서로 교환하는 주기적인 지불금으로, 이를 통해 계약 가격이 현물 가격에 밀착되도록 유지됩니다. 프로토콜은 이러한 이체를 중개할 뿐, 자금을 보유하지는 않습니다. 프로토콜이 실제로 벌어들이는 수익은 매 매매 개시 및 청산 시 부과되는 거래 수수료이며, 하이퍼리퀴드(Hyperliquid)의 HIP-3와 같이 허가 없이 상장할 수 있는 플랫폼을 기반으로 구축된 경우, 새로운 시장을 처음 개설할 때 발생하는 수수료라는 두 번째 수익원이 추가됩니다.
창업자들이 주목해야 할 수치가 있습니다. 하이퍼리퀴드는 2026년 6월 30일 기준 누적 프로토콜 수익이 10억 달러를 돌파했으며, 이는 1분기 거래량만 약 4,920억 달러에 달한 데 따른 결과로, 거래량 기준으로 코인베이스에 이어 2위를 차지할 만큼 충분한 규모입니다. 이는 프로토콜이 이미 징수한 금액이며, DefiLlama와 같은 공개 대시보드에서 이 수치가 실시간으로 업데이트되는 것을 확인할 수 있습니다. 이는 벤처 자본을 지원받는 대부분의 스타트업이 외부인에게 절대 공개하지 않는 수준의 투명성입니다. 이 플랫폼에서 사업을 구축할지 여부를 고민하고 있다면, 그 수익이 어디로 흘러가는지가 실제로 중요한 부분입니다. Hyperliquid의 프로토콜 수수료 중 약 97~99%는 프로토콜이 ‘어시스턴스 펀드(Assistance Fund)’라고 부르는 기금을 통해 공개 시장에서 HYPE 토큰을 매입하는 데 직접 사용됩니다. 이 메커니즘을 통해 이미 4,100만 개 이상의 토큰(10억 달러 이상 상당)을 재매입하여 소각했습니다. 수수료 수익은 공개된 온체인 일정에 따라 직접 토큰 공급량 감소로 이어지며, 이는 주주 투표를 기다릴 필요 없이 누구나 확인할 수 있는 주식 환매와 같은 방식으로 작동합니다.
이 방식이 효과적이라는 증거는 하이퍼리퀴드뿐만이 아닙니다. 아비트럼(Arbitrum)과 아발란체(Avalanche)에서 운영되는 훨씬 작은 규모의 탈중앙화 영구선물 거래소인 GMX는 하이퍼리퀴드의 거래량의 극히 일부에 불과함에도 불구하고 여전히 연간 약 3,500만 달러의 수수료를 벌어들이고 있으며, 이 중 27%는 매주 토큰 스테이커들에게 직접 지급됩니다. 이는 총 잠금 가치(TVL)가 약 1억 7,500만 달러에 달하는 프로토콜에서 발생하는 꾸준하고 반복적인 현금 흐름으로, 이 모델이 세계 최대 거래소가 아니더라도 실질적인 수익을 창출할 수 있음을 증명합니다.
확장 사례는 개발자에게 있어 진정으로 흥미로운 부분입니다. TD Securities에 따르면, HIP-3를 통해 하이퍼리퀴드가 원유 영구선물 상품을 상장했을 때, 지정학적 긴장이 고조되던 기간 동안 단 3주말 만에 해당 단일 시장의 거래량이 2,500만 달러에서 5억 5,000만 달러 이상으로 급증했습니다. 새로운 시장이 출시되자마자 수수료 수익이 발생했으며, 이를 위해 별도의 인프라 구축이 필요하지 않았습니다. 종합해 보면, 이것이 바로 창업자에게 제시되는 실질적인 매력 포인트입니다. 공개적이고 검증 가능한 수익을 창출하며, 다양한 규모에서 그 효과가 입증되었고, 새로운 시장이 개설될 때마다 성장하는 수수료 모델입니다.
핵심적인 차이점
“규제 면제를 받을 만큼 충분히 탈중앙화되었다”는 것과 “규제 당국이 실제로 테스트해도 살아남을 만큼 충분히 탈중앙화되었다”는 것은 서로 다른 기준이며, 대서양 양쪽에서 이 둘 사이의 격차가 동시에 좁혀지고 있다. 오늘날 영구적인 DEX를 구축한다는 것은 1년 전에는 안전해 보였던 정의가 아니라, 앞으로 어떤 정의가 적용되더라도 스스로를 방어할 수 있는 구조를 구축하는 것을 의미합니다.
EU가 이미 174건의 MiCA 라이선스를 발급했다면, 왜 목록에 실제 암호화폐 거래소는 14곳밖에 없는 것일까?
지금 읽기: MiCA 해설: 등록된 CASP는 174곳이지만, 중앙화 암호화폐 거래소(CEX)를 운영할 수 있는 곳은 단 14곳뿐?

이 기사는 AI를 사용하여 영어에서 번역되었습니다. 영어 원본이 권위 있는 출처이며, 자동 번역에는 특히 법률 및 규제 용어에서 부정확한 내용이 포함될 수 있습니다.