Un comité d’indice privé qui ne touche jamais aux liquidités des investisseurs peut néanmoins déclencher des transactions boursières se chiffrant en milliards de dollars. Une nouvelle étude du Bitcoin Policy Institute indique que le test proposé par MSCI pourrait exclure Strategy, Metaplanet et Yellow Cake, détenteur d’uranium, des principaux indices, tandis qu’une estimation antérieure évaluait les ventes potentielles de Strategy à 2,8 milliards de dollars, rien que pour les fonds liés à MSCI. Le hic, c’est que le nouveau critère de sélection de MSCI repose sur les « actifs d’exploitation », une catégorie qui, selon le rapport, n’est définie ni par les normes comptables américaines (US GAAP) ni par les normes IFRS.
Une règle de MSCI met la stratégie en péril, selon un rapport du Bitcoin Policy Institute
ÉCRIT PAR

PARTAGER
Points clés
- Les simulations de retrait d’indices réalisées par MSCI concernent Strategy, Metaplanet et Yellow Cake.
- JPMorgan a estimé que le retrait de l’indice MSCI pourrait entraîner 2,8 milliards de dollars de ventes de Strategy.
- Selon le Bitcoin Policy Institute, MSCI s’attend à une décision d’ici le 16 octobre.
Le comité discret de Wall Street peut faire bouger des milliards
Votre fonds indiciel « passif » n’est pas aussi passif que son nom le laisse entendre. En amont, un fournisseur d’indices privé établit les règles qui déterminent quelles entreprises sont prises en compte dans l’indice, et ces décisions peuvent pousser les fonds à se précipiter pour acheter ou vendre des actions pour des milliards de dollars.
Mercredi, le Bitcoin Policy Institute, un groupe de réflexion non partisan et à but non lucratif basé à Washington, D.C., a levé le voile sur ce mécanisme dans un nouvel article rédigé par son directeur exécutif, Conner Brown, qui se concentre sur le test proposé par MSCI pour les « sociétés non opérationnelles ». Selon ce document, la simulation réalisée par MSCI elle-même exclurait Strategy, Metaplanet et Yellow Cake, une entreprise détenant de l’uranium physique.
Même dans les fonds passifs, quelqu’un choisit toujours la liste
L’article de M. Brown sur le sujet met en évidence des chiffres stupéfiants qui illustrent le pouvoir exercé par les fournisseurs d’indices. En juillet, les fonds indiciels détenaient 21 800 milliards de dollars, soit 53,9 % des actifs des fonds à long terme américains, contre 18 600 milliards de dollars pour les fonds gérés activement. D’ici 2025, les fonds indiciels détiendront 19 % du marché boursier américain. À lui seul, MSCI indique que 21 000 milliards de dollars sont indexés sur ses indices, dont 2 800 milliards de dollars dans des fonds indiciels cotés en bourse (ETF) qui les suivent directement.
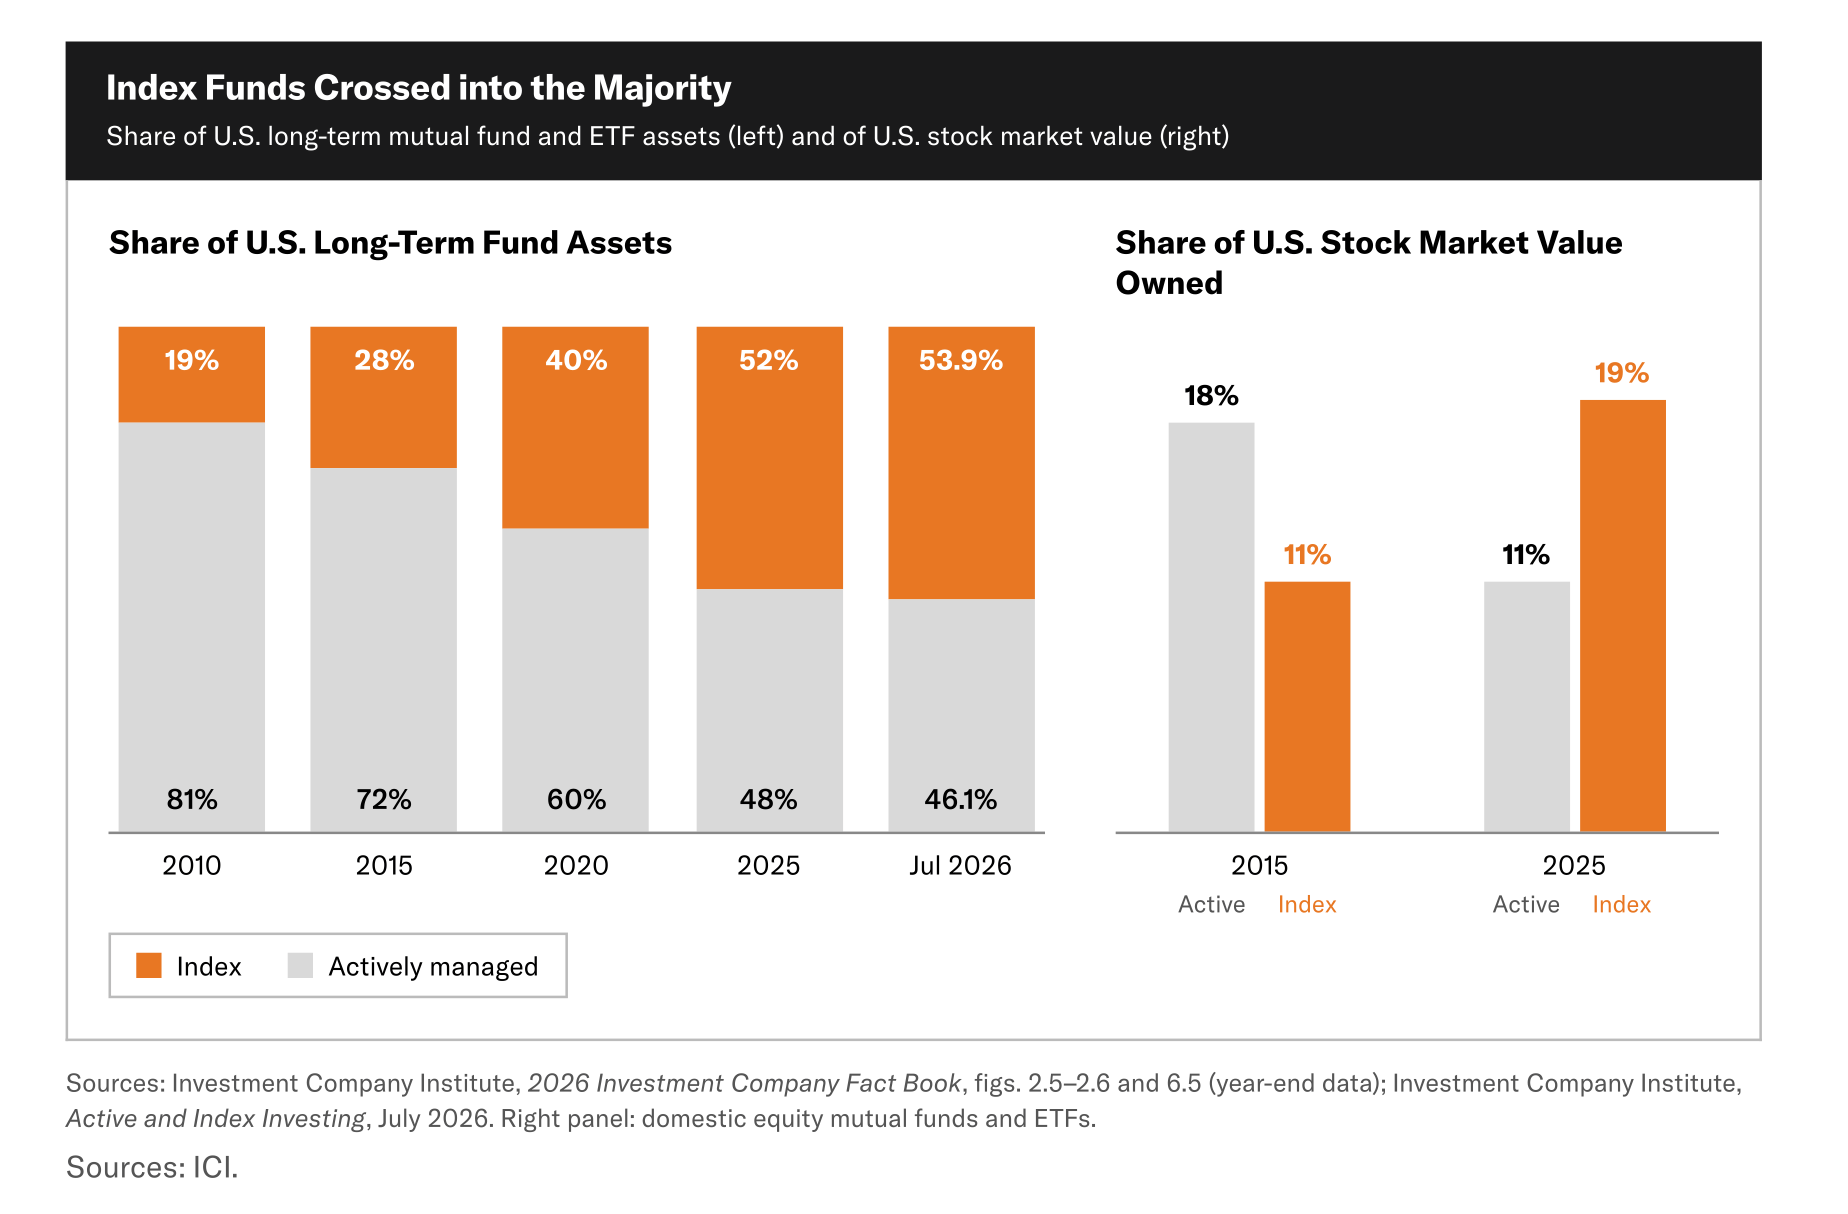
Cela nous amène à l’un des points les plus contre-intuitifs de l’étude de Brown. En réalité, ce n’est pas le fournisseur d’indices qui gère ces milliers de milliards, mais les gestionnaires de fonds. Pourtant, lorsqu’un fournisseur d’indices modifie la composition de son indice, les fonds conçus pour suivre cet indice de référence doivent généralement s’y adapter. Comme l’explique l’analyse de Brown, la société qui établit les règles ne touche jamais à l’argent des investisseurs, mais ses décisions peuvent néanmoins mettre en mouvement des milliards de dollars.
Ce mécanisme est devenu nettement moins théorique en 2025. L’auteur du Bitcoin Policy Institute raconte comment MSCI a proposé d’exclure les entreprises dont les actifs numériques représentaient au moins 50 % du total des actifs, ce qui plaçait directement la société de gestion de trésorerie spécialisée dans le bitcoin, Strategy, dans le collimateur. Les analystes de JPMorgan ont estimé que le retrait de Strategy pourrait entraîner environ 2,8 milliards de dollars de ventes de la part des fonds répliquant l’indice MSCI, un chiffre pouvant grimper à 8,8 milliards de dollars si d’autres fournisseurs d’indices emboîtaient le pas.
MSCI a finalement rejeté la proposition, mais Brown souligne ce qui s’est passé ensuite. La société a gelé les augmentations du nombre d’actions qu’elle prendrait en compte pour les entreprises concernées et a reporté les nouvelles admissions tout en préparant un examen plus approfondi.
La règle sur le bitcoin revient sous une autre forme
Sept mois plus tard, écrit M. Brown, MSCI est revenu avec un critère plus large qui ne visait plus spécifiquement le bitcoin (BTC) ni les actifs numériques par leur nom. La proposition d’août porte plutôt sur la question de savoir si une entreprise dispose de suffisamment d’« actifs d’exploitation ». Une entreprise qui ne satisfait pas au critère initial des 50 % doit passer cinq tests financiers supplémentaires et, si elle ne fait pas déjà partie de l’indice, peut être exclue après avoir échoué à quatre d’entre eux. Les composants existants bénéficient d’une marge de manœuvre et doivent généralement échouer à deux révisions annuelles consécutives avant d’être retirés.
C’est là que Brown voit un problème fondamental. Son article indique que les « actifs d’exploitation » ne constituent pas une catégorie comptable normalisée selon les normes comptables américaines (US GAAP) ou internationales (IFRS), ce qui laisse à MSCI le soin de classer tout, depuis la trésorerie et les droits miniers jusqu’aux travaux de construction inachevés, en passant par la propriété intellectuelle et les participations stratégiques, avant même que les calculs puissent commencer.
Brown s’attarde également sur la comptabilisation du bitcoin par Strategy. La société a déclaré 22,8 milliards de dollars de pertes d’exploitation liées au bitcoin au cours du premier semestre 2026, contre 195 millions de dollars pour ses autres charges d’exploitation. Si l’on prenait en compte ces chiffres tels que Strategy les a déclarés, soutient Brown, l’un des signaux d’alerte de MSCI ne se serait pas déclenché. Le document de 23 pages affirme que pour parvenir au résultat simulé par MSCI, il faut donc procéder à un reclassement analytique que la consultation ne divulgue pas.
Le rebondissement sur l’uranium fait tout basculer
L’argumentation de Brown devient nettement plus étrange dès lors que le bitcoin sort du tableau. Les exclusions simulées par MSCI incluent également Yellow Cake, une entreprise détenant de l’uranium physique. Le document du Bitcoin Policy Institute applique ensuite la méthodologie proposée à d’autres secteurs à forte intensité capitalistique, illustrant comment cette même logique pourrait s’appliquer à des entreprises construisant des satellites ou à une grande mine de lithium américaine.
Selon une interprétation plausible examinée par Brown, AST Spacemobile pourrait déclencher quatre des critères d’alerte de MSCI et être potentiellement exclue en tant que nouvelle entrée dans l’indice. Lithium Americas offre un exemple encore plus frappant. L’entreprise développe le projet de lithium Thacker Pass dans le Nevada, et l’analyse de Brown révèle qu’elle pourrait également déclencher quatre critères d’alerte.
Lithium Americas a déclaré 3,54 milliards de dollars d’actifs en juin, dont 2,09 milliards de dollars en concessions minières, installations et équipements. Pourtant, l’étude de Brown montre comment une interprétation restrictive de la proposition de MSCI pourrait faire apparaître une mine encore en construction comme « non opérationnelle », précisément parce que sa construction est coûteuse, qu’elle n’a pas encore commencé à générer des revenus et qu’elle dépend fortement de financements extérieurs. En d’autres termes, plus le projet inachevé est de grande envergure, plus la situation comptable peut paraître étrange.
MSCI devrait se prononcer au plus tard le 16 octobre, les modifications adoptées devant être intégrées à sa révision de l'indice de novembre, prévue vers le 1er décembre. L'article de Brown part du cas des sociétés détenant des bitcoins en trésorerie, mais son argumentation aboutit finalement à une portée bien plus large. Lorsque des milliers de milliards de dollars suivent mécaniquement un indice, la définition de ce qui constitue une entreprise en activité est tout sauf théorique.

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.