Un nouveau rapport du Fonds monétaire international (FMI) indique que la tokenisation pourrait transformer les marchés mondiaux des capitaux, mais souligne que la fragmentation des infrastructures, le manque de liquidité et les risques pour la stabilité financière continuent d’entraver son adoption à grande échelle.
Rapport du FMI: pourquoi la finance tokenisée peine à se développer
ÉCRIT PAR

PARTAGER
Points clés
- Le 8 octobre 2026, le FMI a indiqué que le volume quotidien des opérations de pension tokenisées avait atteint 350 milliards de dollars, un chiffre bien inférieur aux 13 000 milliards de dollars du marché américain.
- Plus de 50 % des transactions ont lieu en dehors des heures d'ouverture, mais l'isolement des réseaux risque de fragmenter davantage les marchés tokenisés.
- Le FMI a exhorté les régulateurs à adopter des règles neutres sur le plan technologique alors que l’adoption s’étend vers des marchés mondiaux atteignant 300 000 milliards de dollars.
Petite échelle, domination de niches
La tokenisation promet de transformer les marchés financiers mondiaux grâce à des échanges 24 heures sur 24, 7 jours sur 7, à la propriété fractionnée et à des délais de transaction réduits, mais des obstacles structurels majeurs et des risques émergents pour la stabilité financière freinent actuellement son développement, selon un rapport publié par le Fonds monétaire international.
Dans un nouveau rapport, accompagnant un chapitre analytique du « Rapport sur la stabilité financière mondiale » d’octobre 2026, les experts du FMI ont exposé les conditions nécessaires pour que les marchés financiers tokenisés passent d’un secteur de niche fragmenté à un moteur financier incontournable.
Selon ces experts, la tokenisation promet de regrouper en une seule étape unifiée les processus de messagerie, de compensation et de règlement, qui comportent actuellement plusieurs étapes. Ils soulignent toutefois que son adoption reste aujourd’hui limitée par rapport à la finance traditionnelle.
Pour étayer cette affirmation, le rapport met en avant l’activité tokenisée dans le cadre des accords de pension (ou « repos »), dont le volume quotidien de transactions se situe en moyenne entre 300 et 350 milliards de dollars. Le crédit tokenisé, les fonds monétaires et les actions représentent un volume supplémentaire de 65 milliards de dollars.
En revanche, le marché américain traditionnel des pensions livrées traite à lui seul environ 13 000 milliards de dollars par jour, tandis que les marchés financiers mondiaux détiennent plus de 300 000 milliards de dollars d’actifs totaux. De plus, l’activité est fortement concentrée aux États-Unis et dans certains centres offshore, tandis que les plateformes de négociation restent isolées sur des réseaux incompatibles.
Demande des investisseurs face à une faible liquidité
Malgré des volumes globaux faibles, le rapport reconnaît que les investisseurs s’intéressent de plus en plus aux fonctionnalités propres aux registres tokenisés, telles que la négociation 24 heures sur 24. Les données indiquent que plus de 50 % du volume de négociation sur les marchés tokenisés a lieu en dehors des heures d’ouverture traditionnelles des marchés.
Environ 80 % des transactions sur actions tokenisées analysées ont été exécutées pour des montants inférieurs à une action entière, ce qui indique que les investisseurs particuliers adoptent la tokenisation. Parallèlement, les rendements du jour au lendemain sur les actions tokenisées sont intégrés dans les cours d’ouverture des actions traditionnelles peu après l’ouverture des marchés, ce qui montre que les plateformes tokenisées et traditionnelles réagissent aux mêmes informations fondamentales.
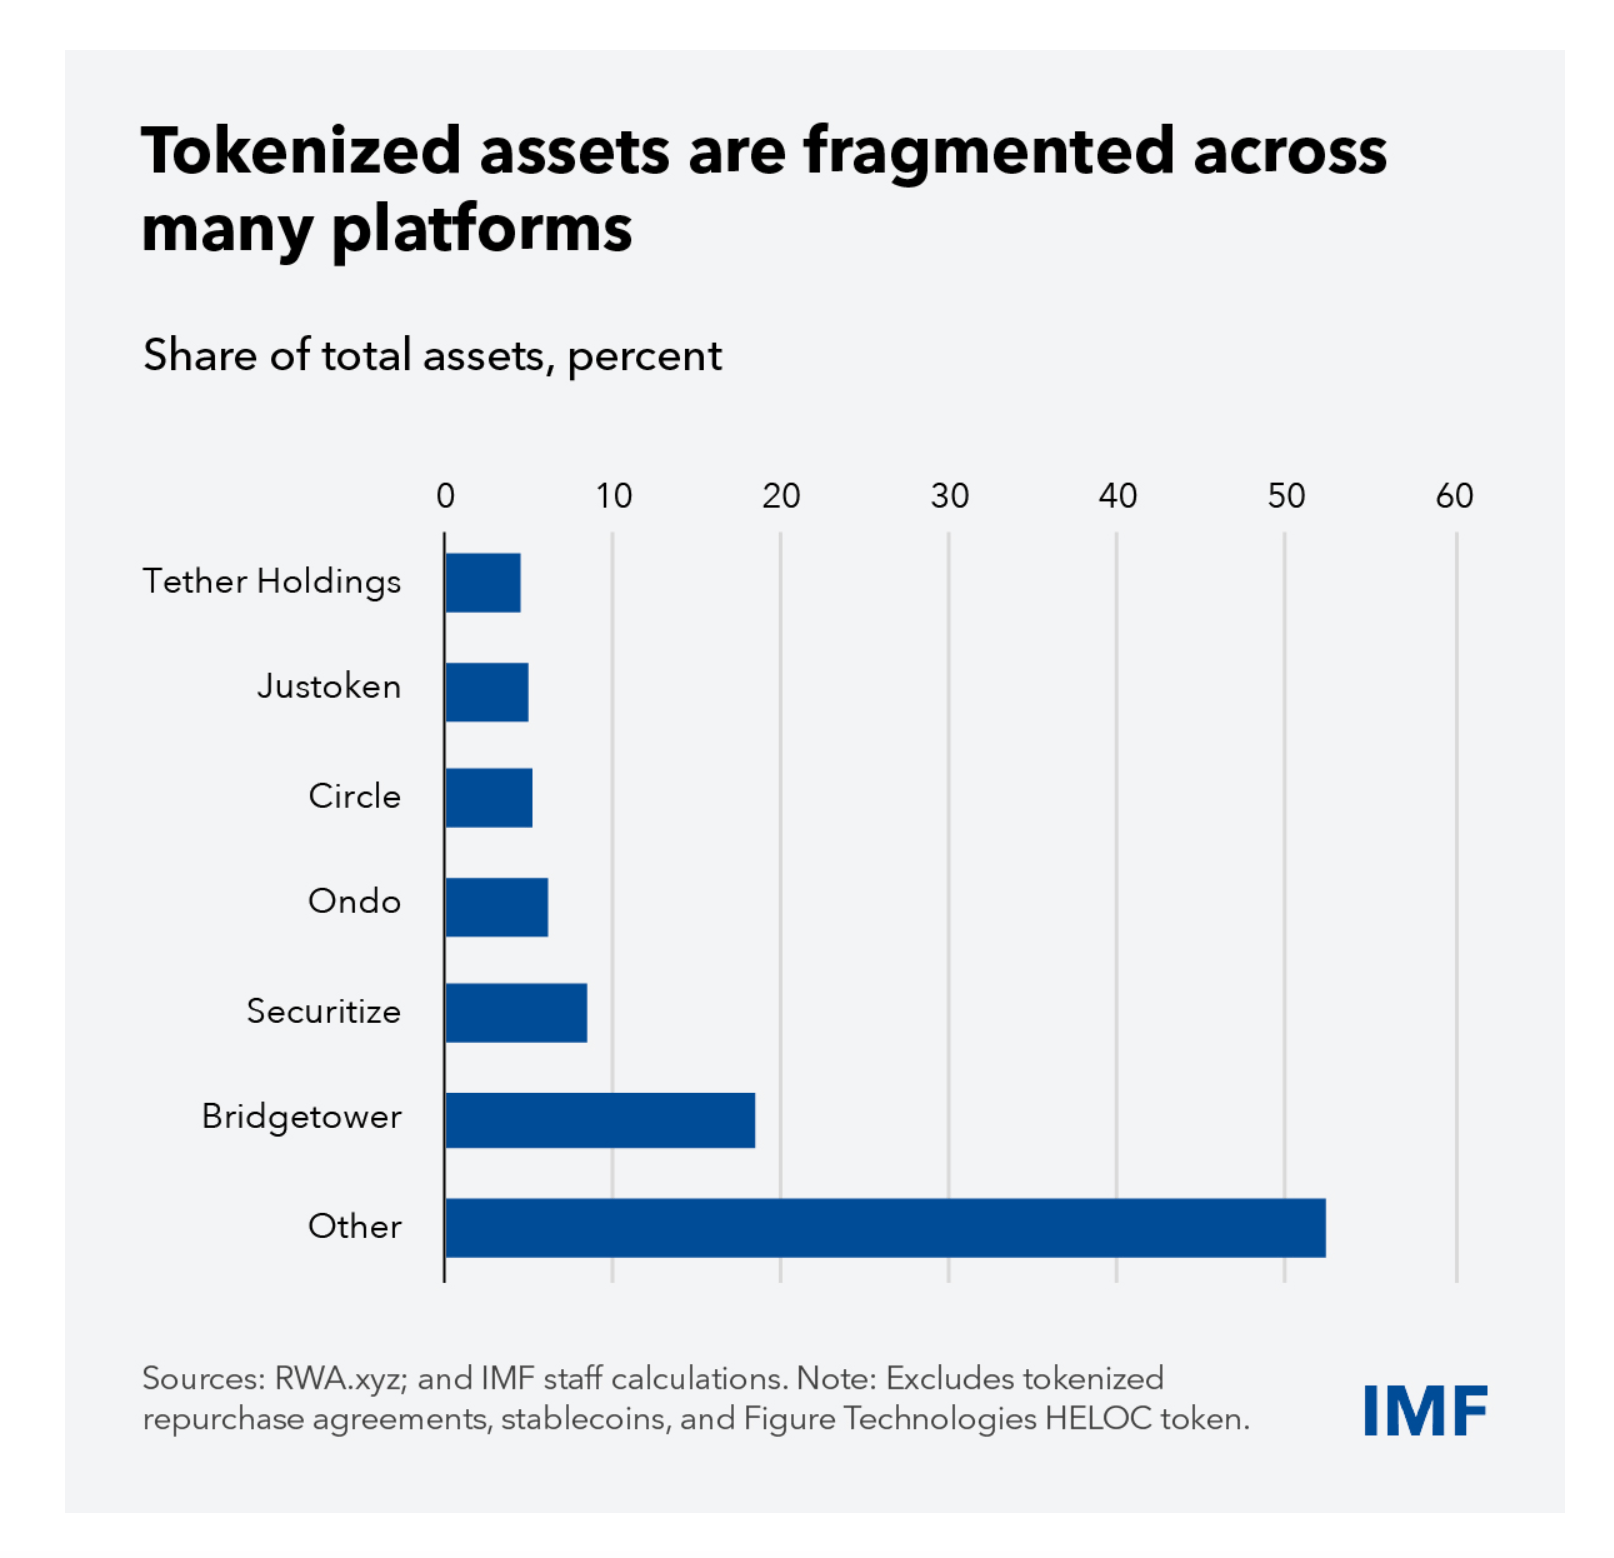 Malgré ces avantages, le FMI met en garde contre le fait que les marchés tokenisés souffrent actuellement d’une liquidité plus faible, d’une volatilité plus élevée et d’écarts de prix causés par la fragmentation des réserves de liquidité entre des réseaux blockchain disparates. Si les délais de règlement traditionnels génèrent des frictions et des coûts opérationnels, le FMI a fait valoir que ces mêmes délais ont historiquement fourni des marges de manœuvre essentielles pour la gestion de la liquidité et l’évaluation des risques. Le passage à un règlement instantané sur des registres connectés supprime ces marges de manœuvre et introduit de nouveaux canaux de transmission des risques. À mesure que la tokenisation prend de l’ampleur, elle pourrait accélérer la contagion, amplifier les risques, provoquer des ventes précipitées et des ruées vers la liquidité sur les réseaux interconnectés. Afin de permettre une croissance sûre sans freiner l’innovation, le FMI recommande une approche technologiquement neutre.
« Les pays devraient clarifier les droits juridiques liés aux actifs tokenisés, veiller à ce que les activités similaires soient réglementées de manière cohérente quelle que soit la technologie utilisée, et soutenir l’interopérabilité entre les plateformes tokenisées et les systèmes financiers traditionnels », a expliqué le FMI dans son rapport.
Les pays doivent évaluer en permanence les vulnérabilités découlant de l’interconnexion, de l’effet de levier et des demandes de liquidité instantanées, en veillant à ce que les normes de sécurité évoluent au même rythme que le volume du marché.
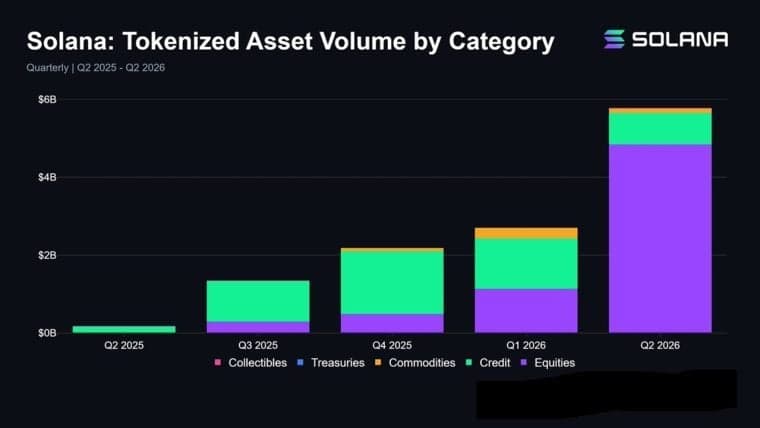
Les actions tokenisées représentent désormais un marché de 3,6 milliards de dollars, mais la croissance récente est très inégalement répartie entre les capitaux institutionnels et l'activité des particuliers.
Lire: Les actions tokenisées atteignent 3,6 milliards de dollars, tandis qu'Avalanche et Solana se partagent le marché

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.