Um comitê de índices privado, que nunca tem acesso ao dinheiro dos investidores, ainda assim pode gerar bilhões de dólares em negociações de ações. Um novo artigo do Bitcoin Policy Institute afirma que o teste proposto pela MSCI poderia excluir a Strategy, a Metaplanet e a Yellow Cake — detentora de urânio — dos principais índices, enquanto uma estimativa anterior apontava para vendas potenciais da Strategy no valor de US$ 2,8 bilhões apenas por parte de fundos vinculados à MSCI. O problema é que a nova triagem da MSCI se baseia em “ativos operacionais”, uma categoria que, segundo o artigo, não é definida nem pelos princípios contábeis dos EUA (US GAAP) nem pelas Normas Internacionais de Relatórios Financeiros (IFRS).
Regra da MSCI coloca estratégia em risco, afirma artigo do Bitcoin Policy Institute
ESCRITO POR

PARTILHAR
Principais conclusões
- As exclusões simuladas do índice pela MSCI incluem a Strategy, a Metaplanet e a Yellow Cake.
- O JPMorgan estimou que a exclusão da MSCI poderia gerar US$ 2,8 bilhões em vendas da Strategy.
- O Bitcoin Policy Institute afirma que a MSCI espera uma decisão até 16 de outubro.
O “Comitê Silencioso” de Wall Street pode movimentar bilhões
Seu fundo de índice “passivo” não é tão passivo quanto o rótulo sugere. Em algum ponto a montante, um provedor privado de índices define as regras que determinam quais empresas são consideradas parte do mercado, e essas decisões podem levar os fundos a se apressarem para comprar ou vender bilhões de dólares em ações.
Na quarta-feira, o Bitcoin Policy Institute — um think tank apartidário e sem fins lucrativos com sede em Washington, D.C. — revelou esse mecanismo em um novo artigo do diretor executivo Conner Brown, com foco no teste proposto pela MSCI para “empresas não operacionais”. A própria simulação da MSCI, de acordo com o artigo, excluiria a Strategy, a Metaplanet e a Yellow Cake, uma empresa que detém urânio físico.
Mesmo nos fundos passivos, ainda há quem escolha a lista
O artigo de Brown sobre o assunto apresenta números impressionantes que ilustram o poder exercido pelos provedores de índices. Em julho, os fundos de índice detinham US$ 21,8 trilhões, ou 53,9% dos ativos de fundos de longo prazo dos EUA, contra US$ 18,6 trilhões em fundos administrados ativamente. Até 2025, os fundos de índice detinham 19% do mercado de ações dos EUA. Só a MSCI afirma que US$ 21 trilhões têm seus índices como referência, incluindo US$ 2,8 trilhões em fundos de ações negociados em bolsa que os acompanham diretamente.
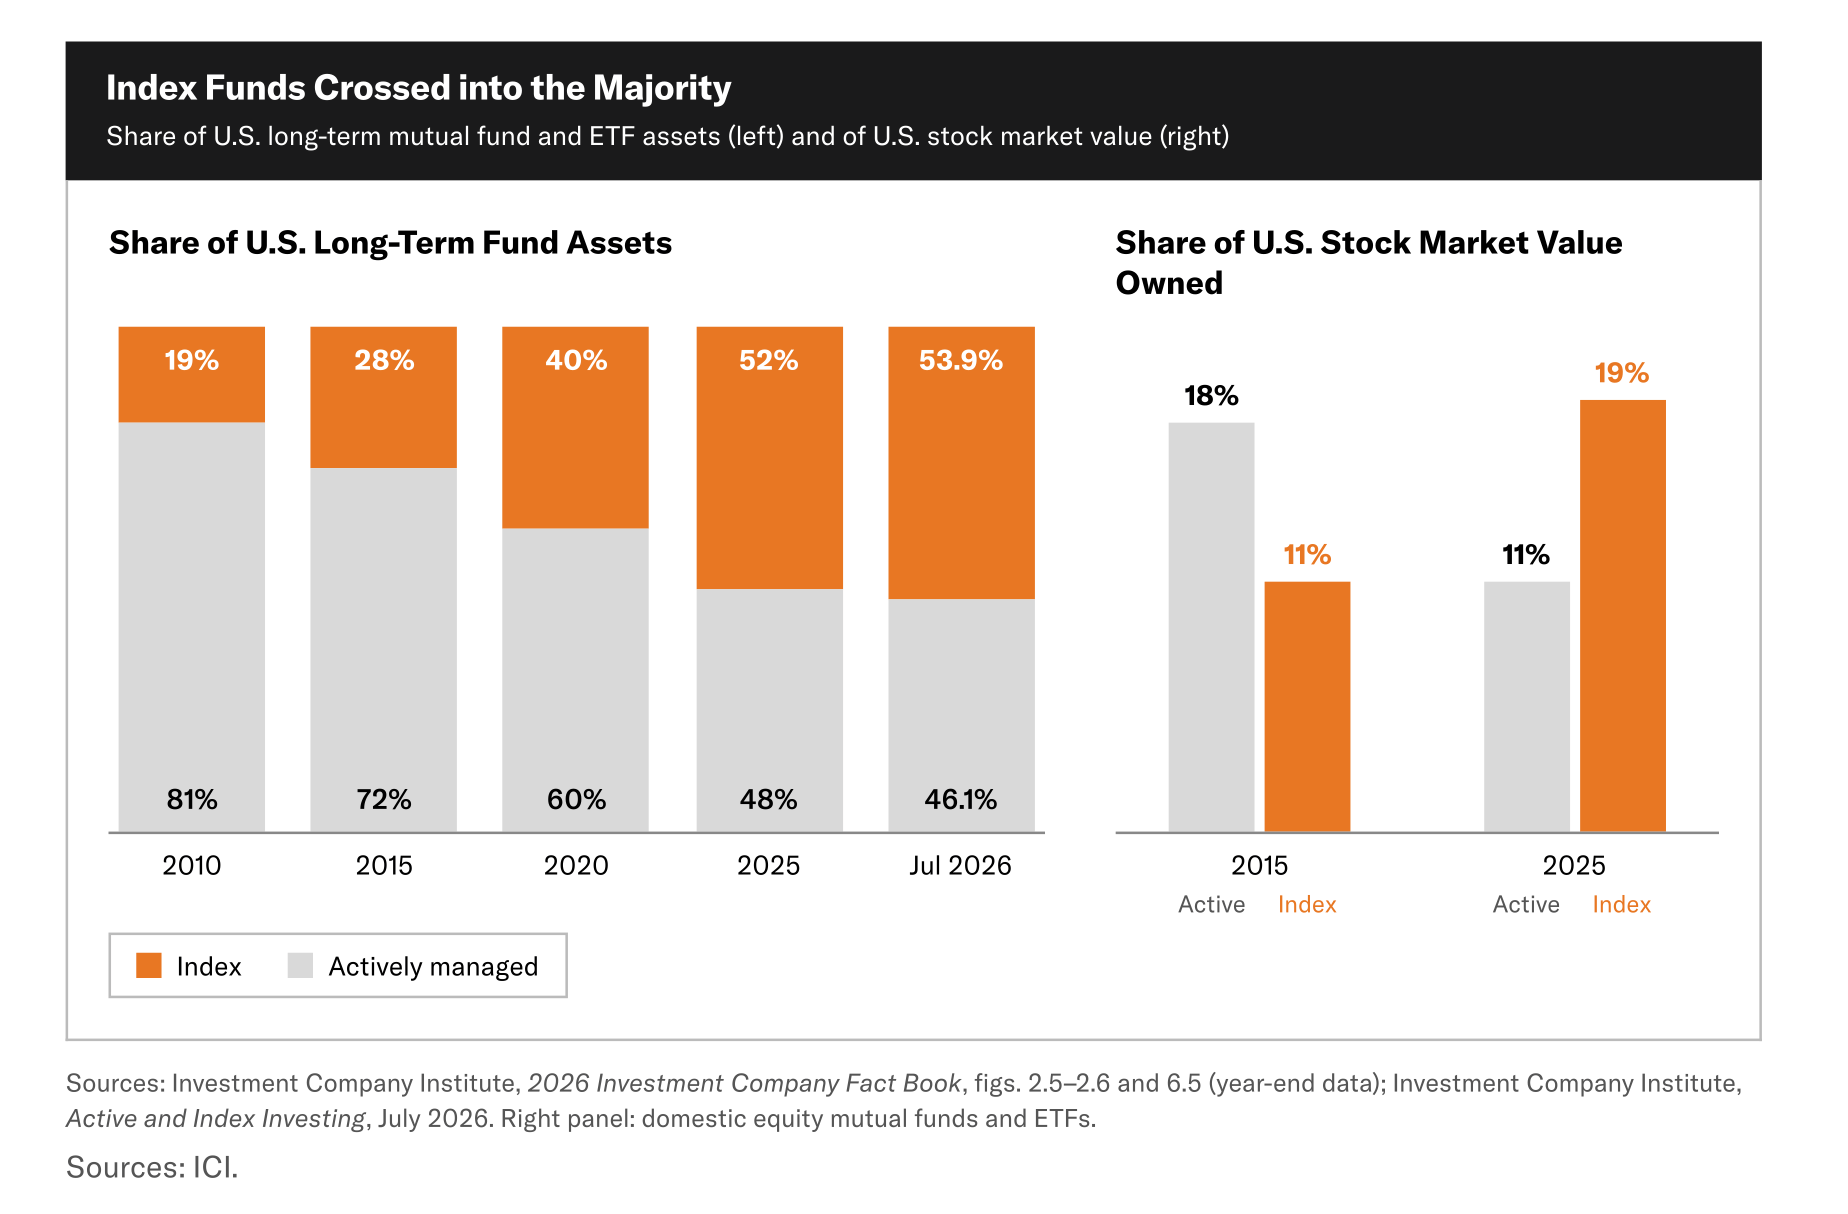
Isso leva a um dos pontos mais contraintuitivos da pesquisa de Brown. O provedor de índices, na verdade, não administra esses trilhões. Quem o faz são os gestores de fundos. No entanto, quando um provedor de índices altera as empresas em sua lista, os fundos criados para acompanhar esse índice de referência geralmente precisam se ajustar a essa mudança. Conforme expõe a análise de Brown, a empresa que define as regras nunca toca no dinheiro do investidor, mas suas decisões ainda assim podem movimentar bilhões de dólares.
Essa dinâmica tornou-se consideravelmente menos teórica em 2025. O autor do Bitcoin Policy Institute relata como a MSCI propôs excluir empresas cujos ativos digitais representassem pelo menos 50% do total de ativos, colocando a Strategy, empresa de gestão de tesouraria em bitcoin, diretamente na mira. Analistas do JPMorgan estimaram que a remoção da Strategy poderia provocar vendas de cerca de US$ 2,8 bilhões por parte de fundos que acompanham o MSCI, valor que subiria para US$ 8,8 bilhões caso outros provedores de índices seguissem o exemplo.
A MSCI acabou rejeitando a proposta, mas Brown destaca o que aconteceu em seguida. A empresa congelou os aumentos no número de ações que contabilizaria para as empresas afetadas e adiou novas inclusões enquanto preparava uma revisão mais ampla.
Regra do Bitcoin retorna com uma nova abordagem
Sete meses depois, escreve Brown, a MSCI voltou com um teste mais abrangente que não mais destacava o bitcoin (BTC) ou os ativos digitais nominalmente. Em vez disso, a proposta de agosto se concentra em determinar se uma empresa possui “ativos operacionais” suficientes. Uma empresa que não passar na triagem inicial de 50% enfrenta cinco testes financeiros adicionais e, caso ainda não seja um componente do índice, pode ser excluída após ser reprovada em quatro deles. Os componentes existentes recebem margens de segurança e, geralmente, precisam ser reprovados em duas revisões anuais consecutivas antes de serem removidos.
É aqui que Brown vê um problema fundamental. Seu artigo afirma que “ativos operacionais” não é uma categoria padronizada do balanço patrimonial segundo os princípios contábeis dos EUA (US GAAP) ou as Normas Internacionais de Relatórios Financeiros (IFRS), o que deixa a MSCI livre para classificar tudo — desde caixa e direitos minerais até obras inacabadas, propriedade intelectual e participações estratégicas — antes mesmo de se iniciar o cálculo.
Brown também se concentra na contabilização do bitcoin pela Strategy. A empresa reportou US$ 22,8 bilhões em prejuízos operacionais relacionados ao bitcoin durante o primeiro semestre de 2026, em comparação com US$ 195 milhões em suas demais despesas operacionais. Se esses números fossem contabilizados exatamente como a Strategy os apresentou, argumenta Brown, um dos alertas da MSCI não teria sido acionado. O artigo de 23 páginas sustenta que, para chegar ao resultado simulado pela MSCI, é necessária, portanto, uma reclassificação analítica que a consulta não divulga.
A reviravolta do urânio abre totalmente o caso
O argumento de Brown fica consideravelmente mais estranho quando o bitcoin sai de cena. As exclusões simuladas da MSCI também incluem a Yellow Cake, uma empresa que detém urânio físico. O documento do Bitcoin Policy Institute aplica então a metodologia proposta a outros setores de capital intensivo, ilustrando como a mesma lógica poderia se aplicar a empresas que fabricam satélites ou a uma grande mina de lítio nos EUA.
De acordo com uma interpretação plausível examinada por Brown, a AST Spacemobile poderia acionar quatro dos critérios de alerta da MSCI e, potencialmente, ser barrada como nova participante do índice. A Lithium Americas apresenta um exemplo ainda mais marcante. A empresa está construindo o projeto de lítio Thacker Pass, em Nevada, e a análise de Brown conclui que ele também poderia acionar quatro critérios de alerta.
A Lithium Americas registrou US$ 3,54 bilhões em ativos em junho, incluindo US$ 2,09 bilhões em propriedades minerais, instalações e equipamentos. No entanto, o artigo de Brown mostra como uma interpretação restritiva da proposta da MSCI poderia fazer com que uma mina ainda em construção parecesse “não operacional”, justamente porque sua construção é cara, ainda não começou a gerar receita e depende fortemente de financiamento externo. Em outras palavras, quanto maior o projeto inacabado, mais estranho o quadro contábil pode se tornar.
Espera-se que a MSCI tome uma decisão até 16 de outubro, com quaisquer alterações adotadas previstas para a revisão do índice de novembro, por volta de 1º de dezembro. O artigo de Brown começa com empresas que mantêm bitcoins em caixa, mas seu argumento acaba tendo um alcance muito maior. Quando trilhões de dólares seguem mecanicamente um índice, a definição do que conta como um negócio operacional é tudo menos acadêmica.

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.