Możliwość otwierania przez inwestorów z całego świata pozycji lewarowanych na praktycznie dowolnym aktywu bez konieczności korzystania z usług licencjonowanego brokera – oto obietnica platform DEX typu perpetual. Biorąc pod uwagę ogromny sukces i popularność takich marek jak Hyperliquid i GMX, można zadać sobie pytanie: jak te firmy działają za kulisami?
„Hyperliquid” – kulisy: jak stworzyć nieustannie działający DEX
NAPISAŁ

UDOSTĘPNIJ
LegalBison to globalna butikowa firma świadcząca usługi prawne i biznesowe oraz licencjonowany dostawca usług korporacyjnych (CSP), specjalizująca się w strukturach regulacyjnych dla projektów z branży FinTech i aktywów cyfrowych. Współzałożyciele i dyrektorzy zarządzający Aaron Glauberman, Viktor Juskin oraz Sabir Alijev dzielą się fachowymi spostrzeżeniami na łamach serwisu Bitcoin.com News.
Zapytaj założyciela platformy DEX typu perpetual, gdzie zarejestrowana jest jego firma, a często usłyszysz tylko wzruszenie ramionami lub adres fundacji na Kajmanach, który istnieje tylko na papierze. To standardowa strategia w przypadku modelu biznesowego, z którym organy regulacyjne wciąż nie nadążają. W 2026 roku trzy organy regulacyjne podchodzą do tego na trzy zupełnie różne sposoby, a to, z którym z nich ostatecznie ma do czynienia założyciel, zmienia niemal wszystko w sposobie funkcjonowania firmy.
Weźmy na przykład Hyperliquid. Obsługuje on około połowy całego handlu zdecentralizowanymi kontraktami wieczystymi i od momentu uruchomienia zrealizował obroty o wartości ponad 4 bilionów dolarów. Platformy zdecentralizowane nadal stanowią jednak jedynie około jednej dziesiątej całego rynku kontraktów wieczystych. Reszta znajduje się na zagranicznych, scentralizowanych giełdach, a właśnie tę płynność amerykańskie organy regulacyjne próbują obecnie przyciągnąć z powrotem do kraju.
Jak więc w rzeczywistości powstaje taka firma i co się dzieje, gdy organy regulacyjne zaczynają zwracać na nią uwagę?
Anatomia zdecentralizowanej giełdy kontraktów wieczystych (perp DEX)
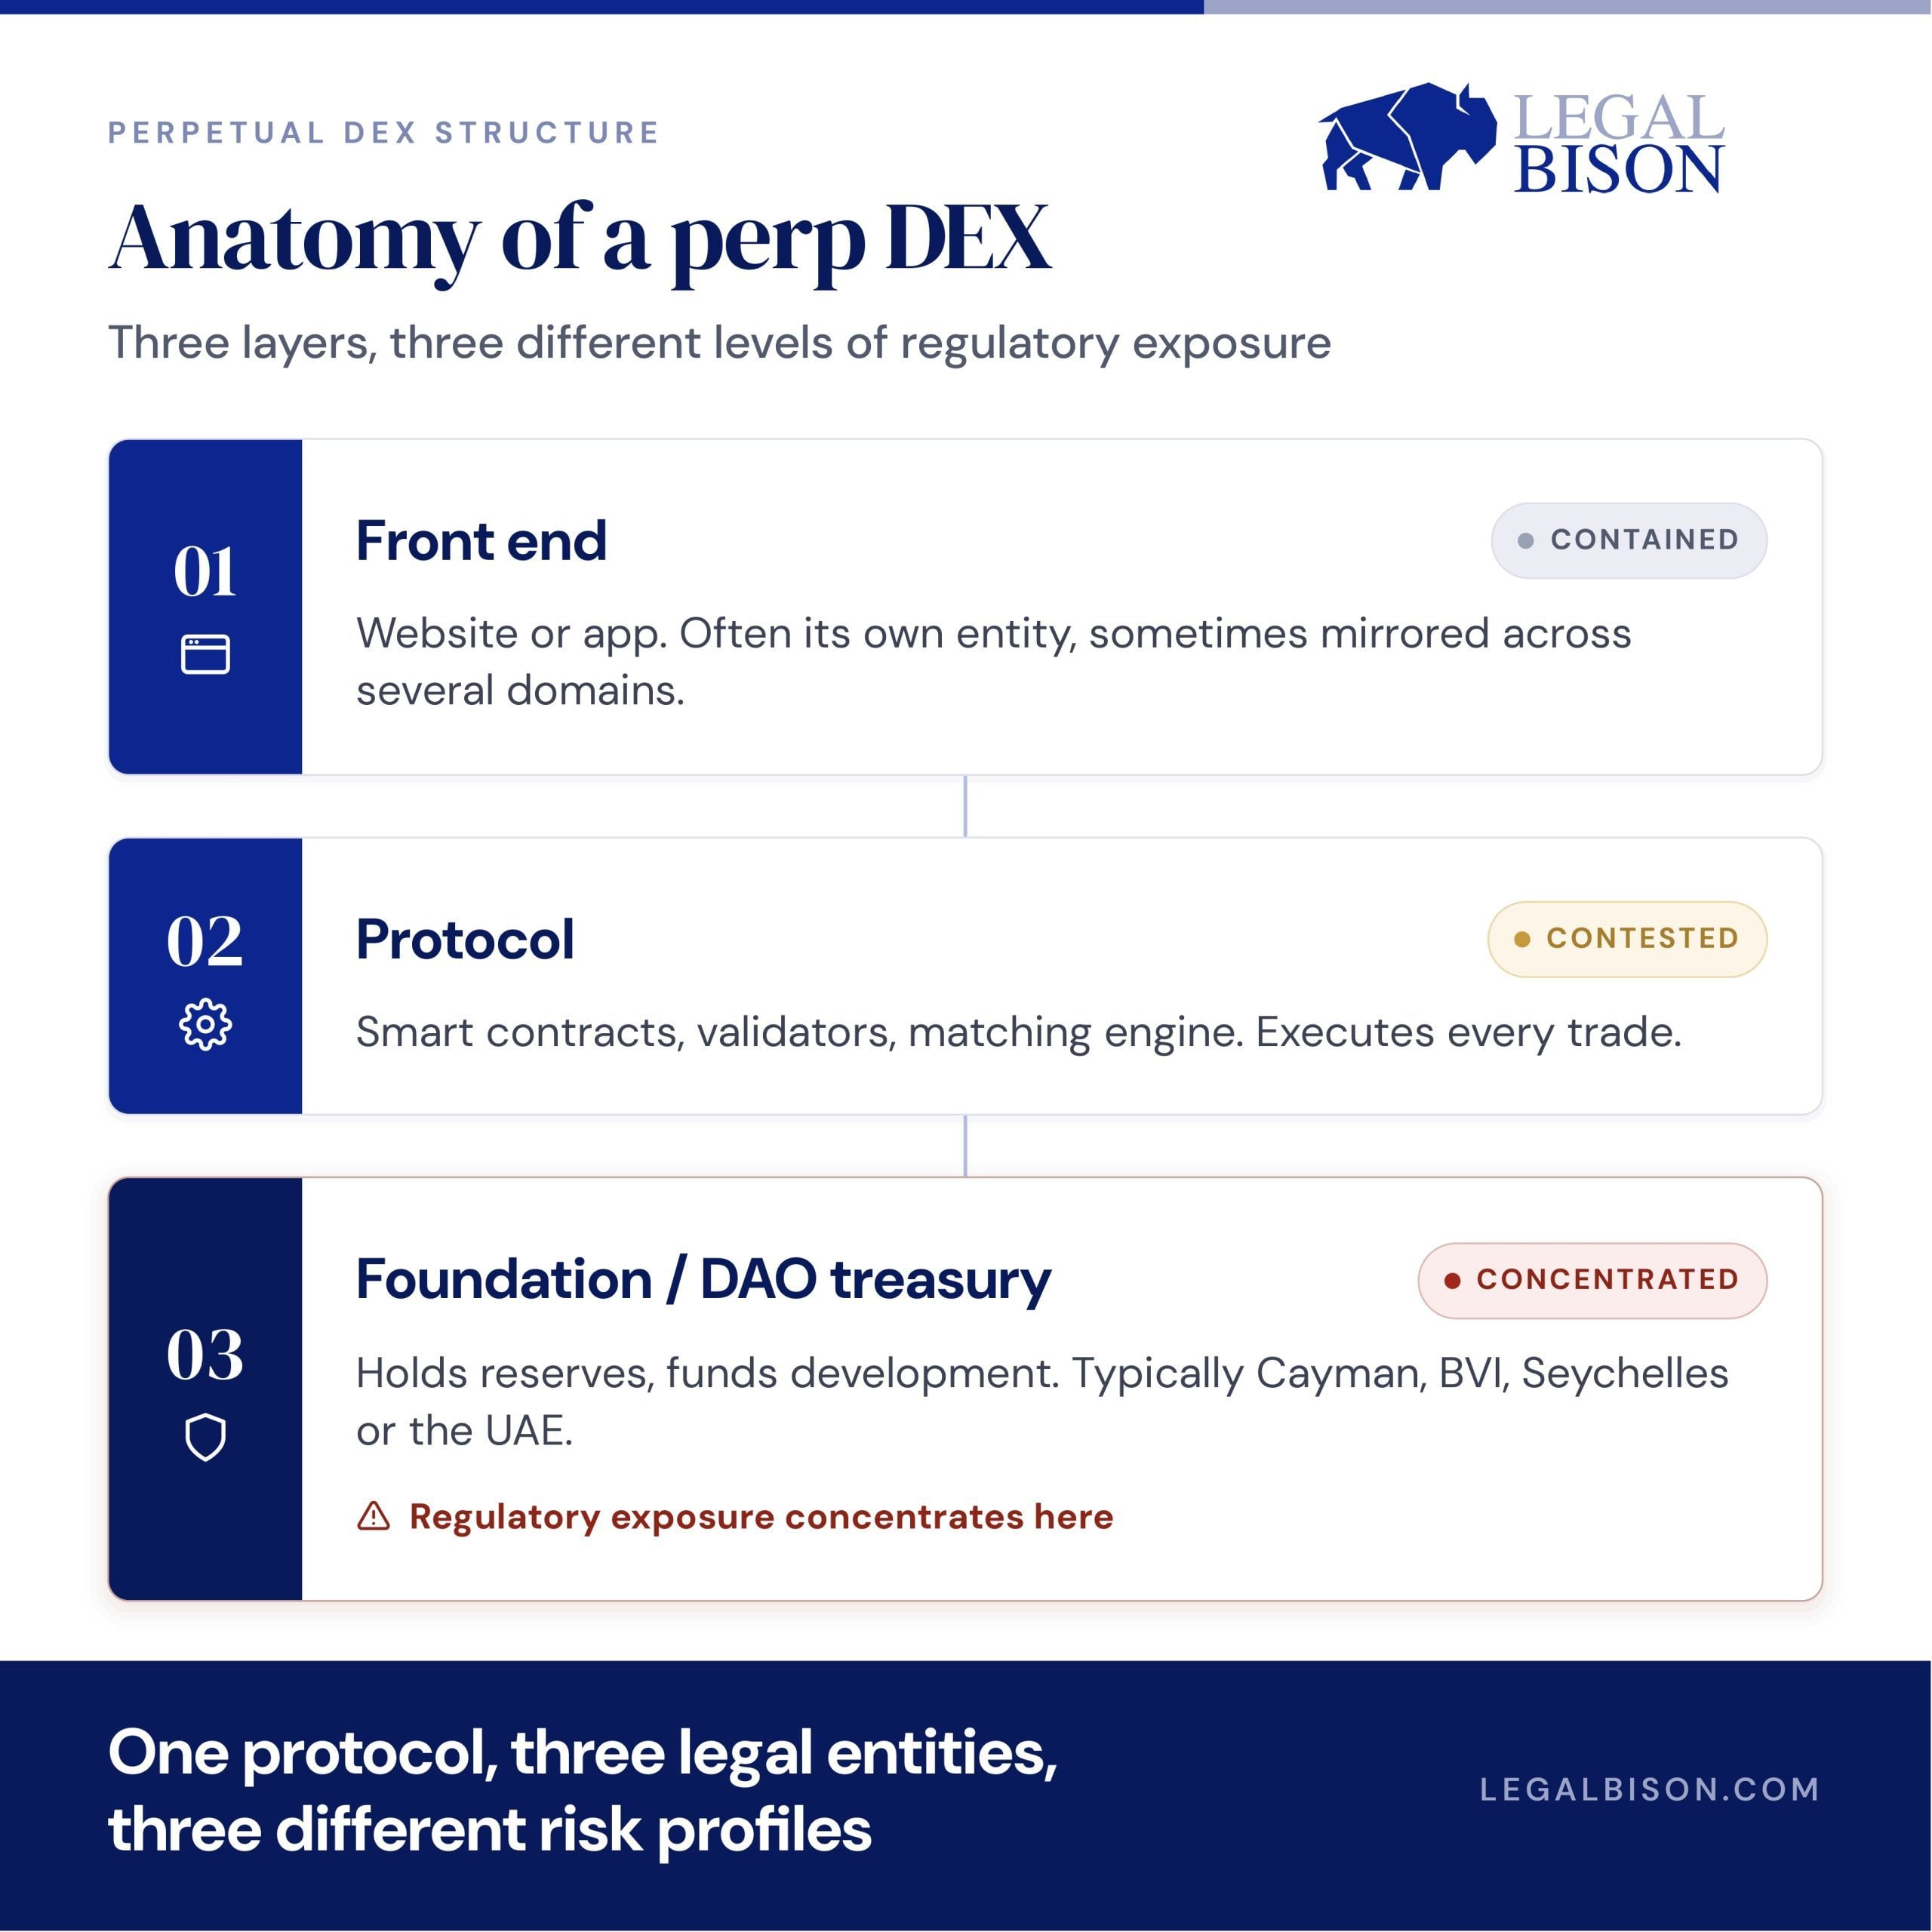
DEX z kontraktami wieczystymi może składać się z kilku warstw, odrębnych pod względem prawnym i technicznym: interfejsu użytkownika, protokołu bazowego i infrastruktury walidatorów, a w niektórych przypadkach także fundacji, DAO lub skarbca wspierającego rozwój i zarządzanie. Każda warstwa może funkcjonować w ramach innej struktury, a warstwa fundacji lub skarbu – o ile istnieje – jest zazwyczaj zlokalizowana w miejscu o łagodnym prawie spółek i bez systemu licencyjnego dotyczącego konkretnie instrumentów wieczystych: na Kajmanach, Brytyjskich Wyspach Dziewiczych, Seszelach lub obecnie w Zjednoczonych Emiratach Arabskich.
Hyperliquid poszedł o krok dalej niż większość, tworząc własny łańcuch bloków zamiast wynajmować miejsce na cudzym. Jego funkcja HIP-3 pozwala każdemu uruchomić rynek bez zezwoleń dla niemal każdego aktywa z danymi o cenach, np. ropy, złota, a nawet akcji przed debiutem giełdowym. Ten wybór projektowy ma znaczenie. Unikanie sytuacji, w której tworzenie rynków pozostaje w rękach jednej firmy, jest właśnie tym kryterium, które organy regulacyjne po obu stronach Atlantyku stosują obecnie przy podejmowaniu decyzji, czy dane rozwiązanie można w ogóle uznać za zdecentralizowane.
Trzy drogi, trzy bardzo różne zestawy zasad
Gdy struktura ta już istnieje, założyciel nadal musi zdecydować, jak postępować z organami regulacyjnymi, a każda opcja na swój sposób wiąże się z kompromisem między szybkością a długoterminowym bezpieczeństwem.
Przejść przez CFTC
29 maja 2026 r. CFTC zezwoliła KalshiEX na wprowadzenie do obrotu pierwszego kontraktu wieczystego na bitcoiny rozliczanego w gotówce na regulowanej giełdzie w USA i sklasyfikowała kontrakty wieczyste jako kontrakty terminowe, a nie swapy. Każde nowe wprowadzenie do obrotu jest obecnie rozpatrywane indywidualnie i musi wykazać, że posiada rzeczywiste mechanizmy kontroli ryzyka oraz nadzoru rynkowego. Jest to legalna ścieżka w ramach rynku krajowego, ale wiąże się ze wszystkimi wymogami regulowanego rynku instrumentów pochodnych: weryfikacją tożsamości dla każdego konta, limitami dźwigni finansowej, kontrolą zmienności – czyli dokładnie tym, czego bezzezwolone giełdy DEX miały uniknąć. Jest to również przedmiotem sporu. CME Group pozywa CFTC w związku z tymi zezwoleniami, argumentując, że agencja posunęła się za daleko, zezwalając Kalshi i Coinbase na notowanie kryptowalutowych kontraktów wieczystych, a spór ten nadal toczy się przed sądem federalnym.
Wykorzystaj europejskie wyłączenie dotyczące decentralizacji
Unijny zbiór przepisów dotyczących kryptowalut, MiCA, wyklucza wszystko, co jest dostarczane „w sposób w pełni zdecentralizowany, bez żadnego pośrednika”. W przypadku DEX-ów oferujących kontrakty bezterminowe zwolnienie to obejmuje jednak tylko część sytuacji. Kontrakty bezterminowe nadal mogą być klasyfikowane jako instrumenty finansowe lub instrumenty pochodne zgodnie z obowiązującymi unijnymi przepisami dotyczącymi papierów wartościowych i rynków – klasyfikacja ta ma zastosowanie niezależnie od tego, jak zbudowana jest platforma. To, co protokół faktycznie oferuje inwestorom, może samo w sobie powodować powstanie obowiązków, niezależnie od jakiegokolwiek testu decentralizacji. Bruksela rozpoczęła konsultacje, które potrwają do 31 sierpnia 2026 r., aby dokładniej określić kryteria decentralizacji, a kontrakty bezterminowe znajdują się w centrum tego przeglądu, jednak kwestia klasyfikacji jako instrumentów pochodnych toczy się na osobnym torze. Żaden organ regulacyjny UE nie podjął jeszcze działań przeciwko interfejsowi użytkownika giełdy DEX, ale biorąc pod uwagę te dwie otwarte kwestie, luka ta nie pozostanie otwarta na zawsze.
Założenie działalności offshore
Nadal jest to najszybsza opcja i nadal najczęściej stosowana. Jednak działalność offshore nie eliminuje ryzyka regulacyjnego, a jedynie przenosi je w inne miejsce. Fundacja emitująca token, zarządzająca rezerwami lub obsługująca bramkę wymiany walut fiducjarnych nadal ma obowiązki w zakresie przeciwdziałania praniu pieniędzy (AML) i sprawozdawczości niezależnie od miejsca rejestracji, a każdy interfejs obsługujący konkretny kraj może wiązać się z koniecznością uzyskania lokalnej licencji, niezależnie od tego, gdzie znajduje się sam protokół.
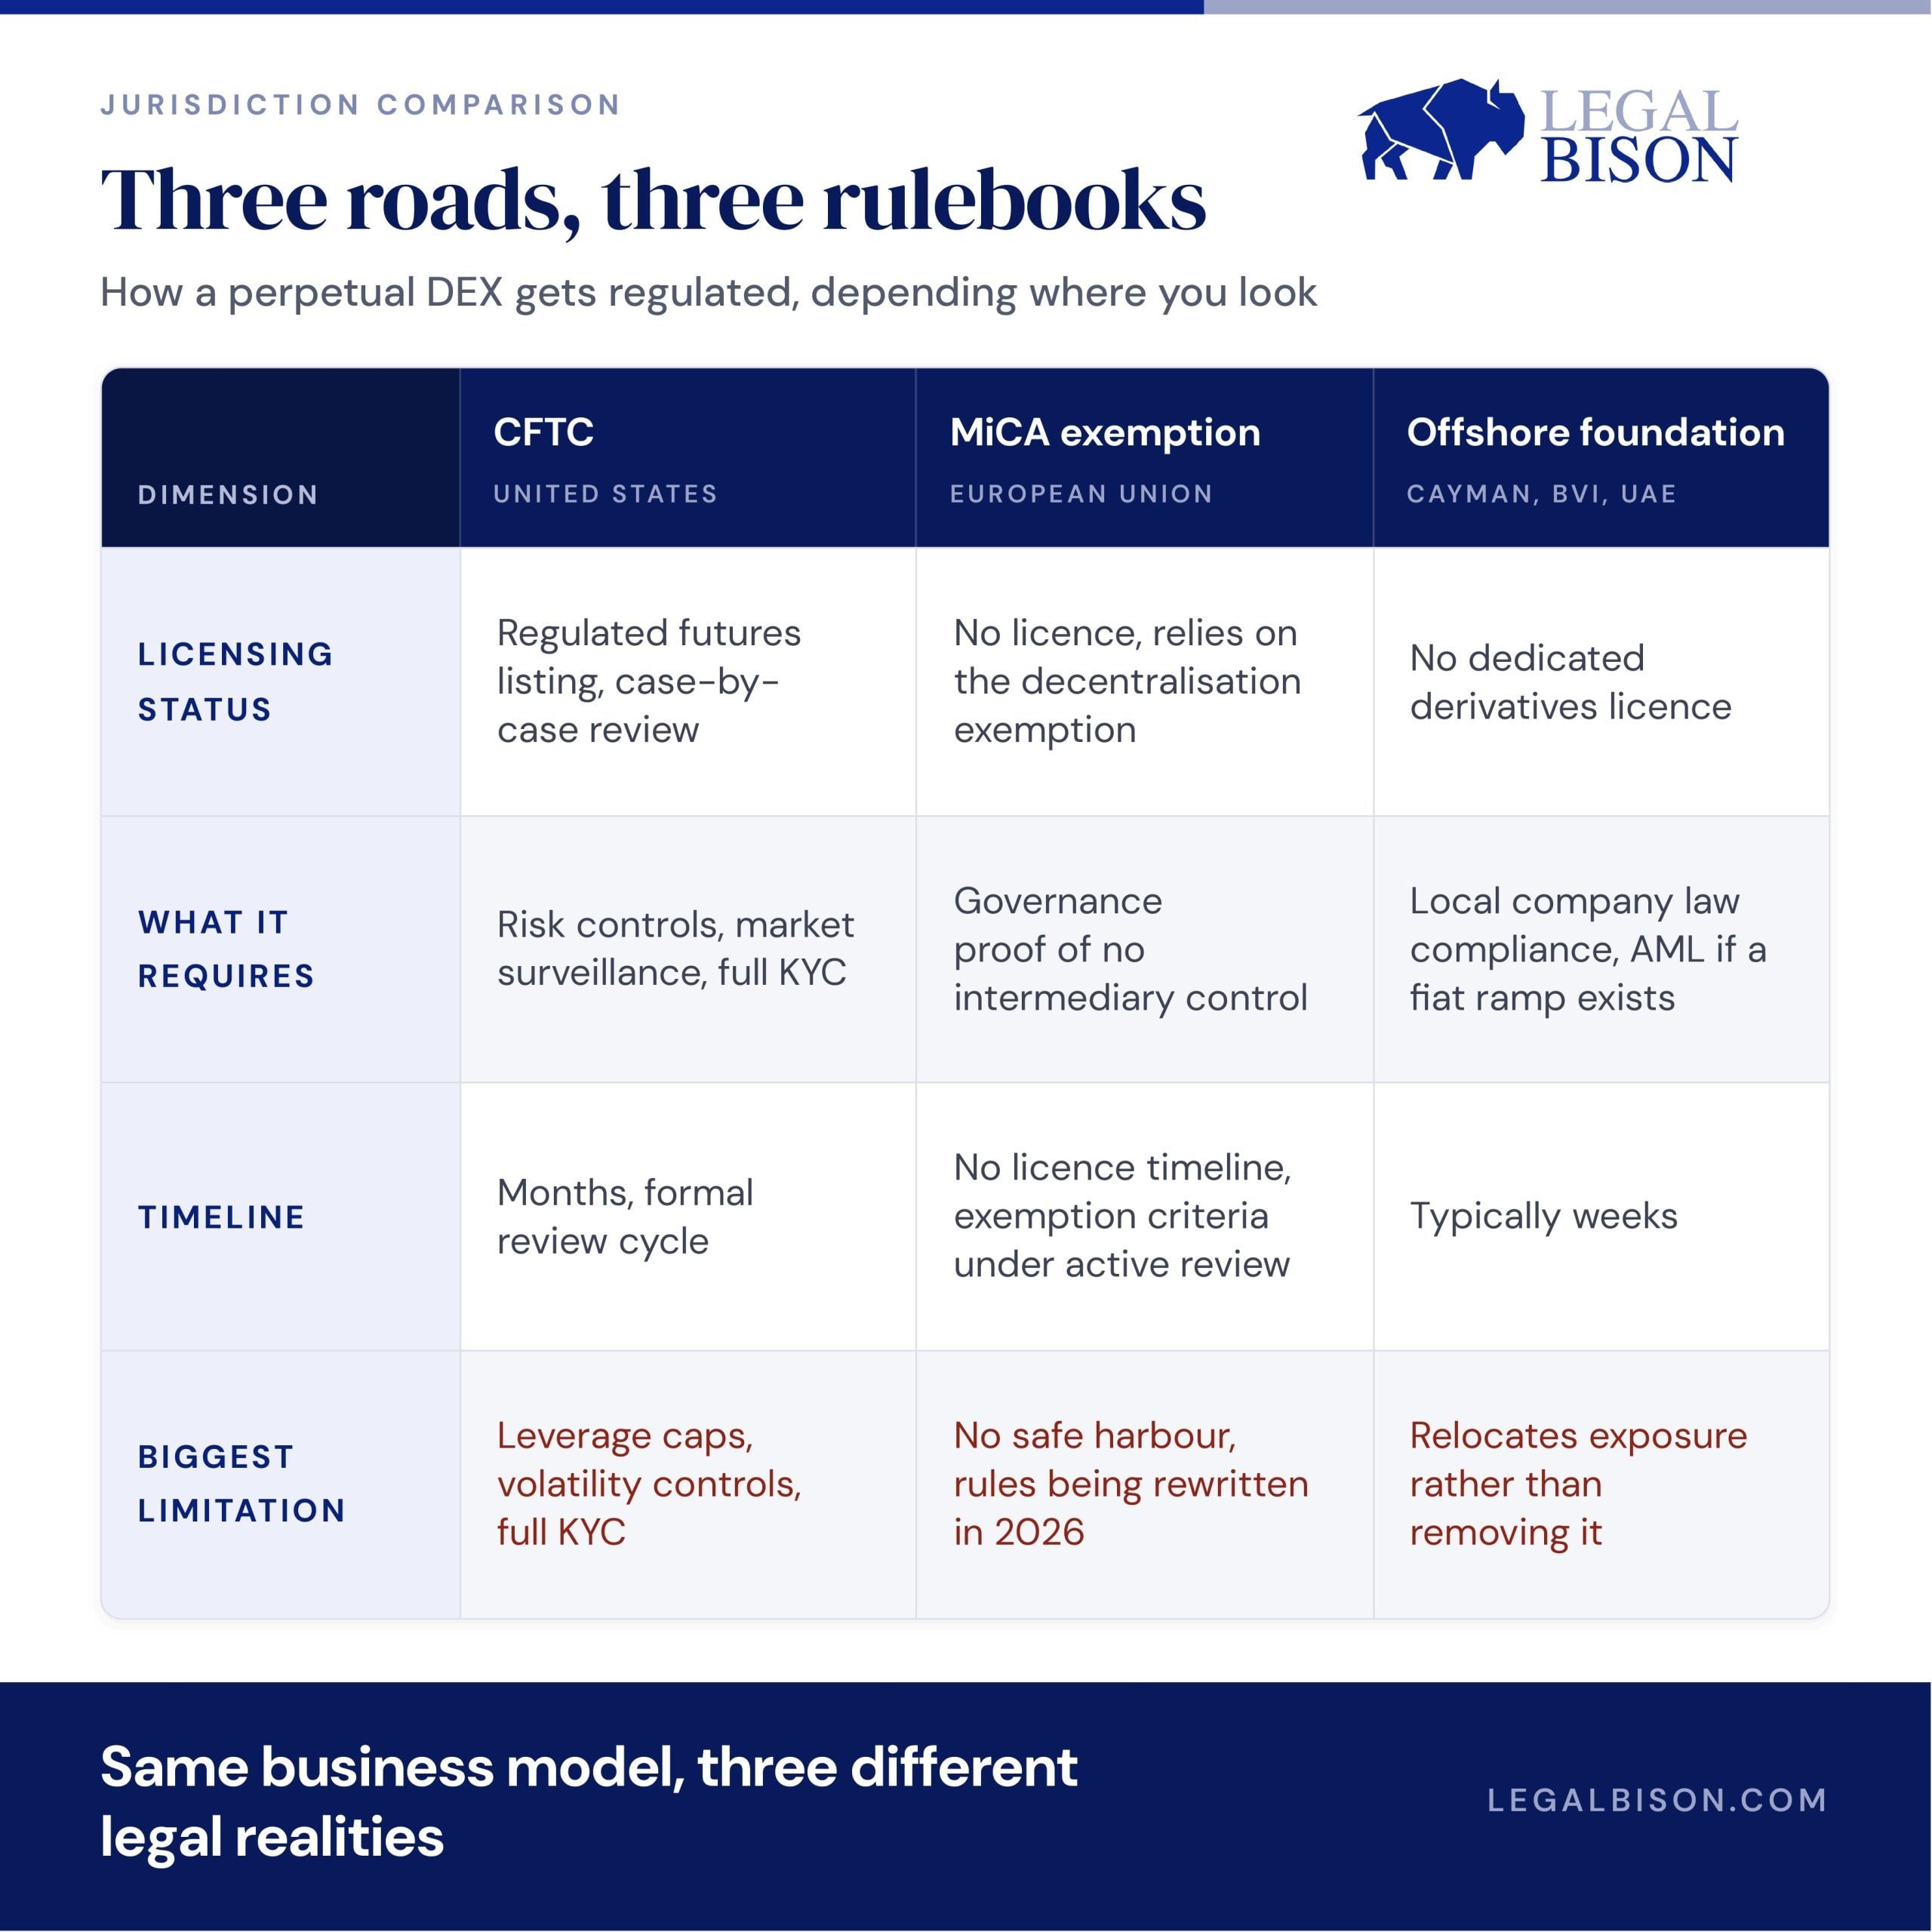
Co faktycznie jest potrzebne i ile to trwa
Droga przez CFTC jest najwolniejsza i wiąże się z największą ilością formalności: ujawnianie informacji, systemy nadzoru, formalna ocena trwająca miesiące, zanim produkt w ogóle zostanie uruchomiony, a następnie ciągłe zapewnianie zgodności z przepisami. W przypadku UE obecnie nie jest wymagana żadna licencja dla prawdziwie w pełni zdecentralizowanego protokołu, co brzmi świetnie, dopóki nie zda się sobie sprawy, że nie ma też żadnej siatki bezpieczeństwa, a zasady dotyczące utrzymania tego zwolnienia są właśnie przepisywane. Rozwiązanie offshore jest najszybsze – czasami zajmuje zaledwie kilka tygodni – jednak założyciele, którzy traktują je jako stałą ochronę, a nie punkt wyjścia, są zazwyczaj tymi, których zaskakuje zmiana stanowiska danej jurysdykcji.
Skąd faktycznie pochodzą pieniądze
Stawki finansowania to okresowe płatności, którymi wymieniają się pozycje długie i krótkie, aby utrzymać cenę kontraktu na poziomie ceny spot; protokół ułatwia ten transfer, ale nie zatrzymuje środków. To, co protokół faktycznie zarabia, to opłaty transakcyjne pobierane przy każdym otwarciu i zamknięciu pozycji, a ponadto – na platformach opartych na notowaniach bez zezwoleń, takich jak HIP-3 firmy Hyperliquid – drugie źródło przychodów: opłaty za samo utworzenie nowych rynków.
Oto liczba, która powinna przyciągnąć uwagę założyciela. 30 czerwca 2026 r. Hyperliquid przekroczył 1 mld dolarów skumulowanych przychodów protokołu, opierając się na wolumenie obrotu wynoszącym około 492 mld dolarów w samym tylko pierwszym kwartale – wystarczyło to, by uplasować się tuż za Coinbase pod względem wolumenu. Są to środki, które protokół już zebrał, a aktualizację tych danych można śledzić w czasie rzeczywistym na publicznych pulpitach, takich jak DefiLlama – jest to poziom przejrzystości, którego większość start-upów finansowanych przez fundusze venture capital nigdy nie zapewnia osobom z zewnątrz.
To, gdzie trafiają te przychody, jest tym, co naprawdę ma znaczenie, jeśli rozważasz, czy warto tu budować swój biznes. Około 97–99% opłat protokołu Hyperliquid trafia bezpośrednio na zakup tokenów HYPE na otwartym rynku za pośrednictwem tzw. Funduszu Pomocowego. Dzięki temu mechanizmowi wykupiono i zniszczono już ponad 41 milionów tokenów o wartości ponad 1 miliarda dolarów. Przychody z opłat przekładają się bezpośrednio na zmniejszenie podaży tokenów zgodnie z publicznym harmonogramem w łańcuchu bloków, działając na zasadzie wykupu akcji, który każdy może zweryfikować bez konieczności oczekiwania na głosowanie akcjonariuszy.
Hyperliquid nie jest jedynym dowodem na to, że ten model działa. GMX, znacznie mniejsza zdecentralizowana giełda kontraktów wieczystych działająca na platformach Arbitrum i Avalanche, nadal generuje około 35 milionów dolarów rocznie z opłat przy ułamku wolumenu Hyperliquid, przy czym 27% tej kwoty jest co tydzień wypłacane bezpośrednio posiadaczom tokenów. To stały, powtarzający się przepływ gotówki w protokole o łącznej wartości zablokowanej wynoszącej około 175 milionów dolarów – dowód na to, że model ten generuje realne przychody bez konieczności bycia największą giełdą na świecie.
Dla twórców projektu naprawdę interesujący staje się scenariusz ekspansji. Kiedy HIP-3 umożliwił Hyperliquid wprowadzenie do obrotu kontraktu wieczystego na ropę, wolumen obrotu na tym jednym rynku wzrósł z 25 milionów dolarów do ponad 550 milionów dolarów w ciągu trzech weekendów w okresie eskalacji napięć geopolitycznych, jak podaje TD Securities. Nowy rynek został uruchomiony i natychmiast zaczął generować przychody z opłat, a do tego nie była potrzebna żadna nowa infrastruktura. Podsumowując, oto prawdziwa zachęta dla założyciela: model oparty na opłatach z publicznymi, weryfikowalnymi przychodami, sprawdzony na więcej niż jednej skali, który rośnie za każdym razem, gdy uruchamiany jest nowy rynek.
Kluczowa różnica
„Wystarczająco zdecentralizowany, by podlegać wyłączeniu” oraz „wystarczająco zdecentralizowany, by przetrwać rzeczywistą kontrolę organu regulacyjnego” to dwa różne poziomy, a różnica między nimi zmniejsza się jednocześnie po obu stronach Atlantyku. Stworzenie dziś trwałego DEX oznacza zbudowanie struktury, która będzie w stanie się obronić niezależnie od tego, jaka definicja zostanie przyjęta w przyszłości, a nie takiej, która wydawała się bezpieczna rok temu.
Jeśli UE wydała już 174 licencje MiCA, dlaczego na liście znajduje się tylko 14 rzeczywistych giełd kryptowalut?
Czytaj teraz: MiCA w skrócie: 14 zarejestrowanych CASP, ale tylko 14 z nich może prowadzić scentralizowaną giełdę kryptowalut (CEX)?

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.