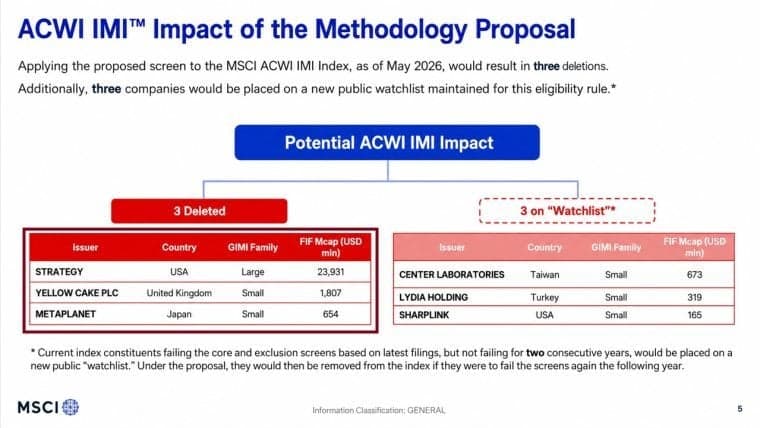
Een particuliere indexcommissie die nooit met het geld van beleggers in aanraking komt, kan toch aandelenhandel ter waarde van miljarden dollars in gang zetten. Volgens een nieuw rapport van het Bitcoin Policy Institute zou de door MSCI voorgestelde toets ertoe kunnen leiden dat Strategy, Metaplanet en uraniumhouder Yellow Cake uit belangrijke indexen worden verwijderd, terwijl een eerdere schatting de potentiële verkoop door Strategy alleen al vanuit aan MSCI gekoppelde fondsen op 2,8 miljard dollar raamde. Het addertje onder het gras is dat de nieuwe screening van MSCI draait om „operationele activa“, een categorie die volgens het rapport niet is gedefinieerd door de Amerikaanse GAAP- of IFRS-normen.
MSCI-regel brengt strategie in gevaar, aldus een rapport van het Bitcoin Policy Institute
GESCHREVEN DOOR

DELEN
Belangrijkste conclusies
- De gesimuleerde indexverwijderingen van MSCI omvatten Strategy, Metaplanet en Yellow Cake.
- JPMorgan schatte dat een verwijdering uit de MSCI-index zou kunnen leiden tot verkopen van Strategy ter waarde van 2,8 miljard dollar.
- Het Bitcoin Policy Institute meldt dat MSCI uiterlijk 16 oktober een besluit verwacht.
Het stille comité van Wall Street kan miljarden in beweging brengen
Uw ‘passieve’ indexfonds is niet zo passief als de naam doet vermoeden. Ergens stroomopwaarts stelt een particuliere indexaanbieder de regels op die bepalen welke bedrijven tot de markt behoren, en die beslissingen kunnen ertoe leiden dat fondsen massaal aandelen ter waarde van miljarden dollars kopen of verkopen.
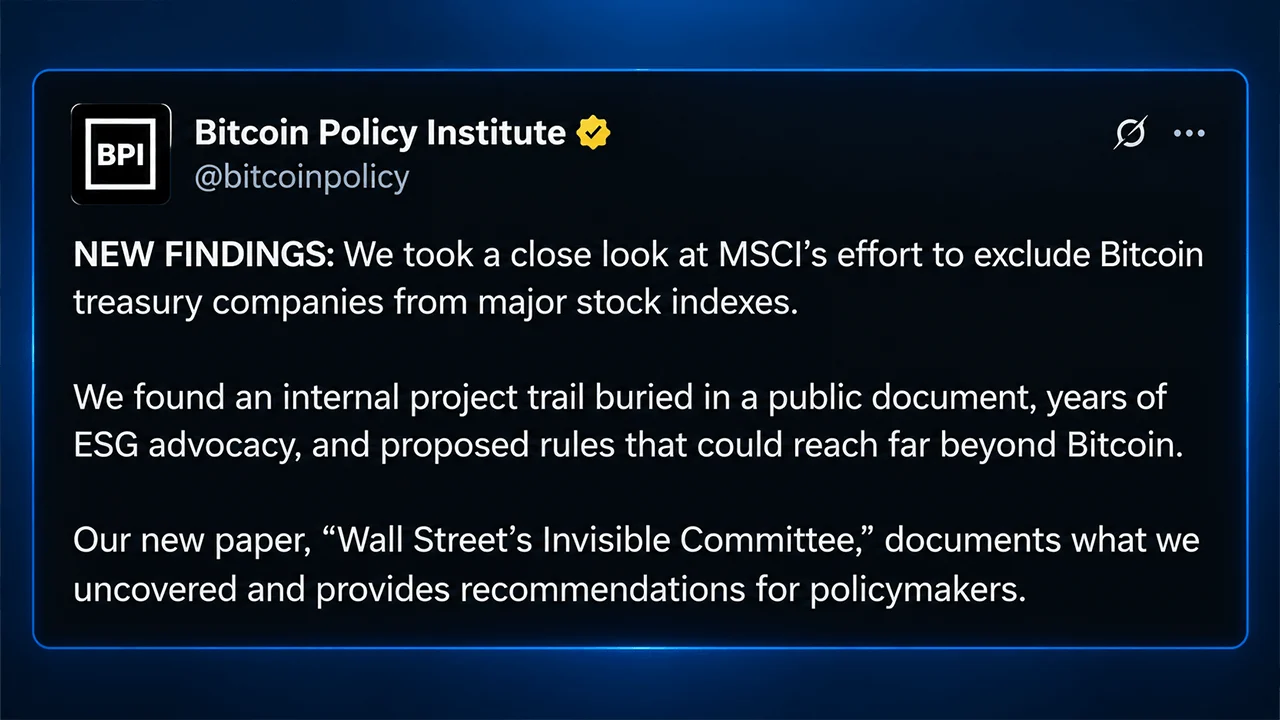
Afgelopen woensdag onthulde het in Washington D.C. gevestigde, onpartijdige en non-profit denktank Bitcoin Policy Institute de werking van dat mechanisme in een nieuw artikel van uitvoerend directeur Conner Brown, waarin de nadruk lag op de door MSCI voorgestelde toets voor ‘niet-operationele bedrijven’. Volgens het rapport zouden Strategy, Metaplanet en Yellow Cake – een bedrijf dat fysiek uranium in bezit heeft – op basis van MSCI’s eigen simulatie uit de index worden verwijderd.
Bij passief beleggen bepaalt nog steeds iemand de lijst
Browns paper over dit onderwerp illustreert de macht van indexaanbieders met enkele opvallende cijfers. In juli hadden indexfondsen 21,8 biljoen dollar in bezit, oftewel 53,9% van de Amerikaanse langetermijnfondsactiva, tegenover 18,6 biljoen dollar in actief beheerde fondsen. In 2025 bezaten indexfondsen 19% van de Amerikaanse aandelenmarkt. Alleen al volgens MSCI is 21 biljoen dollar gekoppeld aan zijn indexen, waaronder 2,8 biljoen dollar aan aandelen-ETF’s die deze indexen rechtstreeks volgen.
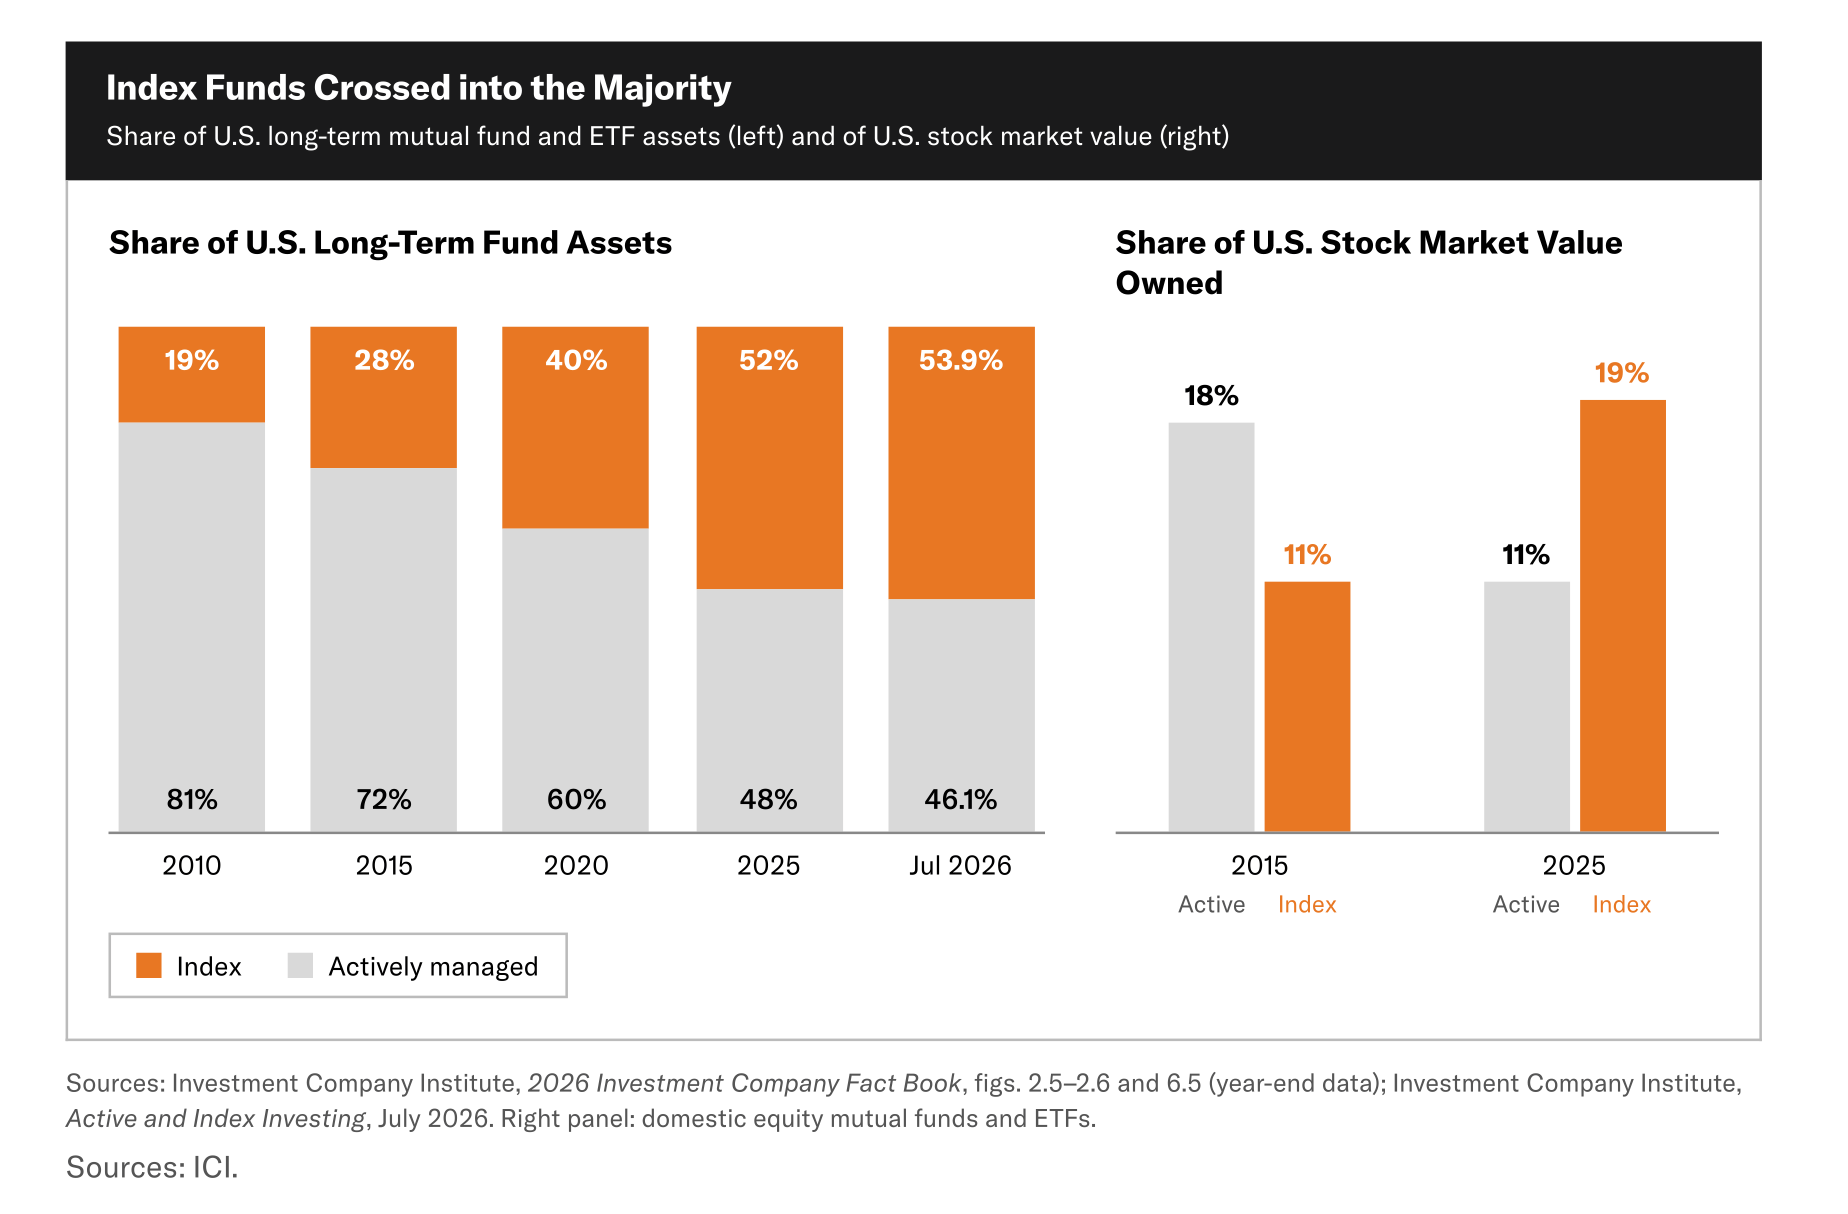
Dat leidt tot een van de meer contra-intuïtieve punten in het onderzoek van Brown. De indexaanbieder beheert die triljoenen in feite niet zelf. Dat doen de fondsbeheerders. Maar wanneer een indexaanbieder de bedrijven op zijn lijst wijzigt, moeten fondsen die zijn opgezet om die benchmark te volgen, zich daar doorgaans aan aanpassen. Zoals uit de analyse van Brown blijkt, raakt het bedrijf dat de regels opstelt het geld van de belegger nooit aan, maar kunnen zijn beslissingen toch miljarden dollars in beweging zetten.
De werking ervan werd in 2025 aanzienlijk minder theoretisch. De auteur van het Bitcoin Policy Institute beschrijft hoe MSCI voorstelde om bedrijven uit te sluiten waarvan de digitale activa ten minste 50% van de totale activa uitmaakten, waardoor het bitcoin-treasurybedrijf Strategy rechtstreeks in het vizier kwam. Analisten van JPMorgan schatten dat de uitsluiting van Strategy zou kunnen leiden tot verkopen ter waarde van ongeveer 2,8 miljard dollar door fondsen die de MSCI-index volgen, oplopend tot 8,8 miljard dollar als andere indexaanbieders dit voorbeeld zouden volgen.
MSCI verwierp het voorstel uiteindelijk, maar Brown wijst op wat er daarna gebeurde. Het bedrijf bevroor de verhogingen van het aantal aandelen dat het voor de betrokken bedrijven zou meetellen en stelde nieuwe toevoegingen uit, terwijl het een bredere herziening voorbereidde.
Bitcoin-regel keert terug in een ander jasje
Zeven maanden later, zo schrijft Brown, kwam MSCI terug met een bredere toets die bitcoin (BTC) of digitale activa niet langer met naam noemde. In plaats daarvan draait het voorstel van augustus om de vraag of een bedrijf over voldoende „operationele activa“ beschikt. Een bedrijf dat niet door de eerste 50%-screening komt, wordt onderworpen aan vijf aanvullende financiële toetsen en kan – indien het nog geen indexcomponent is – worden uitgesloten na het niet doorstaan van vier daarvan. Bestaande indexcomponenten krijgen een opvangmarge en moeten over het algemeen bij twee opeenvolgende jaarlijkse beoordelingen niet voldoen voordat ze worden verwijderd.
Hier ziet Brown een fundamenteel probleem. In zijn paper stelt hij dat ‘operationele activa’ geen gestandaardiseerde balanspost is volgens US GAAP of IFRS, waardoor MSCI alles moet classificeren – van contanten en mijnbouwrechten tot onafgewerkte bouwprojecten, intellectueel eigendom en strategische belangen – voordat de berekeningen überhaupt kunnen beginnen.
Brown richt zich ook op de boekhoudkundige verwerking van bitcoin door Strategy. Het bedrijf rapporteerde in de eerste helft van 2026 22,8 miljard dollar aan bitcoin-gerelateerde operationele verliezen, vergeleken met 195 miljoen dollar aan overige operationele kosten. Als je die cijfers neemt zoals Strategy ze heeft ingediend, zo betoogt Brown, zou een van de waarschuwingssignalen van MSCI niet worden geactiveerd. In het 23 pagina’s tellende document wordt gesteld dat het bereiken van het gesimuleerde resultaat van MSCI daarom een analytische herclassificatie vereist die in de raadpleging niet wordt vermeld.
De uranium-wending gooit het verhaal volledig open
Browns betoog wordt aanzienlijk vreemder zodra bitcoin uit beeld verdwijnt. De gesimuleerde schrappingen van MSCI omvatten ook Yellow Cake, een bedrijf dat fysiek uranium in bezit heeft. Het rapport van het Bitcoin Policy Institute past de voorgestelde methodologie vervolgens toe op andere kapitaalintensieve bedrijven, waarmee wordt geïllustreerd hoe dezelfde logica ook van toepassing zou kunnen zijn op bedrijven die satellieten bouwen of een grote Amerikaanse lithiummijn exploiteren.
Volgens een plausibele interpretatie die door Brown is onderzocht, zou AST Spacemobile aan vier van de criteria van MSCI kunnen voldoen en mogelijk worden uitgesloten als nieuwe indexdeelnemer. Lithium Americas vormt een nog duidelijker voorbeeld. Het bedrijf bouwt het Thacker Pass-lithiumproject in Nevada, en uit de analyse van Brown blijkt dat ook dit project aan vier criteria zou kunnen voldoen.
Lithium Americas rapporteerde in juni 3,54 miljard dollar aan activa, waaronder 2,09 miljard dollar aan delfstofconcessies, fabrieken en apparatuur. Toch laat Browns paper zien hoe een restrictieve interpretatie van het voorstel van MSCI ervoor zou kunnen zorgen dat een mijn die nog in aanbouw is, als „niet-operationeel“ wordt beschouwd, juist omdat de bouw ervan duur is, de mijn nog geen inkomsten genereert en sterk afhankelijk is van externe financiering. Met andere woorden: hoe groter het onvoltooide project, hoe vreemder het boekhoudkundige beeld kan worden.
MSCI zal naar verwachting op of vóór 16 oktober een besluit nemen, waarbij eventuele goedgekeurde wijzigingen rond 1 december zullen worden doorgevoerd bij de indexherziening van november. Het artikel van Brown begint met bitcoin-treasurybedrijven, maar zijn betoog heeft uiteindelijk veel bredere implicaties. Wanneer triljoenen dollars mechanisch een index volgen, is de definitie van wat als een operationeel bedrijf geldt allesbehalve een academische kwestie.

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.