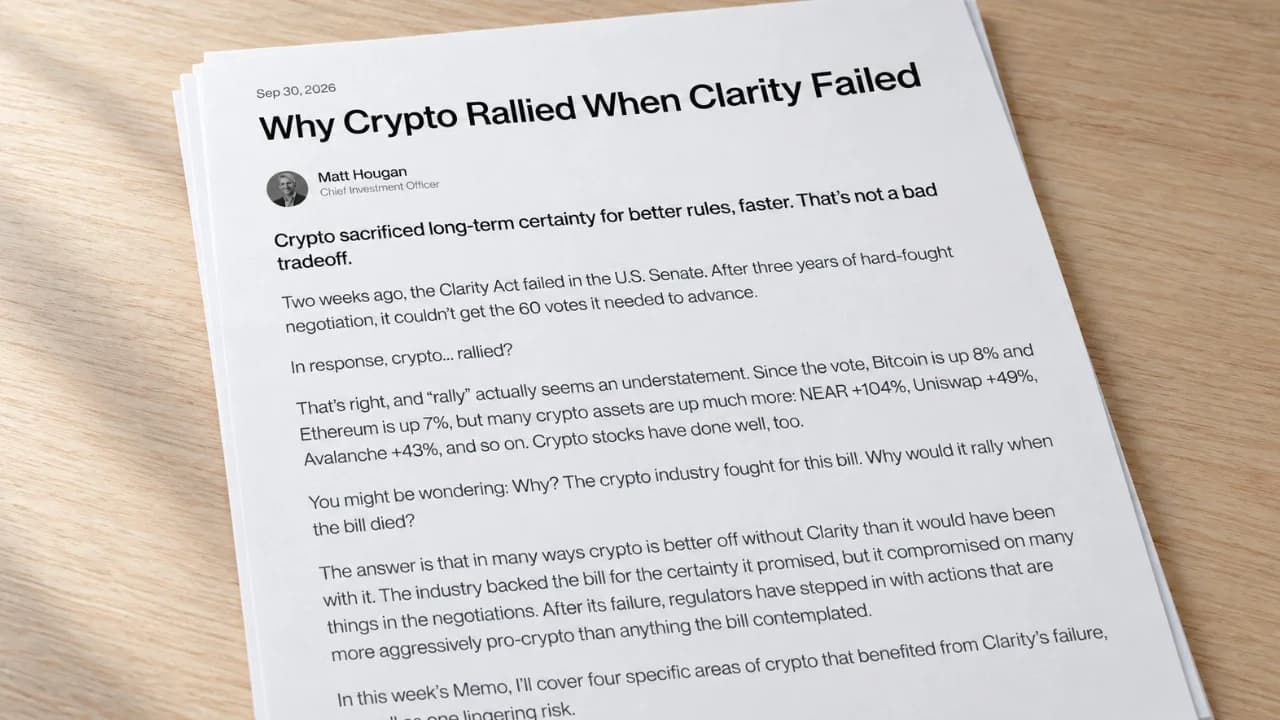
De opmars van cryptovaluta’s na een grote tegenslag op wetgevend vlak heeft volgens een nieuwe analyse van Bitwise een onverwachte verklaring. Matt Hougan noemt vier gebieden waarop de uitkomst voordelen heeft opgeleverd, naast één risico dat deze voordelen teniet zou kunnen doen.
Volgens Bitwise hebben vier cryptosectoren geprofiteerd van het mislukken van de CLARITY Act
GESCHREVEN DOOR

DELEN
Belangrijkste conclusies
- Hougan noemt Coinbase als een van de begunstigden van de behouden beloningen.
- Een vijfjarige vrijstelling van de SEC maakt de voorwaardelijke handel in tokenized aandelen mogelijk.
- De bijgewerkte richtlijnen voor terugkoop vereisen een netwerk zonder centrale partij.
Stablecoin-platforms behouden beloningen voor klanten
Vier sectoren binnen de cryptowereld hebben zakelijke voordelen behaald nadat de Senaat er tijdens een procedurele stemming op 15 september niet in slaagde de CLARITY Act goed te keuren. Matt Hougan, Chief Investment Officer bij Bitwise Asset Management, zette deze voordelen uiteen in zijn analyse van vier sectoren die profiteren van het mislukken van de CLARITY Act, gepubliceerd op 30 september. Hij schreef:
"De cryptosector heeft zekerheid op de lange termijn opgeofferd en heeft in ruil daarvoor sneller betere regels gekregen."
De eerste begunstigde was de stablecoin-sector, waar platforms de mogelijkheid behielden om klanten beloningen op saldi aan te bieden. Stablecoins zijn bedoeld om een stabiele waarde te handhaven, die doorgaans gekoppeld is aan de Amerikaanse dollar. In de analyse werden de in het wetsvoorstel voorgestelde beperkingen beschreven als een bedreiging voor die prikkels, met boetes die konden oplopen tot 5 miljoen dollar per overtreding.
De GENIUS Act voorziet in een afzonderlijk renteverbod voor emittenten, die stablecoins voor betalingsdoeleinden uitgeven en terugkopen. De wet, die op 18 juli 2025 van kracht wordt, richt zich op door emittenten betaalde opbrengsten die uitsluitend gekoppeld zijn aan het aanhouden, gebruiken of behouden ervan. Hougan ziet stimulansen van derden als een kans.
Cryptobeurs Coinbase (Nasdaq: COIN) gebruikt deze stimulansen om klanten aan te trekken en heeft de beloningen in stablecoins verdedigd tegen regelgeving naar bankmodel. De analyse noemt het bedrijf de grootste begunstigde, waarbij de weerstand van banken er waarschijnlijk toe bijdraagt dat stablecoins marktaandeel winnen ten koste van het traditionele systeem.
Cryptobeurzen behouden voordelen op het gebied van vergunningen en makelaardij
Volgens de analyse behielden gevestigde handelsplatforms de voordelen op het gebied van vergunningen en makelaardij die door de voorgestelde wetgeving werden bedreigd. Een nationaal vergunningenkader zou de toetreding voor traditionele financiële bedrijven hebben vereenvoudigd, schreef hij. Coinbase en collega-beurs Kraken behouden in plaats daarvan het voordeel dat ze vergunningen kunnen verkrijgen onder het bestaande staatsvergunningensysteem.
De voorgestelde wetgeving zou ook het vermogen van beurzen hebben beperkt om handelsplatforms en makelaarsdiensten te combineren, schreef Hougan. Handelsplatforms koppelen transacties aan elkaar; makelaars verwerken orders van klanten. Door het gecombineerde model te behouden, worden de hogere kosten vermeden die hij aan die beperkingen koppelde.
Tokenisatieplatforms krijgen toestemming om aandelenhandel te testen
Bedrijven die financiële activa weergeven als blockchain-tokens hebben dankzij regelgevende maatregelen de kans gekregen om te testen, zo stelt de analyse. De Securities and Exchange Commission (SEC) heeft op 17 september haar vijfjarige vrijstelling voor de handel in tokenized aandelen afgegeven. In aanmerking komende handelsplatforms kunnen gebruikmaken van geautoriseerde geautomatiseerde marktmakers en liquiditeitspools, die transacties faciliteren via software en gebundelde activa voor geautoriseerde deelnemers.
De tijdelijke vrijstelling stelt in aanmerking komende handelsplatforms vrij van de wettelijke definitie van een beurs en bepaalde liquiditeitsverschaffers van de definitie van een handelaar. Er gelden beperkingen met betrekking tot de geschiktheid van aandelen en het handelsvolume. De directeur stelt het onmiddellijk testen tegenover de in het wetsvoorstel voorgestelde studie en regelgeving, waarvan hij verwachtte dat die jaren in beslag zouden nemen.
Hougan noemde Securitize (NYSE: SECZ), dat fondsen tokeniseert voor instellingen zoals Blackrock, Apollo en KKR, als een van de begunstigden. Het bedrijf houdt ook eigendomsregisters bij als transferagent voor het tokenized BUIDL-fonds van Blackrock.
Richtlijnen voor het terugkopen van tokens, onder voorwaarden
Inkomstengenererende tokens, die de door hun platforms verdiende vergoedingen gebruiken om het aanbod terug te kopen, vormden de vierde categorie in de analyse. Per 30 september rapporteerde de directeur winsten na de stemming van 104% voor NEAR, 49% voor Uniswap, 19% voor Pump, 15% voor Hyperliquid en 10% voor Lighter.
De bijgewerkte richtlijnen van de SEC-medewerkers over terugkoop gaan in op de vraag of aankondigingen van terugkoop een toezegging inhouden waarop kopers vertrouwen voor verwachte winsten. Voor een niet-effect op een functioneel systeem zonder centrale partij zou de aankondiging geen dergelijke toezegging vormen. De medewerkers voegden deze laatste voorwaarde op 28 september toe; de richtlijnen hebben geen wettelijke kracht.
De relatie tussen het terugkopen van tokens en de behandeling als effecten hangt ook af van de ontwikkelingsfase van het netwerk en de manier waarop potentiële rendementen worden gepresenteerd. Voor een nog niet voltooid systeem zou het presenteren van terugkoopacties als een manier om rendement te genereren een dergelijke belofte kunnen vormen.
Hougan signaleerde nog één risico: een regering die in januari 2029 aantreedt, zou toezichthouders kunnen benoemen die een hardere lijn volgen. Door de toenemende betrokkenheid van grote financiële instellingen bij blockchain is het volgens zijn inschatting minder waarschijnlijk dat er een ommezwaai plaatsvindt.

Dit artikel is met behulp van AI uit het Engels vertaald. De originele Engelstalige versie is de gezaghebbende bron; geautomatiseerde vertalingen kunnen onnauwkeurigheden bevatten, met name in juridische en regelgevende terminologie.