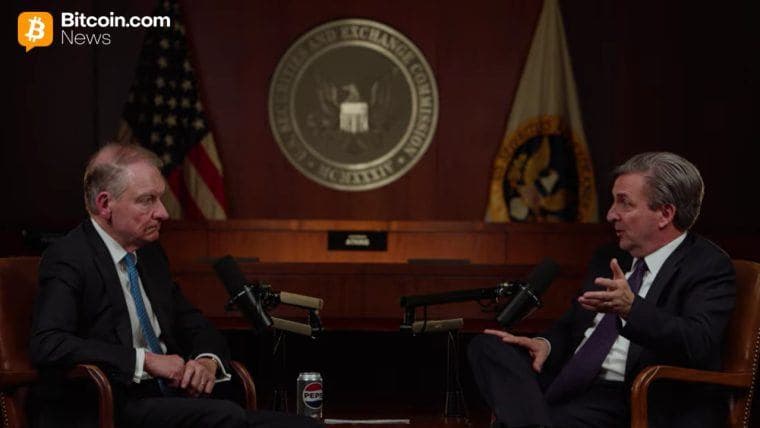
SECのポール・アトキンス委員長は、投資顧問会社が一定の条件下で暗号資産を自己保管できるようにする提案を策定するよう職員に指示しました。この計画では、州の信託会社が投資顧問会社や規制対象のファンドの保管機関として機能することも認められることになります。
SEC委員長、新たな規制枠組みにおいて仮想通貨の自己管理を推進

共有
主なポイント:
- アトキンス委員長は、一定の条件の下で投資顧問会社による自己保管を認めるSEC規則の制定を望んでいます。
- 州の信託会社も暗号資産を保有する資格を得られる可能性があります。
- カストディは、SECのより広範な暗号資産規制枠組みの柱の一つとなる見込みです。
アトキンス委員長、投資顧問による暗号資産の自己保管を望む
米国証券取引委員会(SEC)で策定中の規制案により、投資顧問会社は顧客のために暗号資産を直接保有するためのより明確な道筋を得られる可能性があります。ポール・アトキンス委員長は9月14日、ソラナ・ポリシー・インスティテュート・サミットでの講演でこの取り組みを明らかにし、保管を同委員会が構築中の暗号資産枠組みにおける他の2つの主要要素と並列に位置づけました。
アトキンス委員長は、投資顧問会社が規制対象ファンドを含む暗号資産を直接保管できるか、また州信託会社が保管機関として機能できるかについて検討する提案を策定するようSEC職員に指示したと述べました。 「自己保管については、はい、可能です。なぜなら、あまりにも多くの資産について、適格な第三者保管機関がまだ存在していないからです」とSEC委員長は述べました。この取り組みは、8月にホワイトハウスの審査に入ったSECの暗号資産保管に関する規制改正案に続くものです。
この提案は、登録投資顧問や投資ファンドのためにどの機関がデジタル資産を保有できるかという、長年にわたる規制上の疑問を解決する可能性があります。 この文脈での「自己保管」とは、すべての資産を外部の適格保管業者に委託することを義務付けるのではなく、アドバイザーが直接保管を行うことを指します。暗号資産の保管要件をめぐるこれまでの意見の相違からは、州認可の信託会社の取り扱いがいかに重要な争点となっていたかが明らかになっていました。
暗号資産発行規則がもう一つの柱となる
この保管に関する取り組みは、SECが8月18日に提案した「暗号資産規制(Regulation Crypto Assets)」と並行して運用される見込みです。同規制は、暗号資産を伴う特定の投資契約に対して、個別の募集制度を確立することを目的としています。 同規則案には、開示など所定の要件を満たした場合、4年間で最大500万ドル、または各12か月期間で最大7,500万ドルのオファリングを可能にする免除規定が含まれています。また、「有価証券」の定義における「投資契約」という用語に関する条件付きセーフハーバーも盛り込まれています。 アトキンス氏は、一般からのフィードバックで浮上している重要な疑問の一つは、対象となる投資契約がいつ消滅するかという点であると述べました。SEC委員長による暗号資産の免除措置に関する取り組みは、米国でデジタル資産を用いて資金調達を目指すプロジェクトに対し、より明確な道筋を確立することを目的としています。
アトキンス氏はまた、議会に対し「CLARITY法」の推進を要請し、同法案によって暗号資産に関連する投資契約がいつ消滅するかという疑問に対処できると主張した。 また、同氏は法案の成否にかかわらずSECが規制プログラムを継続する意向であることを改めて強調し、SECによる規則制定と議会による市場構造関連法案を、米国の広範な暗号資産枠組みの各部分に対処する別々の軌道として位置づけた。
しかし9月15日、審議開始動議に対する閉会動議が60票に届かず、上院は「CLARITY法」の審議を進められなかった。 投票結果は49対50となり、上院が暗号資産市場構造法案の正式審議に入る前にH.R. 3633は停滞しました。この手続き投票の失敗は、倫理規定やステーブルコイン関連問題、その他の規制措置をめぐる未解決対立に続くものであり、同法案の先行きは不透明です。
振替代理人規則がアトキンス氏の3本柱の枠組みを完成させる
譲渡代理人の要件の近代化は、アトキンス氏が概説した枠組みの3番目の構成要素にあたります。 SECの譲渡代理人制度近代化案は、1970年代後半から1980年代初頭以来実質的に更新されていなかった規則を改定するものであり、電子通信、記録管理、ブロックチェーン技術、証券の募集、株式の譲渡に関する規定が含まれています。
これらの取り組みは総合的に、連邦証券規制の下で暗号資産がどのように発行、譲渡、保有されるかを規定するものである。アトキンス氏は、「暗号資産規制(Regulation Crypto Assets)」、譲渡代理人の近代化、および計画中のカストディ・フレームワークを、統一された規制アーキテクチャの3つの柱と位置付けた。 カストディの要素は、適切な第三者カストディアンが存在しない資産にとって特に重要となる可能性があります。こうした資産の場合、暗号資産を直接管理するには、ブロックチェーン取引を承認するために使用される認証情報を保有・管理することが不可欠だからです。

この記事はAIを使用して英語から翻訳されました。英語の原文が正式な情報源であり、自動翻訳には、特に法律および規制に関する用語において不正確な部分が含まれる場合があります。