Offrire ai trader di tutto il mondo la possibilità di aprire posizioni con leva su praticamente qualsiasi asset, senza dover ricorrere a un broker autorizzato: questa è la promessa delle piattaforme DEX perpetue. Visto l’enorme successo e la popolarità di nomi come Hyperliquid e GMX, ci si potrebbe chiedere: come operano queste aziende, dietro le quinte?
Hyperliquid: dietro le quinte – Come creare un DEX perpetuo
SCRITTO DA

CONDIVIDI
LegalBison è uno studio legale e di servizi aziendali boutique a livello globale, nonché un Corporate Service Provider (CSP) autorizzato, specializzato in strutture normative per progetti FinTech e di asset digitali. I cofondatori e amministratori delegati Aaron Glauberman, Viktor Juskin e Sabir Alijev condividono le loro opinioni da esperti su Bitcoin.com News.
Se chiedete a un fondatore di un DEX perpetuo dove sia registrata la sua azienda, spesso otterrete una scrollata di spalle o l’indirizzo di facciata di una fondazione alle Isole Cayman. È la strategia standard per un modello di business che le autorità di regolamentazione stanno ancora cercando di comprendere. Nel 2026, tre autorità di regolamentazione lo stanno affrontando in tre modi completamente diversi, e a quale di esse un fondatore finisca per avere a che fare cambia quasi tutto nel modo in cui l’azienda opera. Prendiamo Hyperliquid. Gestisce circa la metà di tutto il trading di contratti perpetui decentralizzati e, dal suo lancio, ha registrato un volume di oltre 4.000 miliardi di dollari. Le piattaforme decentralizzate, tuttavia, rappresentano ancora solo circa un decimo del mercato totale dei perpetual. Il resto si trova su exchange centralizzati offshore, che rappresentano proprio quella liquidità che le autorità di regolamentazione statunitensi stanno ora cercando di riportare in patria. Quindi, come si costruisce effettivamente un’attività come questa e cosa succede quando le autorità di regolamentazione iniziano a prestare attenzione?
L’anatomia di un DEX per contratti perpetui
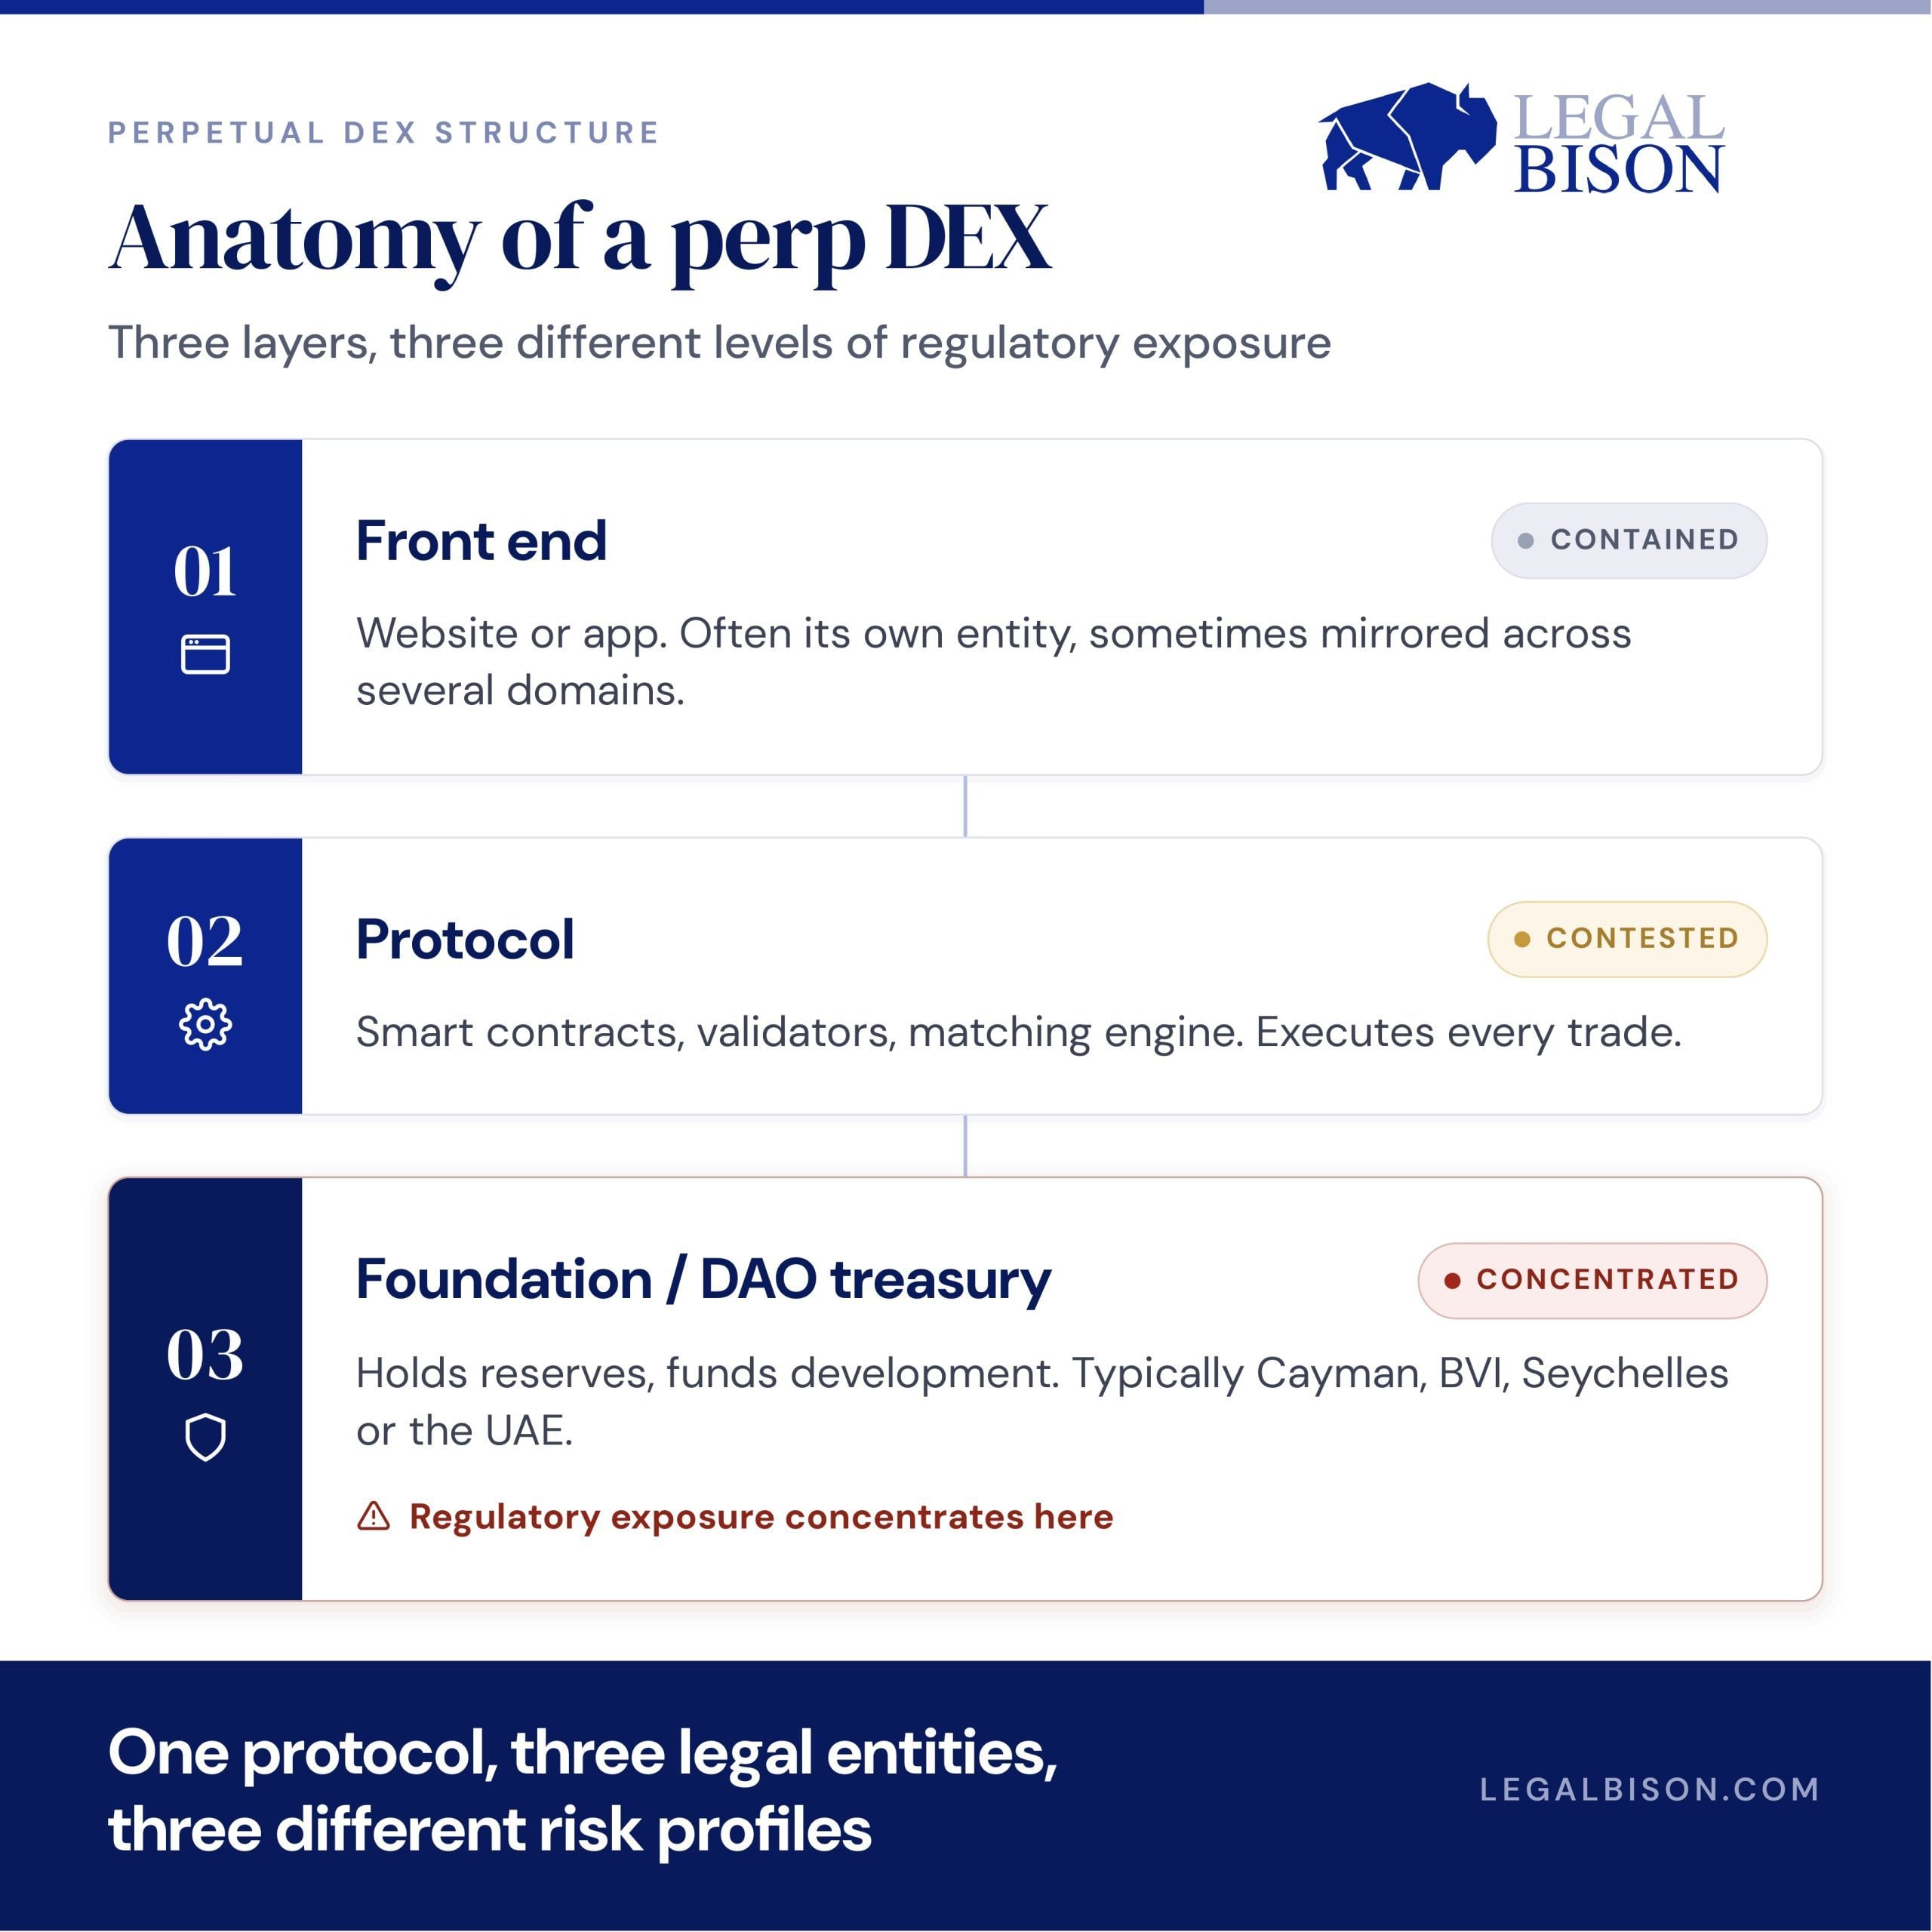
Un DEX di contratti perpetui può comprendere diversi livelli distinti dal punto di vista giuridico e tecnico: un’interfaccia rivolta agli utenti, il protocollo sottostante e l’infrastruttura dei validatori e, in alcuni casi, una fondazione, una DAO o una tesoreria a supporto dello sviluppo e della governance. Ogni livello può trovarsi in una struttura diversa, e il livello della fondazione o della tesoreria, quando esiste, è solitamente collocato in un luogo con una normativa societaria poco rigida e senza un regime di licenze specifico per i perpetual: Isole Cayman, Isole Vergini Britanniche, Seychelles o, al giorno d’oggi, gli Emirati Arabi Uniti.
 Hyperliquid si è spinta oltre la maggior parte degli altri, creando una propria blockchain invece di affittare spazio su quella di qualcun altro. La sua funzionalità HIP-3 consente a chiunque di avviare un mercato senza autorizzazione su quasi qualsiasi asset dotato di un feed di prezzo: petrolio, oro e persino azioni pre-IPO. Questa scelta progettuale è fondamentale. Mantenere la creazione di mercati fuori dal controllo di una singola società è esattamente il criterio che le autorità di regolamentazione su entrambe le sponde dell’Atlantico utilizzano ora per decidere se qualcosa possa essere considerato decentralizzato.
Tre percorsi, tre regolamenti molto diversi
Una volta che tale struttura esiste, un fondatore deve comunque scegliere come rapportarsi con le autorità di regolamentazione, e ciascuna opzione comporta un compromesso tra rapidità e sicurezza a lungo termine, a modo suo.
Passare attraverso la CFTC
Il 29 maggio 2026, la CFTC ha consentito a KalshiEX di quotare il primo contratto perpetuo su Bitcoin con regolamento in contanti su una borsa valori statunitense regolamentata, classificando i contratti perpetui come futures anziché come swap. Ogni nuova quotazione viene ora esaminata caso per caso e deve dimostrare di disporre di effettivi controlli dei rischi e di una sorveglianza del mercato. Si tratta di un percorso onshore legittimo, ma comporta tutto ciò che un mercato dei derivati regolamentato richiede: controlli di identità su ogni conto, limiti alla leva finanziaria, controlli sulla volatilità, proprio ciò che un DEX senza autorizzazione è stato creato per aggirare. È anche oggetto di contestazione. Il CME Group ha citato in giudizio la CFTC in merito a queste approvazioni, sostenendo che l’agenzia si sia spinta troppo oltre nel consentire a Kalshi e Coinbase di quotare i contratti perpetui su criptovalute, e quella controversia è ancora in corso presso il tribunale federale.
Appoggiarsi all’esenzione europea per la decentralizzazione
Il regolamento dell’UE sulle criptovalute, il MiCA, esclude tutto ciò che viene fornito «in modo completamente decentralizzato senza alcun intermediario». Per i DEX di contratti perpetui, tuttavia, tale esenzione copre solo una parte del quadro. I contratti perpetui possono comunque essere classificati come strumenti finanziari o derivati ai sensi delle norme UE vigenti in materia di valori mobiliari e mercati, una classificazione che si applica indipendentemente da come sia costruita la piattaforma. Ciò che un protocollo offre effettivamente ai trader può far sorgere degli obblighi di per sé, indipendentemente da qualsiasi verifica di decentralizzazione. Bruxelles ha avviato una consultazione, che durerà fino al 31 agosto 2026, per definire con maggiore precisione i criteri di decentralizzazione, e i contratti perpetui rientrano pienamente in tale revisione; tuttavia, la questione della classificazione come derivati segue un percorso a sé stante. Nessuna autorità di regolamentazione dell’UE ha ancora preso di mira un front-end di un DEX, ma tra le due questioni aperte, questa lacuna non rimarrà tale per sempre.
Costituirsi offshore
Rimane l’opzione più rapida e ancora la più comune. Tuttavia, l’offshore non elimina l’esposizione normativa, ma la trasferisce semplicemente altrove. La fondazione che emette il token, detiene la tesoreria o gestisce un servizio di conversione in valuta fiat ha comunque obblighi in materia di antiriciclaggio e di rendicontazione ovunque sia registrata, e qualsiasi front-end che serva un paese specifico può sollevare questioni relative alle licenze locali, indipendentemente da dove risieda il protocollo stesso. 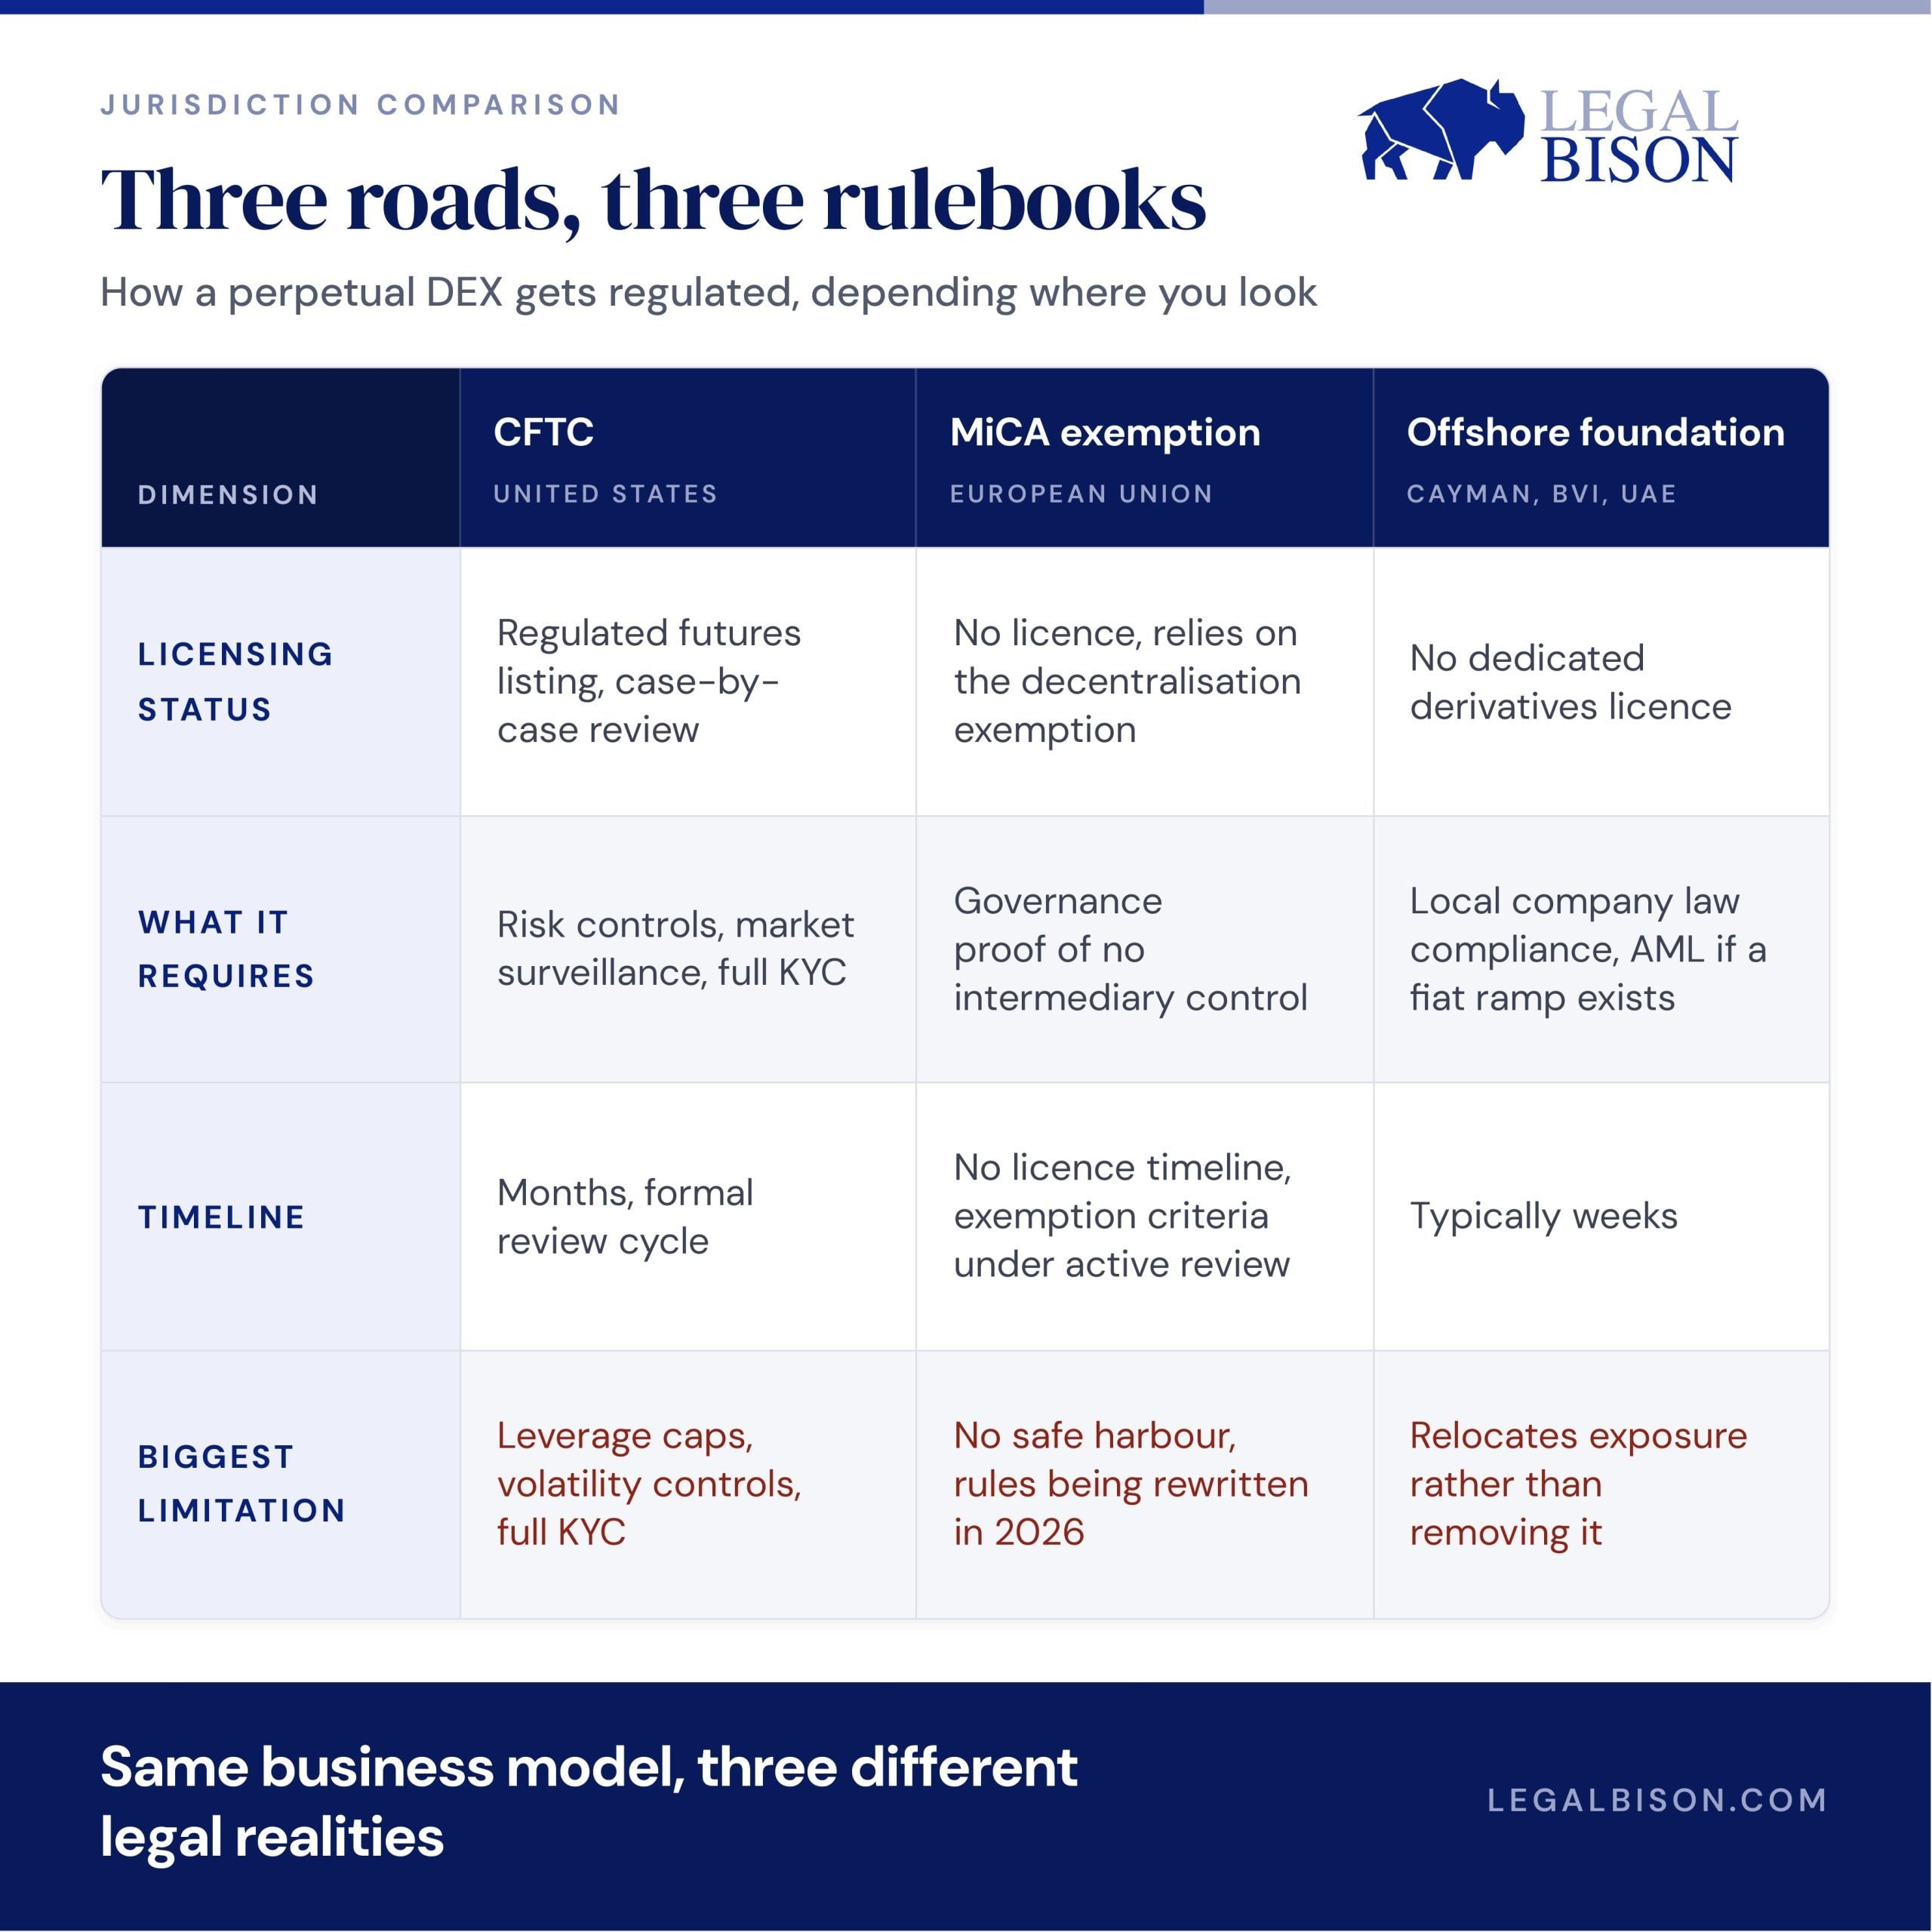
Cosa serve effettivamente e quanto tempo ci vuole
Seguire il percorso della CFTC è l’opzione più lenta e più onerosa in termini di burocrazia: obblighi di informativa, sistemi di sorveglianza, una revisione formale che richiede mesi prima ancora che un prodotto venga lanciato, seguita da un processo di conformità continuo. La via dell’UE oggi non richiede alcuna licenza per un protocollo realmente e completamente decentralizzato, il che sembra ottimo finché non ci si rende conto che non esiste nemmeno una rete di sicurezza e che le regole per mantenere tale esenzione vengono riscritte proprio in questo momento. L’offshore è la via più veloce, a volte bastano poche settimane, ma i fondatori che lo considerano uno scudo permanente piuttosto che un punto di partenza tendono a essere colti alla sprovvista quando una giurisdizione cambia idea.
Da dove proviene effettivamente il denaro
I tassi di finanziamento sono pagamenti periodici che le posizioni lunghe e corte si scambiano tra loro per mantenere il prezzo del contratto allineato al prezzo spot; il protocollo facilita tale trasferimento ma non lo trattiene. Ciò che il protocollo guadagna effettivamente sono le commissioni di trading, addebitate su ogni apertura e chiusura, oltre, sulle piattaforme basate su quotazioni senza autorizzazione come l’HIP-3 di Hyperliquid, un secondo flusso: le commissioni per la creazione di nuovi mercati.
Ecco il dato che dovrebbe attirare l’attenzione di un fondatore. Il 30 giugno 2026 Hyperliquid ha superato 1 miliardo di dollari di ricavi cumulativi del protocollo, basati su un volume di trading di circa 492 miliardi di dollari solo nel primo trimestre, sufficienti a collocarla subito dietro Coinbase in termini di volume. Si tratta di denaro che il protocollo ha già raccolto, ed è possibile seguire l’aggiornamento di questa cifra in tempo reale su dashboard pubbliche come DefiLlama, un livello di trasparenza che la maggior parte delle startup finanziate da venture capital non offre mai a chi non ne fa parte. La destinazione di tali ricavi è l’aspetto che conta davvero se state valutando se investire in questo settore. Circa il 97-99% delle commissioni del protocollo Hyperliquid viene destinato direttamente all’acquisto di HYPE sul mercato aperto attraverso quello che il protocollo definisce il suo “Assistance Fund”. Questo meccanismo ha già consentito di riacquistare e bruciare oltre 41 milioni di token, per un valore superiore a 1 miliardo di dollari. I ricavi derivanti dalle commissioni si traducono direttamente in una riduzione dell’offerta di token secondo un programma pubblico e on-chain, funzionando come un riacquisto di azioni che chiunque può verificare senza dover attendere il voto degli azionisti.
Hyperliquid non è l’unica prova che questo modello funzioni. GMX, un exchange decentralizzato di contratti perpetui molto più piccolo che opera su Arbitrum e Avalanche, incassa comunque circa 35 milioni di dollari all’anno in commissioni su una frazione del volume di Hyperliquid, con il 27% di tale importo versato direttamente ogni settimana agli staker di token. Si tratta di un flusso di cassa costante e ricorrente su un protocollo che gestisce circa 175 milioni di dollari di valore totale bloccato (TVL), a dimostrazione del fatto che il modello genera ricavi reali senza bisogno di essere la più grande piattaforma di scambio del pianeta.
È proprio nel caso dell’espansione che la cosa diventa davvero interessante per un imprenditore. Quando HIP-3 ha permesso a Hyperliquid di quotare un contratto perpetuo sul petrolio, il volume di scambi su quel singolo mercato è balzato da 25 milioni di dollari a oltre 550 milioni di dollari in tre fine settimana durante una crisi geopolitica, secondo TD Securities. Un nuovo mercato è stato lanciato e ha generato immediatamente ricavi da commissioni, senza che fosse necessaria alcuna nuova infrastruttura per renderlo possibile. Nel complesso, questo è il vero punto di forza per un fondatore: un modello basato sulle commissioni con ricavi pubblici e verificabili, comprovato su più livelli, che cresce ogni volta che viene attivato un nuovo mercato.
La distinzione fondamentale
«Abbastanza decentralizzato da essere esente» e «abbastanza decentralizzato da sopravvivere a un vero e proprio test da parte delle autorità di regolamentazione» sono due livelli diversi, e il divario tra loro si sta riducendo contemporaneamente su entrambe le sponde dell’Atlantico. Costruire oggi un DEX perpetuo significa costruire una struttura in grado di difendersi a prescindere dalla definizione che verrà adottata in futuro, non da quella che un anno fa sembrava sicura.
Se l'UE ha già rilasciato 174 licenze MiCA, perché nell'elenco figurano solo 14 piattaforme di scambio di criptovalute?
Leggi ora: MiCA spiegata: 174 CASP registrati, ma solo 14 possono gestire un exchange centralizzato (CEX)?

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.