Un nuovo rapporto del Fondo Monetario Internazionale (FMI) afferma che la tokenizzazione potrebbe trasformare i mercati dei capitali globali, ma avverte che la frammentazione delle infrastrutture, la scarsa liquidità e i rischi per la stabilità finanziaria continuano a ostacolarne l’adozione su larga scala.
Rapporto FMI: perché la finanza tokenizzata stenta a crescere
SCRITTO DA

CONDIVIDI
Punti chiave
- L’8 ottobre 2026, l’FMI ha riferito che il volume giornaliero dei pronti contro termine tokenizzati ha raggiunto i 350 miliardi di dollari, ben al di sotto dei 13.000 miliardi di dollari del mercato statunitense.
- Oltre il 50% delle negoziazioni avviene fuori orario, ma l’isolamento delle reti rischia di frammentare ulteriormente i mercati tokenizzati.
- L’IMF ha esortato le autorità di regolamentazione a emanare norme tecnologicamente neutre, in vista di un’adozione che si espanderà fino a raggiungere mercati globali del valore di 300.000 miliardi di dollari.
Scala ridotta, predominio di nicchia
La tokenizzazione promette di trasformare i mercati dei capitali globali grazie al trading 24 ore su 24, 7 giorni su 7, alla proprietà frazionata e alla riduzione dei tempi di transazione, ma secondo un rapporto pubblicato dal Fondo Monetario Internazionale, alcuni ostacoli strutturali chiave e i rischi emergenti per la stabilità finanziaria ne stanno attualmente frenando lo sviluppo.
In un nuovo rapporto, che accompagna un capitolo analitico del “Rapporto sulla stabilità finanziaria globale” dell’ottobre 2026, gli esperti del FMI hanno delineato ciò che è necessario affinché i mercati finanziari tokenizzati passino dall’essere un settore di nicchia e frammentato a diventare un motore finanziario mainstream.
Secondo gli esperti, la tokenizzazione promette di ridurre i processi di messaggistica, compensazione e regolamento, che attualmente prevedono più fasi, a un unico passaggio unificato. Tuttavia, essi osservano anche che l’adozione attuale rimane limitata rispetto alla finanza tradizionale.
A sostegno di questa affermazione, il rapporto evidenzia l’attività tokenizzata che si svolge nei contratti di riacquisto (o repo), con un volume medio giornaliero di transazioni compreso tra 300 e 350 miliardi di dollari. Il credito tokenizzato, i fondi del mercato monetario e i titoli azionari contribuiscono con un volume aggiuntivo di 65 miliardi di dollari.
Al contrario, il solo mercato tradizionale dei repo statunitense gestisce circa 13.000 miliardi di dollari al giorno, mentre i mercati dei capitali globali detengono oltre 300.000 miliardi di dollari in attività totali. Inoltre, l’attività è fortemente concentrata negli Stati Uniti e in alcuni hub offshore selezionati, mentre le piattaforme di negoziazione rimangono isolate su reti incompatibili.
Domanda degli investitori contro scarsa liquidità
Nonostante i volumi complessivamente bassi, il rapporto riconosce che gli investitori si orientano sempre più verso caratteristiche uniche dei registri tokenizzati, come il trading 24 ore su 24. I dati indicano che oltre il 50% del volume di negoziazione nei mercati tokenizzati avviene al di fuori degli orari di mercato tradizionali.
Circa l’80% delle operazioni su azioni tokenizzate analizzate è stato eseguito con importi inferiori a una singola azione intera, a indicare che gli investitori al dettaglio stanno abbracciando la tokenizzazione. Nel contempo, i rendimenti overnight delle azioni tokenizzate vengono assorbiti nei prezzi di apertura delle azioni tradizionali poco dopo l’apertura dei mercati, segnalando che le piattaforme tokenizzate e quelle tradizionali reagiscono alle stesse informazioni fondamentali.
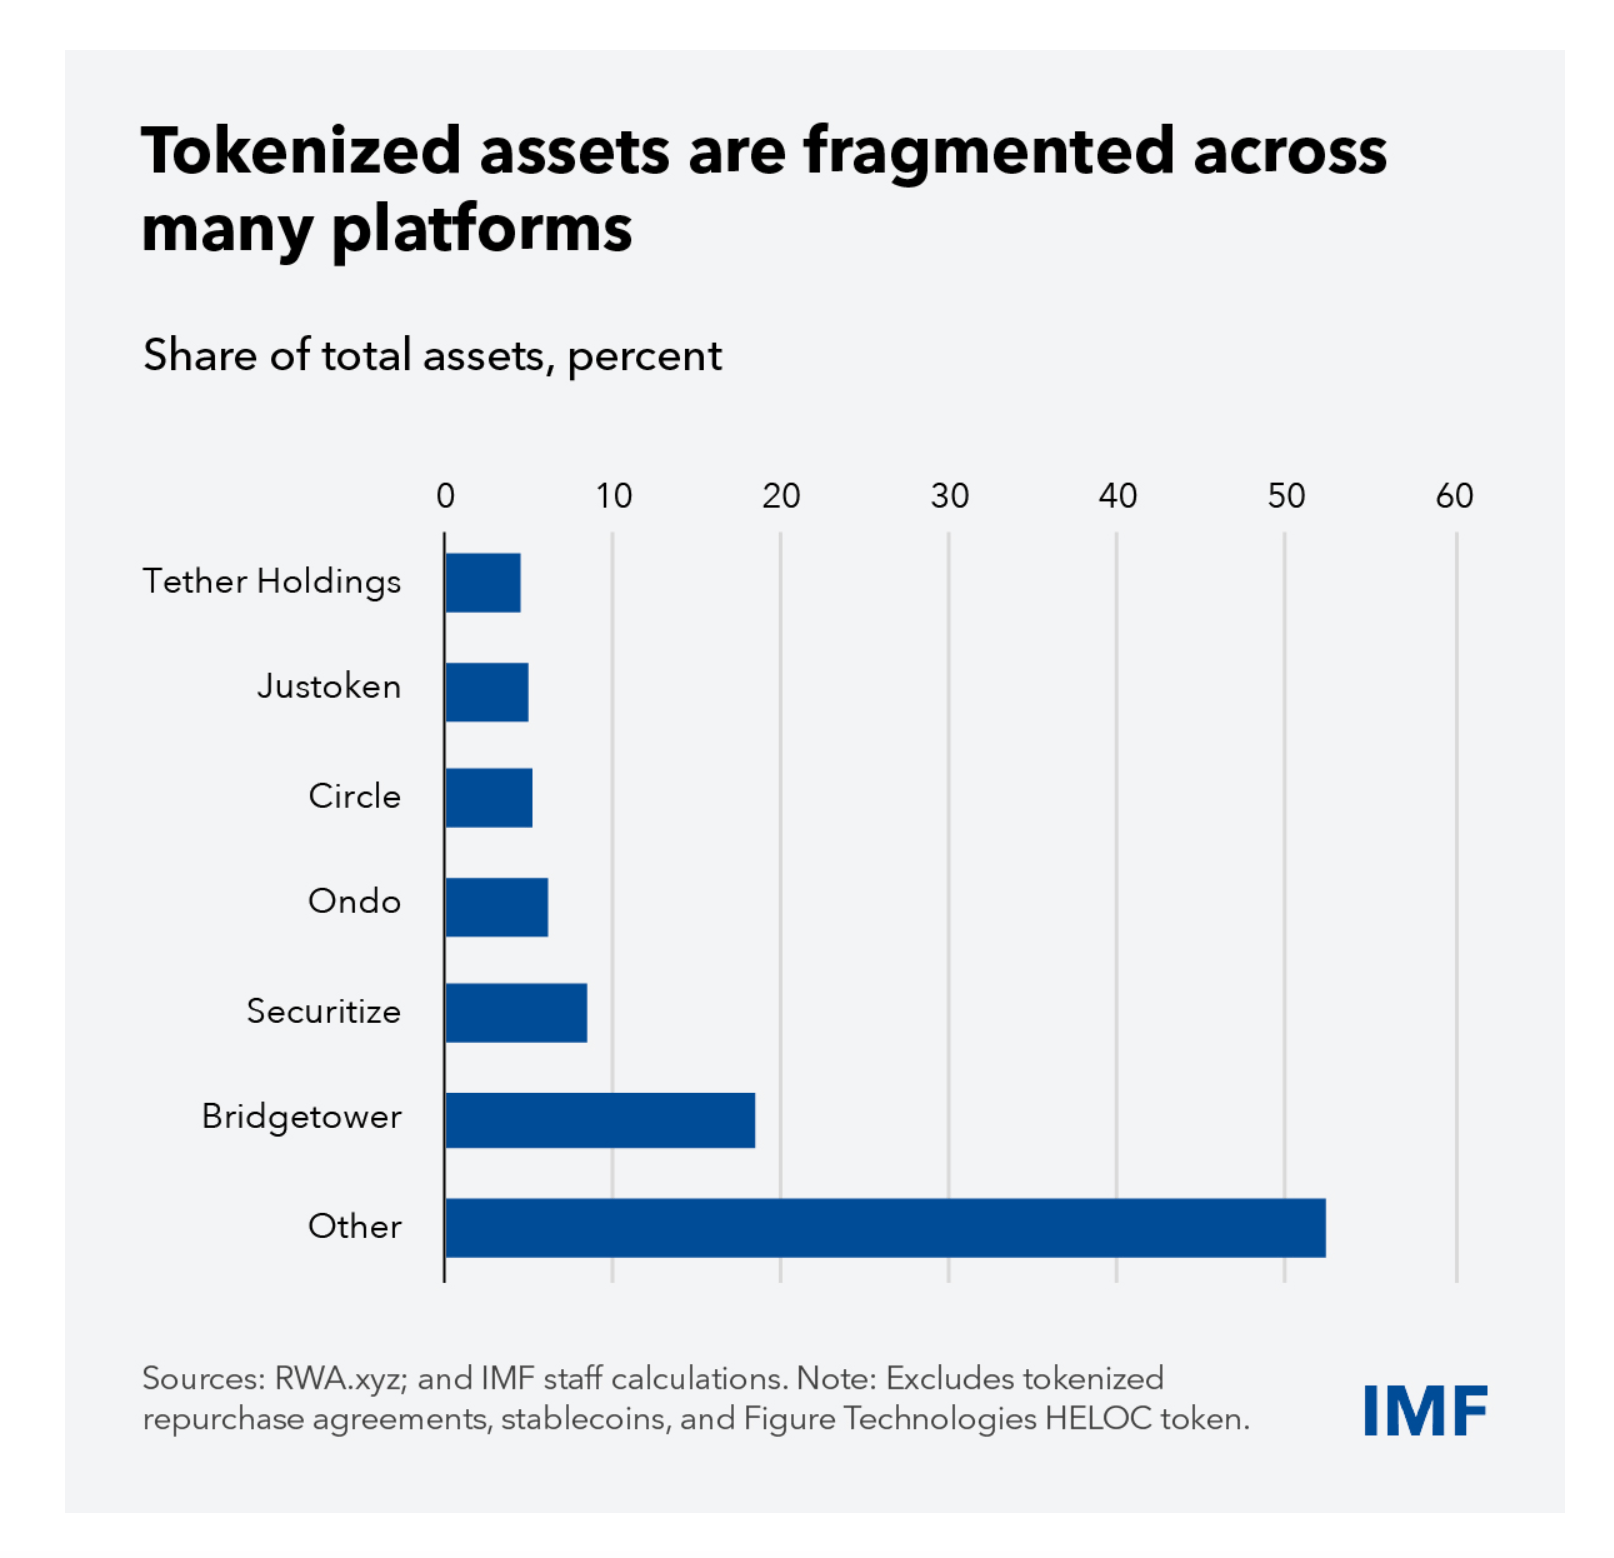 Nonostante questi vantaggi, il FMI avverte che i mercati tokenizzati soffrono attualmente di minore liquidità, maggiore volatilità e discrepanze di prezzo causate dalla frammentazione dei pool di liquidità tra reti blockchain disparate. Sebbene i ritardi di regolamento tradizionali creino attriti e costi operativi, il FMI ha sostenuto che quegli stessi ritardi hanno storicamente fornito margini di tempo fondamentali per la gestione della liquidità e la valutazione del rischio. Il passaggio al regolamento istantaneo su registri interconnessi elimina tali margini di tempo e introduce nuovi canali di trasmissione del rischio. Man mano che la tokenizzazione si diffonde, potrebbe accelerare il contagio, i rischi di leva finanziaria, le vendite di emergenza e le corse alla liquidità attraverso reti interconnesse. Per consentire una crescita sicura senza frenare l’innovazione, il FMI raccomanda un approccio tecnologicamente neutrale.
«I paesi dovrebbero chiarire i diritti legali legati alle attività tokenizzate, garantire che attività simili siano regolamentate in modo coerente indipendentemente dalla tecnologia e sostenere l’interoperabilità tra le piattaforme tokenizzate e i sistemi finanziari tradizionali», ha spiegato il FMI nel rapporto.
I paesi devono valutare costantemente le vulnerabilità derivanti dall’interconnessione, dall’effetto leva e dalle richieste immediate di liquidità, garantendo che gli standard di sicurezza crescano di pari passo con il volume di mercato.
Le azioni tokenizzate rappresentano ormai un mercato da 3,6 miliardi di dollari, ma la crescita più recente è nettamente suddivisa tra il capitale istituzionale e l'attività dei piccoli investitori.
Leggi ora: Le azioni tokenizzate raggiungono i 3,6 miliardi di dollari mentre Avalanche e Solana si dividono il mercato

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.