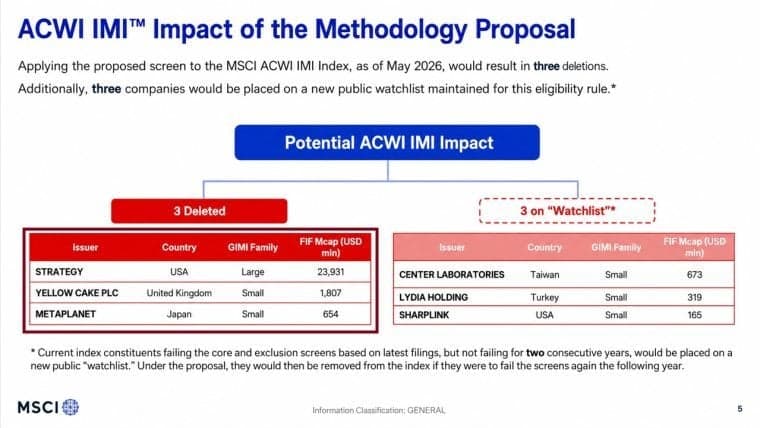
Sebuah komite indeks swasta yang sama sekali tidak menyentuh dana investor tetap dapat memicu transaksi saham senilai miliaran dolar. Sebuah laporan terbaru dari Bitcoin Policy Institute menyebutkan bahwa uji coba yang diusulkan MSCI berpotensi mengeluarkan Strategy, Metaplanet, dan Yellow Cake—pemegang saham uranium—dari indeks-indeks utama, sementara perkiraan sebelumnya mencatat potensi penjualan Strategy sebesar 2,8 miliar dolar hanya dari dana-dana yang terikat dengan MSCI. Masalahnya adalah bahwa penyaringan baru MSCI bergantung pada “aset operasional,” sebuah kategori yang menurut laporan tersebut tidak didefinisikan oleh GAAP AS maupun IFRS.
Aturan MSCI Membahayakan Strategi, Demikian Disebutkan dalam Laporan Bitcoin Policy Institute
DITULIS OLEH

BAGIKAN
Poin-poin Utama
- Simulasi penghapusan indeks oleh MSCI mencakup Strategy, Metaplanet, dan Yellow Cake.
- JPMorgan memperkirakan penghapusan oleh MSCI dapat memicu penjualan Strategy senilai $2,8 miliar.
- Bitcoin Policy Institute menyatakan bahwa MSCI memperkirakan keputusan akan diambil pada 16 Oktober.
Komite Diam-diam Wall Street Dapat Menggerakkan Miliaran
Dana indeks “pasif” Anda tidak sepenuhnya pasif seperti yang disiratkan oleh labelnya. Di hulu, penyedia indeks swasta menetapkan aturan yang menentukan perusahaan mana yang dianggap mewakili pasar, dan keputusan tersebut dapat memicu dana untuk bergegas membeli atau menjual saham senilai miliaran dolar.
Pada hari Rabu, lembaga think tank nirlaba dan nonpartisan yang berbasis di Washington, D.C., Bitcoin Policy Institute, mengungkap mekanisme tersebut dalam makalah baru yang ditulis oleh Direktur Eksekutif Conner Brown, yang berfokus pada uji coba yang diusulkan MSCI untuk “perusahaan non-operasional.” Simulasi MSCI sendiri, menurut makalah tersebut, akan menghilangkan Strategy, Metaplanet, dan Yellow Cake, sebuah perusahaan yang memiliki uranium fisik.
Dana Pasif Tetap Memiliki Pihak yang Menentukan Daftar
Makalah Brown mengenai topik ini menyajikan angka-angka yang mengejutkan mengenai kekuatan yang dipegang oleh penyedia indeks. Per Juli, dana indeks mengelola $21,8 triliun, atau 53,9% dari aset dana jangka panjang AS, dibandingkan dengan $18,6 triliun di dana yang dikelola secara aktif. Pada tahun 2025, dana indeks akan menguasai 19% pasar saham AS. MSCI sendiri menyatakan bahwa $21 triliun dipatok berdasarkan indeksnya, termasuk $2,8 triliun dalam bentuk dana yang diperdagangkan di bursa (ETF) ekuitas yang secara langsung mengikuti indeks tersebut.
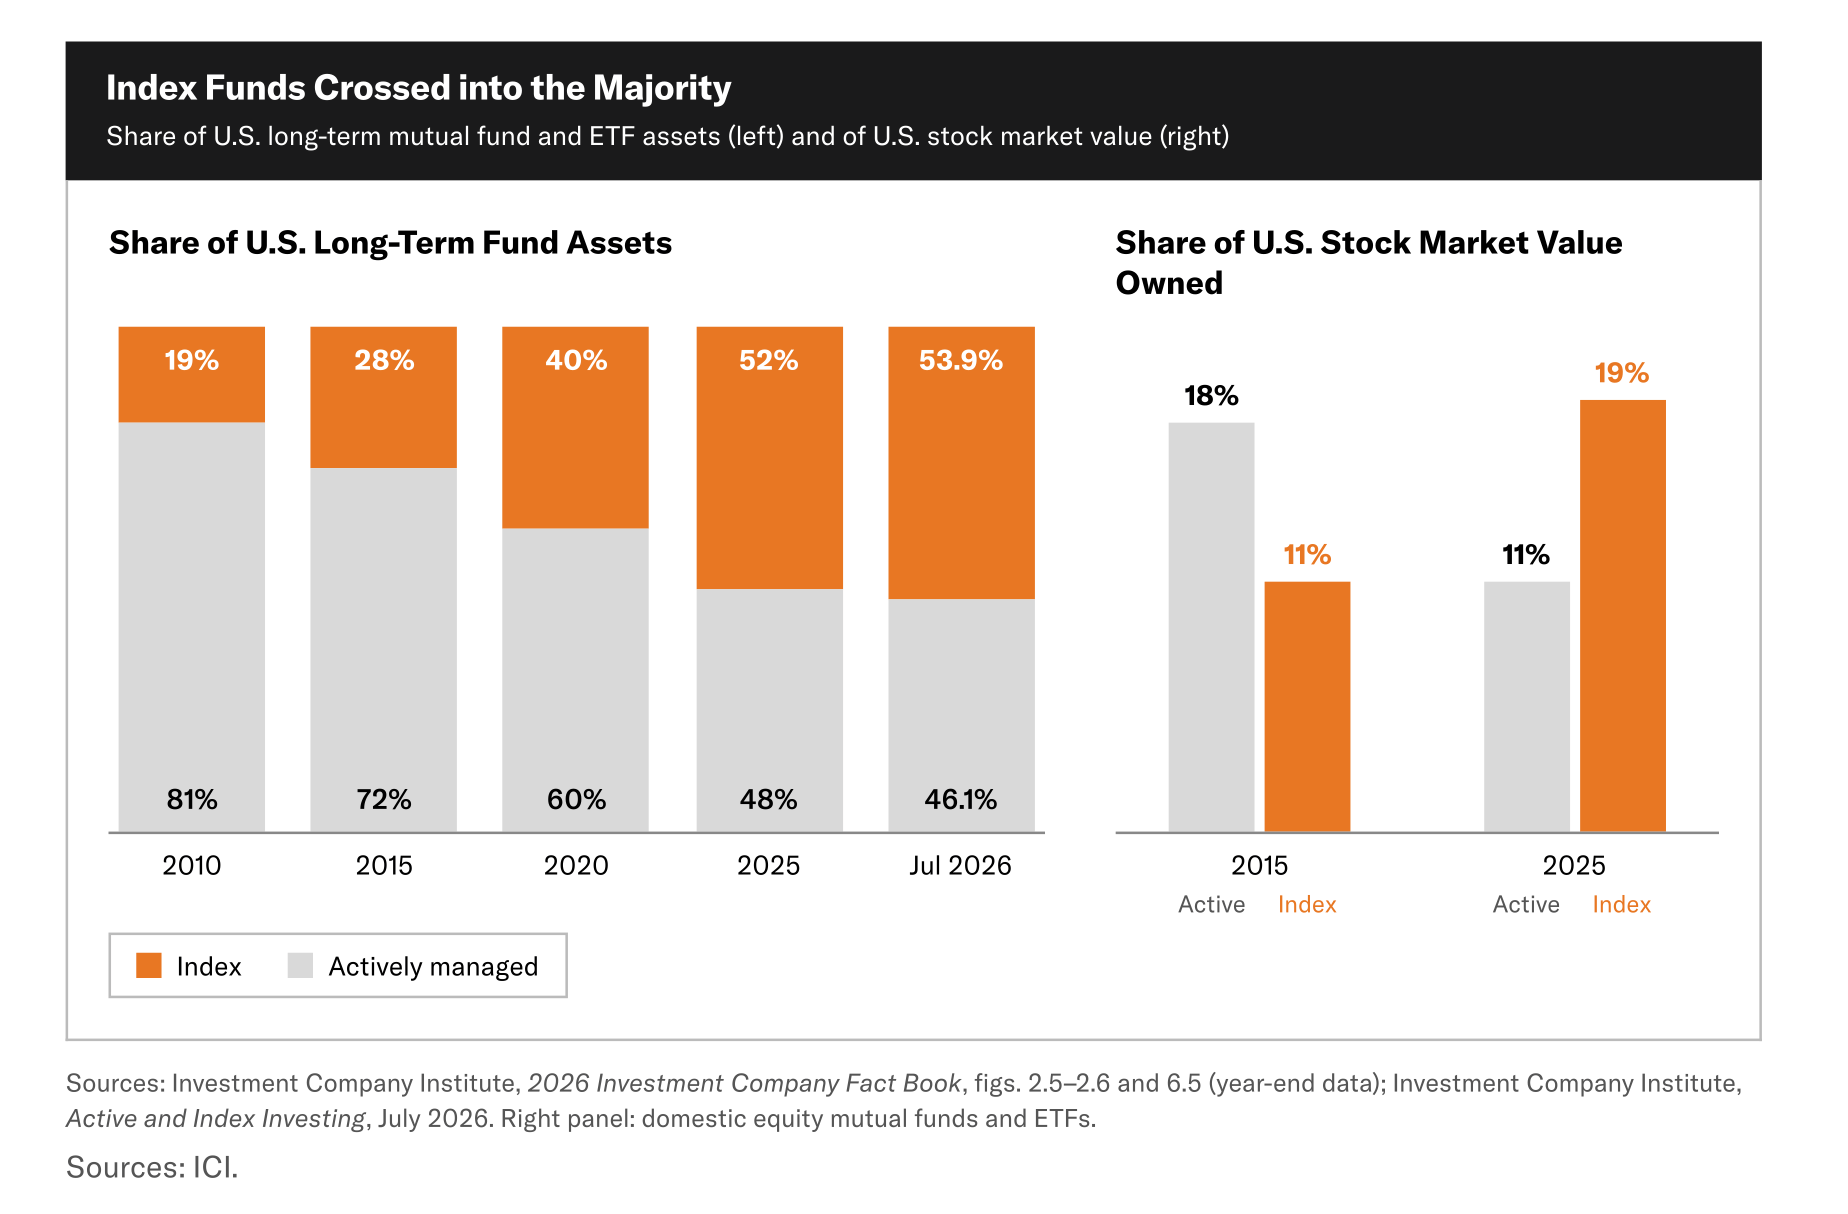
Hal ini mengarah pada salah satu poin yang paling bertentangan dengan intuisi dalam penelitian Brown. Penyedia indeks sebenarnya tidak mengelola triliunan tersebut. Manajer dana lah yang melakukannya. Namun, ketika penyedia indeks mengubah perusahaan-perusahaan dalam daftarnya, dana yang dirancang untuk mengikuti acuan tersebut umumnya harus menyesuaikannya. Sebagaimana dijelaskan dalam analisis Brown, perusahaan yang menyusun aturan tersebut tidak pernah menyentuh uang investor, tetapi keputusannya tetap dapat menggerakkan miliaran dolar.
Mekanisme tersebut menjadi jauh lebih nyata pada tahun 2025. Penulis dari Bitcoin Policy Institute menceritakan bagaimana MSCI mengusulkan untuk mengecualikan perusahaan-perusahaan yang aset digitalnya mewakili setidaknya 50% dari total aset, sehingga menempatkan Strategy—perusahaan yang mengelola cadangan bitcoin—tepat di tengah sorotan. Analis JPMorgan memperkirakan bahwa pengeluaran Strategy dapat memicu penjualan sekitar $2,8 miliar oleh dana yang mengikuti MSCI, dan angka tersebut dapat meningkat menjadi $8,8 miliar jika penyedia indeks lain mengikuti langkah tersebut.
MSCI akhirnya menolak usulan tersebut, tetapi Brown menyoroti apa yang terjadi selanjutnya. Perusahaan tersebut membekukan penambahan jumlah saham yang akan dihitung untuk perusahaan-perusahaan yang terkena dampak dan menunda penambahan baru sambil mempersiapkan tinjauan yang lebih luas.
Aturan Bitcoin Kembali dengan Bentuk yang Berbeda
Tujuh bulan kemudian, tulis Brown, MSCI kembali dengan tes yang lebih luas yang tidak lagi secara khusus menyebut bitcoin (BTC) atau aset digital. Sebaliknya, usulan bulan Agustus tersebut berfokus pada apakah sebuah perusahaan memiliki cukup “aset operasional.” Perusahaan yang gagal dalam penyaringan awal 50% akan menghadapi lima tes keuangan tambahan dan, jika belum menjadi konstituen indeks, dapat dikecualikan setelah memicu empat di antaranya. Konstituen yang sudah ada mendapatkan masa tenggang dan umumnya harus gagal dalam dua tinjauan tahunan berturut-turut sebelum dikeluarkan.
Di sinilah Brown melihat masalah mendasar. Makalahnya menyebutkan bahwa “aset operasional” bukanlah kategori neraca yang terstandarisasi berdasarkan GAAP AS atau IFRS, sehingga MSCI harus mengklasifikasikan segala hal mulai dari kas dan hak atas mineral hingga konstruksi yang belum selesai, kekayaan intelektual, dan kepemilikan strategis sebelum perhitungan bahkan dapat dimulai.
Brown juga menyoroti akuntansi bitcoin Strategy. Perusahaan tersebut melaporkan kerugian operasional terkait bitcoin sebesar $22,8 miliar selama paruh pertama tahun 2026, dibandingkan dengan $195 juta untuk biaya operasional lainnya. Hitung angka-angka tersebut sesuai dengan yang dilaporkan Strategy, kata Brown, dan salah satu peringatan MSCI tidak akan terpicu. Makalah setebal 23 halaman tersebut berpendapat bahwa untuk mencapai hasil simulasi MSCI, diperlukan reklasifikasi analitis yang tidak diungkapkan dalam konsultasi tersebut.
Twist Uranium Membongkar Seluruh Cerita
Argumen Brown menjadi jauh lebih aneh begitu bitcoin tidak lagi menjadi bagian dari pembahasan. Penghapusan yang disimulasikan MSCI juga mencakup Yellow Cake, sebuah perusahaan yang memiliki uranium fisik. Makalah Bitcoin Policy Institute kemudian menguji metodologi yang diusulkan tersebut pada bisnis padat modal lainnya, menggambarkan bagaimana logika yang sama dapat berlaku bagi perusahaan yang membangun satelit atau tambang litium besar di AS.
Berdasarkan salah satu interpretasi yang masuk akal yang diteliti oleh Brown, AST Spacemobile dapat memicu empat peringatan dari MSCI dan berpotensi dilarang sebagai peserta baru dalam indeks tersebut. Lithium Americas menghadirkan contoh yang bahkan lebih jelas. Perusahaan ini sedang membangun proyek litium Thacker Pass di Nevada, dan analisis Brown menemukan bahwa proyek tersebut juga dapat memicu empat peringatan.
Lithium Americas melaporkan aset sebesar $3,54 miliar pada bulan Juni, termasuk $2,09 miliar dalam bentuk properti mineral, pabrik, dan peralatan. Namun, makalah Brown menunjukkan bagaimana penafsiran yang ketat terhadap proposal MSCI dapat membuat tambang yang masih dalam tahap pembangunan terlihat “tidak beroperasi” justru karena biayanya mahal, belum mulai menghasilkan pendapatan, dan sangat bergantung pada pembiayaan eksternal. Dengan kata lain, semakin besar proyek yang belum selesai, semakin aneh gambaran akuntansinya.
MSCI diperkirakan akan mengambil keputusan pada atau sebelum 16 Oktober, dengan perubahan yang disetujui dijadwalkan untuk tinjauan indeks bulan November sekitar tanggal 1 Desember. Makalah Brown dimulai dengan perusahaan-perusahaan yang memiliki cadangan bitcoin, tetapi argumennya pada akhirnya mengarah ke hal yang jauh lebih besar. Ketika triliunan dolar secara otomatis mengikuti suatu indeks, definisi tentang apa yang dianggap sebagai bisnis yang beroperasi bukanlah sekadar masalah akademis.

Artikel ini diterjemahkan dari bahasa Inggris menggunakan AI. Versi asli berbahasa Inggris adalah sumber yang berwenang; terjemahan otomatis dapat mengandung ketidakakuratan, terutama dalam terminologi hukum dan peraturan.