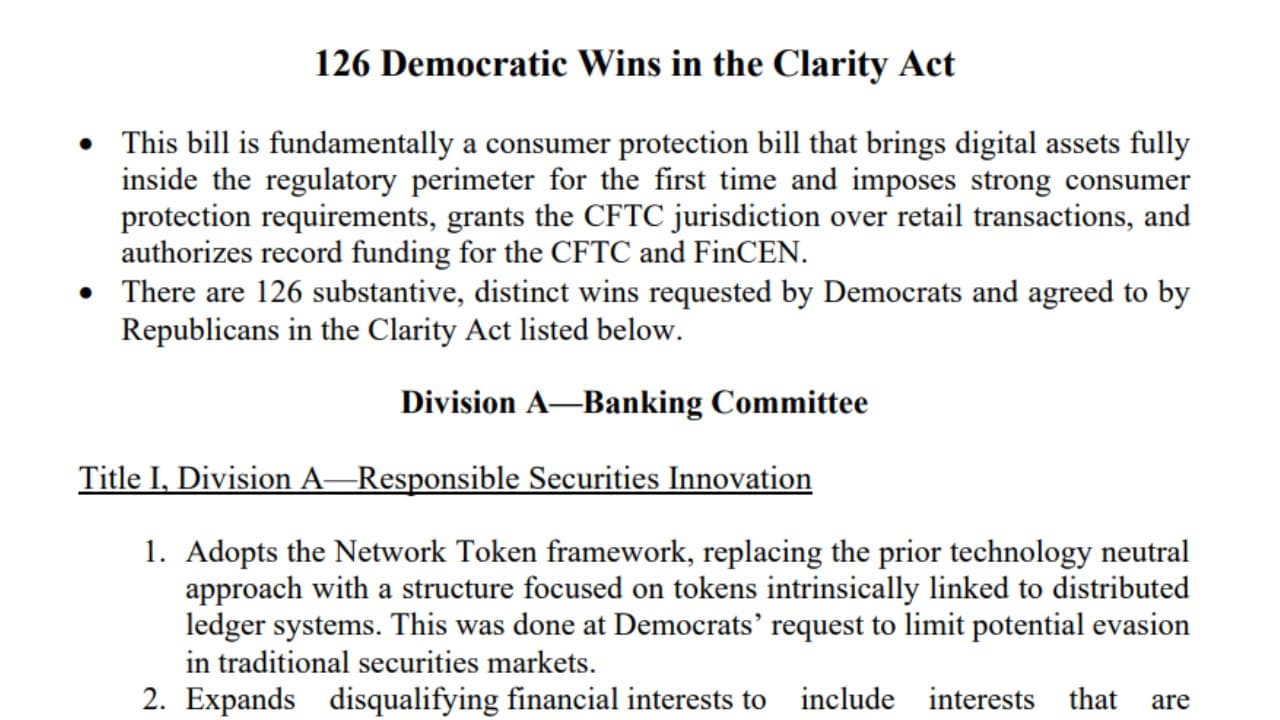
Les républicains du Sénat ont publié une version finale du projet de loi CLARITY Act, comprenant 126 modifications qu’ils affirment avoir été demandées par les démocrates au cours des négociations. Ces modifications portent sur la classification des jetons, les obligations d’information des émetteurs, les règles applicables aux plateformes d’échange, la conformité en matière de DeFi, les protections bancaires, les garanties pour les développeurs, l’application de la réglementation auprès des consommateurs et les restrictions fédérales en matière d’éthique.
La version finale de la loi CLARITY intègre 126 modifications demandées par les sénateurs démocrates
ÉCRIT PAR

PARTAGER
Points clés
- Les républicains affirment que ces 126 modifications reflètent les demandes formulées par les démocrates lors des négociations.
- Ces modifications restreignent les exemptions accordées aux émetteurs et renforcent la surveillance exercée par la SEC et la CFTC.
- La motion de clôture du 15 septembre concerne le début des débats, et non l'adoption définitive du texte.
Ce que couvrent les 126 modifications demandées par les démocrates
Ces 126 modifications constituent des révisions apportées au texte existant du CLARITY Act et non un ensemble de mesures législatives distinct. Elles modifient la manière dont les agences fédérales classeraient et superviseraient les actifs numériques, ainsi que les obligations qui s'appliqueraient aux émetteurs de jetons, aux plateformes d'échange, aux banques, aux développeurs et aux responsables gouvernementaux. Cynthia Lummis (Wyoming), présidente de la sous-commission des actifs numériques de la commission bancaire du Sénat, John Boozman (Arkansas), président de la commission de l’agriculture du Sénat, et Tim Scott (Caroline du Sud), président de la commission bancaire du Sénat, ont publié le texte final de la loi CLARITY le 14 septembre.
Une liste jointe répartit les 126 modifications demandées entre les sections du projet de loi relatives à la commission bancaire, à la commission de l'agriculture et à l'éthique. Les dispositions bancaires couvrent la classification des jetons, la surveillance de la SEC, le financement illicite, la DeFi, les banques, les développeurs et l'éducation des consommateurs. Les dispositions relatives à l’agriculture régissent la compétence de la CFTC, les bourses, les courtiers, la conservation, les fonds propres et les pratiques de négociation. Les modifications en matière d’éthique restreignent les intérêts des responsables publics dans les actifs numériques et établissent des sanctions ainsi que des mécanismes d’application. Pour les émetteurs de jetons, les révisions remplacent une approche technologiquement neutre par un cadre de « jetons de réseau » (Network Token) axé sur les jetons liés aux systèmes de registres distribués. Les émetteurs souhaitant bénéficier du régime de la « Regulation Crypto » ou procéder à une revente publique devront d’abord certifier auprès de la SEC que leurs actifs sont considérés comme des actifs accessoires plutôt que comme des valeurs mobilières. Les modifications renforcent également les obligations en matière de lutte contre l’évasion et de divulgation, imposent le retrait de la cote en cas de violations spécifiques des obligations de divulgation et préservent l’autorité de la SEC en matière de fraude et de manipulation du marché.
Renforcement des règles relatives à la levée de fonds et au financement illicite
Parmi les modifications concernant les émetteurs, le plafond de levée de fonds proposé dans le cadre du « Regulation Crypto » passe de 75 millions de dollars à 50 millions de dollars par an, avec un nouveau plafond global de 200 millions de dollars. Certaines restrictions de revente liées à la détention seraient renforcées, tandis que les émetteurs levant plus de 25 millions de dollars devraient présenter des états financiers audités. Certaines condamnations pour délits graves liés à la criminalité financière, à la cybercriminalité, au blanchiment d’argent ou au financement du terrorisme entraîneraient l’inéligibilité des candidats pendant 10 ans.
Les modifications visant à lutter contre le financement illicite classeraient les intermédiaires en actifs numériques comme des institutions financières au titre de la loi sur le secret bancaire et mettraient en place des contrôles de conformité fondés sur les risques. Elles ajoutent également des protections fédérales pour les utilisateurs de distributeurs automatiques de cryptomonnaies, exigent que les protocoles ne pouvant être qualifiés de décentralisés respectent les règles relatives aux valeurs mobilières et à la lutte contre le blanchiment d’argent, et imposent des obligations de conformité aux sanctions aux plateformes de finance décentralisée en amont.
Le décompte des voix républicaines s’est élevé à 126 après que Lummis eut révélé, le 10 septembre, plus de 100 modifications demandées par les démocrates, tandis que le projet de loi devait encore passer un test incertain nécessitant 60 voix. Lummis a présenté le projet finalisé dans une perspective plus large :
« Ce texte est véritablement bipartisan et intègre plus de 120 des demandes des démocrates. »
Élargissement des règles de surveillance de la CFTC et des règles applicables aux bourses
Une autre série des 126 modifications élargit la définition proposée d’une « marchandise numérique » afin d’y inclure les « meme coins », les jetons de réseau et les actifs accessoires. Ces modifications permettraient à la CFTC de réglementer le trading de jetons non fongibles (NFT) lorsqu’il s’effectue de manière similaire aux transactions sur marchandises numériques, et exigeraient que les protocoles ne pouvant être qualifiés de décentralisés s’enregistrent en tant qu’intermédiaires. Les activités réglementées comprennent les cryptomonnaies et autres actifs numériques, ainsi que les opérations boursières. Les dispositions relatives aux bourses imposent des règles plus strictes en matière de transactions entre sociétés affiliées, de conflits d’intérêts, de meilleure exécution, d’information des clients et de conservation des fonds des clients. Les plateformes devraient disposer de systèmes permettant d’accéder aux clés privées et de tester périodiquement les capacités d’accès et de transfert, soumettre des états financiers annuels certifiés et éviter de coter des actifs facilement susceptibles d’être manipulés. Les matières premières numériques émises par les bourses ne pourraient pas être prises en compte dans le calcul des exigences réglementaires en matière de fonds propres.
Les dispositions de la CFTC autoriseraient des crédits à hauteur de 150 millions de dollars et établiraient une structure tarifaire basée sur le volume. Parmi les autres ajouts figurent l’obligation de déclaration pour les grands opérateurs, la protection des lanceurs d’alerte, un droit d’action privé et la création d’un nouveau Bureau du défenseur des consommateurs de matières premières (Office of the Retail Commodity Advocate). Les bourses offrant un accès direct aux particuliers devraient s’enregistrer à titre provisoire auprès de la National Futures Association et respecter des normes spécifiques en matière de protection des consommateurs.
Les changements concernant le secteur bancaire, les développeurs et l’éthique prennent forme
Les autres séries de modifications répondent aux préoccupations soulevées lors des négociations concernant les stablecoins et la responsabilité liée aux logiciels. Le communiqué indique que le Trésor se verrait conférer des pouvoirs visant à prévenir la fuite des dépôts liée aux stablecoins de paiement. Les modifications apportées au « Blockchain Regulatory Certainty Act » établiraient une clause de sauvegarde civile pour les développeurs sans pour autant remettre en cause la réglementation des produits dérivés ni les pouvoirs existants de la CFTC.
Par ailleurs, la division chargée de l’éthique interdirait aux élus fédéraux, aux hauts fonctionnaires et employés de l’exécutif, ainsi qu’aux juges fédéraux, d’émettre ou de parrainer des actifs numériques, ou de détenir des intérêts financiers significatifs dans des émetteurs. Ce texte augmenterait les sanctions pécuniaires civiles infligées par le ministère de la Justice, réviserait les obligations de déclaration financière, conférerait un rôle d’application de la loi aux procureurs généraux des États et entrerait en vigueur un an après sa promulgation.
Le texte final préserve également certaines lois étatiques spécifiques relatives à la protection des consommateurs et confère aux procureurs généraux des États un rôle dans l’application des dispositions éthiques. Cependant, une coalition bipartisane de 18 procureurs généraux s’est opposée au CLARITY Act le 14 septembre, arguant qu’une formulation plus large en matière de préemption pourrait affaiblir l’autorité des États en matière de fraude liée aux cryptomonnaies, d’enregistrement et de protection des investisseurs.
Le vote du 15 septembre testera le soutien apporté au projet de loi révisé
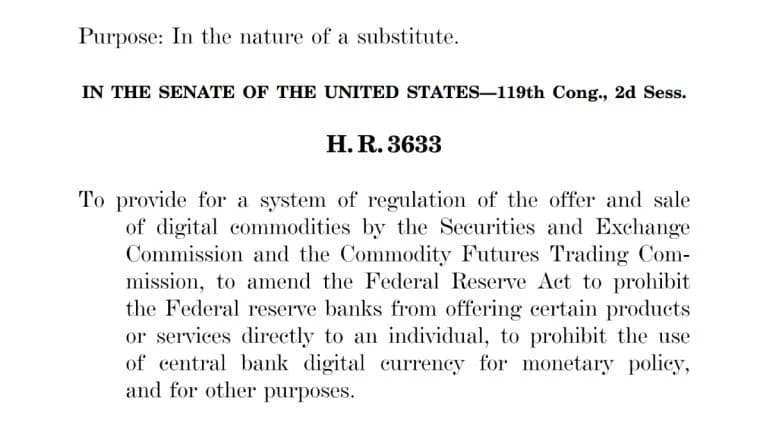
Le premier test au Sénat, mardi, déterminera si les législateurs peuvent passer à l’examen de la mesure, et non s’ils l’adopteront. Le calendrier officiel du Sénat prévoit que la motion de clôture visant à passer à l’examen du projet de loi H.R. 3633 aura lieu le 15 septembre à 14 h 15. La clôture nécessite généralement 60 voix, ce qui oblige les dirigeants républicains à compter sur le soutien des démocrates. L’incertitude politique restait forte avant la publication de la version finale, les législateurs et les observateurs du secteur se demandant si les partisans du projet pourraient atteindre le seuil procédural requis. Les affirmations selon lesquelles la loi CLARITY était de fait morte à Washington reflétaient ce scepticisme à l’approche du vote prévu.
Cette procédure en séance plénière fait suite au vote bipartite de 15 voix contre 9 de la commission bancaire du Sénat en mai, qui avait décidé de faire avancer le projet de loi. Si la clôture est invoquée, le texte législatif final serait présenté sous la forme d’un amendement de remplacement, ouvrant ainsi le débat au Sénat plutôt que d’approuver le projet de loi ou de le transmettre directement au président.

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.