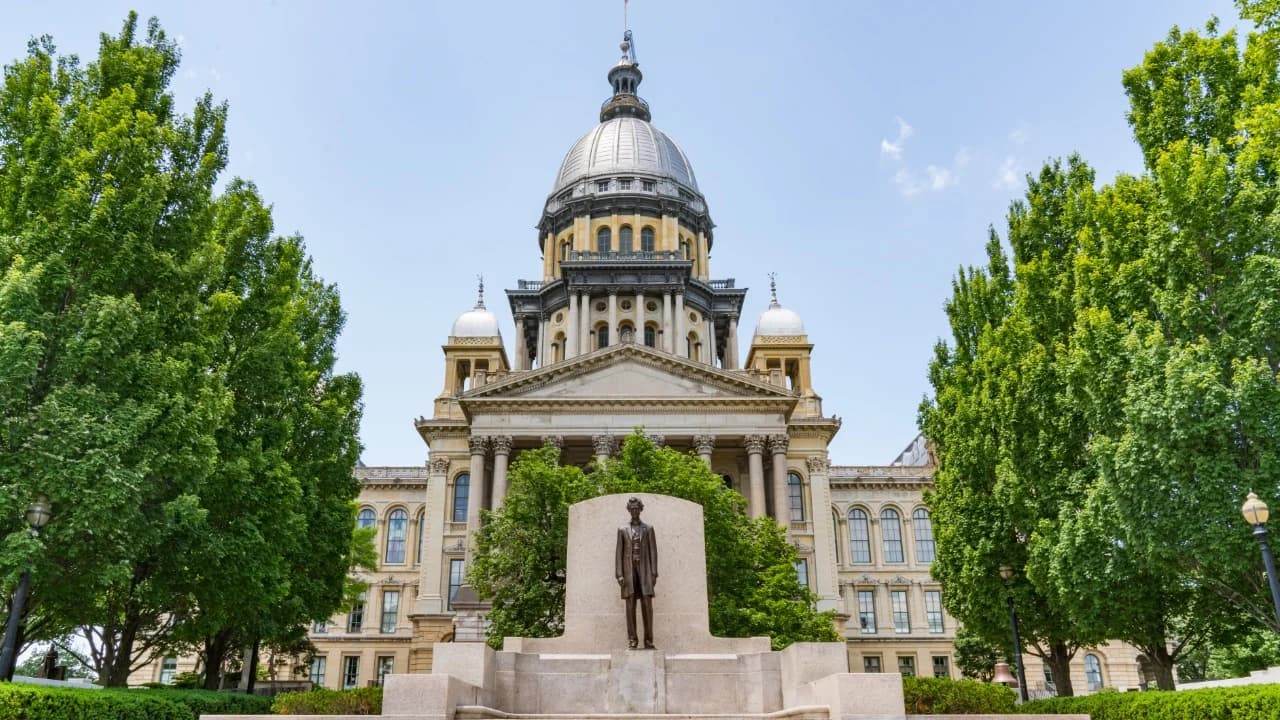
Apenas tres meses antes de su entrada en vigor, las autoridades de Illinois y dos asociaciones del sector de las criptomonedas han solicitado conjuntamente a un tribunal estatal que aplace seis meses la aplicación del nuevo impuesto estatal sobre los criptoactivos, mientras se resuelve un recurso de inconstitucionalidad.
Illinois acuerda retrasar la entrada en vigor del impuesto estatal sobre las criptomonedas del 0,2 %
ESCRITO POR

COMPARTIR
Puntos clave
- Las autoridades del estado de Illinois han acordado aplazar la entrada en vigor del impuesto sobre las criptomonedas seis meses, hasta el 1 de julio de 2027.
- El aplazamiento se acordó para permitir que prosigan los recursos judiciales tras la firma del proyecto de ley por parte del gobernador JB Pritzker en julio.
- Los detractores alegan que el impuesto es inconstitucional y que la confusión en torno a su aplicación podría dar lugar a que las transacciones se gravaran varias veces.
El impuesto sobre las criptomonedas se aplaza
En una moción conjunta presentada el 1 de octubre ante el Tribunal de Circuito del condado de Sangamon, la Cámara de Comercio Digital, la Asociación de Blockchain de Illinois, el director del Departamento de Hacienda de Illinois, David Harris, y el fiscal general Kwame Raoul solicitaron al tribunal que aplazara la fecha de entrada en vigor del impuesto del 1 de enero de 2027 al 1 de julio de 2027.
Las partes afirmaron que el aplazamiento mantendría el statu quo y daría tiempo para presentar alegaciones y tomar una decisión sobre las cuestiones jurídicas subyacentes sin perjudicar a ninguna de las partes.
Las asociaciones del sector alegan que la ley infringe varias disposiciones de la Constitución de Illinois, así como la Cláusula de Comercio de la Constitución de los Estados Unidos y la Cláusula del Debido Proceso de la Decimocuarta Enmienda. También sostienen que la medida queda anulada por la Ley federal de Libertad Fiscal en Internet. Las autoridades estatales rebaten estas alegaciones.
La medida cautelar propuesta permanecería en vigor hasta el 1 de julio, salvo que el tribunal la modifique. El acuerdo no resuelve la demanda, y ambas partes se reservan expresamente sus reclamaciones y defensas.
¿Cómo funciona el impuesto?
La Ley del Impuesto sobre los Activos Digitales (DATA), promulgada en julio por el gobernador de Illinois, JB Pritzker, gravaría los activos digitales implicados en transacciones que cumplan los requisitos y se realicen para clientes de Illinois a un tipo del 0,2 %. Las actividades sujetas al impuesto incluyen el intercambio, la transferencia o el almacenamiento de activos digitales cuando la transacción se registra en una cadena de bloques y es facilitada por un intermediario que cumpla los requisitos. La definición de «intermediario» incluiría a las plataformas de intercambio centralizadas, algunas plataformas de finanzas descentralizadas que cobran comisiones de protocolo, los depositarios, los intermediarios-corredores y los procesadores de pagos digitales. Quedarían excluidas determinadas plataformas peer-to-peer, emisores de tokens y empresas que se limiten a remitir a los clientes a proveedores externos. Los minoristas que acepten criptomonedas como forma de pago también quedarían exentos de ser considerados corredores de activos digitales a efectos del impuesto.
La ley se ha enfrentado a múltiples impugnaciones judiciales desde su firma: la Cámara Digital presentó una demanda en julio y el Crypto Council for Innovation y la Blockchain Association hicieron lo propio en septiembre con su propia demanda. Más allá de las impugnaciones por inconstitucionalidad, los defensores del sector de las criptomonedas advierten de que la ley es poco clara y de que los residentes podrían verse obligados a pagar el mismo impuesto varias veces por una misma transacción.
«La demanda sostiene que nadie debería ser gravado de forma diferente por cómo se registra o transfiere la titularidad», afirmó la Digital Chamber en julio. «En pocas palabras, este impuesto discrimina a quienes realizan transacciones con activos digitales. Se aplica de forma universal, independientemente de si el inversor obtiene alguna ganancia o incluso de si se transfiere la titularidad. Esta disposición de amplio alcance afectaría a cualquier transacción tecnológica, incluidas, potencialmente, las aplicaciones basadas en la inteligencia artificial y en la nube».

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.