Ofrecer a los operadores de todo el mundo la posibilidad de abrir posiciones apalancadas sobre prácticamente cualquier activo, sin tener que recurrir a un bróker autorizado: esta es la promesa de las plataformas DEX perpetuas. Ante el enorme éxito y la gran acogida de nombres como Hyperliquid y GMX, cabe preguntarse: ¿cómo operan estas empresas entre bastidores?
Entre bastidores de Hyperliquid: cómo crear un DEX perpetuo
ESCRITO POR

COMPARTIR
LegalBison es una firma boutique global de servicios jurídicos y empresariales, así como un proveedor de servicios corporativos (CSP) autorizado, especializada en estructuras regulatorias para proyectos de tecnología financiera (FinTech) y de activos digitales. Los cofundadores y directores generales Aaron Glauberman, Viktor Juskin y Sabir Alijev comparten sus conocimientos especializados en Bitcoin.com News.
Si le preguntas a un fundador de un DEX perpetuo dónde está registrada su empresa, a menudo obtendrás un encogimiento de hombros o la dirección ficticia de una fundación en las Islas Caimán. Esa es la estrategia habitual para un modelo de negocio al que los reguladores aún están tratando de adaptarse. En 2026, tres organismos reguladores lo están abordando de tres formas completamente diferentes, y el hecho de con cuál de ellos acabe tratando un fundador cambia casi todo en cuanto al funcionamiento del negocio. Tomemos como ejemplo Hyperliquid. Gestiona aproximadamente la mitad de toda la negociación de contratos perpetuos descentralizados y ha movido más de 4 billones de dólares en volumen desde su lanzamiento. Sin embargo, las plataformas descentralizadas solo representan aún alrededor de una décima parte del mercado total de contratos perpetuos. El resto se encuentra en bolsas centralizadas extraterritoriales, que resultan ser precisamente la liquidez que los reguladores estadounidenses están intentando ahora atraer de vuelta a su país. Entonces, ¿cómo se construye realmente un negocio como este y qué ocurre una vez que los reguladores empiezan a prestarle atención?
La anatomía de un DEX de contratos perpetuos
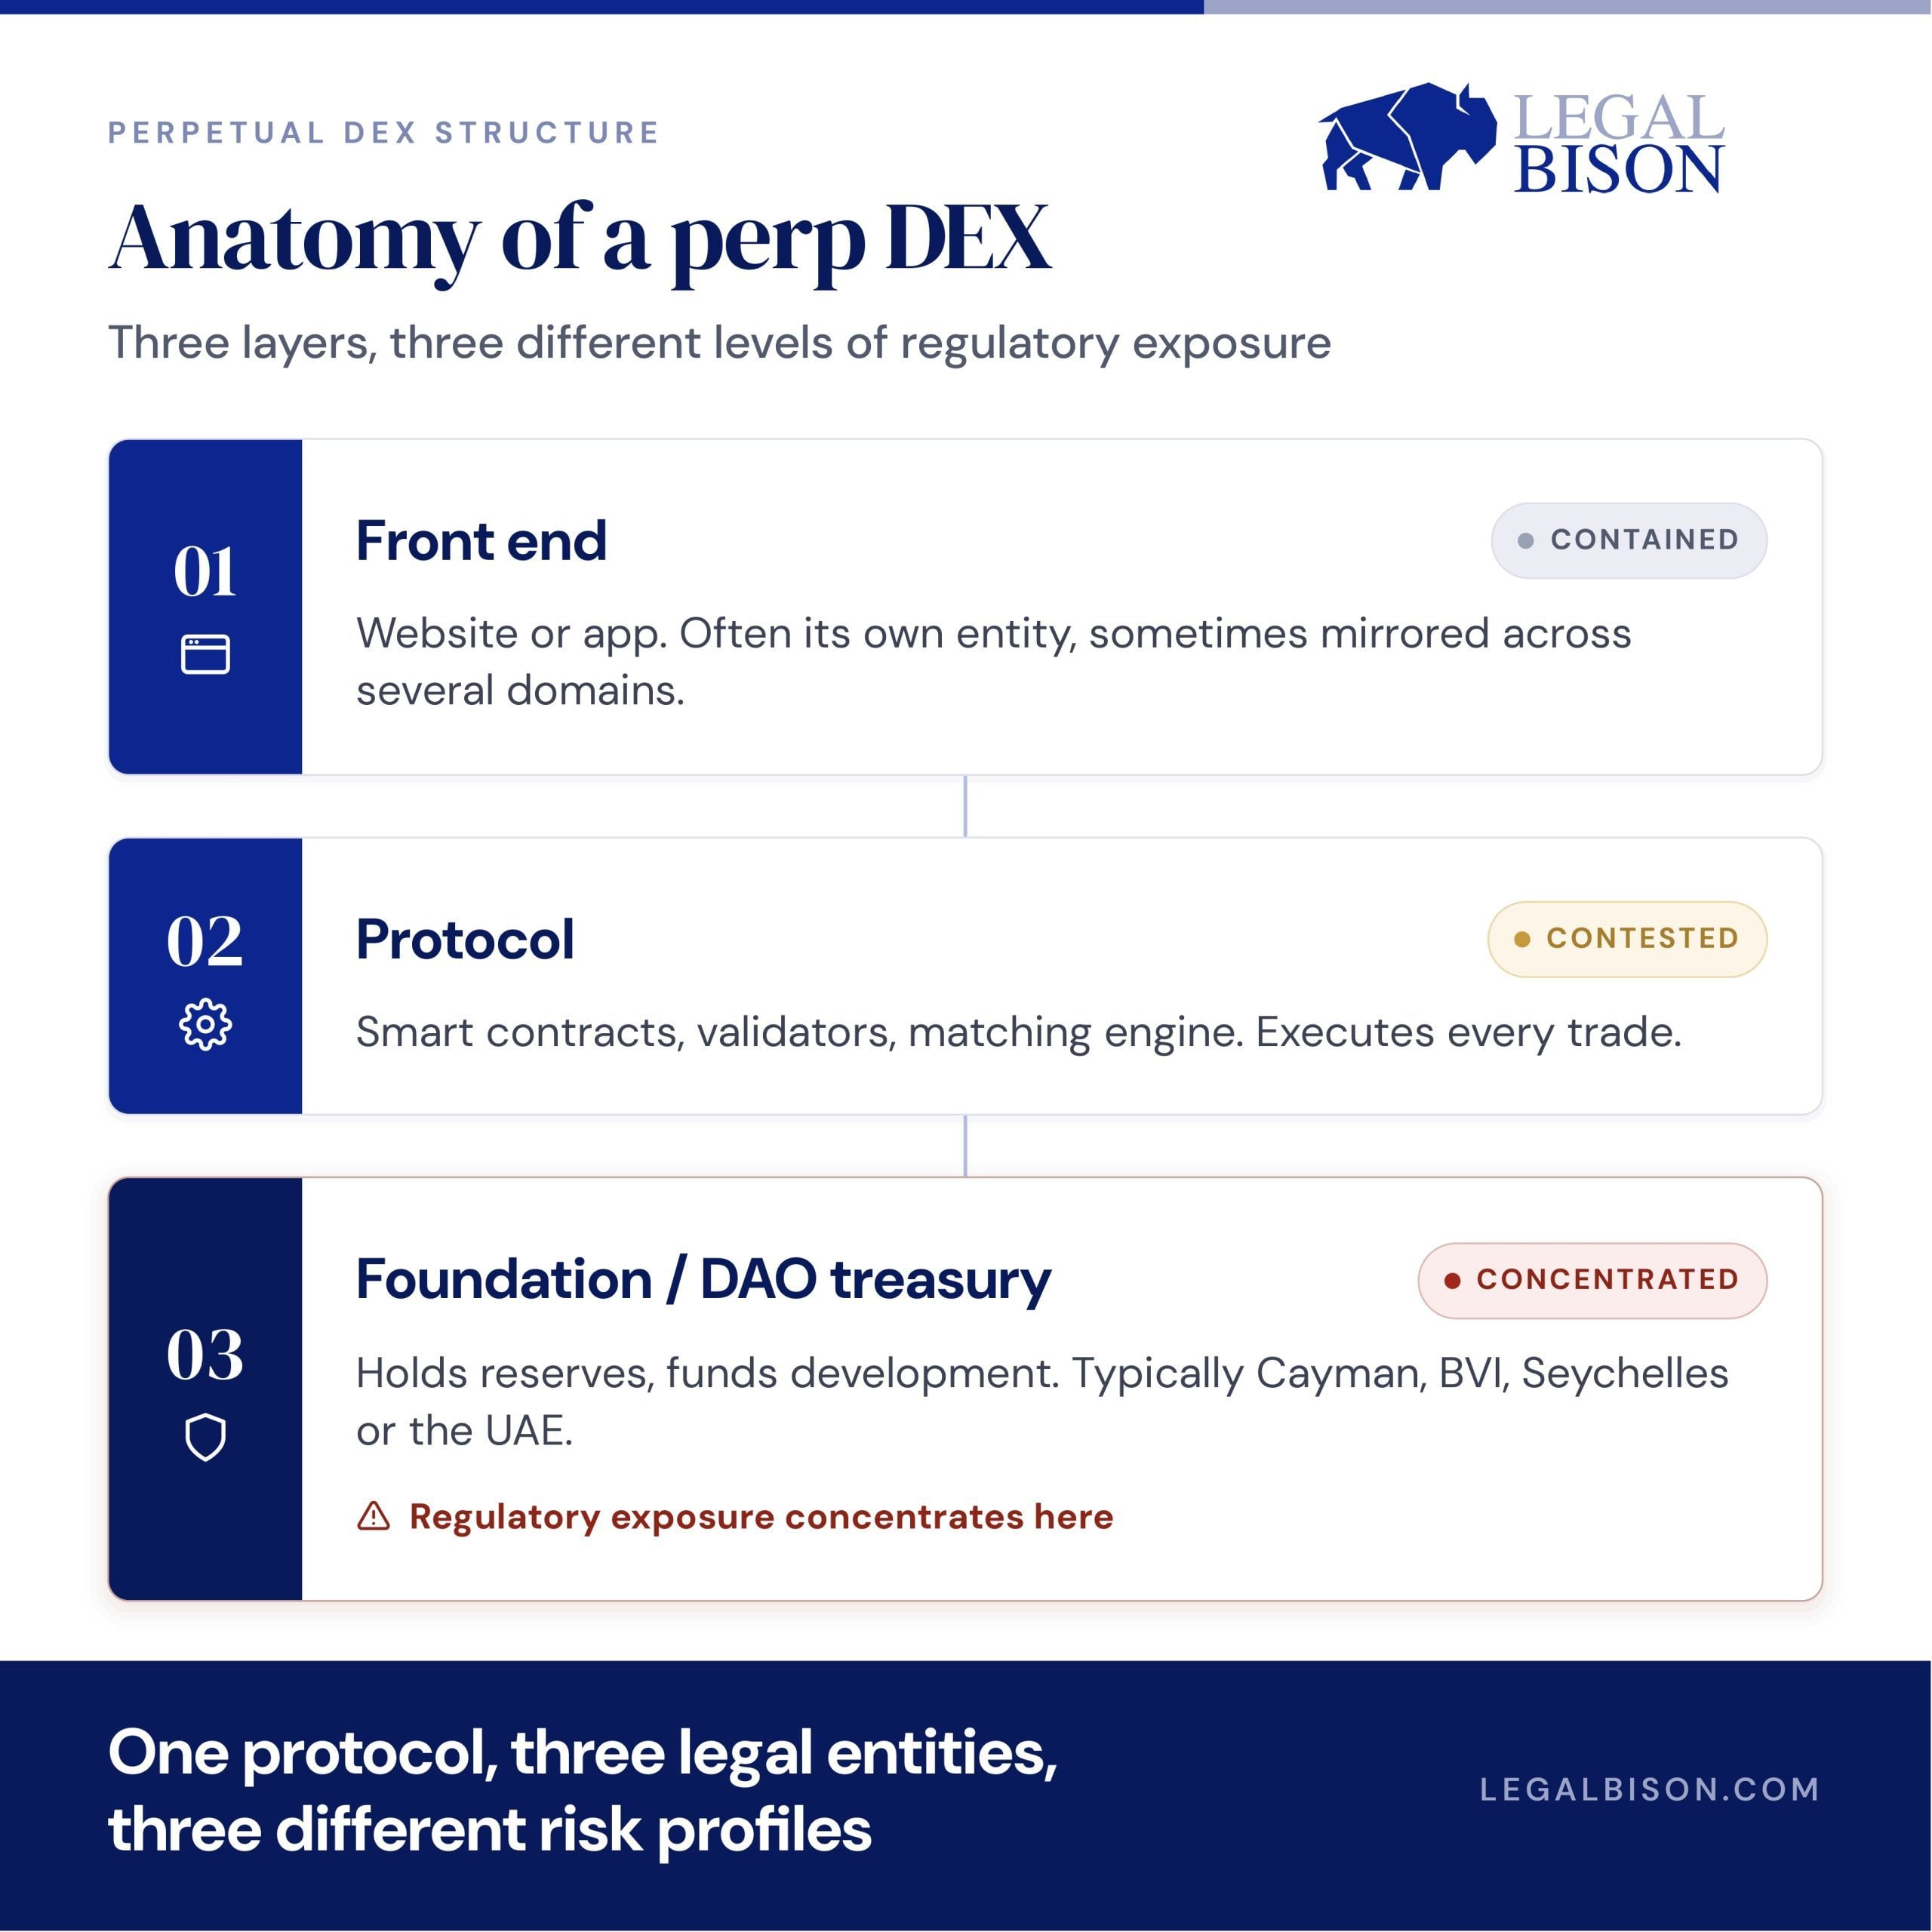
Un DEX de contratos perpetuos puede constar de varias capas distintas desde el punto de vista jurídico y técnico: una interfaz orientada al usuario, el protocolo subyacente y la infraestructura de validadores y, en algunos casos, una fundación, una DAO o una tesorería que respalde el desarrollo y la gobernanza. Cada capa puede ubicarse en una estructura diferente, y la capa de la fundación o tesorería, cuando existe, suele establecerse en algún lugar con una legislación mercantil poco restrictiva y sin un régimen de licencias específico para los activos perpetuos: las Islas Caimán, las Islas Vírgenes Británicas, las Seychelles o, en la actualidad, los Emiratos Árabes Unidos.
 Hyperliquid llevó esto más allá que la mayoría al crear su propia cadena de bloques en lugar de alquilar espacio en la de otra entidad. Su función HIP-3 permite a cualquiera poner en marcha un mercado sin permisos para casi cualquier activo con un feed de precios: petróleo, oro e incluso acciones previas a la salida a bolsa. Esa elección de diseño es importante. Mantener la creación de mercados fuera del control de una sola empresa es precisamente el criterio que utilizan ahora los reguladores a ambos lados del Atlántico para decidir si algo puede considerarse realmente descentralizado.
Tres caminos, tres normativas muy diferentes
Una vez que existe esa estructura, el fundador aún tiene que decidir cómo lidiar con los reguladores, y cada opción sopesa la rapidez frente a la seguridad a largo plazo a su manera.
Pasar por la CFTC
El 29 de mayo de 2026, la CFTC permitió a KalshiEX cotizar el primer contrato perpetuo de bitcoin con liquidación en efectivo en una bolsa regulada de EE. UU., y clasificó los contratos perpetuos como futuros en lugar de swaps. Ahora, cada nueva cotización se revisa caso por caso y debe demostrar que cuenta con controles de riesgo reales y una vigilancia del mercado. Esa es una vía legítima dentro del sistema regulado, pero conlleva todo lo que exige un mercado de derivados regulado: comprobaciones de identidad en cada cuenta, límites de apalancamiento, controles de volatilidad, precisamente lo que un DEX sin permisos se creó para eludir. Además, es objeto de controversia. CME Group ha demandado a la CFTC por estas autorizaciones, alegando que la agencia fue demasiado lejos al permitir que Kalshi y Coinbase cotizaran contratos perpetuos de criptomonedas, y ese litigio sigue su curso en un tribunal federal.
Apoyarse en la exención de descentralización de Europa
El marco normativo de la UE sobre criptomonedas, el MiCA, excluye todo lo que se ofrezca «de forma totalmente descentralizada sin ningún intermediario». Sin embargo, en el caso de los DEX de contratos perpetuos, esa exención solo cubre una parte del panorama. Los contratos perpetuos pueden seguir clasificándose como instrumentos financieros o derivados según la normativa vigente de la UE sobre valores y mercados, una clasificación que se aplica independientemente de cómo esté construida la plataforma. Lo que un protocolo ofrece realmente a los operadores puede dar lugar a obligaciones por sí mismo, al margen de cualquier prueba de descentralización. Bruselas ha abierto una consulta, que se prolongará hasta el 31 de agosto de 2026, para definir con mayor precisión los criterios de descentralización, y los contratos perpetuos se encuentran de lleno dentro de esa revisión; sin embargo, la cuestión de la clasificación como derivados sigue su propio camino. Ningún regulador de la UE ha tomado medidas contra una interfaz de DEX todavía, pero entre estas dos cuestiones pendientes, esa laguna no permanecerá abierta para siempre.
Establecerse en el extranjero
Sigue siendo la opción más rápida y la más habitual. Pero la ubicación en el extranjero no elimina la exposición regulatoria, simplemente la traslada. La fundación que emite el token, gestiona la tesorería o gestiona una pasarela de dinero fiduciario sigue teniendo obligaciones en materia de lucha contra el blanqueo de capitales y de presentación de informes, independientemente de dónde esté registrada, y cualquier interfaz que preste servicio a un país específico puede dar lugar a cuestiones de licencia local, independientemente de dónde se encuentre el protocolo en sí. 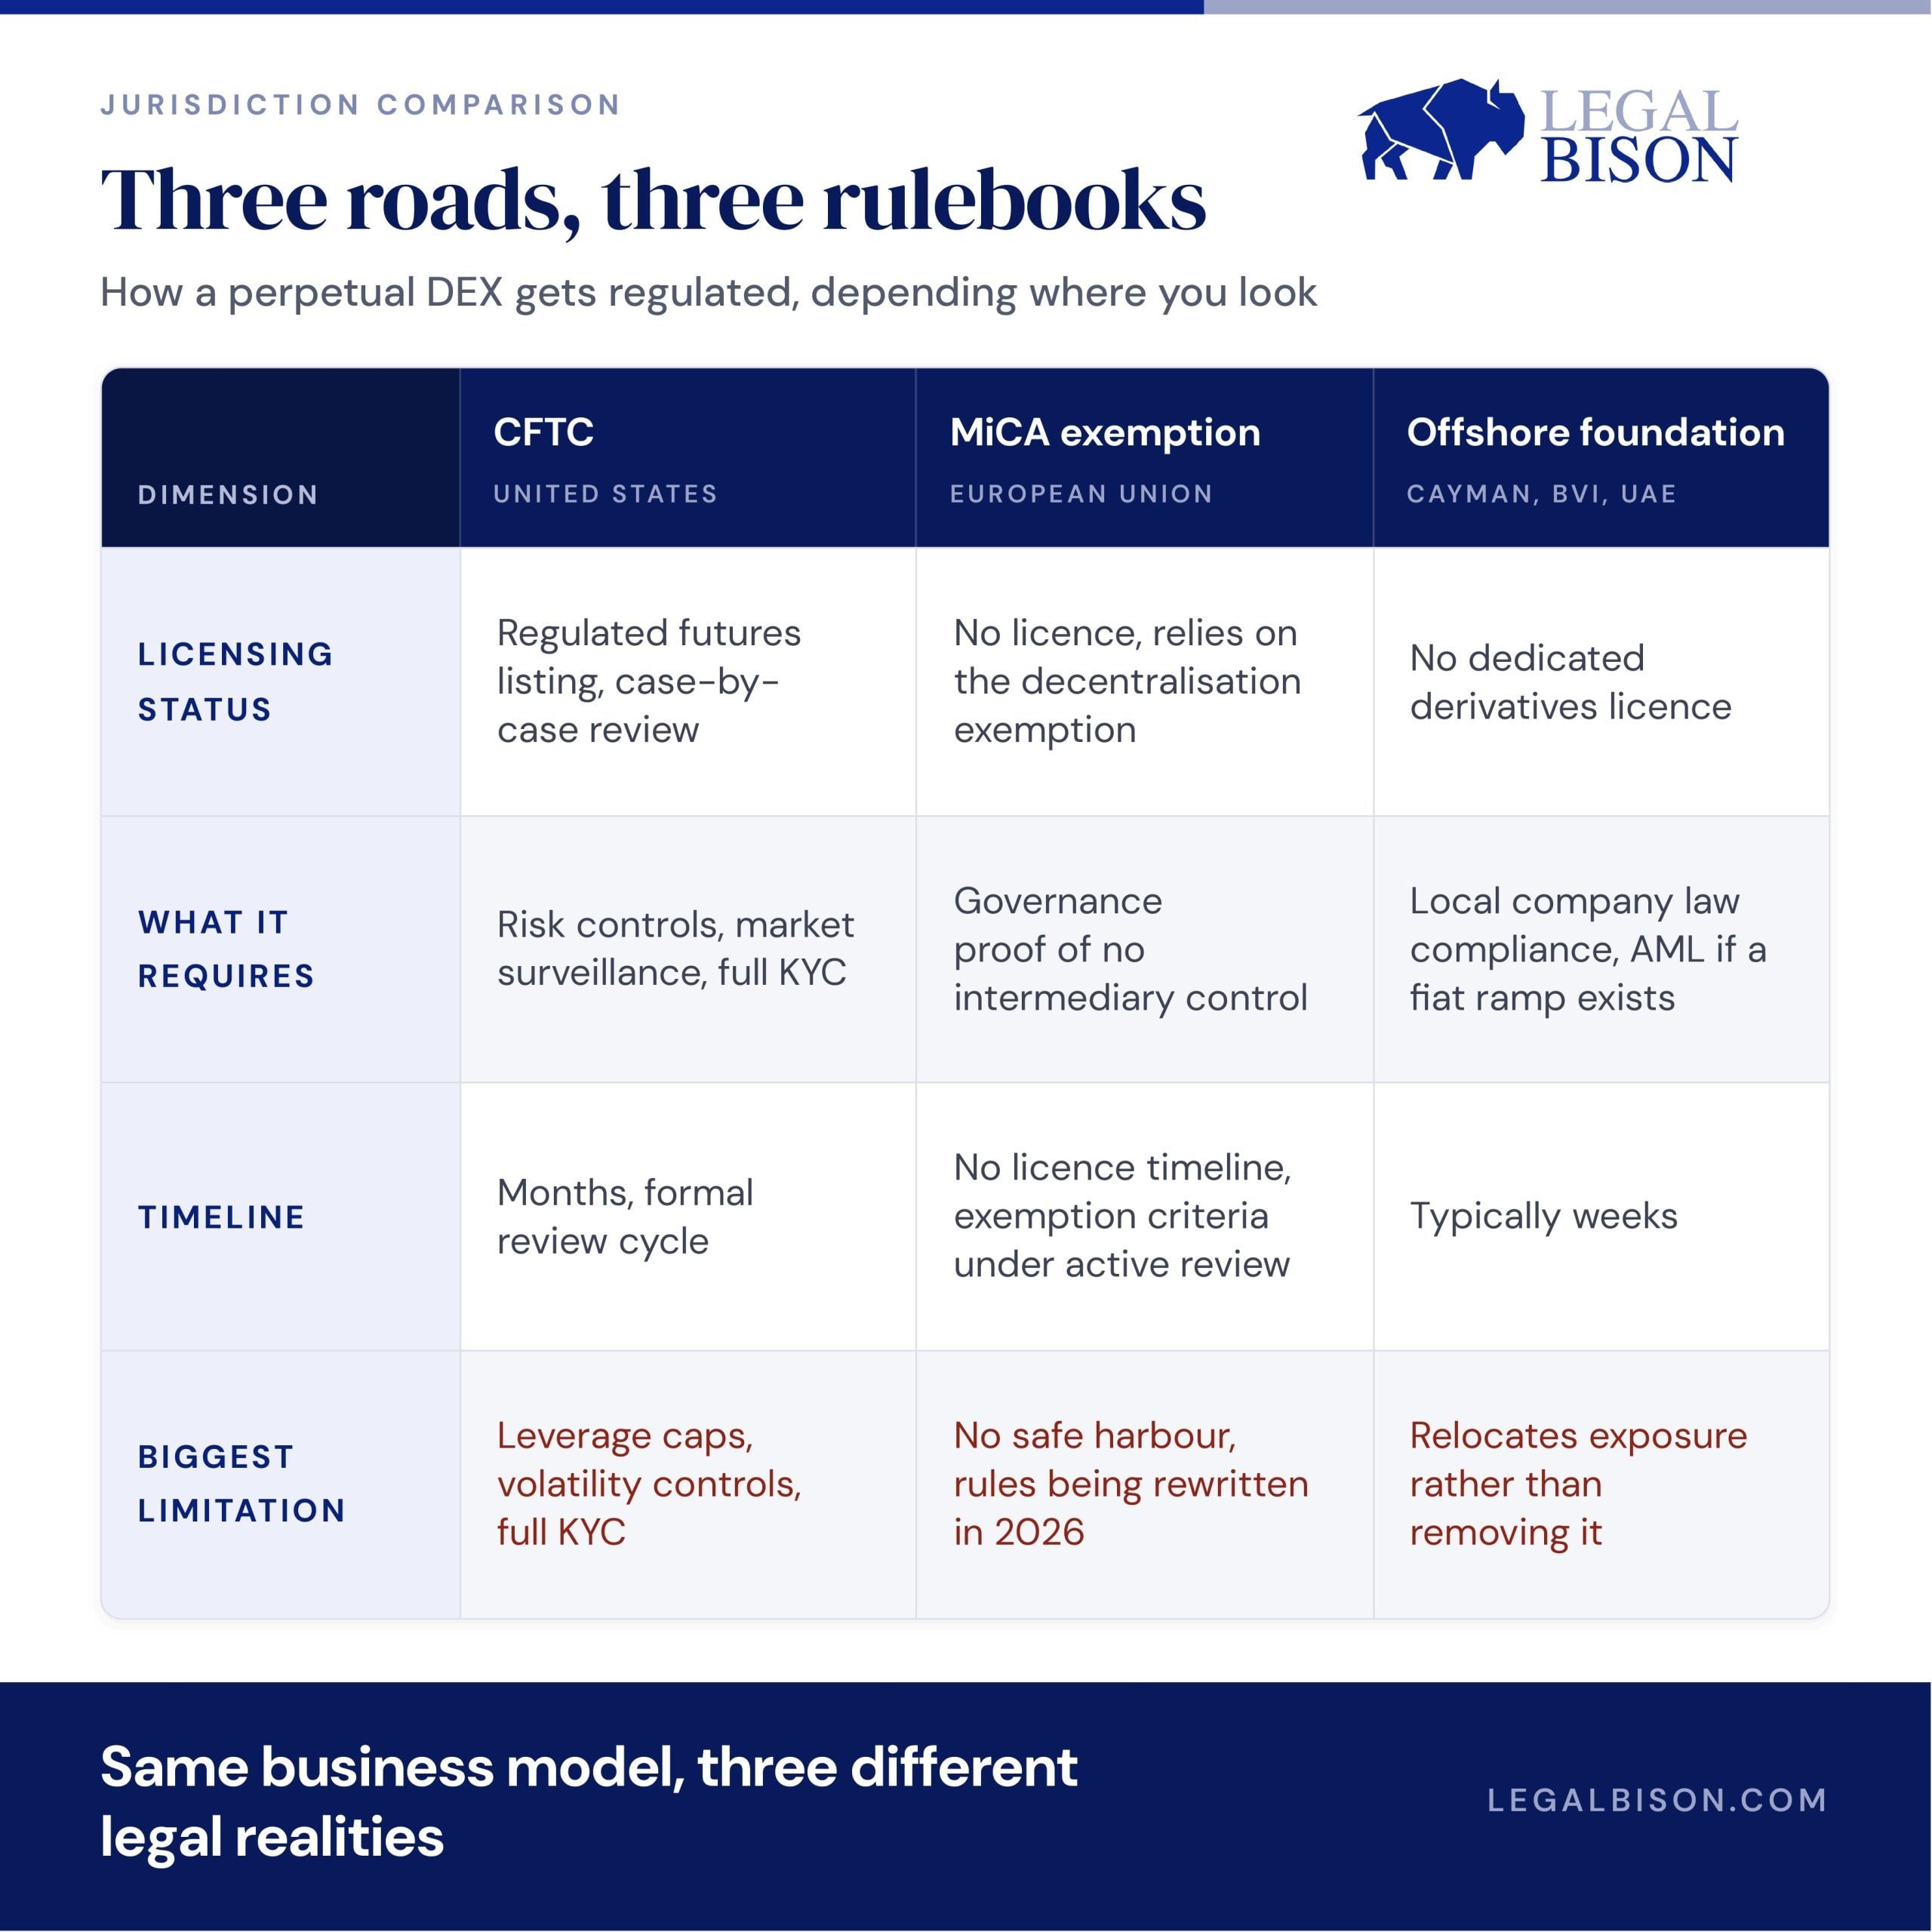
Qué se necesita realmente y cuánto tiempo lleva
Seguir la vía de la CFTC es la opción más lenta y la que conlleva más trámites: divulgaciones, sistemas de vigilancia, una revisión formal que lleva meses antes incluso de que un producto se ponga en marcha, y luego el cumplimiento normativo continuo a partir de ese momento. La vía de la UE no requiere actualmente ninguna licencia para un protocolo verdaderamente descentralizado, lo que suena estupendo hasta que te das cuenta de que tampoco hay red de seguridad, y de que las normas para mantener esa exención se están reescribiendo en estos momentos. La vía offshore es la más rápida, a veces solo lleva unas semanas, pero los fundadores que la tratan como un escudo permanente en lugar de como un punto de partida suelen ser los que se ven sorprendidos cuando una jurisdicción cambia de opinión.
De dónde procede realmente el dinero
Las tasas de financiación son pagos periódicos que intercambian entre sí las posiciones largas y cortas para mantener el precio del contrato alineado con el precio al contado; el protocolo facilita esa transferencia, pero no se queda con ella. Lo que el protocolo gana realmente son las comisiones de negociación, que se cobran en cada apertura y cierre; además, en plataformas basadas en cotizaciones sin permiso, como el HIP-3 de Hyperliquid, existe una segunda fuente de ingresos: las comisiones por crear nuevos mercados desde el principio.
Esta es la cifra que debería llamar la atención de cualquier fundador. Hyperliquid superó los 1.000 millones de dólares en ingresos acumulados del protocolo el 30 de junio de 2026, gracias a un volumen de negociación de aproximadamente 492.000 millones de dólares solo en el primer trimestre, lo suficiente para situarse justo detrás de Coinbase en volumen. Ese es el dinero que el protocolo ya ha recaudado, y puedes ver cómo se actualiza la cifra en tiempo real en paneles públicos como DefiLlama, un nivel de transparencia que la mayoría de las startups respaldadas por capital riesgo nunca ofrecen a personas ajenas a la empresa. El destino de esos ingresos es lo que realmente importa si estás sopesando la posibilidad de desarrollar tu proyecto aquí. Aproximadamente entre el 97 % y el 99 % de las comisiones del protocolo de Hyperliquid se destinan directamente a la compra de HYPE en el mercado abierto a través de lo que el protocolo denomina su «Fondo de Asistencia». Este mecanismo ya ha recomprado y quemado más de 41 millones de tokens, por un valor superior a los 1.000 millones de dólares. Los ingresos por comisiones se traducen directamente en una reducción de la oferta de tokens según un calendario público y en cadena, funcionando como una recompra de acciones que cualquiera puede verificar sin tener que esperar a una votación de los accionistas.
Hyperliquid no es la única prueba de que esto funciona. GMX, una plataforma de intercambio descentralizada de contratos perpetuos mucho más pequeña que opera en Arbitrum y Avalanche, sigue recaudando aproximadamente 35 millones de dólares al año en comisiones con una fracción del volumen de Hyperliquid, y el 27 % de esa cantidad se paga directamente a los participantes en el staking de tokens cada semana. Se trata de un flujo de caja constante y recurrente en un protocolo que cuenta con unos 175 millones de dólares en valor total bloqueado, lo que demuestra que el modelo genera ingresos reales sin necesidad de ser la mayor plataforma de intercambio del planeta.
El caso de la expansión es donde la cosa se pone realmente interesante para un desarrollador. Cuando HIP-3 permitió a Hyperliquid cotizar un contrato perpetuo sobre el petróleo, el volumen de negociación en ese único mercado se disparó de 25 millones de dólares a más de 550 millones de dólares en tres fines de semana durante un brote de tensión geopolítica, según TD Securities. Se puso en marcha un nuevo mercado y generó ingresos por comisiones de forma inmediata, sin que se necesitara ninguna infraestructura nueva para hacerlo realidad. En conjunto, ese es el verdadero argumento de venta para un fundador: un modelo de comisiones con ingresos públicos y verificables, probado a más de una escala, que crece cada vez que se activa un nuevo mercado.
La distinción clave
«Lo suficientemente descentralizado como para estar exento» y «lo suficientemente descentralizado como para sobrevivir a una inspección real por parte de un regulador» son dos umbrales diferentes, y la brecha entre ambos se está reduciendo a ambos lados del Atlántico al mismo tiempo. Construir un DEX perpetuo hoy en día significa crear una estructura capaz de defenderse ante cualquier definición que se establezca en el futuro, no ante aquella que parecía segura hace un año.
Si la UE ya ha concedido 174 licencias MiCA, ¿por qué solo hay 14 plataformas de intercambio de criptomonedas en la lista?
Leer ahora: MiCA al detalle: ¿174 CASP registrados, pero solo 14 pueden operar una plataforma de intercambio de criptomonedas centralizada (CEX)?

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.