Las cooperativas de crédito que operen con stablecoins podrían tener que cumplir con 26 nuevos requisitos de información a nivel federal relacionados con la custodia, la exposición frente a los emisores y sus propias carteras. La propuesta busca una supervisión más detallada a medida que las entidades comunitarias exploran los servicios relacionados con el dólar digital.
Cooperativas de crédito: 26 nuevos campos de información sobre stablecoins
ESCRITO POR
COMPARTIR
Puntos clave
- Los servicios de custodia representan 17 de los 26 campos de información propuestos.
- La NCUA tiene como objetivo que la fecha de presentación de informes sea el 31 de marzo de 2027.
- La estimación de la carga administrativa de 47 horas abarca el informe financiero trimestral completo.
La custodia y las carteras de monedas estables se enfrentan a una supervisión más estricta
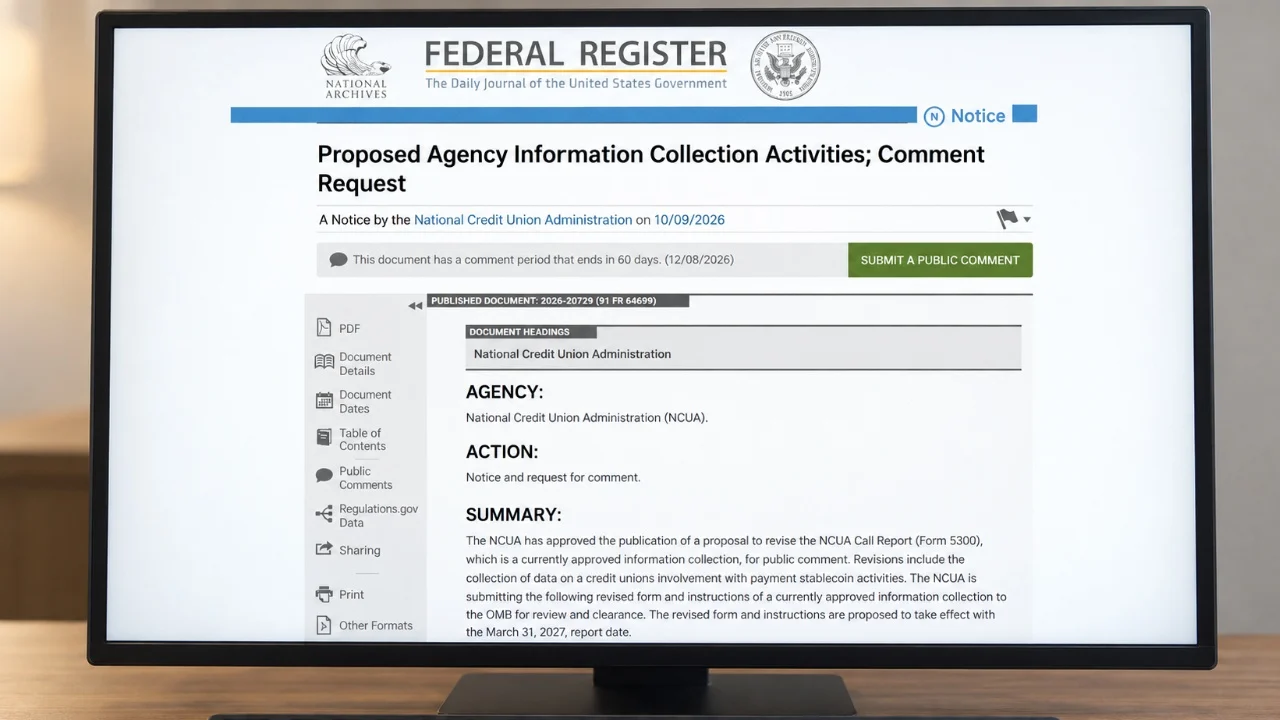
Las cooperativas de crédito aseguradas a nivel federal podrían verse obligadas a revelar más información sobre sus actividades relacionadas con las monedas estables a través de 26 adiciones propuestas a los informes financieros trimestrales. La Administración Nacional de Cooperativas de Crédito (NCUA), que supervisa las cooperativas de crédito federales y administra su fondo federal de seguro de depósitos, publicó su propuesta de información sobre monedas estables el 9 de octubre. Estas entidades financieras, propiedad de sus socios, presentan datos financieros y estadísticos trimestrales a través del formulario 5300 «Call Report».
El Anexo J propuesto, una sección dedicada a las actividades relacionadas con las monedas estables de pago, añadiría 26 campos de datos al formulario de información trimestral. Cada campo solicitaría un dato específico sobre las actividades de la entidad. Ocho se refieren a los activos de reserva custodiados para emisores terceros autorizados; nueve abordan la custodia y el control de las claves criptográficas, las credenciales utilizadas para acceder a los activos digitales. Cinco abarcan la exposición financiera frente a los emisores, y cuatro registran las monedas estables de pago que figuran en el balance de la entidad. Estas categorías distinguen los activos custodiados para terceros de los intereses financieros expuestos al riesgo de los emisores y de las propias carteras de las entidades. Las reservas respaldan los tokens en circulación, mientras que el reembolso permite a los titulares canjearlos por su valor monetario subyacente. Las monedas estables están diseñadas para seguir un activo de referencia, normalmente el dólar estadounidense, y la calidad de las reservas y los acuerdos de reembolso influyen en su capacidad para mantener ese valor.
Los servicios del dólar digital traen consigo nuevas propuestas de supervisión
La ampliación de los requisitos de información se produce tras el trabajo de la NCUA en el marco de la Ley GENIUS (Guiding and Establishing National Innovation for U.S. Stablecoins), la ley federal sobre stablecoins para pagos. El 15 de mayo, la agencia propuso normas operativas y de gestión de riesgos para los emisores autorizados. El presidente, Kyle Hauptman, hizo hincapié en la armonización con las normas propuestas para las filiales bancarias. Las alianzas comerciales están creando vías potenciales para que las instituciones más pequeñas ofrezcan servicios de dólar digital, en paralelo a estas iniciativas reguladoras. Un acuerdo del 10 de septiembre entre la plataforma de criptoactivos Coinbase (Nasdaq: COIN) y el proveedor de infraestructura de pagos Moov conectaría la infraestructura de monedas estables de Coinbase con la plataforma de pagos de Moov, cuya base de clientes incluye más de 1.000 bancos comunitarios y cooperativas de crédito. La integración está diseñada para dar soporte a los pagos, la liquidación, la custodia y la financiación.
Para los emisores afiliados a bancos, la Corporación Federal de Seguros de Depósitos (FDIC) aprobó el 7 de abril los requisitos propuestos en materia de reservas y reembolsos. Dichas disposiciones incluían un respaldo uno a uno con activos elegibles y un requisito general de atender los reembolsos en un plazo de dos días hábiles.
Otra medida de la FDIC, adoptada el 22 de mayo, impulsó las normas propuestas contra el blanqueo de capitales y las sanciones. Dicha medida abordaba los programas de cumplimiento, las obligaciones de información y la supervisión de los emisores bajo su jurisdicción.
Se fija el 8 de diciembre como fecha límite para presentar comentarios sobre la carga de presentación de informes
La recogida de información propuesta abarca unas 4 224 cooperativas de crédito aseguradas a nivel federal y 794 112 horas anuales de presentación de informes. Su carga media de 47 horas por respuesta trimestral se aplica al «Call Report» completo. La NCUA atribuye la estimación más elevada a los comentarios del público sobre la recogida de datos y afirma que las revisiones relativas a las monedas estables no afectarían de manera significativa a las estimaciones de carga existentes.
Los campos adicionales facilitarían la supervisión a distancia, permitiendo a los inspectores evaluar las actividades a través de los datos presentados. La mayor parte de la información del «Call Report» es de carácter público, con excepciones en el caso de datos sensibles. El formulario revisado y las instrucciones siguen estando sujetos a la revisión y autorización de la Oficina de Gestión y Presupuesto. Esta oficina federal revisa los requisitos de recogida de información de las agencias.
La NCUA solicita la opinión del público sobre la utilidad de la información, la precisión de las estimaciones de la carga administrativa y las formas de reducir el trabajo de presentación de informes mediante la automatización u otras tecnologías. Los comentarios recibidos antes del 8 de diciembre pasarán a ser registros públicos y se adjuntarán a la solicitud de aprobación de la agencia.

El personal de la minoría de la Comisión de Banca del Senado afirma que la Ley de Claridad del Mercado de Activos Digitales incumple cinco criterios mínimos, lo que podría dejar expuestas las pensiones y
Leer ahora: La Ley CLARITY deja cinco lagunas, desde las pensiones hasta las criptomonedas de Trump por valor de 1.4B dólares

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.