Si se cumplen las previsiones y los escenarios de riesgo del Fondo Monetario Internacional (FMI), el precio del bitcoin podría enfrentarse a más factores adversos que favorables por parte de fuerzas ya conocidas: los tipos de interés, el mercado de bonos y las acciones del sector de la inteligencia artificial.
Informe del FMI y su impacto en el precio del bitcoin
ESCRITO POR
COMPARTIR
Puntos clave
- El aumento de la inflación y de los tipos de interés podría ejercer una mayor presión sobre el precio del bitcoin, al hacer que los bonos, más seguros, resulten más atractivos.
- Una prolongación de la guerra en Irán y una corrección del mercado de la IA podrían desencadenar una ola de ventas de BTC a corto plazo, mientras que el aumento de la deuda pública podría reforzar el argumento a favor de la devaluación.
- La relación cambiante del bitcoin con los mercados tradicionales implica que los escenarios del FMI podrían no traducirse directamente en movimientos del precio del BTC.
En sus Perspectivas de la economía mundial (WEO), el FMI no menciona el bitcoin ni otros criptoactivos. Sin embargo, su análisis también podría afectar a este mercado.
Más presión sobre los bancos centrales
En comparación con sus previsiones de abril, el WEO mantuvo sin cambios su previsión de crecimiento mundial en el 3,1 % para este año y elevó la previsión para el próximo año en un 0,2 %, hasta el 3,4 %. El FMI ha elevado sus estimaciones de inflación mundial en un 0,3 % para este año, hasta el 4,7 %, y en un 0,4 % para 2027, hasta el 4,1 %.
En cuanto a EE. UU., el FMI prevé que la inflación alcance el 3,6 % este año y baje al 2,8 % en 2027, lo que sigue estando por encima del objetivo del 2 % de la Reserva Federal. Esto mantendría la presión sobre los bancos centrales para que mantengan políticas monetarias restrictivas o suban aún más los tipos de interés.

«Se prevé que la política monetaria sea menos favorable de lo que se suponía en abril, dadas las evidentes presiones inflacionistas combinadas con una desaceleración moderada de la actividad», señaló el FMI, que prevé nuevas subidas de los tipos tanto en EE. UU. como en la zona del euro.
Según los autores del informe, se espera que la inflación subyacente vuelva al 2 % a finales de 2027 en Japón y el Reino Unido, y a mediados de 2028 en la zona del euro y EE. UU.
Las subidas de los tipos de interés hacen que los activos que no devengan intereses, como el oro y el bitcoin, resulten menos atractivos, ya que los inversores pueden obtener mayores rendimientos con bonos más seguros.
Por lo tanto, es probable que este cambio, impulsado por la inflación, hacia una política monetaria «menos expansiva» también mantenga la presión sobre el bitcoin. Queda por ver si esto frenará posibles repuntes, limitará su magnitud o desencadenará una corrección.
El escenario de devaluación puesto a prueba en tiempo real
El FMI estima que el rendimiento de los bonos del Estado estadounidense a tres meses se situará de media en el 3,8 % en 2026 y en el 4,3 % en 2027, mientras que el rendimiento a 10 años se situará en una media del 4,5 % en 2026 y del 4,6 % en 2027. Se trata de «hipótesis de trabajo, más que de previsiones» del FMI. Mientras tanto, en octubre, el rendimiento de los bonos del Tesoro estadounidense a 10 años ya supera el 5 %.
El FMI señaló que los rendimientos de los bonos del Estado habían aumentado debido al aumento de la inflación, las expectativas sobre los tipos de interés de los bancos centrales y los temores sobre las finanzas públicas. También se mencionó la competencia por parte de los prestatarios corporativos, «en particular, las empresas tecnológicas que buscan financiar inversiones en inteligencia artificial». Sin embargo, el Fondo subrayó que la financiación sigue siendo relativamente fácil, ya que las elevadas valoraciones bursátiles compensan el endurecimiento de las condiciones en otros ámbitos. Si esas valoraciones cayeran, los costes de financiación podrían aumentar rápidamente.
En uno de sus escenarios de riesgo, el FMI parte de la hipótesis de que la guerra con Irán se prolongue hasta mediados de 2027 y los precios de los bonos caigan. Durante ese periodo, el petróleo alcanza los 130 dólares por barril, los costes de financiación a largo plazo aumentan y los bancos centrales de las economías avanzadas suben los tipos un 0,5 % adicional en 2027. El crecimiento mundial se ralentiza, mientras que la inflación se dispara. Esto podría lastrar el precio del bitcoin, al menos a corto plazo. Sin embargo, ese mismo escenario podría añadir más del 3 % del PIB a la deuda pública de las economías avanzadas para 2031, lo que podría respaldar el argumento de la devaluación monetaria esgrimido por los partidarios del bitcoin, quienes señalan el aumento de la deuda y la inflación a nivel mundial.
Además, si el FMI tiene razón al afirmar que los gobiernos podrían intentar presionar a los bancos centrales para que mantengan los tipos más bajos y permitan que la inflación se dispare, eso reforzaría aún más el argumento de los partidarios del bitcoin.
Escenarios de IA y sus efectos sobre el precio del bitcoin
Hablando de IA, el escenario principal del FMI parte de la base de que el auge de la IA «se modera gradualmente», sin que se espere un aumento significativo de la productividad, ya que su adopción sigue siendo limitada. Hasta ahora, las inversiones en IA han ayudado a compensar la crisis energética provocada por la guerra de Irán, al tiempo que han alimentado la inflación.
El informe «Perspectivas de la economía mundial» también esboza tres escenarios alternativos para la expansión del sector de la IA:
- El gasto en IA aumenta aún más, principalmente en EE. UU., y las ganancias de productividad se producen antes de lo previsto.
- El gasto en IA sigue la misma trayectoria que en el primer escenario, pero la producción de chips en Asia no puede seguir el ritmo.
- Los mercados sufren una fuerte corrección si las ganancias de productividad derivadas de la inversión en IA no llegan a materializarse.
El primer escenario podría ser el menos desfavorable para el bitcoin, ya que la Reserva Federal de EE. UU. se enfrentaría a menos presión para subir los tipos de interés. Sin embargo, también podría significar que el capital fluya hacia inversiones en IA en lugar de hacia el bitcoin.
Los otros dos escenarios podrían crear un entorno menos favorable para el bitcoin: tipos más altos y un dólar más fuerte en el segundo escenario, y una venta masiva inicial potencialmente más pronunciada en el tercero. A este último podría seguirle, con el tiempo, un apoyo procedente de tipos más bajos y un dólar más débil.
Además, un descenso del mercado de la IA también perjudicaría a los principales mineros de bitcoin que están reorientando su actividad hacia la computación de IA, lo que podría aumentar la presión sobre ellos para que vendan sus tenencias de BTC.
El bitcoin tiene sus propios factores impulsores del mercado
En cualquier caso, aunque los tipos de interés, los problemas del mercado de bonos y el auge de la IA han sido algunos de los factores más importantes que han influido en el precio del bitcoin, este activo tiene sus propios factores impulsores y no siempre se comporta como espera el mercado. Por ejemplo, el BTC repuntó en septiembre a pesar de que la Fed subiera los tipos, ya que esta medida ya estaba descontada en los precios. Las correlaciones en constante cambio del bitcoin con el oro y las acciones tecnológicas también demuestran que su relación con los mercados tradicionales puede variar.
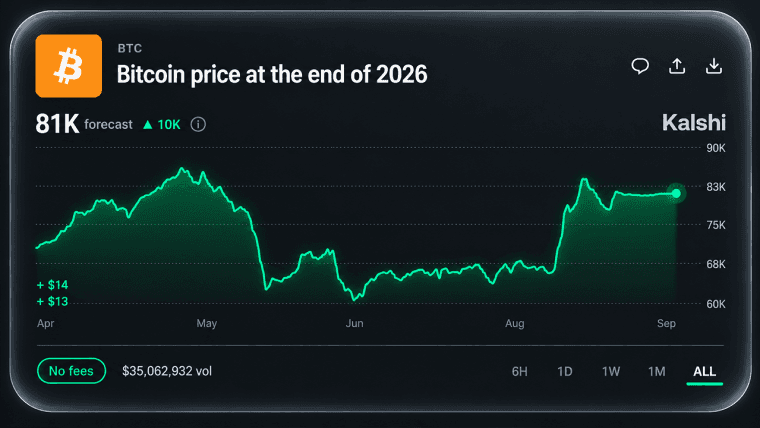
El precio del bitcoin cayó hasta situarse en torno a los 81 000 dólares aproximadamente una hora antes de que el FMI publicara su informe el lunes a las 22:00 h (hora del Este), para luego recuperarse hasta superar los 83 000 dólares el martes por la mañana.
Las subidas del precio del bitcoin podrían ofrecer a los fondos una cobertura, ya que la exposición a la inteligencia artificial plantea nuevos riesgos de diversificación en todos los mercados.
Leer ahora: El riesgo de la IA supone una oportunidad para el precio del bitcoin, mientras los grandes fondos se muestran inquietos

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.