El repunte de las criptomonedas tras un importante revés legislativo tiene una explicación inesperada, según un nuevo análisis de Bitwise. Matt Hougan identifica cuatro ámbitos en los que el resultado ha generado ventajas, junto con un riesgo que podría revertirlas.
4 Sectores de Criptomonedas Se Beneficiaron del Fracaso de la Ley CLARITY, Dice Bitwise
ESCRITO POR

COMPARTIR
Puntos clave
- Hougan señala a Coinbase como beneficiaria del mantenimiento de las recompensas.
- Una exención de la SEC de cinco años permite la negociación condicional de acciones tokenizadas.
- Las directrices actualizadas sobre la recompra de acciones exigen una red sin entidad centralizadora.
Las plataformas de stablecoins mantienen las recompensas para los clientes
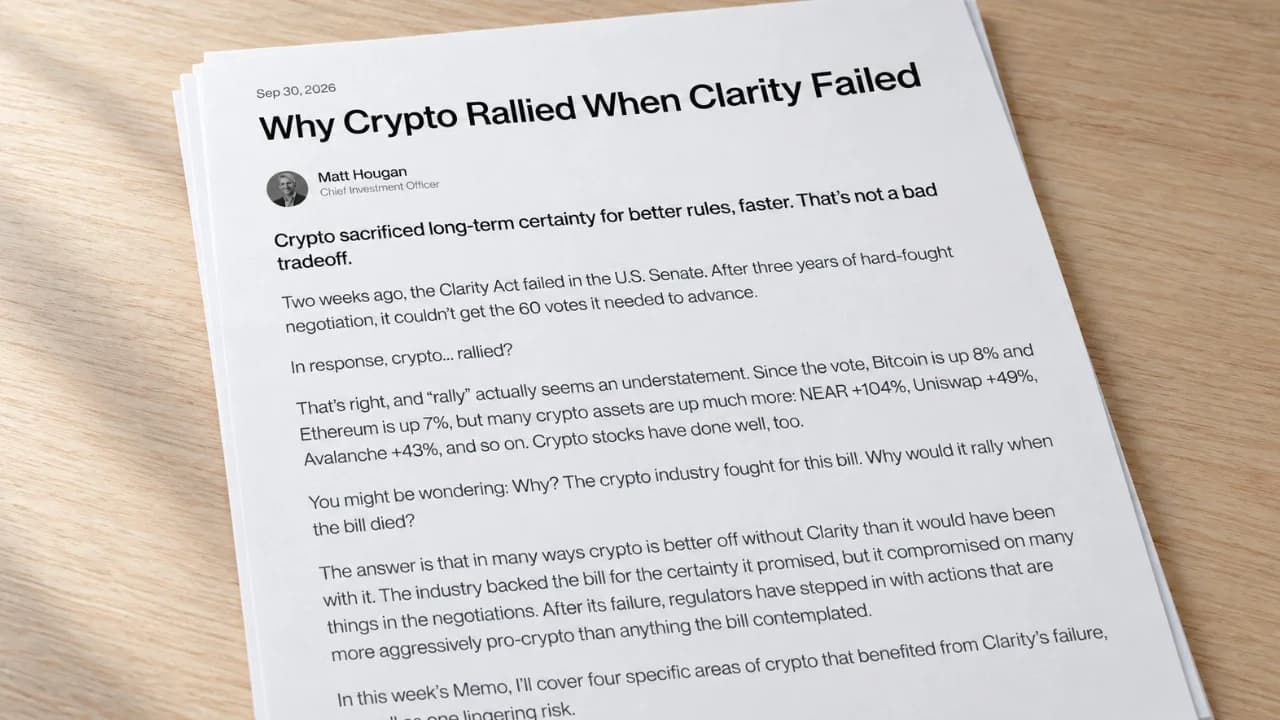
Cuatro áreas del sector de las criptomonedas obtuvieron ventajas comerciales después de que el Senado no lograra sacar adelante la Ley CLARITY en una votación de procedimiento celebrada el 15 de septiembre. Matt Hougan, director de inversiones de Bitwise Asset Management, resumió esos beneficios en su análisis de los cuatro sectores que se benefician del fracaso de la Ley CLARITY, publicado el 30 de septiembre. Escribió:
«Las criptomonedas sacrificaron la certeza a largo plazo y obtuvieron mejores normas, más rápidamente».
El primer beneficiario fue el sector de las monedas estables, donde las plataformas conservaron la capacidad de ofrecer a los clientes recompensas por sus saldos. Las monedas estables tienen como objetivo mantener un valor estable, normalmente vinculado al dólar estadounidense. El análisis describía las restricciones propuestas en el proyecto de ley como una amenaza para esos incentivos, con sanciones que alcanzaban los 5 millones de dólares por infracción.
La Ley GENIUS establece una prohibición específica sobre los intereses para los emisores, que crean y canjean monedas estables de pago. Promulgada el 18 de julio de 2025, su texto se centra en los rendimientos pagados por los emisores vinculados exclusivamente a la tenencia, el uso o la retención de dichas monedas. Hougan considera que los incentivos de terceros suponen una oportunidad.
La plataforma de intercambio de criptomonedas Coinbase (Nasdaq: COIN) utiliza esos incentivos para atraer clientes y ha defendido las recompensas de las monedas estables frente a una regulación al estilo de la bancaria. El análisis la identifica como la mayor beneficiaria, ya que es probable que la resistencia de los bancos ayude a las monedas estables a ganar cuota de mercado frente al sistema tradicional.
Las plataformas de intercambio de criptomonedas mantienen sus ventajas en materia de licencias y corretaje
Según el análisis, los operadores de mercado consolidados conservaron las ventajas en materia de licencias y corretaje que la legislación propuesta ponía en peligro. Un marco nacional de concesión de licencias habría simplificado la entrada de las empresas financieras tradicionales, escribió. En cambio, Coinbase y la plataforma Kraken conservan la ventaja de obtener autorizaciones en virtud del sistema estatal de concesión de licencias vigente.
La legislación propuesta también habría limitado la capacidad de las plataformas de intercambio para combinar mercados de negociación y servicios de intermediación, escribió Hougan. Los mercados emparejan las operaciones; los intermediarios gestionan las órdenes de los clientes. Mantener el modelo combinado evita los mayores costes que él asociaba a esas restricciones.
Las plataformas de tokenización obtienen permiso para probar la negociación de acciones
Las empresas que representan activos financieros como tokens de cadena de bloques obtuvieron una oportunidad de prueba gracias a la intervención reguladora, según sostiene el análisis. La Comisión de Valores y Bolsa (SEC) publicó el 17 de septiembre su exención de cinco años para la negociación de acciones tokenizadas. Los mercados que cumplan los requisitos podrán utilizar creadores de mercado automatizados autorizados y fondos de liquidez, que facilitan las operaciones mediante software y activos agrupados para los participantes autorizados.
Esta exención temporal exime a las plataformas que cumplan los requisitos de la definición legal de «bolsa» y a determinados proveedores de liquidez de la definición de «intermediario». Se aplican restricciones en cuanto a la elegibilidad de las acciones y al volumen de negociación. El ejecutivo contrasta las pruebas inmediatas con el estudio y la elaboración de normas propuestos en el proyecto de ley, que, según él, llevarían años.
Hougan destacó a Securitize (NYSE: SECZ), que tokeniza fondos para instituciones como Blackrock, Apollo y KKR, como uno de los beneficiarios. Además, mantiene los registros de titularidad en calidad de agente de transferencias del fondo tokenizado BUIDL de Blackrock.
Las recompras de tokens reciben orientación con condiciones
Los tokens generadores de ingresos, que utilizan las comisiones obtenidas por sus plataformas para recomprar el suministro, constituyeron la cuarta categoría del análisis. A 30 de septiembre, el ejecutivo informó de ganancias tras la votación del 104 % para NEAR, del 49 % para Uniswap, del 19 % para Pump, del 15 % para Hyperliquid y del 10 % para Lighter.
Las directrices actualizadas del personal de la SEC sobre las recompras abordan si los anuncios de recompra prometen un rendimiento en el que los compradores confían para obtener los beneficios esperados. En el caso de un activo que no sea un valor, en un sistema funcional sin una entidad central, el anuncio no constituiría dicha promesa. El personal añadió esta última condición el 28 de septiembre; las directrices no tienen fuerza legal.
La relación entre las recompras de tokens y su tratamiento como valores también depende de la fase en la que se encuentre la red y de cómo se presenten los posibles rendimientos. En el caso de un sistema aún en desarrollo, presentar las recompras como una forma de generar rendimiento podría constituir dicha promesa.
Hougan identificó un riesgo pendiente: un Gobierno que asuma el cargo en enero de 2029 podría nombrar a reguladores que adopten una línea más dura. En su opinión, la creciente implicación de las principales entidades financieras en la cadena de bloques hace que sea menos probable que se produzca un cambio de rumbo.

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.