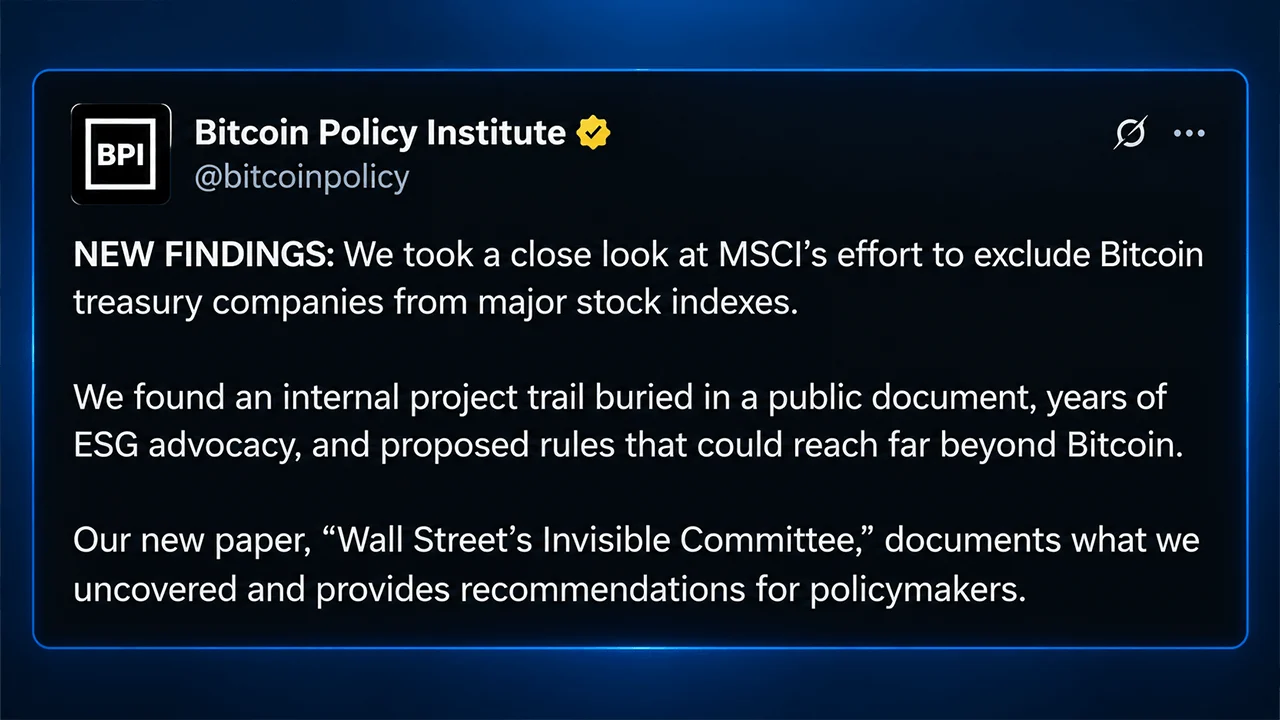
一个从未接触过投资者资金的私营指数委员会,仍可能引发数十亿美元的股票交易。比特币政策研究所(Bitcoin Policy Institute)的一份新报告指出,MSCI提出的筛选标准可能会将Strategy、Metaplanet以及铀矿持有者Yellow Cake剔除出主要指数,而此前的一项估算显示,仅与MSCI挂钩的基金就可能抛售价值28亿美元的Strategy股票。 问题在于,MSCI的新筛选标准取决于“运营资产”这一类别,而该报告指出,这一类别既未被美国公认会计准则(US GAAP)定义,也未被国际财务报告准则(IFRS)定义。
比特币政策研究所报告称,MSCI规则使该策略面临风险

分享
关键要点:
- MSCI模拟的指数剔除名单包括Strategy、Metaplanet和Yellow Cake。
- 摩根大通估计,MSCI的剔除可能引发Strategy公司28亿美元的抛售。
- 比特币政策研究所称,MSCI预计将于10月16日前作出决定。
华尔街的“沉默委员会”可调动数十亿美元
你的“被动”指数基金其实并不像其名称所暗示的那样被动。在产业链上游,某家私营指数提供商制定着决定哪些公司能被纳入市场的规则,而这些决定可能促使基金争先恐后地买卖价值数十亿美元的股票。
周三,总部位于华盛顿特区的无党派非营利智库“比特币政策研究所”通过执行董事康纳·布朗(Conner Brown)发布的一份新报告,揭开了这一运作机制的神秘面纱,重点探讨了MSCI针对“非运营公司”提出的测试标准。 报告指出,根据MSCI自身的模拟结果,Strategy、Metaplanet以及持有实物铀的Yellow Cake公司都将被剔除。
被动投资资金的成分股仍由人来挑选
布朗就此主题撰写的论文,用一些令人瞠目结舌的数据揭示了指数提供商所掌握的巨大影响力。截至7月,指数基金持有21.8万亿美元资产,占美国长期基金资产的53.9%,而主动管理型基金的资产规模为18.6万亿美元。 到2025年,指数基金将持有美国股市19%的份额。仅MSCI一家就表示,有21万亿美元的资产以该公司的指数为基准,其中包括2.8万亿美元直接追踪这些指数的股票交易所交易基金(ETF)。
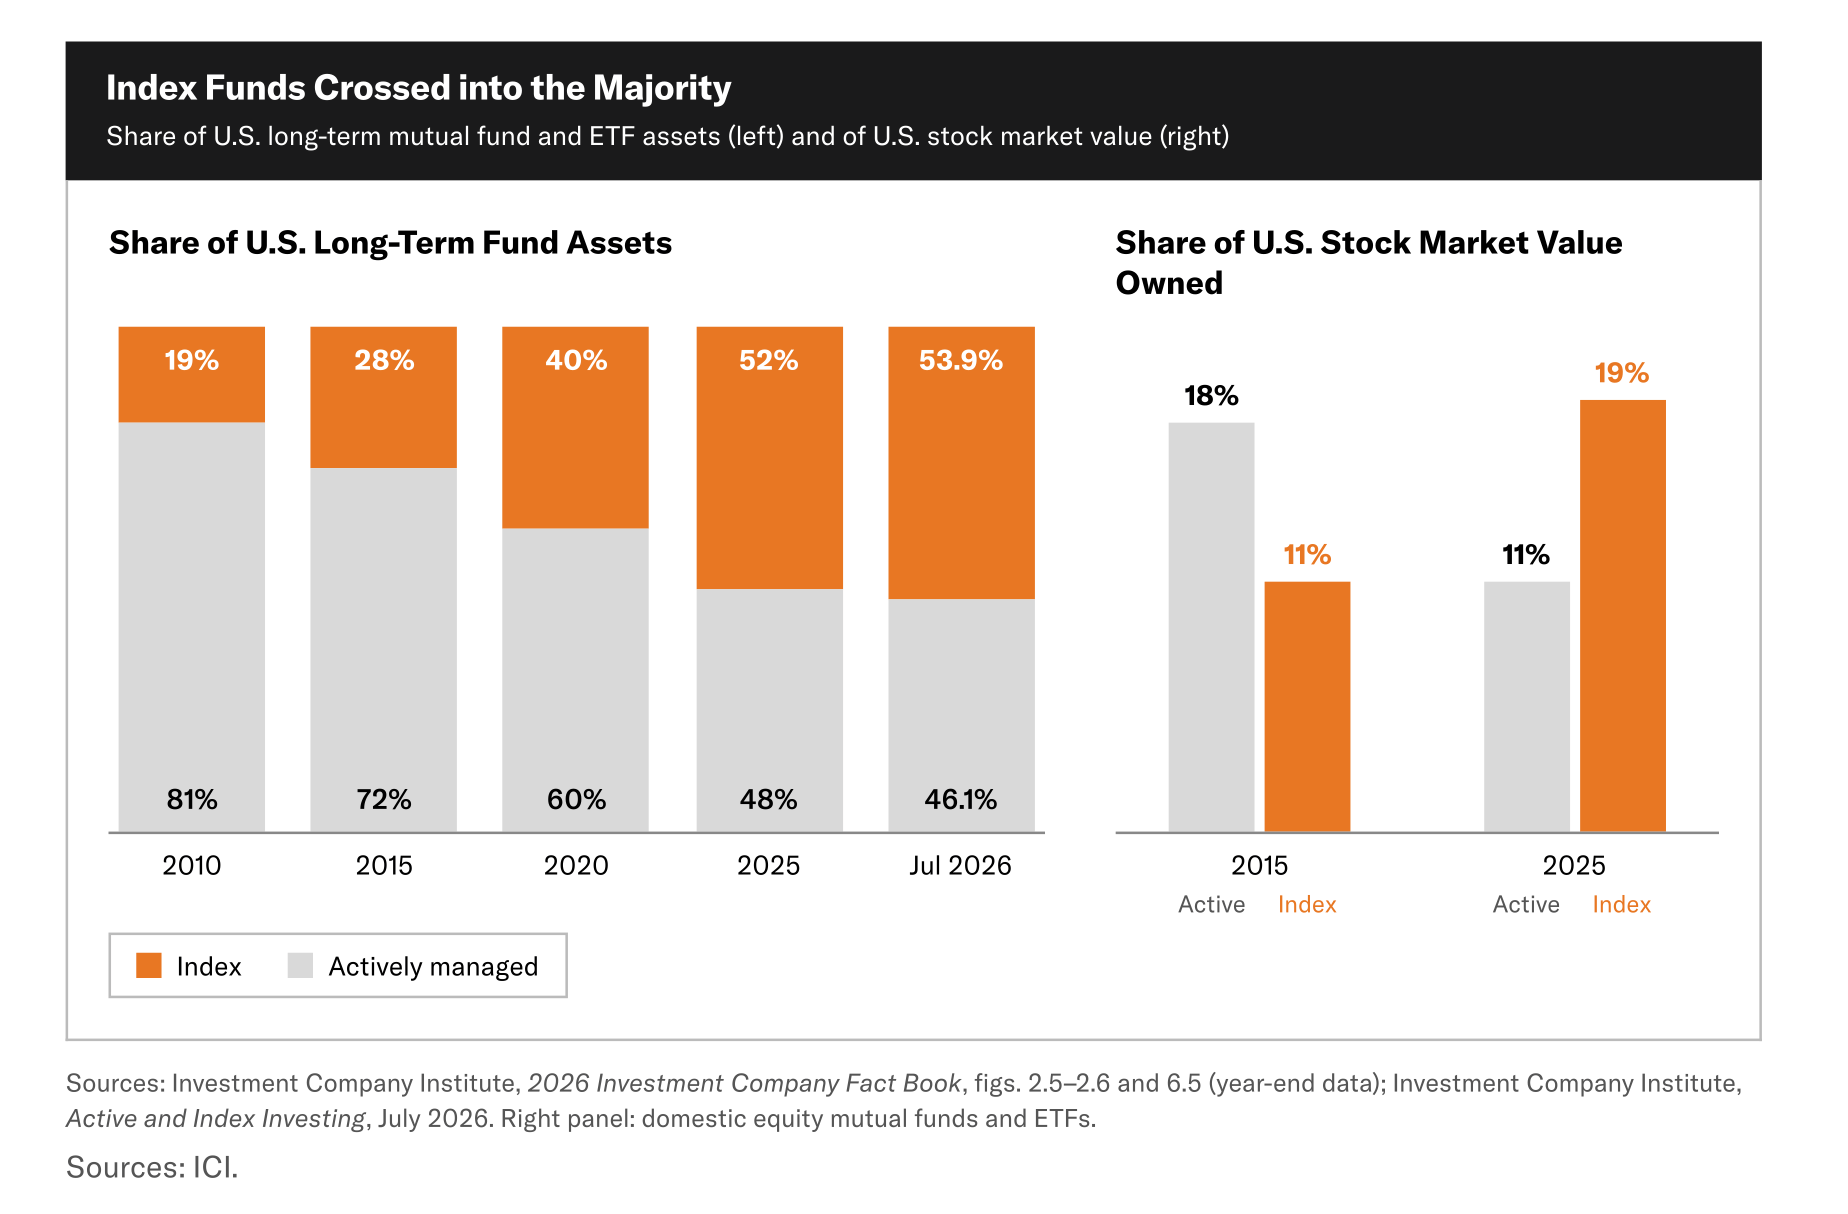
这引出了布朗研究中一个颇具反直觉的观点:指数提供商实际上并不管理这些数万亿美元的资产,真正管理这些资产的是基金经理。 然而,当指数提供商调整其成分股时,旨在追踪该基准的基金通常必须随之调整。正如布朗的分析所指出的,制定规则的公司虽然从未接触过投资者的资金,但其决策仍能引发数十亿美元的资金流动。
2025年,这一运作机制已不再仅仅停留在理论层面。比特币政策研究所的作者回顾了MSCI曾提议将数字资产占总资产比例至少达50%的公司排除在指数之外,这使得比特币财库公司Strategy直接被纳入了视野。 摩根大通分析师估计,若Strategy被剔除,追踪MSCI指数的基金可能引发约28亿美元的抛售,若其他指数提供商效仿,抛售规模将攀升至88亿美元。
尽管MSCI最终否决了该提案,但布朗指出随后发生的事情:在准备进行更广泛的审查期间,MSCI冻结了受影响公司计入指数的股份数量增幅,并推迟了新公司的纳入。
比特币规则卷土重来,却换了副面孔
布朗写道,七个月后,MSCI提出了一项范围更广的测试标准,不再单独点名比特币(BTC)或数字资产。取而代之的是,8月份的提案重点关注公司是否拥有足够的“运营资产”。 未能通过初始50%筛选标准的公司将面临五项额外财务测试;若其尚未成为指数成分股,触发其中四项后即可能被剔除。现有成分股则享有缓冲期,通常需在连续两次年度审查中均未通过才会被移除。
布朗认为这正是根本性问题所在。他的论文指出,“经营性资产”并非美国公认会计准则(US GAAP)或国际财务报告准则(IFRS)下的标准化资产负债表分类,这导致MSCI在进行计算之前,必须先将从现金、矿产权益到在建工程、知识产权及战略性持股等各类资产进行分类。
布朗还重点指出了Strategy公司对比特币的会计处理。该公司报告称,2026年上半年与比特币相关的经营亏损达228亿美元,而其其他经营费用仅为1.95亿美元。 布朗指出,如果按Strategy公司申报的数字计算,MSCI的其中一项警示机制本不会被触发。这份长达23页的报告认为,要得出MSCI的模拟结果,因此需要进行分析性重分类,而咨询文件中并未披露这一操作。
铀矿的转折彻底颠覆了整个故事
一旦将比特币排除在外,布朗的论点就变得相当离奇。MSCI的模拟剔除名单中还包括一家持有实物铀的黄饼公司。 随后,比特币政策研究所的报告将拟议的方法论应用到其他资本密集型企业上,说明了同样的逻辑如何可能适用于制造卫星的公司或美国一家大型锂矿企业。
根据布朗探讨的一种合理解读,AST Spacemobile 可能触发 MSCI 的四项警示指标,并可能因此被排除在指数新纳入名单之外。Lithium Americas 则是一个更为鲜明的例子。该公司正在内华达州建设 Thacker Pass 锂矿项目,布朗的分析发现该项目同样可能触发四项警示指标。
Lithium Americas 6 月份报告的资产总额为 35.4 亿美元,其中包括 20.9 亿美元的矿产资产、厂房及设备。 然而,布朗的论文表明,如果对MSCI提案进行严格解读,一座仍在建设中的矿山可能会被视为“非运营”状态——恰恰是因为其建设成本高昂、尚未开始产生收入,且高度依赖外部融资。换言之,未完工项目规模越大,其会计状况就可能显得越发异常。
MSCI预计将于10月16日或之前作出决定,任何通过的变更都将在11月的指数审查中实施,预计于12月1日左右生效。布朗的论文虽以比特币持币公司为切入点,但其论点最终指向的范围要大得多。 当数万亿美元的资金机械地追随一个指数时,“何为运营企业”的定义绝非纸上谈兵。

本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。