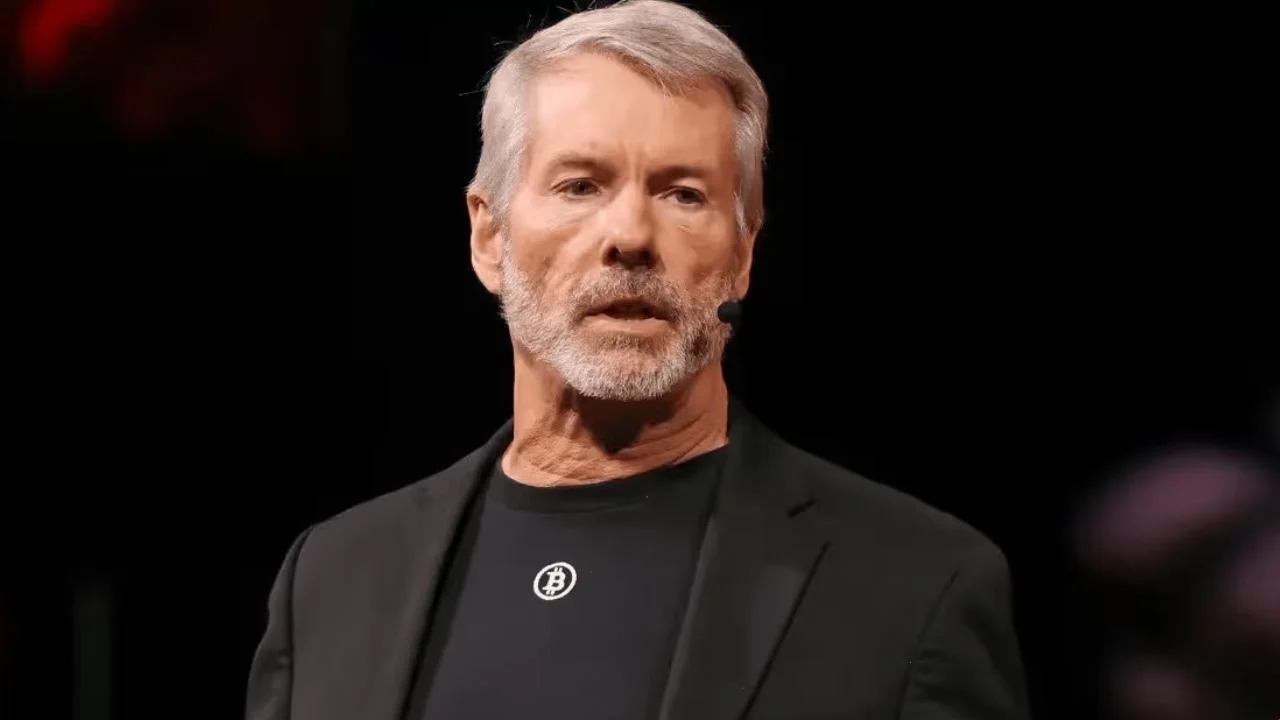
Майкл Сейлор хоче, щоб банки здійснювали зберігання біткойнів та надавали кредити під їх заставу, що дасть власникам більше можливостей для використання своїх активів. Він також закликає розробити механізм для страхової галузі та переглянути правила щодо капіталу, що застосовуються до певних ризиків, пов’язаних із криптовалютами.
Майкл Сейлор пропонує правила, які дозволять банкам надавати кредити під заставу біткойнів
АВТОР

ПОДІЛИТИСЯ
Основні висновки
- Сейлор хоче, щоб банки зберігали біткойни для клієнтів і надавали кредити під їх заставу.
- Він закликає розробити практичний підхід, що дозволить страховим компаніям використовувати цифровий капітал.
- Він хоче, щоб регулятори розмежували зберігання, кредитування та прямі ризики.
Що Сейлор хоче, щоб банки пропонували власникам біткойнів
Власники біткойнів могли б отримати більше можливостей для отримання кредитів або послуг з зберігання, якби банки мали змогу конкурувати за їхню довіру в рамках дієвих правил. Виконавчий голова Strategy Inc. (Nasdaq: MSTR) Майкл Сейлор виклав ці аргументи у аналітичній статті від 26 вересня, закликавши банки зберігати цей актив для клієнтів та надавати під нього кредити. Strategy — це публічна компанія, що володіє великим портфелем біткойнів.
Зберігання означає захист активу від імені клієнта. Кредитування під заставу біткойнів дозволило б власнику надати свої активи як заставу та отримати кредит, не продаючи їх одразу. Власник зберігав би експозицію до ціни біткойна, тоді як кредитор мав би управляти ризиком втрати вартості застави.
Сейлор описує біткойн як «цифровий капітал» і очікує, що його впровадження банками стимулюватиме зростання галузі. Його аргументація є продовженням раніше висловлених міркувань щодо залучення біткойна до банківської системи та ринків капіталу. У розділі есе, присвяченому банківській діяльності, він зосереджується на тому, що фінансові установи могли б пропонувати власникам безпосередньо: зберігання, фінансування та вибір серед конкуруючих постачальників послуг.
Вибір між прямим володінням біткойнами та використанням послуг зберігача є одним із п’яти прав, які він пропонує для цифрових активів. Сейлор зазначає, що власники повинні мати можливість самостійно зберігати активи або обирати постачальника послуг. На його думку, розширення банківських можливостей зробить біткойн корисним для клієнтів, які бажають отримувати фінансові послуги поряд із правом власності.
Чому він хоче перегляду банківських правил
Банки стикаються з різними ризиками, коли зберігають актив для клієнта, надають кредит під його заставу або купують його для власного балансу. Сейлор стверджує, що регулювання повинно розглядати ці види діяльності окремо. Він закликає до перегляду правил бухгалтерського обліку, нагляду та капіталу, які, на його думку, надмірно ускладнюють надання послуг, пов’язаних із біткойном.
Як один із прикладів він наводить ризикову вагу в розмірі 1 250 % за Базельською угодою для криптоактивів групи 2b — категорії криптоактивів, які не відповідають умовам класифікації та критеріям визнання хеджування, передбаченим цією угодою. Коефіцієнт ризику впливає на обсяг капіталу, який банк повинен утримувати для покриття ризику; це не 1 250 %-ний податок або збір на кредит клієнта. Класифікація охоплює конкретні банківські ризики і не повинна трактуватися як єдине правило, що регулює кожну угоду про зберігання або кредит, забезпечений біткойнами.
Сейлор хоче, щоб при встановленні вимог політики оцінювали саму діяльність та її фактичні ризики. Його пропозиція не скасовує необхідності для банків оцінювати заставу, захищати активи клієнтів або управляти збитками. Вона передбачає регуляторний підхід, який він вважає комерційно реалістичним.
Страхування та майбутні інституційні застосування
На думку Сейлора, страхові компанії також повинні мати практичний спосіб включення цифрового капіталу до своїх балансів та продуктів. Ця пропозиція стосується того, що страховикам може бути дозволено утримувати або пропонувати; вона не пов’язана з його проханням щодо правил банківського зберігання та кредитування. Він стверджує, що конкуренція може покращити послуги, доступні власникам біткойнів.
Його більш широка концепція цифрового кредитування також позиціонує біткойн як елемент фінансових ринків, а не розглядає його виключно як актив для утримання. У статті від 26 вересня Міністерству фінансів та банківським регуляторам відводиться роль у створенні механізмів зберігання та кредитування. Ці механізми визначатимуть, як установи зможуть брати участь у процесі та які ризики вони братимуть на себе.
Аргументація Сейлора, зрештою, ґрунтується на доступі. Якщо більше установ зможуть надавати послуги зберігання та фінансування, власник зможе порівнювати умови та використовувати біткойн як заставу, не продаючи його попередньо. Чи розшириться цей ринок, залежатиме від прийнятих правил та послуг, які установи вирішать пропонувати.

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.