Hyperliquid стала головним джерелом доходу у криптосекторі, поступаючись лише двом домінуючим емітентам стейблкоїнів, і станом на 15 вересня отримала 429 мільйонів доларів. Що ще більш вражає, доходи всього сектору залишалися відносно стійкими, навіть попри те, що протягом 2026 року біткойн впав майже на 40%.
Hyperliquid залучив 429 млн доларів, а ціна HYPE досягла рекордного рівня в 95 доларів
АВТОР

ПОДІЛИТИСЯ
Основні висновки
- Станом на 15 вересня Hyperliquid очолив рейтинг доходів у криптовалютній галузі (за винятком стейблкоїнів) із сумою 429 млн доларів.
- У 2026 році середній щомісячний дохід у криптовалютній галузі становив 1,08 млрд доларів, що дозволило йому краще встояти перед падінням біткойна майже на 40%.
- Поки що невідомо, чи зможуть Hyperliquid і Pump.fun зберегти рівень доходів у міру стабілізації ринків.
Hyperliquid очолює пул доходів від криптовалют у розмірі 3,4 млрд доларів
Ціни на криптовалюти можуть перебувати під тиском, але деякі з найбільших компаній галузі все ще генерують значні доходи.
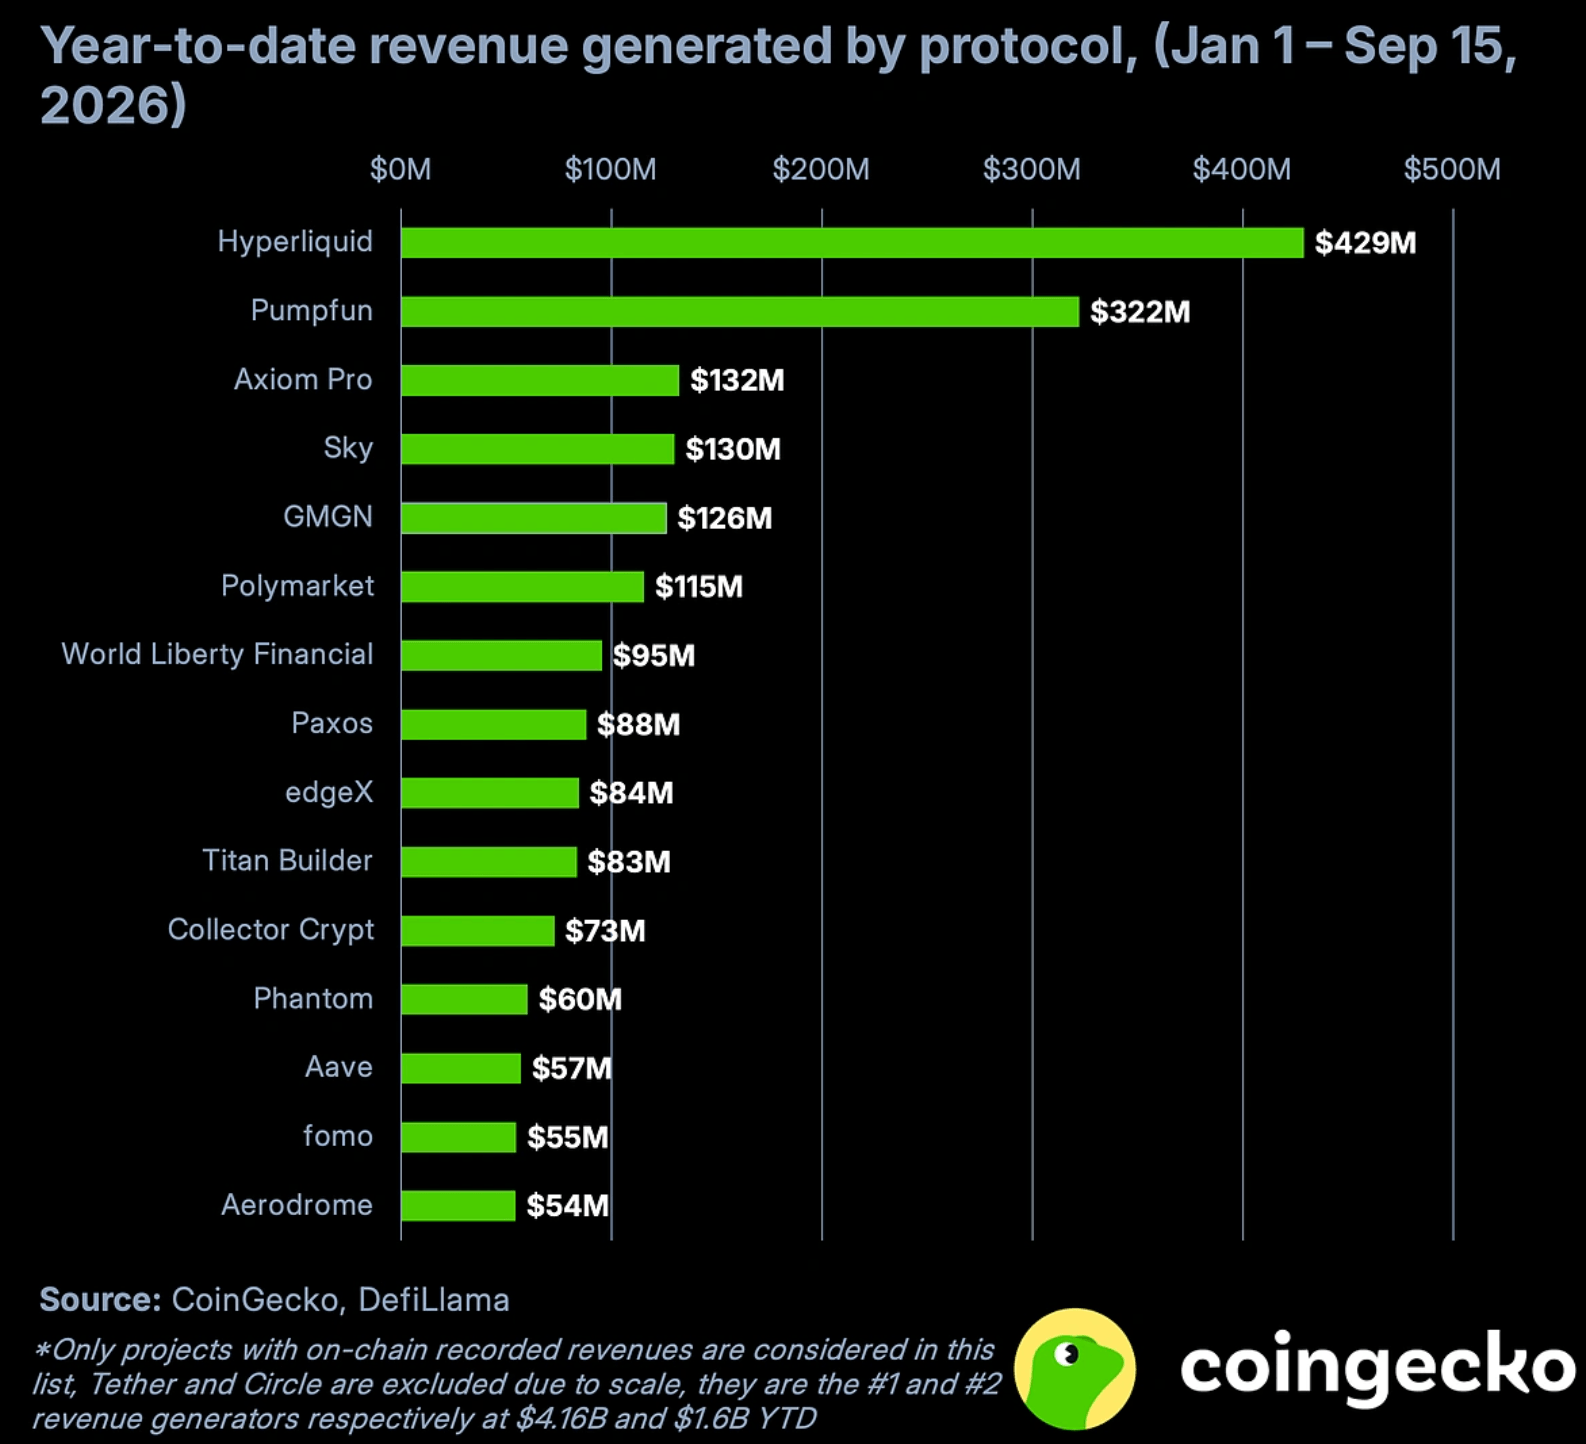
З 1 січня по 15 вересня Hyperliquid заробила 429,04 млн доларів, що забезпечило цій платформі безстрокових ф'ючерсів 12,62% від загального пулу доходів у розмірі 3,40 млрд доларів (без урахування Tether та Circle).
Pump.fun посіла друге місце з результатом 322,21 млн доларів, що значною мірою зумовлено створенням токенів та торговельною активністю на її платформі для запуску мем-монет на Solana. Разом Hyperliquid та Pump.fun отримали 751,25 млн доларів, що становить 22,1% від загальної суми, відстежуваної Coingecko.
Ці цифри свідчать про те, що спекулятивна діяльність залишається прибутковою навіть під час спаду на крипторинку.
Торговельна інфраструктура стає великим бізнесом
Можливо, найпоказовіші імена знаходяться трохи нижче лідерів.
Axiom Pro посіла третє місце з результатом 132,09 млн доларів, тоді як GMGN заробила 126,03 млн доларів і посіла п’яте місце. Жодна з цих компаній не є в першу чергу блокчейн-протоколом. Обидві — це торгові термінали, призначені для спрощення доступу до ончейн-ринків.
Axiom інтегрує Hyperliquid для торгівлі безстроковими контрактами, ефективно монетизуючи частину тієї самої діяльності, що сприяє зростанню Hyperliquid. GMGN тісно пов’язана з торгівлею мем-монетами Solana, що ставить її в один ряд зі спекулятивною екосистемою, яка забезпечила успіх Pump.fun.
Це вказує на важливу зміну: компанії, що спрощують доступ до криптовалютних ринків, можуть отримувати значні прибутки, не володіючи базовою торговельною платформою.
Лідери за доходами виходять далеко за межі DeFi
Рейтинг лідерів є надзвичайно різноманітним.
Sky заробив 129,87 млн доларів, тоді як ринок прогнозів Polymarket — 115,48 млн доларів. World Liberty Financial досяг 95,37 млн доларів, Paxos — 87,93 млн доларів, а платформа безстрокових контрактів EdgeX — 84,37 млн доларів.
Titan Builder, Collector Crypt, Phantom, Aave, Fomo та Aerodrome також увійшли до топ-15. Разом ці 15 проєктів забезпечили 56,02% від загального обсягу відстежуваного пулу в 3,40 млрд доларів.
У рейтинг не включено Tether та Circle, оскільки їхні масштаби перекривали б результати порівняння. Компанію Grayscale, яка заробила 154,14 млн доларів і в іншому випадку посіла б третє місце, також було виключено, оскільки її дохід надходить переважно від комісій спонсорів, пов’язаних з активами, а не від використання протоколу.
Доходи від криптовалют тримаються краще, ніж ціни
Загальна тенденція може бути ще важливішою.
Серед усіх проектів, що відстежуються, включаючи Tether і Circle, середній щомісячний дохід від криптовалют становив 1,08 млрд доларів протягом перших восьми місяців 2026 року. Це на 11,68 % менше, ніж середньомісячний показник 2025 року (1,22 млрд доларів), і на 10,14 % менше, ніж за той самий восьмимісячний період минулого року.
Тим часом ціна біткойна впала майже на 40 % за аналогічний період.
Для інвесторів ця різниця має значення. Вартість криптовалют різко знизилася, проте бізнеси, побудовані навколо торгівлі, стейблкоїнів, кредитування та спекуляцій у ланцюжку, як і раніше, приносять понад 1 млрд доларів на місяць.
Ринок, можливо, перебуває у ведмежому тренді, проте його джерело доходів, здається, набагато важче знищити.
Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.