Частный индексный комитет, который никогда не имеет доступа к средствам инвесторов, тем не менее может инициировать сделки с акциями на миллиарды долларов. В новом докладе Bitcoin Policy Institute говорится, что предлагаемый MSCI критерий может привести к исключению компаний Strategy, Metaplanet и Yellow Cake, владеющей запасами урана, из основных индексов, при этом по более ранним оценкам потенциальный объем продаж акций Strategy только со стороны фондов, привязанных к индексам MSCI, может составить 2,8 млрд долларов. Загвоздка в том, что новый критерий отбора MSCI основан на понятии «операционных активов» — категории, которая, как отмечается в отчете, не определена ни в соответствии с ГААП США, ни в соответствии с МСФО.
«Правило MSCI ставит стратегию под угрозу», — говорится в докладе Института политики биткойна
АВТОР

ПОДЕЛИТЬСЯ
Ключевые выводы
- Моделируемое исключение из индексов MSCI включает компании Strategy, Metaplanet и Yellow Cake.
- По оценкам JPMorgan, исключение из MSCI может вызвать продажу акций Strategy на сумму 2,8 млрд долларов.
- По данным Bitcoin Policy Institute, MSCI ожидает принятия решения до 16 октября.
«Тихий комитет» Уолл-стрит может перемещать миллиарды
Ваш «пассивный» индексный фонд не так уж пассивен, как предполагает его название. Где-то на верхних уровнях частный поставщик индексов устанавливает правила, определяющие, какие компании считаются частью рынка, и эти решения могут заставить фонды спешно покупать или продавать акции на миллиарды долларов.
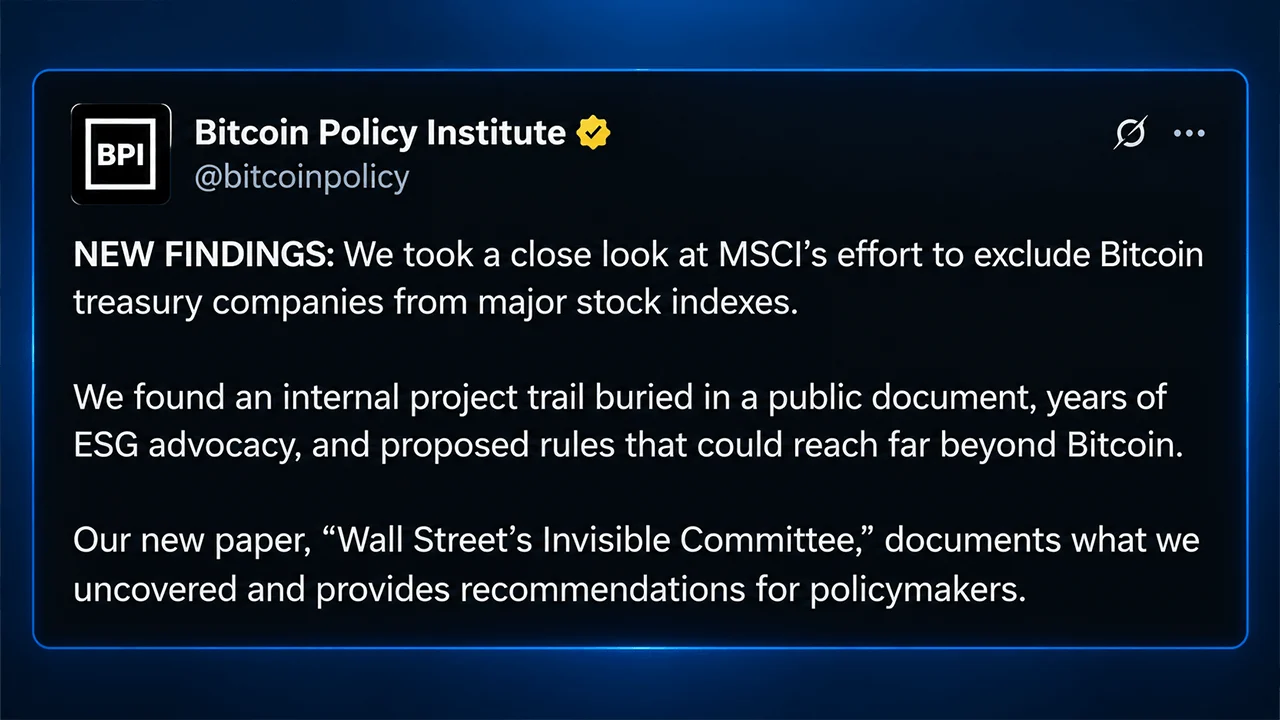
В среду расположенный в Вашингтоне, округ Колумбия, непартийный некоммерческий аналитический центр Bitcoin Policy Institute раскрыл механизм этой системы в новой статье исполнительного директора Коннера Брауна, посвященной предложенному MSCI тесту для «неоперационных компаний». Согласно статье, собственное моделирование MSCI привело бы к исключению из индекса компаний Strategy, Metaplanet и Yellow Cake — компании, владеющей физическим ураном.
Даже в случае пассивных инвестиций кто-то всё равно подбирает список
Статья Брауна по этой теме приводит поразительные цифры, демонстрирующие масштабы влияния, которым обладают поставщики индексов. По состоянию на июль индексные фонды владели активами на сумму 21,8 трлн долларов, или 53,9 % активов долгосрочных фондов США, по сравнению с 18,6 трлн долларов в активно управляемых фондах. К 2025 году индексные фонды владели 19 % американского фондового рынка. По данным одного только MSCI, 21 трлн долларов ориентируются на его индексы, включая 2,8 трлн долларов в акционерных биржевых фондах, которые напрямую отслеживают эти индексы.
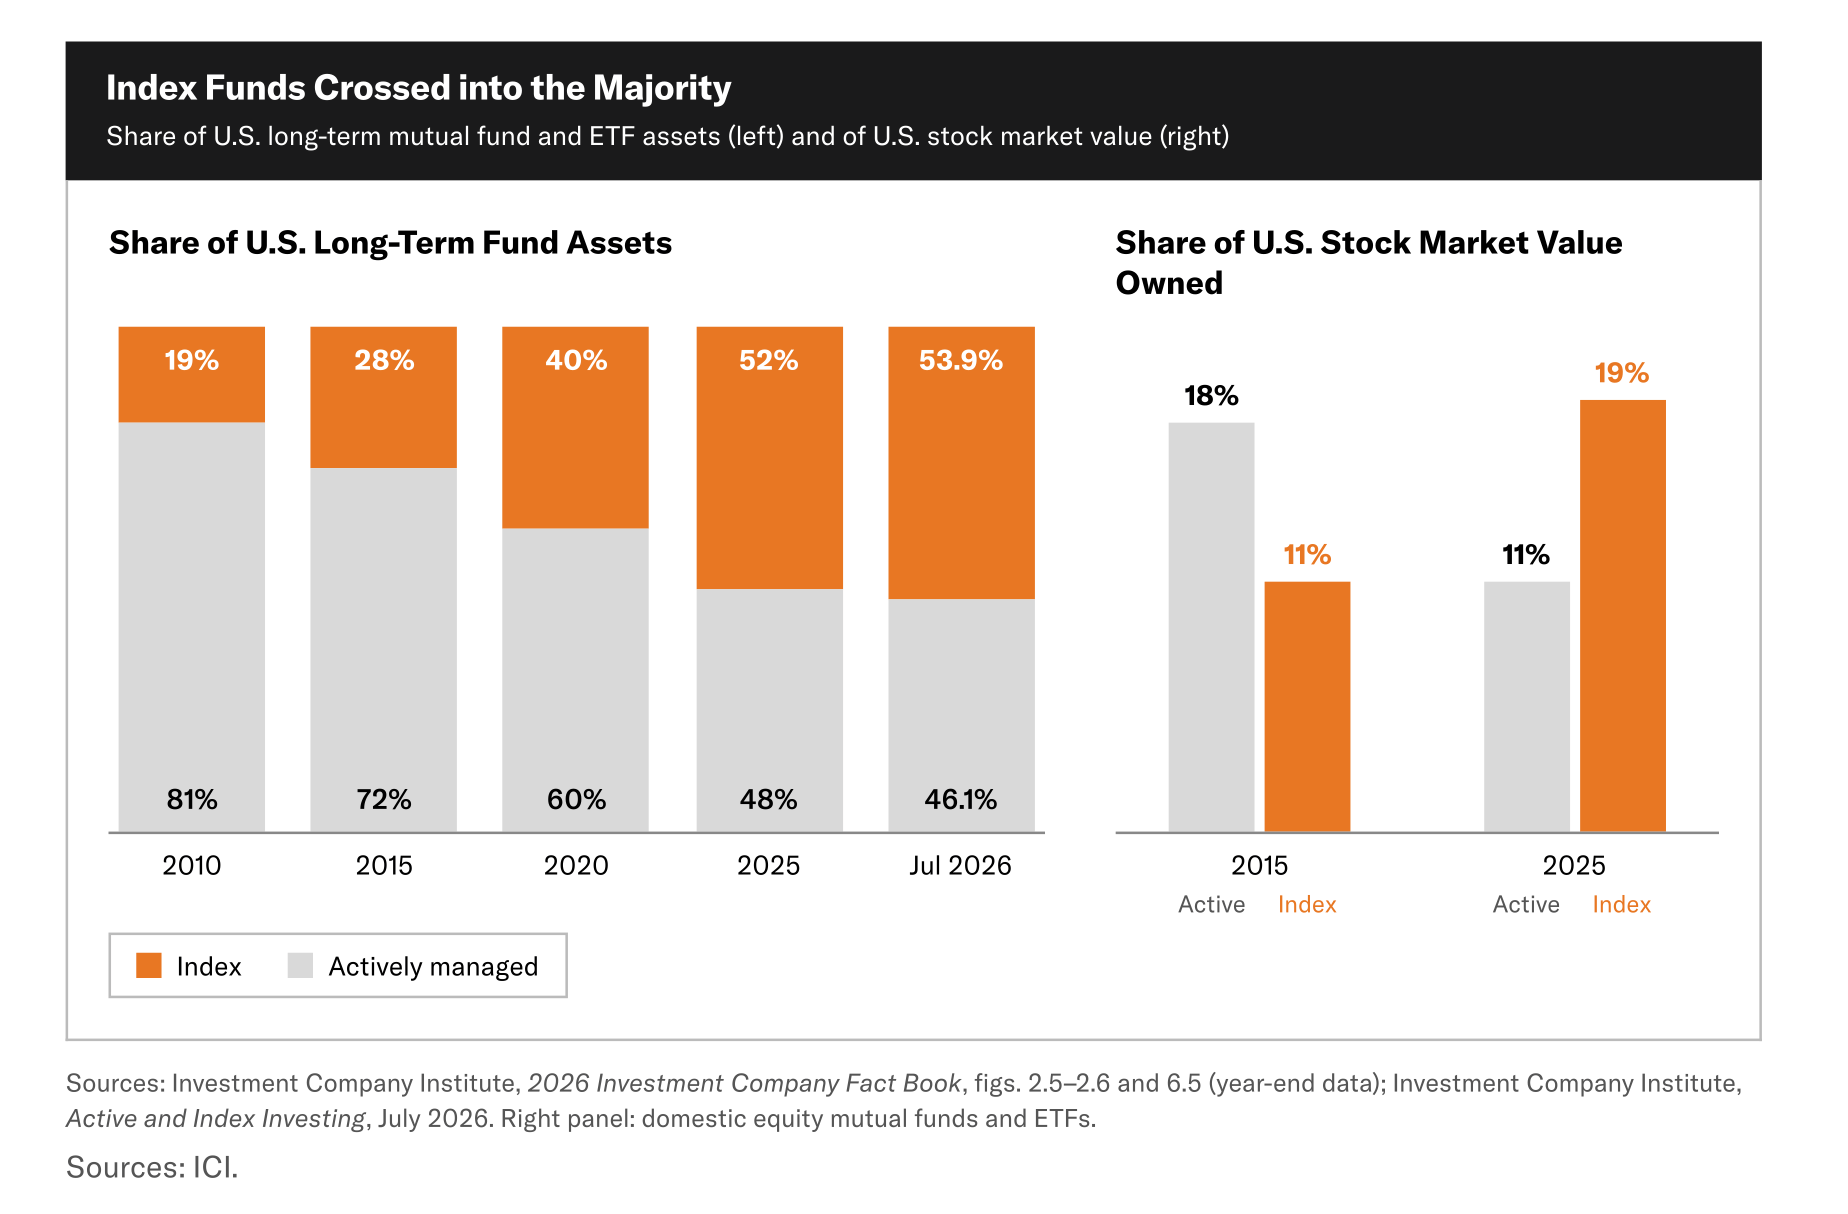
Это приводит к одному из наиболее неожиданных выводов исследования Брауна. Поставщик индекса на самом деле не управляет этими триллионами. Им управляют управляющие фондами. Однако когда поставщик индекса вносит изменения в состав компаний в своём списке, фонды, созданные для отслеживания данного эталона, как правило, вынуждены корректировать свой состав в соответствии с этим. Как показывает анализ Брауна, компания, устанавливающая правила, никогда не имеет доступа к деньгам инвесторов, но её решения всё равно могут привести в движение миллиарды долларов.
В 2025 году этот механизм стал гораздо менее теоретическим. Автор из Bitcoin Policy Institute рассказывает, как MSCI предложила исключить компании, чьи цифровые активы составляли не менее 50 % от общего объема активов, что напрямую затронуло компанию Strategy, занимающуюся управлением биткоин-активами. Аналитики JPMorgan подсчитали, что исключение Strategy может вызвать продажи на сумму примерно 2,8 млрд долларов со стороны фондов, ориентирующихся на MSCI, а если другие поставщики индексов последуют этому примеру, эта сумма может вырасти до 8,8 млрд долларов.
В конечном итоге MSCI отклонила это предложение, но Браун обращает внимание на то, что произошло дальше. Компания приостановила увеличение количества акций, учитываемых для затронутых компаний, и отложила включение новых компаний в индекс, готовясь к более широкому пересмотру.
Правило по биткоину возвращается в новом обличье
Спустя семь месяцев, как пишет Браун, MSCI вернулась с более широким критерием, в котором биткойн (BTC) или цифровые активы больше не выделялись по названию. Вместо этого августовское предложение сосредоточено на том, имеет ли компания достаточно «операционных активов». Компания, не прошедшая первоначальный отбор по критерию 50 %, сталкивается с пятью дополнительными финансовыми тестами и, если она ещё не входит в состав индекса, может быть исключена после невыполнения четырёх из них. Существующие участники индекса получают «запас прочности» и, как правило, должны не пройти два ежегодных обзора подряд, прежде чем будут исключены.
Именно в этом Браун видит фундаментальную проблему. В своей статье он отмечает, что «операционные активы» не являются стандартизированной категорией баланса ни по ГААП США, ни по МСФО, в результате чего MSCI вынуждена классифицировать всё — от денежных средств и прав на добычу полезных ископаемых до незавершённого строительства, интеллектуальной собственности и стратегических активов — ещё до того, как можно будет приступить к расчётам.
Браун также уделяет особое внимание учету биткоинов компанией Strategy. Компания сообщила об операционных убытках, связанных с биткоинами, в размере 22,8 млрд долларов в первом полугодии 2026 года, по сравнению с 195 млн долларов прочих операционных расходов. «Если учитывать эти цифры так, как их представила Strategy, — утверждает Браун, — то один из сигналов MSCI не сработал бы». В 23-страничном документе утверждается, что для получения моделируемого результата MSCI, следовательно, требуется аналитическая реклассификация, о которой в консультационном документе не упоминается.
«Урановый поворот» полностью меняет картину
Аргументация Брауна становится значительно более странной, как только биткоин исчезает из картины. Среди компаний, которые MSCI планирует исключить по результатам моделирования, также фигурирует Yellow Cake — компания, владеющая физическим ураном. Затем в документе Bitcoin Policy Institute предлагаемая методология применяется к другим капиталоемким предприятиям, что иллюстрирует, как та же логика может затронуть компании, занимающиеся производством спутников или крупный литиевый рудник в США.
Согласно одной из правдоподобных интерпретаций, рассмотренных Брауном, компания AST Spacemobile может вызвать четыре «сигнала тревоги» MSCI и потенциально быть исключена из числа новых участников индекса. Компания Lithium Americas представляет собой еще более яркий пример. Она занимается реализацией литиевого проекта Thacker Pass в Неваде, и анализ Брауна показывает, что он также может вызвать четыре «сигнала тревоги».
В июне компания Lithium Americas сообщила об активах на сумму 3,54 млрд долларов, включая 2,09 млрд долларов в виде месторождений полезных ископаемых, зданий и оборудования. Однако в статье Брауна показано, как при строгом толковании предложения MSCI шахта, все еще находящаяся в стадии строительства, может выглядеть «недействующей» именно потому, что ее строительство обходится дорого, она еще не начала приносить доход и в значительной степени зависит от внешнего финансирования. Другими словами, чем крупнее незавершенный проект, тем более странной может стать картина в бухгалтерской отчетности.
Ожидается, что MSCI примет решение не позднее 16 октября, а любые принятые изменения будут включены в ноябрьский пересмотр индекса, запланированный на 1 декабря. Статья Брауна начинается с компаний, управляющих биткоин-резервами, но в конечном итоге его аргументация затрагивает гораздо более широкий круг вопросов. Когда триллионы долларов механически следуют за индексом, определение того, что считается действующим бизнесом, становится далеко не академическим вопросом.

Эта статья была переведена с английского языка с помощью искусственного интеллекта. Оригинальная версия на английском языке является авторитетным источником; автоматические переводы могут содержать неточности, особенно в юридической и нормативной терминологии.