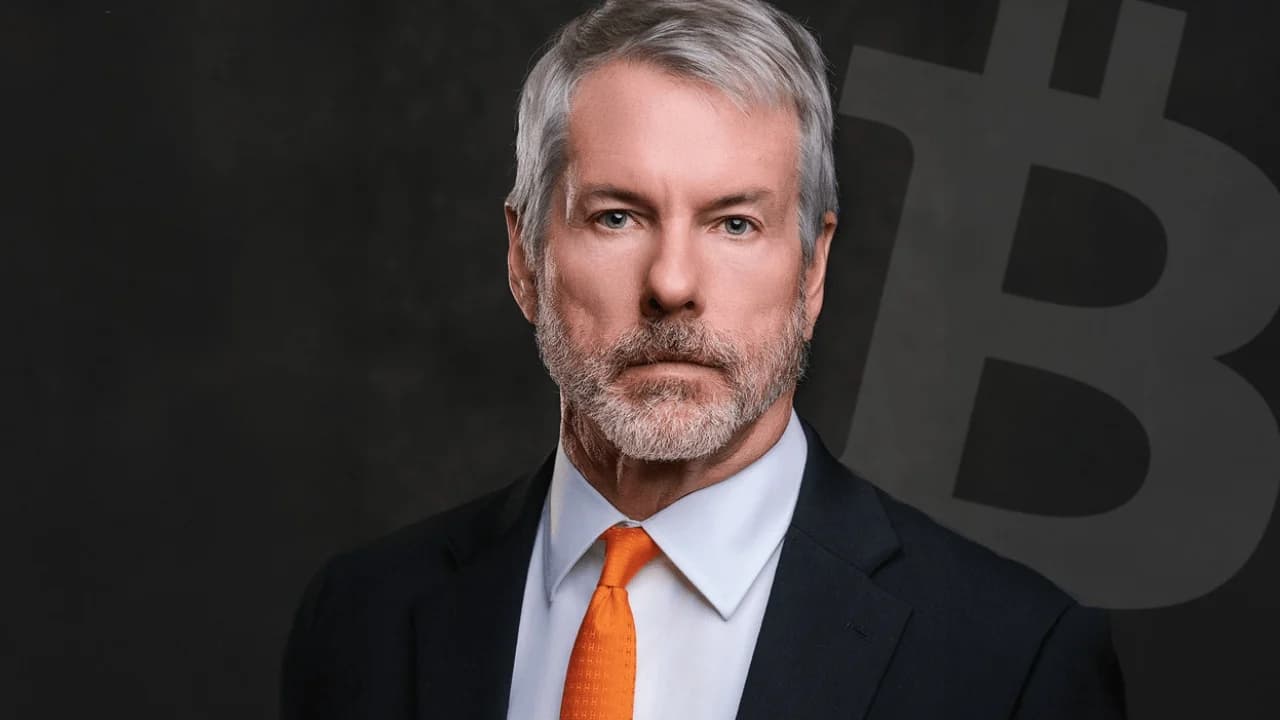
Michael Saylor twierdzi, że sektor aktywów cyfrowych mógłby osiągnąć wartość 100 bilionów dolarów, gdyby ludzie i firmy zyskali więcej możliwości ich tworzenia, przenoszenia i wykorzystywania. Jego prognoza opiera się na proponowanych zmianach dotyczących produktów, płatności, prywatności oraz regulacji finansowych.
Michael Saylor przewiduje, że dzięki zmianom w przepisach wartość branży aktywów cyfrowych osiągnie 100 bilionów dolarów
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- Podana przez Saylora kwota 100 bilionów dolarów stanowi prognozę dla całej branży.
- Chce on większej konkurencji w zakresie cyfrowych dolarów i tokenizowanych papierów wartościowych.
- Jego plan dotyczy również kwestii prywatności, weryfikacji tożsamości, podatków oraz płatności opartych na sztucznej inteligencji.
Co według Saylora mogłoby przyczynić się do powstania branży o wartości 100 bilionów dolarów
Michael Saylor twierdzi, że aktywa cyfrowe mogą przekształcić się w branżę o wartości 100 bilionów dolarów, jeśli miliony ludzi i firm będą w stanie opracować użyteczne produkty finansowe. Prezes wykonawczy Strategy Inc. (Nasdaq: MSTR) przedstawił tę prognozę w eseju z 26 września poświęconym prawom do aktywów cyfrowych. Jest to jego wizja potencjału branży, a nie oszacowana wartość rynkowa ani prognoza z określonym terminem realizacji.
Saylor wzywa do stworzenia podstaw prawnych umożliwiających tworzenie, emitowanie, przechowywanie, przekazywanie i wykorzystywanie aktywów cyfrowych. Twierdzi, że decydenci powinni oceniać przepisy pod kątem tego, co właściciele będą mogli zrobić po ich wejściu w życie. Jego krytyka ustawy CLARITY polega na tym, że podejście w niej zawarte kładzie zbyt duży nacisk na ograniczenia, choć sam uznaje ochronę branży przed wrogą przyszłą administracją za rozsądny cel. Jego wcześniejsze stanowisko w sprawie ustawy CLARITY również koncentrowało się na wprowadzaniu na rynek użytecznych produktów.
Propozycja wykracza daleko poza bitcoin. Saylor wymienia waluty cyfrowe, tokenizowane papiery wartościowe, płatności oraz usługi finansowe, z których może korzystać oprogramowanie.
Cyfrowe dolary i papiery wartościowe, którymi mogą dysponować właściciele
Saylor twierdzi, że produkty cyfrowe oparte na dolarze powinny być otwarte na konkurencję między bankami, firmami z branży technologii finansowych oraz platformami technologicznymi. Chce również, aby emitenci konkurowali pod względem rentowności, umożliwiając klientom porównywanie zwrotów, usług i ujawnionych ryzyk. Stablecoin powiązany z dolarem jest jedną z form cyfrowego dolara, choć produkty mogą różnić się pod względem struktury i zabezpieczeń. Saylor wzywa do zmian prawnych tam, gdzie istniejące przepisy uniemożliwiają proponowaną przez niego konkurencję.
W przypadku tokenizowanych papierów wartościowych skupia się on na możliwości przenoszenia aktywów przez właściciela. Tokenizowana akcja mogłaby być reprezentowana w łańcuchu bloków, ale Saylor twierdzi, że właściciele powinni również mieć możliwość wyboru powierników, przenoszenia posiadanych udziałów oraz porównywania warunków finansowania. Wymagałoby to czegoś więcej niż tylko emisji cyfrowej reprezentacji przy jednoczesnym ograniczeniu jej do tych samych dostawców.
Ramy tokenizacji dotyczące emisji akcji wskazują jeden z obszarów rozwoju rynku. Propozycja Saylora idzie dalej, kładąc nacisk na to, co dzieje się po emisji: czy inwestor może przenieść aktywa do innego dostawcy usług i wykorzystać je na konkurencyjnym rynku w zakresie przechowywania lub kredytu.
Prywatność, zgodność z przepisami i codzienne płatności
Według Saylora rutynowa działalność finansowa powinna wiązać się z mniejszymi obciążeniami związanymi ze sprawozdawczością i weryfikacją tożsamości. Apeluje on o wyższe, skorygowane o inflację progi sprawozdawczości transakcji oraz zabezpieczenia dla zwykłych przelewów. Rządowe Biuro Odpowiedzialności (Government Accountability Office) oszacowało w 2024 r., że próg zgłaszania transakcji gotówkowych w wysokości 10 000 dolarów, ustalony w 1972 r., wyniósłby w 2023 r. około 72 880 dolarów po uwzględnieniu inflacji.
Chce on również, aby klienci – za ich zgodą – mogli ponownie wykorzystywać zaufane dane uwierzytelniające u różnych dostawców usług finansowych. Zgodnie z jego propozycją instytucje nadal oceniałyby ryzyko i monitorowałyby podejrzane działania. Twierdzi on, że wielokrotne gromadzenie tych samych dokumentów powoduje opóźnienia i tworzy więcej kopii poufnych informacji.
Codzienne płatności wiążą się z odrębną kwestią podatkową. Zgodnie z przepisami Urzędu Skarbowego (IRS) dotyczącymi aktywów cyfrowych osoba wydająca aktywa cyfrowe może być zobowiązana do obliczenia zysku lub straty. Saylor proponuje znaczące zwolnienie dla zwykłych płatności aktywami cyfrowymi, wystarczająco duże, by pokryć zwykłe zakupy, oraz indeksowane zgodnie z inflacją. Rozróżnia on limit kwoty zakupu od progu opartego na zysku podlegającym opodatkowaniu.
Narzędzia finansowe dla agentów AI
Saylor spodziewa się, że agenci AI będą prowadzić badania, negocjować i dokonywać zakupów w imieniu osób i firm. Twierdzi on, że takie oprogramowanie będzie potrzebowało portfeli, programowalnych płatności, aktywów podlegających przeniesieniu oraz usług dostępnych przez całą dobę. Systemy płatnicze dla agentów AI są już opracowywane, choć skala przyszłego popytu pozostaje niepewna.
Jego program polityczny przypisuje role Komisji Papierów Wartościowych i Giełd (SEC), Komisji Handlu Kontraktami Terminowymi Towarowymi (CFTC), Departamentowi Skarbu, organom nadzoru bankowego oraz Białemu Domowi. Twierdzi on również, że możliwości technologiczne powinny stanowić priorytet narodowy, w tym umożliwienie studentom nauki z wykorzystaniem sztucznej inteligencji oraz przedsiębiorcom tworzenia rozwiązań z jej wykorzystaniem. Jego zdaniem powszechnie stosowane produkty finansowe dałyby ludziom konkretny powód, by popierać prawa niezbędne do dalszego korzystania z nich.
Prezes wykonawczy The Strategy kończy swoją prognozę pewnym zastrzeżeniem: osiągnięcie skali, jaką sobie wyobraża, wymagałoby, by miliony ludzi i firm eksperymentowały z nowymi sposobami tworzenia i organizowania kapitału.


Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.