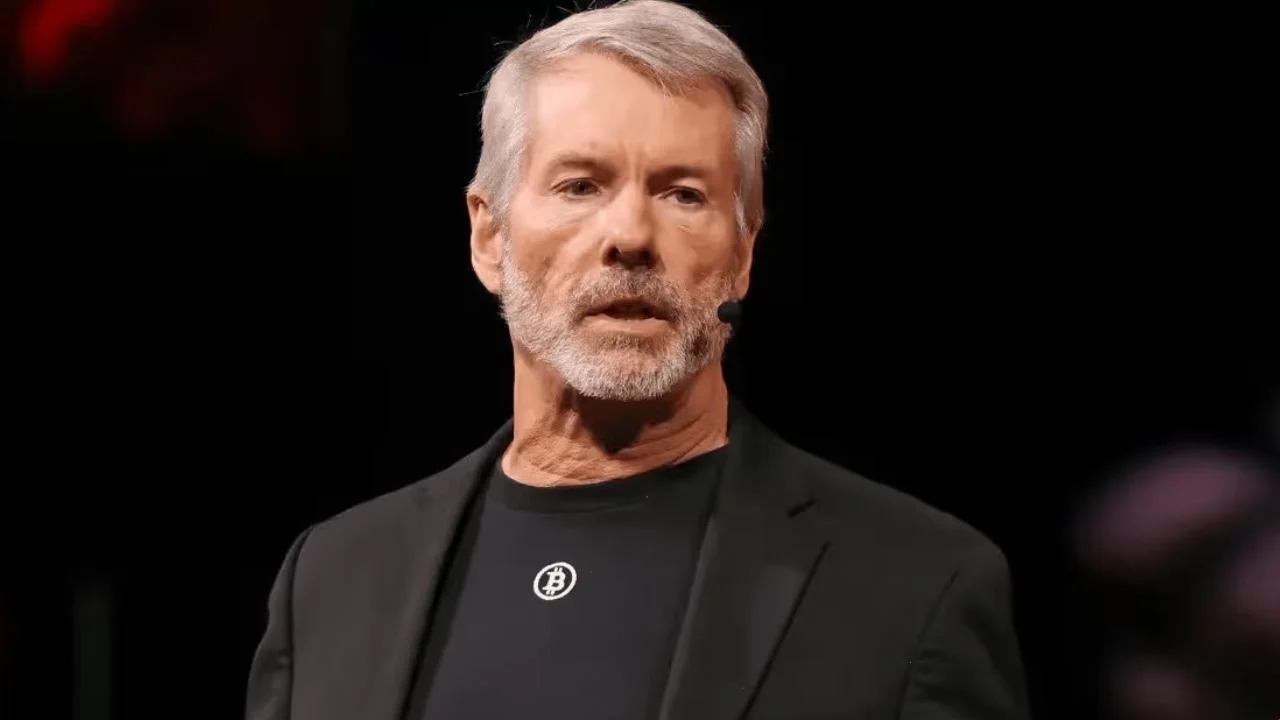
Michael Saylor chce, aby banki przechowywały bitcoiny i udzielały kredytów pod ich zastaw, dając właścicielom więcej możliwości wykorzystania posiadanych aktywów. Wzywa również do opracowania rozwiązań dla branży ubezpieczeniowej oraz do przeglądu zasad kapitałowych mających zastosowanie do niektórych ekspozycji związanych z kryptowalutami.
Michael Saylor proponuje przepisy umożliwiające bankom udzielanie kredytów zabezpieczonych bitcoinami
NAPISAŁ

UDOSTĘPNIJ
Najważniejsze wnioski
- Saylor chce, aby banki przechowywały bitcoiny dla klientów i udzielały kredytów pod ich zastaw.
- Wzywa do stworzenia praktycznych rozwiązań umożliwiających ubezpieczycielom wykorzystanie kapitału cyfrowego.
- Chce, aby organy regulacyjne rozróżniały przechowywanie, udzielanie kredytów i bezpośrednią ekspozycję.
Czego Saylor oczekuje od banków w stosunku do właścicieli bitcoinów
Właściciele bitcoinów mogliby zyskać więcej możliwości zaciągania pożyczek lub korzystania z usług przechowywania, gdyby banki mogły konkurować o ich klientów w ramach realnych zasad. Michael Saylor, prezes wykonawczy Strategy Inc. (Nasdaq: MSTR), przedstawił tę argumentację w eseju programowym z 26 września, wzywając banki do przechowywania tego aktywa dla klientów i udzielania kredytów pod jego zastaw. Strategy to spółka publiczna posiadająca duże zasoby bitcoinów.
Przechowywanie oznacza zabezpieczanie aktywów w imieniu klienta. Udzielanie kredytów pod zastaw bitcoinów pozwoliłoby właścicielowi zastawić posiadane aktywa jako zabezpieczenie i otrzymać pożyczkę bez konieczności ich natychmiastowej sprzedaży. Właściciel zachowałby ekspozycję na cenę bitcoina, podczas gdy kredytodawca musiałby zarządzać ryzykiem utraty wartości zabezpieczenia.
Saylor opisuje bitcoina jako „kapitał cyfrowy” i oczekuje, że przyjęcie go przez banki będzie motorem wzrostu branży. Jego argumentacja stanowi rozwinięcie wcześniejszych argumentów przemawiających za wprowadzeniem bitcoina do banków i na rynki kapitałowe. W części eseju poświęconej bankowości skupia się na tym, co instytucje mogłyby zaoferować właścicielom bezpośrednio: przechowywanie, finansowanie oraz wybór spośród konkurujących dostawców.
Wybór między bezpośrednim posiadaniem bitcoina a korzystaniem z usług podmiotu przechowującego jest jednym z pięciu praw, które proponuje on w odniesieniu do aktywów cyfrowych. Saylor twierdzi, że właściciele powinni mieć możliwość samodzielnego przechowywania aktywów lub wyboru dostawcy. Jego zdaniem większa liczba opcji bankowych sprawiłaby, że bitcoin stałby się przydatny dla klientów, którzy oprócz posiadania aktywów oczekują również usług finansowych.
Dlaczego domaga się przeglądu przepisów bankowych
Banki narażone są na różne rodzaje ryzyka, gdy zabezpieczają aktywa dla klienta, udzielają kredytu pod ich zastaw lub nabywają je na potrzeby własnego bilansu. Saylor argumentuje, że regulacje powinny traktować te działania oddzielnie. Wzywa do przeglądu zasad rachunkowości, nadzoru i kapitałowych, które jego zdaniem niepotrzebnie utrudniają świadczenie usług związanych z bitcoinem.
Jako przykład podaje wagę ryzyka wynoszącą 1 250% w ramach ram bazylejskich dla ekspozycji na kryptowaluty z grupy 2b – kategorii obejmującej kryptowaluty, które nie spełniają warunków klasyfikacji określonych w tych ramach oraz kryteriów uznawania zabezpieczeń. Waga ryzyka wpływa na to, ile kapitału bank musi utrzymywać na pokrycie ekspozycji; nie jest to podatek ani opłata w wysokości 1 250% od kredytu udzielonego klientowi. Klasyfikacja ta dotyczy określonych ekspozycji bankowych i nie powinna być interpretowana jako pojedyncza zasada regulująca każdą umowę powierniczą lub kredyt zabezpieczony bitcoinem.
Saylor chce, aby decydenci przy ustalaniu wymogów oceniali daną działalność i związane z nią rzeczywiste ryzyko. Jego propozycja nie znosi obowiązku banków w zakresie oceny zabezpieczeń, ochrony aktywów klientów ani zarządzania stratami. Wzywa ona do przyjęcia ścieżki regulacyjnej, którą uważa za wykonalną z komercyjnego punktu widzenia.
Ubezpieczenia i kolejne zastosowania instytucjonalne
Według Saylora firmy ubezpieczeniowe powinny również dysponować praktycznym sposobem włączenia kapitału cyfrowego do swoich bilansów i produktów. Propozycja ta dotyczy tego, co ubezpieczyciele mogliby być uprawnieni do posiadania lub oferowania; jest ona odrębna od jego postulatu dotyczącego zasad bankowego przechowywania i udzielania kredytów. Twierdzi on, że konkurencja mogłaby poprawić jakość usług dostępnych dla posiadaczy bitcoinów.
Jego szersza koncepcja kredytu cyfrowego również umieszcza bitcoina na rynkach finansowych, zamiast traktować go wyłącznie jako aktywa do posiadania. Esej z 26 września przypisuje Departamentowi Skarbu i organom nadzoru bankowego rolę w wytyczaniu ścieżek dla przechowywania i kredytowania. Ścieżki te określałyby, w jaki sposób instytucje mogłyby uczestniczyć w tym procesie i jakie ryzyko ponosiłyby.
Argumentacja Saylora opiera się ostatecznie na dostępie. Jeśli więcej instytucji będzie mogło świadczyć usługi przechowywania i finansowania, właściciel bitcoina będzie mógł porównać warunki i wykorzystać bitcoina jako zabezpieczenie bez konieczności jego wcześniejszej sprzedaży. To, czy rynek ten się rozwinie, będzie zależało od przyjętych przepisów oraz usług, które instytucje zdecydują się oferować.

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.