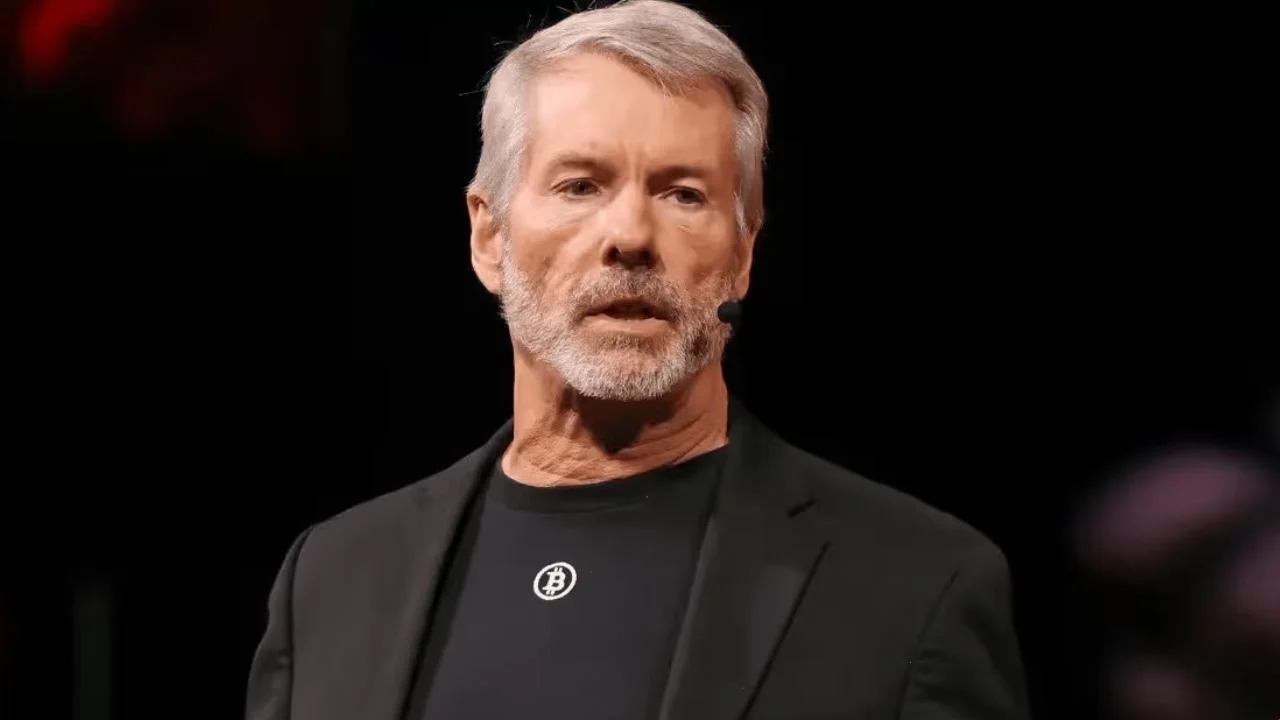
Michael Saylor vorrebbe che le banche custodissero i bitcoin e concedessero prestiti garantiti da essi, offrendo ai possessori maggiori possibilità di utilizzare i propri averi. Chiede inoltre che venga definita una linea d’azione per il settore assicurativo e che vengano riviste le norme patrimoniali applicate a determinate esposizioni in criptovalute.
Michael Saylor propone delle norme che consentano alle banche di concedere prestiti garantiti da Bitcoin
SCRITTO DA

CONDIVIDI
Punti chiave
- Saylor vuole che le banche custodiscano i bitcoin per conto dei clienti e concedano prestiti garantiti da essi.
- Chiede che venga definito un percorso concreto che consenta alle compagnie assicurative di utilizzare il capitale digitale.
- Chiede alle autorità di regolamentazione di distinguere tra custodia, prestiti ed esposizione diretta.
Cosa vorrebbe Saylor che le banche offrissero ai possessori di bitcoin
I possessori di bitcoin potrebbero avere a disposizione più modalità per ottenere prestiti o servizi di custodia se le banche fossero in grado di competere per la loro clientela nel rispetto di regole applicabili. Michael Saylor, presidente esecutivo di Strategy Inc. (Nasdaq: MSTR), ha sostenuto questa tesi in un saggio programmatico pubblicato il 26 settembre, in cui ha chiesto alle banche di detenere l’asset per conto dei clienti e di concedere credito a fronte di esso. Strategy è una società quotata in borsa con un’ampia riserva di bitcoin.
Per custodia si intende la salvaguardia di un asset per conto di un cliente. Concedere prestiti garantiti da bitcoin consentirebbe a un possessore di dare in pegno le proprie partecipazioni come garanzia e ricevere un prestito senza doverle vendere immediatamente. Il possessore manterrebbe l’esposizione al prezzo del bitcoin, mentre il prestatore dovrebbe gestire il rischio che la garanzia perda valore.
Saylor descrive il bitcoin come «capitale digitale» e prevede che l’adozione da parte delle banche stimolerà la crescita del settore. La sua argomentazione amplia una precedente tesi a favore dell’introduzione del bitcoin nelle banche e nei mercati dei capitali. Nella sezione dedicata al settore bancario del saggio, si concentra su ciò che le istituzioni potrebbero offrire direttamente ai proprietari: custodia, finanziamenti e la possibilità di scegliere tra fornitori concorrenti.
La scelta tra detenere direttamente il bitcoin e avvalersi di un custode è uno dei cinque diritti che propone per gli asset digitali. Saylor sostiene che i possessori dovrebbero poter detenere gli asset autonomamente o selezionare un fornitore. A suo avviso, una maggiore varietà di opzioni bancarie renderebbe il bitcoin utile per i clienti che desiderano servizi finanziari oltre alla proprietà.
Perché chiede una revisione delle norme bancarie
Le banche affrontano rischi diversi quando custodiscono un asset per conto di un cliente, concedono prestiti garantiti da esso o lo acquistano per il proprio bilancio. Saylor sostiene che la regolamentazione dovrebbe trattare tali attività separatamente. Chiede una revisione delle norme contabili, di vigilanza e patrimoniali che, a suo avviso, rendono i servizi relativi al bitcoin inutilmente complessi.
Come esempio, cita il coefficiente di ponderazione del rischio del 1.250% previsto dal quadro di Basilea per le esposizioni in criptoasset del Gruppo 2b, una categoria che comprende i criptoasset che non soddisfano le condizioni di classificazione del quadro e i suoi criteri di riconoscimento della copertura. Un coefficiente di ponderazione del rischio incide sulla quantità di capitale che una banca deve detenere a fronte di un’esposizione; non si tratta di una tassa o di un onere del 1.250% su un prestito concesso a un cliente. La classificazione riguarda specifiche esposizioni bancarie e non dovrebbe essere interpretata come un’unica norma che disciplina ogni accordo di custodia o prestito garantito da bitcoin.
Saylor auspica che i responsabili politici valutino l’attività e i suoi rischi effettivi al momento di definire i requisiti. La sua proposta non esonera le banche dall’obbligo di valutare le garanzie, proteggere il patrimonio dei clienti o gestire le perdite. Essa richiede un percorso normativo che egli ritiene commercialmente fattibile.
Assicurazioni e prossimi utilizzi istituzionali
Secondo Saylor, anche le compagnie assicurative dovrebbero disporre di uno strumento pratico per integrare il capitale digitale nei propri bilanci e prodotti. Tale proposta riguarda ciò che gli assicuratori potrebbero essere autorizzati a detenere o offrire; è distinta dalla sua richiesta relativa alle norme bancarie in materia di custodia e prestiti. Egli sostiene che la concorrenza potrebbe migliorare i servizi a disposizione dei possessori di bitcoin.
La sua più ampia proposta sul credito digitale ha analogamente collocato il bitcoin all’interno dei mercati finanziari, anziché trattarlo esclusivamente come un’attività da detenere. Il saggio del 26 settembre assegna al Tesoro e alle autorità di vigilanza bancaria un ruolo nella definizione di percorsi per la custodia e il credito. Tali percorsi determinerebbero in che modo le istituzioni potrebbero partecipare e quali rischi si assumerebbero.
La tesi di Saylor si basa, in definitiva, sull’accesso. Se un numero maggiore di istituzioni potesse fornire servizi di custodia e finanziamento, un possessore potrebbe confrontare le condizioni e utilizzare il bitcoin come garanzia senza doverlo prima vendere. L’espansione di tale mercato dipenderà dalle norme adottate e dai servizi che le istituzioni sceglieranno di offrire.

Questo articolo è stato tradotto dall'inglese tramite IA. La versione originale in inglese è la fonte autorevole; le traduzioni automatiche possono contenere imprecisioni, in particolare nella terminologia legale e normativa.