Si les prévisions et les scénarios de risque du Fonds monétaire international (FMI) se concrétisent, le cours du bitcoin pourrait être davantage confronté à des facteurs défavorables qu’à des facteurs favorables liés à des éléments bien connus : les taux d’intérêt, le marché obligataire et les valeurs liées à l’IA.
Bitcoin : ce que les « Perspectives économiques mondiales » du FMI impliquent
ÉCRIT PAR
PARTAGER
Points clés à retenir
- Une hausse de l'inflation et des taux d'intérêt pourrait exercer une pression supplémentaire sur le cours du bitcoin en rendant les obligations, plus sûres, plus attractives.
- Une guerre prolongée en Iran et une correction du marché de l’IA pourraient déclencher une vague de ventes de BTC à court terme, tandis que l’augmentation de la dette publique pourrait renforcer l’argument de la dépréciation monétaire.
- L’évolution de la relation entre le bitcoin et les marchés traditionnels signifie que les scénarios du FMI pourraient ne pas se traduire directement par des fluctuations du cours du BTC.
Dans ses Perspectives de l’économie mondiale (WEO), le FMI ne mentionne ni le bitcoin ni d’autres crypto-actifs. Cependant, son analyse pourrait également avoir une incidence sur ce marché.
Une pression accrue sur les banques centrales
Par rapport à ses prévisions d’avril, les Perspectives économiques mondiales ont maintenu inchangée la prévision de croissance mondiale à 3,1 % pour cette année et ont relevé celle de l’année prochaine de 0,2 %, à 3,4 %. Le FMI a revu à la hausse ses estimations d’inflation mondiale de 0,3 % pour cette année, à 4,7 %, et de 0,4 % pour 2027, à 4,1 %.
Pour les États-Unis, le FMI prévoit que l’inflation atteindra 3,6 % cette année et retombera à 2,8 % en 2027, un niveau qui reste supérieur à l’objectif de 2 % fixé par la Réserve fédérale. Cela maintiendrait la pression sur les banques centrales pour qu’elles conservent des politiques monétaires restrictives ou relèvent encore leurs taux.

« La politique monétaire devrait être moins accommodante que prévu en avril, compte tenu des pressions inflationnistes manifestes associées à un ralentissement modéré de l’activité », a déclaré le FMI, qui prévoit de nouvelles hausses des taux tant aux États-Unis que dans la zone euro.
Selon les auteurs du rapport, l’inflation sous-jacente devrait revenir à 2 % d’ici fin 2027 au Japon et au Royaume-Uni, et d’ici mi-2028 dans la zone euro et aux États-Unis.
La hausse des taux rend les actifs ne rapportant pas d’intérêts, tels que l’or et le bitcoin, moins attractifs, car les investisseurs peuvent obtenir de meilleurs rendements en se tournant vers des obligations plus sûres.
Par conséquent, ce glissement, induit par l’inflation, vers une politique monétaire « moins accommodante » devrait également maintenir la pression sur le bitcoin. Reste à voir si cela mettra un terme à d’éventuelles hausses, en limitera l’ampleur ou déclenchera une correction.
Le scénario de dépréciation mis à l’épreuve en temps réel
Le FMI estime que le rendement des obligations d’État américaines à trois mois s’établira en moyenne à 3,8 % en 2026 et à 4,3 % en 2027, tandis que le rendement des obligations à 10 ans s’établira en moyenne à 4,5 % en 2026 et à 4,6 % en 2027. Il s’agit là d’« hypothèses de travail plutôt que de prévisions » du FMI. Parallèlement, en octobre, le rendement des bons du Trésor américain à 10 ans dépasse déjà les 5 %.
Le FMI a expliqué que les rendements des obligations d’État avaient augmenté en raison de la hausse de l’inflation, des anticipations concernant les taux des banques centrales et des craintes relatives aux finances publiques. La concurrence exercée par les emprunteurs privés, « en particulier les entreprises technologiques cherchant à financer des investissements dans l’IA », a également été mentionnée. Toutefois, le Fonds a souligné que le financement restait relativement facile, car les valorisations boursières élevées compensaient le resserrement des conditions observé ailleurs. Si ces valorisations venaient à baisser, les coûts d’emprunt pourraient alors augmenter rapidement.
Dans l’un de ses scénarios de risque, le FMI part du principe que la guerre en Iran se prolonge jusqu’à la mi-2027 et que les cours des obligations baissent. Au cours de cette période, le prix du pétrole atteint 130 dollars le baril, les coûts d’emprunt à long terme augmentent et les banques centrales des économies avancées relèvent leurs taux de 0,5 % supplémentaires en 2027. La croissance mondiale ralentit tandis que l’inflation s’envole. Cela pourrait peser sur le cours du bitcoin, du moins à court terme. Cependant, ce même scénario pourrait faire grimper la dette publique des économies avancées de plus de 3 % du PIB d’ici 2031, ce qui pourrait venir étayer l’argument de la dépréciation monétaire avancé par les partisans du bitcoin, qui mettent en avant la hausse de la dette mondiale et de l’inflation.
De plus, si le FMI a raison de penser que les gouvernements pourraient tenter de faire pression sur les banques centrales pour qu’elles maintiennent des taux bas et laissent l’inflation s’emballer, cela renforcerait encore davantage l’argument des partisans du bitcoin.
Scénarios liés à l’IA et leurs effets sur le cours du bitcoin
En ce qui concerne l’IA, le scénario principal du FMI part du principe que l’essor de l’IA « s’atténue progressivement », sans qu’aucune hausse majeure de la productivité ne soit attendue, car son adoption reste limitée. Jusqu’à présent, les investissements dans l’IA ont contribué à compenser le choc énergétique provoqué par la guerre en Iran, tout en alimentant l’inflation.
Les Perspectives de l’économie mondiale présentent également trois scénarios alternatifs concernant l’expansion du secteur de l’IA :
- Les dépenses en IA augmentent encore, principalement aux États-Unis, et les gains de productivité se concrétisent rapidement.
- Les dépenses en IA suivent la même trajectoire que dans le premier scénario, mais la production de puces en Asie ne parvient pas à suivre le rythme.
- Les marchés subissent une forte correction si les gains de productivité liés aux investissements dans l’IA ne se concrétisent pas.
Le premier scénario pourrait être le moins défavorable au bitcoin, car la Réserve fédérale américaine serait moins soumise à la pression de relever ses taux d’intérêt. Cependant, cela pourrait également signifier que les flux de capitaux se dirigent vers les investissements dans l’IA plutôt que vers le bitcoin.
Les deux autres scénarios pourraient créer un environnement moins favorable au bitcoin : des taux plus élevés et un dollar plus fort dans le deuxième scénario, et une vague de ventes initiale potentiellement plus brutale dans le troisième. Ce dernier pourrait toutefois être suivi, à terme, d’un soutien lié à la baisse des taux et à l’affaiblissement du dollar.
De plus, un recul du marché de l’IA porterait également préjudice aux principaux mineurs de bitcoins qui se réorientent vers le calcul pour l’IA, ce qui pourrait accroître la pression sur eux pour qu’ils vendent leurs avoirs en BTC.
Le bitcoin a ses propres facteurs de marché
Quoi qu’il en soit, si les taux d’intérêt, les problèmes du marché obligataire et l’essor de l’IA ont figuré parmi les facteurs les plus influents sur le cours du bitcoin, cet actif possède ses propres moteurs et ne se comporte pas toujours comme le marché l’anticipe. Par exemple, le BTC a connu une remontée en septembre alors même que la Fed relevait ses taux, cette décision ayant déjà été anticipée par les marchés. Les corrélations en constante évolution du bitcoin avec l’or et les valeurs technologiques montrent également que sa relation avec les marchés traditionnels peut évoluer.
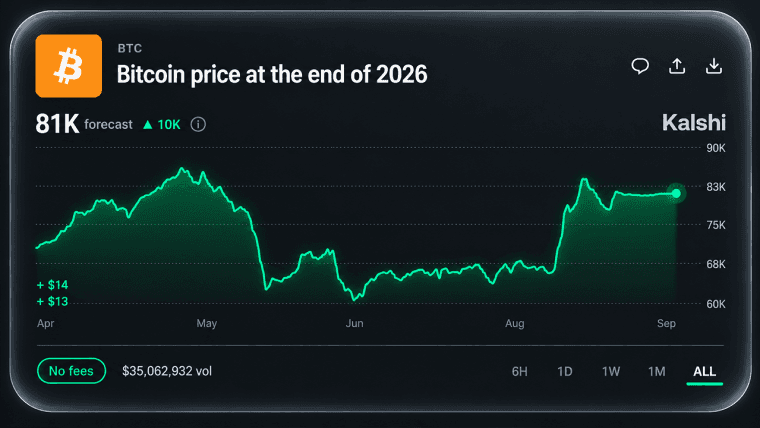
Le cours du bitcoin a chuté à environ 81 000 dollars une heure avant la publication du rapport du FMI lundi à 22 h (heure de l’Est), puis s’est redressé pour dépasser les 83 000 dollars mardi matin.
La hausse du cours du bitcoin pourrait offrir aux fonds une couverture, alors que l'exposition à l'IA fait naître de nouveaux risques liés à la diversification sur l'ensemble des marchés.
Lire: Le risque lié à l'IA représente une opportunité pour le cours du bitcoin alors que les grands fonds s'inquiètent

Cet article a été traduit de l'anglais à l'aide de l'IA. La version originale en anglais fait foi ; les traductions automatiques peuvent contenir des inexactitudes, en particulier dans la terminologie juridique et réglementaire.