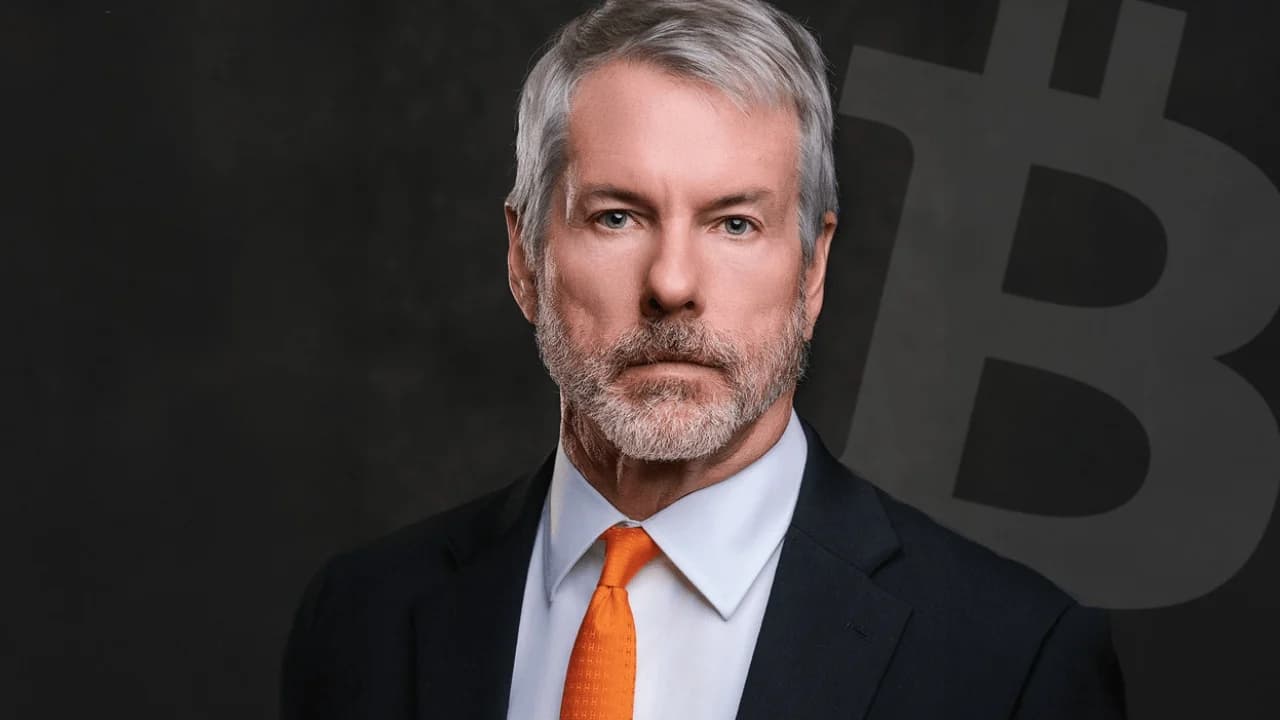
Michael Saylor afirma que los activos digitales podrían convertirse en un sector de 100 billones de dólares si las personas y las empresas dispusieran de más formas de crearlos, transferirlos y utilizarlos. Su previsión se basa en los cambios propuestos en materia de productos, pagos, privacidad y regulación financiera.
Michael Saylor prevé un sector de activos digitales de 100 billones de dólares con cambios en la normativa
ESCRITO POR

COMPARTIR
Puntos clave
- La cifra de 100 billones de dólares que menciona Saylor es una previsión para el sector.
- Quiere que haya más competencia en el ámbito de los dólares digitales y los valores tokenizados.
- Su plan también aborda la privacidad, la verificación de identidad, los impuestos y los pagos mediante inteligencia artificial.
Lo que, según Saylor, podría sustentar una industria de 100 billones de dólares
Los activos digitales podrían convertirse en un sector de 100 billones de dólares si millones de personas y empresas logran desarrollar productos financieros útiles, sostiene Michael Saylor. El presidente ejecutivo de Strategy Inc. (Nasdaq: MSTR) expuso esa proyección en un artículo publicado el 26 de septiembre sobre los derechos de los activos digitales. Se trata de su visión del potencial del sector, no de un valor de mercado cuantificado ni de una previsión con un plazo concreto.
Saylor aboga por establecer una base de derechos para crear, emitir, custodiar, transferir y utilizar activos digitales. Afirma que los responsables políticos deberían evaluar las normas en función de lo que los propietarios puedan hacer una vez que entren en vigor. Su crítica a la Ley CLARITY es que su enfoque pone demasiado énfasis en las restricciones, aunque reconoce que proteger al sector de una futura administración hostil es un objetivo razonable. Su postura anterior sobre la CLARITY también se centraba en llevar productos útiles al mercado. La propuesta abarca mucho más que el bitcoin. Saylor identifica las monedas digitales, los valores tokenizados, los pagos y los servicios financieros que el software puede utilizar.
Dólares digitales y valores que los titulares pueden transferir
Saylor sostiene que los productos digitales basados en el dólar deberían estar abiertos a la competencia entre bancos, empresas de tecnología financiera y plataformas tecnológicas. También quiere que los emisores compitan en cuanto al rendimiento, permitiendo a los clientes comparar la rentabilidad, los servicios y los riesgos divulgados. Una stablecoin vinculada al dólar es una forma de dólar digital, aunque los productos pueden diferir en su estructura y protecciones. Saylor aboga por cambios legales allí donde las normas vigentes impidan la competencia que él propone.
En el caso de los valores tokenizados, se centra en la capacidad del titular para transferir un activo. Una acción tokenizada podría estar representada en una cadena de bloques, pero Saylor sostiene que los titulares también deberían poder elegir a los custodios, transferir su participación y comparar las condiciones de financiación. Eso requeriría algo más que emitir una representación digital y mantenerla limitada a los mismos proveedores.
Un marco de tokenización para la emisión de acciones muestra un ámbito de desarrollo del mercado. La propuesta de Saylor va más allá al hacer hincapié en lo que ocurre tras la emisión: si el inversor puede llevar el activo a otro proveedor de servicios y utilizarlo en un mercado competitivo para la custodia o el crédito.
Privacidad, cumplimiento normativo y pagos cotidianos
Según Saylor, las actividades financieras rutinarias deberían conllevar menos cargas en materia de notificación y verificación de identidad. Aboga por umbrales de notificación de transacciones más altos, ajustados a la inflación, y por protecciones para las transferencias ordinarias. La Oficina de Responsabilidad Gubernamental estimó en 2024 que el umbral de notificación de transacciones en efectivo de 10 000 dólares, establecido en 1972, habría sido de unos 72 880 dólares en 2023 tras el ajuste por inflación.
También quiere que los clientes, con su permiso, puedan reutilizar credenciales de identidad fiables entre distintos proveedores financieros. Según su propuesta, las entidades seguirían evaluando los riesgos y supervisando las actividades sospechosas. Argumenta que la recopilación repetida de los mismos documentos provoca retrasos y genera más copias de información sensible. Los pagos cotidianos plantean una cuestión fiscal aparte. Las normas del Servicio de Impuestos Internos (IRS) sobre activos digitales pueden exigir a una persona que gasta un activo digital que calcule una ganancia o una pérdida. Saylor propone una exención significativa para los pagos ordinarios con activos digitales, lo suficientemente amplia como para cubrir las compras habituales e indexada a la inflación. Distingue entre un límite máximo en el importe de la compra y un umbral basado en la ganancia imponible.
Herramientas financieras para agentes de IA
Saylor prevé que los agentes de IA investiguen, negocien y realicen compras en nombre de personas y empresas. Sostiene que dicho software necesitará carteras, pagos programables, activos transferibles y servicios disponibles las 24 horas del día. Ya se están desarrollando sistemas de pago para agentes de IA, aunque la magnitud de la demanda futura sigue siendo incierta.
Su programa de políticas asigna funciones a la SEC, a la Comisión de Comercio de Futuros de Materias Primas, al Tesoro, a los reguladores bancarios y a la Casa Blanca. También sostiene que la capacidad tecnológica debería ser una prioridad nacional, lo que incluye permitir que los estudiantes aprendan con la IA y que los emprendedores desarrollen proyectos con ella. En su opinión, los productos financieros de uso generalizado darían a las personas una razón concreta para respaldar los derechos necesarios para seguir utilizándolos. El presidente ejecutivo de The Strategy concluye su proyección con una condición: alcanzar la escala que imagina requeriría que millones de personas y empresas experimentaran con nuevas formas de crear y organizar el capital.


Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.