Este editorial procede de la edición de esta semana del boletín «Week in Review», que se envía a los suscriptores los viernes. Suscríbete al boletín para recibir este editorial semanal en cuanto esté listo. El boletín también incluye las noticias más destacadas de la semana, con un comentario sobre cada una de ellas.
Las malas noticias son buenas noticias — Resumen de la semana
ESCRITO POR
COMPARTIR
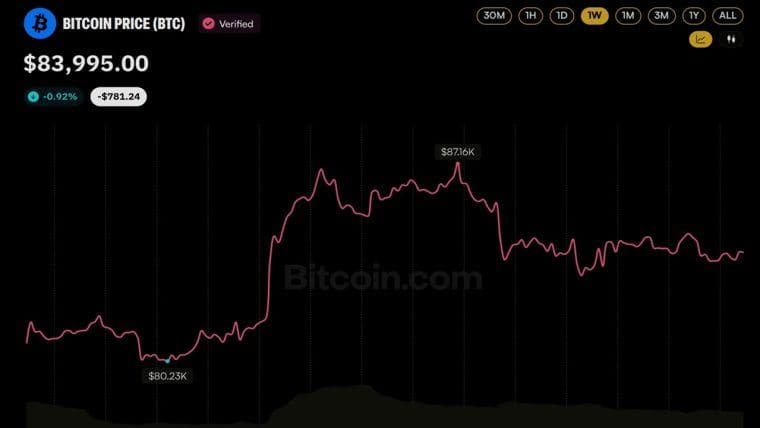
Durante la última semana, la bolsa estadounidense se ha movido en un rango bastante estrecho. Mientras tanto, el bitcoin superó su máximo de mayo y alcanzó aproximadamente los 86 000 dólares, continuando su recuperación desde los mínimos del verano, cercanos a los 58 000 dólares. Alex Thorn destacó que el bitcoin cerró por primera vez en 45 semanas por encima de su media móvil de 50 semanas. ¿Quién, a estas alturas, duda de que el mercado bajista ya ha quedado atrás?
Benjamin Cowen admitió que su pronóstico había sido erróneo. Había previsto un mínimo cíclico en octubre y que este año no se superaría el máximo de mayo. En lugar de cambiar las reglas del juego, asumió su error. En un mercado alcista, incluso las malas noticias son buenas. Por ejemplo, la corrección del miércoles suscitó la observación de que se había liquidado el interés abierto, eliminando el apalancamiento «poco saludable» sin que los precios se vieran muy afectados. Los flujos de los ETF de bitcoin fueron positivos, y Eric Balchunas se preguntó si los problemas del Tesoro de EE. UU. estaban ayudando. ¿Las malas noticias son buenas?
El panorama macroeconómico es, en gran medida, el mismo que el de la semana pasada. El aumento de los rendimientos de los bonos del Tesoro a largo plazo provocó otra ronda de debate sobre la causa y sobre si los tipos más altos son buenos o malos. Quizás sea alcista porque «el mercado espera un crecimiento tremendo, que las acciones se disparen y los inversores exigen mayores rendimientos de los bonos».
Otros concluyeron que «el aumento de los rendimientos tiene poco de benigno». El Índice Nacional de Condiciones Financieras (NFCI) indica que las condiciones financieras que mide son tan holgadas como lo han sido desde que la Fed comenzó a subir los tipos en 2022.
La demanda de IA y el gasto de capital tampoco muestran signos de ralentización. Como se comentó la semana pasada, los bonos del Estado compiten con algunas de las mayores empresas estadounidenses, que están recurriendo al endeudamiento de forma significativa por primera vez en más de veinte años. Otro factor que complica el panorama es que, a pesar del aumento de los rendimientos, el dólar ha desafiado las expectativas de debilidad.
Por otro lado, Europa parece débil. La calificación crediticia de Francia ha sido rebajada, y Arthur Hayes ha destacado el aumento del diferencial entre los bonos soberanos franceses y alemanes. El Sr. Hayes espera que, como respuesta, se acabe recurriendo a la impresión de dinero. Otro de sus puntos de atención respecto a EE. UU. es una lectura del índice MOVE de 130, lo que, en su opinión, también podría dar lugar a algún tipo de inyección monetaria en EE. UU. En el ámbito de las criptomonedas, el fallido avance de CLARITY atrajo una cobertura crítica por parte de los medios generalistas, pero la actividad de la SEC y la CFTC ha tomado rápidamente el relevo. Por otra parte, Hester Peirce, una de las funcionarias más eficaces y con mayor visión de futuro del Gobierno, abogó por replantearse la supervisión financiera y la recopilación de datos, y Haseeb Qureshi respaldó gran parte de su argumento.
Europa, por el contrario, ha demostrado que sus organismos gubernamentales siguen avanzando a un ritmo mucho más lento. El BCE anunció que seguirá adelante con un euro digital para los bancos, aunque de momento no hay nada previsto para los consumidores. Paolo Ardoino también reiteró la negativa de Tether a solicitar la autorización de la MiCA, alegando el requisito de reserva del 60 % sobre los depósitos bancarios.
El negocio de la tokenización sigue creciendo. La comparación del volumen en DEX de los últimos siete días realizada por Token Terminal mostró aumentos semanales de 193,3 millones de dólares para los tokens de acciones emitidos por Backpack, 106,1 millones de dólares para los de Coinbase y 38,6 millones de dólares para los de st0x.
En esta fase inicial de la carrera por las acciones tokenizadas, el liderazgo está cambiando rápidamente. La negociación de acciones de memecoins en Robinhood Chain se está enfriando, mientras que la atención se desplaza hacia Solana. El viernes, Solana había superado a Robinhood en volumen de operaciones al contado de activos tokenizados en DEX.
Otra comparación situaba el volumen de negociación de Solana por encima del de la Bolsa de Nueva York (NYSE), aunque hay que tener cuidado con lo que cada parte contabiliza. El argumento de Raoul Pal de que todo se tokenizará suena más realista que nunca en ciclos anteriores.
Las alianzas sustanciales con empresas de la banca tradicional y de la web 2.0 son ya habituales. Esta semana, Chainlink anunció una con Infosys (proveedor global de infraestructura de TI valorado en 40 000 millones de dólares), y tanto Apple como Google publicaron ofertas de empleo para puestos de alto nivel en el ámbito de las cadenas de bloques y las monedas estables. Los gigantes de las finanzas tradicionales están publicando informes sobre las criptomonedas, como el documento de investigación de Blackrock sobre la conexión entre la IA y la cadena de bloques. Esta serie de diapositivas ofrece una buena visión general del mercado actual de las criptomonedas. Algunos aspectos destacados:
- El ETH sigue acaparando la mayor parte del TVL de las monedas estables.
- Solana podría estar infravalorada.
- Coinbase también.
Lo que va de 2026 ha sido el espectáculo de ZEC y HYPE. En DeFi, Hyperliquid ha superado a Solana en saldos de USDC. NEAR está acaparando una buena parte de la atención e incluso se presenta a sí mismo como «dinero programable», lo que supone una incursión evidente en el territorio de Ethereum. Variational anunció el TGE y el airdrop de VAR, que tuvo una acogida muy positiva en CT (Crypto Twitter). La narrativa de los tokens generadores de ingresos está alcanzando un nivel de consenso tal que pronto los conductores de Uber desviarán a los pasajeros de los memes sin valor hacia los tokens que generan ingresos.
En este artículo de X se expone un marco más sólido, que separa las estrategias de generación de ingresos (HYPE y PUMP) de los activos monetarios (BTC y ZEC) y de los activos de alquiler (el universo de las «shitcoins»). Las dos primeras categorías son candidatas a mantenerse a lo largo de un ciclo; los activos de alquiler están pensados para ser devueltos cuanto antes. El mismo autor escribió seis predicciones sobre el ciclo alcista que merece la pena leer. Kalshi fue objeto de ataques esta semana. El mercado de predicción con sede en EE. UU. se enfrentó a una acusación inicial de actividad criptográfica falsificada, seguida de un análisis de los volúmenes de operaciones repetidas, un escrutinio más exhaustivo y más preguntas sobre sus estadísticas. IcoBeast rebatió las acusaciones en una réplica y, en un mensaje posterior, se disculpó por «haber sido un capullo».
Polymarket tuvo un problema diferente. El Wall Street Journal informó de que unos estafadores utilizaron tarjetas de débito robadas para financiar apuestas y solicitaron retiradas de fondos a cuentas que controlaban. Personas familiarizadas con los hechos afirmaron que Shayne Coplan ordenó al personal que diera prioridad al crecimiento y se ocupara de las multas más adelante. Polymarket afirma que cuenta con controles para detectar actividades sospechosas y que colabora con las autoridades. En Solana, las plataformas de lanzamiento se enzarzaron en una guerra esta semana. Los partidarios de Pump.fun atacaron el modo de «token de recompensa» de Stonkfun.xyz por considerarlo un impuesto extractivo exorbitante que beneficia a los iniciados. Hay críticas más reflexivas que parecen encaminadas a mejorar genuinamente Stonkfun.xyz. Varias cuentas replicaron que PUMP está pagando una vez más a los KOL para sembrar el miedo, la incertidumbre y la duda (FUD) sobre un competidor.
Otros señalaron las recompensas por menciones de Pump: las estadísticas muestran que los KOL pierden dinero en sus operaciones mientras ganan con las recompensas por menciones. Pase lo que pase entre PUMP y STONK, es aconsejable desconfiar de los KOL, especialmente de aquellos que se dedican a las memecoins. Se jactan abiertamente de sacar provecho de otros usuarios.
Hablando de sacar provecho, el repunte de Zcash ha atraído a estafadores habituales que venden colecciones de NFT en la cadena de bloques. Casi una década después de la estafa de Bitconnect, la SEC quiere que Trevon James, un destacado KOL de Bitconnect, devuelva 3,2 millones de dólares en ganancias ilícitas. Él afirma que el BTC que recibió fue robado. Quizá se perdió en un accidente de barco. Por último, la seguridad. Bitget sufrió un ataque informático por valor de unos 351 millones de dólares. La directora ejecutiva de Bitget, Gracy Chen, afirmó que el fondo de protección de la plataforma cubre la pérdida, aunque la plataforma suspendió temporalmente los retiros. Jeff Yan, fundador de Hyperliquid, denunció lo que describió como las prácticas turbias de creación de mercado de Bitget y advirtió de que Bitget podría ser el próximo FTX. Otros recordaron la advertencia de Gracy Chen de que Hyperliquid podría ser el próximo FTX tras el incidente de JELLYJELLY. ¡Zas!
El Sr. Yan no es el único que se regodea con el ataque a Bitget. Los seguidores de Monero también lo hacen, ya que el XMR tiende a subir tras los grandes ataques, presumiblemente porque los hackers cambian a esta moneda privada. Otros seguidores de Monero celebraron la supuesta preferencia de los hackers por Monero frente a Zcash. Esto parece dar una mala imagen de la privacidad.
Y un informe sobre una vulnerabilidad de ejecución remota de código en Safari para iPhone sirvió como otro recordatorio de que no hay que tratar un dispositivo de navegación cotidiano como si fuera una caja fuerte. Utiliza un monedero de hardware y presta atención a lo que estás firmando. Mantente a salvo. -David Sencil
Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.