A medida que las stablecoins pasan de ser herramientas de finanzas descentralizadas a convertirse en una infraestructura esencial para acceder al dólar estadounidense, un experto afirma que su próxima fase de adopción depende de que la tecnología blockchain resulte imperceptible para el usuario final.
Por qué las stablecoins nunca esquivarán los riesgos bancarios: CEO de Frgmnt
ESCRITO POR
COMPARTIR
Puntos clave
- Tras las quiebras bancarias de 2023, el director ejecutivo de Frgmnt, Aurélien Roussel, instó a los emisores de monedas estables a diversificar sus reservas.
- Tether lidera el comercio mundial, pero la normativa MiCA obliga a los emisores a crear una infraestructura local que cumpla al 100 % con la normativa.
- Los costes de transacción de capa 2, inferiores a un céntimo, impulsarán a las monedas estables más allá de los pagos, convirtiéndolas en capital generador de rendimiento.
De herramientas especulativas al acceso al dólar digital
Cuando la primera ola de las finanzas descentralizadas (DeFi) se extendió por la economía mundial, las monedas estables se consideraban principalmente como «lubricantes» especulativos, pero esa narrativa se está desvaneciendo rápidamente. En los mercados emergentes y en los corredores comerciales globales, las monedas estables suponen un acceso al dólar estadounidense.
A medida que cambian los entornos macroeconómicos globales, la adopción generalizada de la moneda fiduciaria digital está pasando de la búsqueda especulativa de rentabilidad a la utilidad económica cotidiana. Sin embargo, a medida que miles de millones de dólares se transfieren a formatos digitales, surge una cuestión financiera fundamental: ¿qué ocurre con esos dólares cuando no se están utilizando?
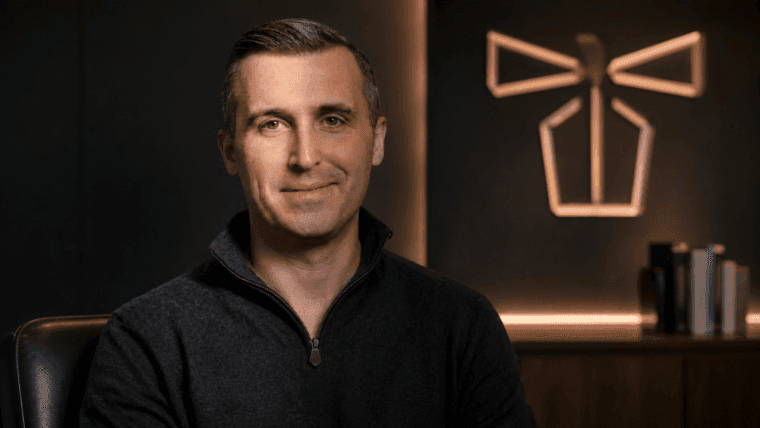
Aurélien Roussel, cofundador y director ejecutivo de Frgmnt, una empresa de infraestructura de monedas estables, cree que el sector se encuentra en una encrucijada crítica. Tras haber ocupado anteriormente el cargo de director de operaciones en Bricks.co, Roussel comprende tanto las fricciones de las finanzas tradicionales como el poder de la escala tecnológica.
De hecho, para los usuarios de las economías emergentes, la propuesta de valor de las monedas estables nunca ha girado en torno a complejos protocolos de DeFi. Según Roussel, se trata de una cuestión de supervivencia económica básica: proteger el poder adquisitivo frente a la depreciación de la moneda local y mover capital sin las abrumadoras fricciones de los canales bancarios tradicionales.
«Creo que el mayor cambio es que las monedas estables se están centrando cada vez menos en las criptomonedas y más en el acceso al dólar», explicó Roussel. «A ese usuario no le importan necesariamente los rendimientos de las DeFi. Lo que le importa es la fiabilidad, la liquidez y el coste».
Según Roussel, la siguiente fase de adopción global se producirá a través de productos en los que la cadena de bloques subyacente pase a ser casi invisible, integrada directamente en las remesas, las nóminas, la tesorería corporativa y la liquidación de transacciones comerciales.
«Una vez que un usuario o una empresa ya dispone de dólares digitales, surge una pregunta lógica: ¿qué ocurre con esos dólares cuando no se están utilizando? Aquí es donde creo que cobra importancia la distinción entre liquidez transaccional y liquidez productiva», afirmó. «El mismo dólar puede seguir siendo líquido y estar disponible para pagos, al tiempo que se destina a una estrategia cuidadosamente gestionada cuando está inactivo».
En lugar de obligar a los usuarios generales a convertirse en expertos en DeFi, Roussel sostiene que la labor del sector consiste en hacer que la infraestructura subyacente sea lo suficientemente sólida como para que los usuarios se beneficien automáticamente, sin tener que pensar en ningún momento en los componentes técnicos subyacentes.
Gestión de los riesgos de contraparte del sector bancario
Las quiebras bancarias de 2023 pusieron de manifiesto una paradoja fundamental de las stablecoins respaldadas por moneda fiduciaria: aunque existen como activos descentralizados y programables en la cadena de bloques, siguen ancladas a instituciones bancarias tradicionales y altamente centralizadas fuera de la cadena.
Esto plantea una cuestión importante: ¿pueden las monedas estables respaldadas por moneda fiduciaria desvincularse alguna vez verdaderamente del riesgo bancario tradicional? Roussel se muestra pragmático. «No creo que una moneda estable respaldada por moneda fiduciaria pueda desvincularse por completo del sistema financiero tradicional. La cuestión es cómo se estructura esa dependencia y cuánta resiliencia se construye a su alrededor», afirmó. «La lección que se desprende de anteriores quiebras bancarias es que la infraestructura de las monedas estables debe partir de la base de que las contrapartes bancarias individuales pueden quebrar». Para protegerse contra fallos sistémicos, Roussel señala la arquitectura modular como la hoja de ruta esencial para los emisores de monedas estables.
Una forma de lograrlo es mediante la diversificación de las relaciones bancarias para eliminar el riesgo de contraparte derivado de un único punto de fallo. La segregación de las reservas, las certificaciones transparentes y en tiempo real, y la redundancia operativa en múltiples fuentes de liquidez y mecanismos de reembolso son otras medidas de protección frente a los fallos sistémicos.
«La cadena de bloques no elimina el riesgo financiero tradicional», señaló Roussel. «Lo que sí puede hacer es hacer que partes de la arquitectura financiera sean más transparentes, programables y auditables. Por lo tanto, el objetivo no debería ser fingir que las monedas estables son completamente independientes de las finanzas tradicionales, sino hacer que esas dependencias sean visibles, diversificadas y gestionables».
El USDT de Tether ha mantenido durante mucho tiempo un dominio absoluto sobre el comercio mundial no occidental debido a unos efectos de red profundamente arraigados. Aunque el cumplimiento normativo y la estructuración institucional suelen presentarse como ventajas competitivas, Roussel hizo hincapié en que el cumplimiento por sí solo no desbancará automáticamente a una liquidez tan arraigada.
«Los efectos de red son extremadamente poderosos en el ámbito monetario», afirmó Roussel. «Una vez que una moneda estable cuenta con una liquidez profunda, un amplio soporte por parte de las plataformas de intercambio, la aceptación por parte de los comerciantes y una sólida distribución en un mercado concreto, sustituirla resulta difícil».
Sin embargo, Roussel no ve el mercado como un escenario en el que «el ganador se lo lleva todo». En cambio, prevé un ecosistema segmentado en el que diferentes monedas estables se especialicen en casos de uso distintos, que van desde los pagos minoristas y la gestión de tesorería corporativa hasta la liquidación institucional y el ahorro a largo plazo.
«Para los usuarios institucionales en particular, es probable que la decisión dependa cada vez más de la transparencia, la liquidez, el acceso normativo, la custodia, el reembolso y la integración con la infraestructura financiera existente», señaló Roussel. «Por lo tanto, espero que el mercado de las monedas estables se segmente más, en lugar de converger simplemente en un único ganador global. La ventaja competitiva clave será, cada vez más, la distribución y la infraestructura, y no simplemente el token en sí mismo».
Navegando por la balcanización regulatoria
A medida que las jurisdicciones establecen marcos legales localizados, como el reglamento europeo sobre mercados de criptoactivos (MiCA) y diversas iniciativas regionales, los emisores se enfrentan a un panorama fragmentado. Esta fragmentación normativa obliga a la infraestructura a adaptarse más allá de las fronteras geográficas.
Sin embargo, Roussel cree que las fricciones normativas no frenarán la adopción global, y establece un paralelismo directo con la evolución de Internet en general. «La propia Internet opera en sistemas jurídicos muy diferentes», señaló Roussel. «Lo que surgió no fue un marco regulatorio global único, sino una infraestructura técnica común combinada con normas locales en los puntos en los que dicha infraestructura interactúa con las economías reguladas. Espero que ocurra algo similar con las stablecoins». La principal amenaza, según Roussel, es la posible creación de silos técnicos aislados y específicos de cada jurisdicción que destruyan la interoperabilidad transfronteriza.
«El sector debería aspirar a la interoperabilidad normativa, aunque la armonización normativa total no sea realista», defendió. «Las normas relativas a la transparencia de las reservas, las certificaciones, la identidad, el cumplimiento normativo y el reembolso podrían ser cada vez más interoperables entre jurisdicciones. En ese modelo, la capa de protocolo sigue siendo global, mientras que los puntos de acceso regulados están localizados».
Mientras tanto, a medida que los bancos centrales de todo el mundo ponen a prueba las monedas digitales de los bancos centrales (CBDC), surgen dudas sobre si los tokens soberanos desplazarán a las stablecoins privadas. Roussel considera que la relación es de colaboración más que de rivalidad. «Creo que es más probable que las stablecoins privadas y las CBDC coexistan que simplemente compitan», sugirió Roussel. «Una CBDC puede proporcionar una forma soberana de dinero digital, pero el dinero es solo una parte de la estructura financiera. Los usuarios y las empresas también necesitan carteras, distribución, liquidez, conectividad transfronteriza, pagos, crédito e infraestructura de tesorería».
En este marco dual, las CBDC ofrecen una unidad de cuenta digital soberana en la capa base, mientras que las monedas estables privadas y las capas comerciales impulsan la conectividad transfronteriza, la integración ágil de plataformas y los productos financieros a medida.
«Si las CBDC se generalizan, podrían reforzar de hecho la transición más amplia hacia el dinero digital programable», afirmó Roussel. «En última instancia, creo que el mercado se centrará menos en la oposición entre CBDC y monedas estables y más en cómo las diferentes formas de dinero digital interactúan con la infraestructura financiera que las rodea».
El escalado de la Capa 2 y el cambio hacia el capital productivo
La migración masiva del tráfico de monedas estables hacia redes de Capa 2 y blockchains de Capa 1 de alto rendimiento ha reducido drásticamente los costes de transacción. Ahora que la liquidación casi instantánea por menos de un céntimo es una realidad, la economía básica de la emisión y la gestión de monedas estables está experimentando una transformación fundamental.
Cuando las comisiones por transacción se acercan a cero, la transferencia de dinero deja de ser la principal fuente de ingresos. «Si la transacción en sí misma pasa a ser casi gratuita, los emisores y los proveedores de infraestructura no pueden depender principalmente de las comisiones por transacción», observó Roussel. «Competirán cada vez más a través de la distribución, la liquidez, los servicios financieros, los productos de tesorería y la capacidad de crear servicios útiles en torno a la moneda estable». Este cambio fundamental se alinea directamente con la misión de Frgmnt de transformar las monedas estables de herramientas transaccionales pasivas en activos activos y programables.
«Una moneda estable no debería ser solo una forma barata de mover dólares. Puede convertirse en un activo financiero programable capaz de moverse, liquidarse, generar rendimientos e interactuar con la infraestructura financiera», afirmó Roussel. «Y una vez que el coste marginal de mover ese dólar se acerque a cero, el valor económico provendrá cada vez más de lo que se pueda crear en torno al dólar, más que de la propia transacción. Se trata de una transición muy importante para el sector: pasar de pagos más baratos a un capital programable y productivo».
Mastercard y BVNK lanzan un servicio de pago con stablecoins en cientos de millones de comercios, con emisión de tarjetas en más de 130 países.
Leer ahora: Mastercard lleva las stablecoins a millones de puntos de venta

Este artículo fue traducido del inglés mediante IA. La versión original en inglés es la fuente autorizada; las traducciones automáticas pueden contener imprecisiones, especialmente en la terminología legal y regulatoria.