Kreditgenossenschaften, die mit Stablecoins zu tun haben, könnten mit 26 neuen Meldepflichten auf Bundesebene konfrontiert werden, die die Verwahrung, das Emittentenrisiko und ihre eigenen Bestände betreffen. Der Vorschlag zielt auf eine detailliertere Aufsicht ab, während lokale Finanzinstitute Dienstleistungen rund um den digitalen Dollar erproben.
Kreditgenossenschaften drohen 26 neue Meldefelder für Stablecoins
GESCHRIEBEN VON
TEILEN
Wichtigste Erkenntnisse
- 17 der 26 vorgeschlagenen Meldefelder betreffen Verwahrungsdienstleistungen.
- Die NCUA strebt den 31. März 2027 als Stichtag für die Umsetzung an.
- Der geschätzte Zeitaufwand von 47 Stunden bezieht sich auf den gesamten vierteljährlichen Finanzbericht.
Verwahrung und Bestände von Stablecoins unterliegen einer strengeren Aufsicht
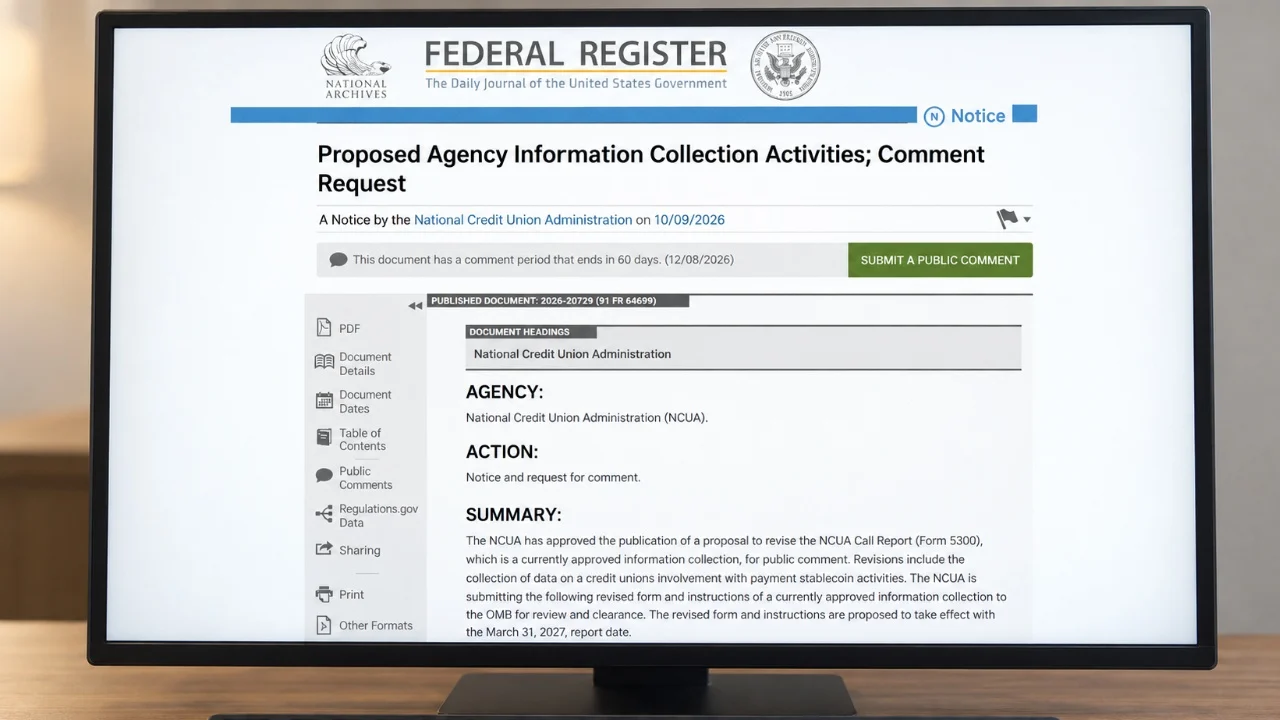
Bundesweit versicherte Kreditgenossenschaften müssen möglicherweise durch 26 vorgeschlagene Ergänzungen zur vierteljährlichen Finanzberichterstattung mehr über ihre Stablecoin-Geschäfte offenlegen. Die National Credit Union Administration (NCUA), die bundesstaatliche Kreditgenossenschaften beaufsichtigt und deren Bundes-Einlagenversicherungsfonds verwaltet, veröffentlichte am 9. Oktober ihren Vorschlag zur Stablecoin-Berichterstattung. Diese mitgliedergeführten Finanzinstitute übermitteln vierteljährliche Finanz- und Statistikdaten über den „Form 5300 Call Report“.
Der vorgeschlagene Anhang J, ein Abschnitt, der den Aktivitäten im Bereich der Zahlungs-Stablecoins gewidmet ist, würde das Formular für die vierteljährliche Berichterstattung um 26 Datenfelder erweitern. Jedes Feld würde eine bestimmte Information über die Aktivitäten des Instituts abfragen. Acht Felder betreffen Reservevermögen, das für autorisierte Drittemittenten gesichert wird; neun befassen sich mit der Verwahrung und Kontrolle von kryptografischen Schlüsseln, den Zugangsdaten für digitale Vermögenswerte. Fünf beziehen sich auf das finanzielle Engagement gegenüber Emittenten, und vier erfassen Zahlungs-Stablecoins, die in der Bilanz des Instituts ausgewiesen sind. Die Kategorien unterscheiden zwischen Vermögenswerten, die für Dritte verwahrt werden, finanziellen Beteiligungen, die dem Emittentenrisiko ausgesetzt sind, und den eigenen Beständen der Institute. Reserven sichern die im Umlauf befindlichen Token ab, während die Rücknahme es den Inhabern ermöglicht, diese gegen ihren zugrunde liegenden Geldwert einzutauschen. Stablecoins sind so konzipiert, dass sie einen Referenzwert – üblicherweise den US-Dollar – nachbilden, wobei die Qualität der Reserven und die Rücknahmevereinbarungen ihre Fähigkeit beeinflussen, diesen Wert aufrechtzuerhalten.
Digitale-Dollar-Dienste führen zu neuen Aufsichtsvorschlägen
Die Ausweitung der Berichtspflichten folgt auf die Arbeit der NCUA im Rahmen des „Guiding and Establishing National Innovation for U.S. Stablecoins (GENIUS) Act“, des Bundesgesetzes zu Zahlungs-Stablecoins. Am 15. Mai schlug die Behörde Betriebs- und Risikomanagementstandards für lizenzierte Emittenten vor. Der Vorsitzende Kyle Hauptman betonte die Angleichung an die vorgeschlagenen Standards für Banktochtergesellschaften. Kommerzielle Partnerschaften eröffnen kleineren Instituten neben diesen regulatorischen Initiativen potenzielle Wege, digitale Dollar-Dienste anzubieten. Eine am 10. September geschlossene Vereinbarung zwischen der Kryptobörse Coinbase (Nasdaq: COIN) und dem Zahlungsinfrastrukturanbieter Moov sieht vor, die Stablecoin-Infrastruktur von Coinbase mit der Zahlungsplattform von Moov zu verbinden, zu deren Kundenstamm mehr als 1.000 lokale Banken und Kreditgenossenschaften gehören. Die Integration soll Zahlungen, Abwicklung, Verwahrung und Finanzierung unterstützen.
Für banknahe Emittenten genehmigte die Federal Deposit Insurance Corporation (FDIC) am 7. April die vorgeschlagenen Reserve- und Rücknahmeanforderungen. Diese Bestimmungen umfassten eine Eins-zu-Eins-Deckung durch zulässige Vermögenswerte sowie eine allgemeine Verpflichtung, Rücknahmen innerhalb von zwei Werktagen zu erfüllen.
Eine separate Maßnahme der FDIC vom 22. Mai brachte vorgeschlagene Standards zur Bekämpfung von Geldwäsche und zur Einhaltung von Sanktionen voran. Diese Maßnahme betraf Compliance-Programme, Meldepflichten und die Aufsicht über Emittenten in ihrem Zuständigkeitsbereich.
8. Dezember als Frist für Stellungnahmen zum Meldeaufwand festgelegt
Die vorgeschlagene Datenerhebung betrifft schätzungsweise 4.224 bundesweit versicherte Kreditgenossenschaften und 794.112 jährliche Berichtsstunden. Der durchschnittliche Aufwand von 47 Stunden pro vierteljährlicher Antwort bezieht sich auf den vollständigen Call Report. Die NCUA führt die höhere Schätzung auf Rückmeldungen der Öffentlichkeit zur Datenerhebung zurück und erklärt, dass die Überarbeitungen bezüglich der Stablecoins die bestehenden Aufwandsschätzungen nicht wesentlich beeinflussen würden.
Die zusätzlichen Felder würden die Fernaufsicht unterstützen und es den Prüfern ermöglichen, Aktivitäten anhand der übermittelten Daten zu bewerten. Die meisten Informationen des „Call Report“ werden öffentlich zugänglich gemacht, mit Ausnahmen bei sensiblen Punkten. Das überarbeitete Formular und die Anweisungen unterliegen weiterhin der Prüfung und Genehmigung durch das Office of Management and Budget. Die Bundesbehörde prüft die Anforderungen der Behörden an die Datenerhebung.
Die NCUA bittet um Stellungnahmen der Öffentlichkeit zur Nützlichkeit der Informationen, zur Genauigkeit der Aufwandsschätzungen sowie zu Möglichkeiten, den Meldeaufwand durch Automatisierung oder andere Technologien zu reduzieren. Bis zum 8. Dezember eingegangene Stellungnahmen werden zu öffentlichen Unterlagen und dem Genehmigungsantrag der Behörde beigefügt.

Mitarbeiter der Minderheitsfraktion im Bankenausschuss des Senats erklären, dass der „Digital Asset Market Clarity Act“ fünf Mindeststandards nicht erfüllt, wodurch Pensionsfonds möglicherweise Risiken ausgesetzt sind und
Jetzt lesen: Das CLARITY-Gesetz lässt fünf Schlupflöcher offen – von Renten bis zu Trumps 1,4 Mrd. Dollar in Kryptowährungen

Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.