Ein privater Indexausschuss, der niemals mit dem Geld der Anleger in Berührung kommt, kann dennoch Aktiengeschäfte in Milliardenhöhe auslösen. Einem neuen Papier des Bitcoin Policy Institute zufolge könnte der von MSCI vorgeschlagene Test dazu führen, dass Strategy, Metaplanet und der Uranproduzent Yellow Cake aus den wichtigsten Indizes ausgeschlossen werden, während eine frühere Schätzung das potenzielle Verkaufsvolumen von Strategy allein aus MSCI-gebundenen Fonds auf 2,8 Milliarden US-Dollar bezifferte. Der Haken daran ist, dass das neue Screening-Verfahren von MSCI auf „Betriebsvermögen“ basiert – einer Kategorie, die laut dem Papier weder durch US-GAAP noch durch IFRS definiert ist.
MSCI-Regel gefährdet Strategie, heißt es in einem Papier des Bitcoin Policy Institute
GESCHRIEBEN VON

TEILEN
Wichtige Erkenntnisse
- Die von MSCI simulierten Indexstreichungen betreffen Strategy, Metaplanet und Yellow Cake.
- JPMorgan schätzt, dass eine Streichung aus dem MSCI-Index Verkäufe von Strategy im Wert von 2,8 Milliarden US-Dollar auslösen könnte.
- Das Bitcoin Policy Institute berichtet, dass MSCI eine Entscheidung bis zum 16. Oktober erwartet.
Wall-Street-„Stilles Komitee“ kann Milliarden bewegen
Ihr „passiver“ Indexfonds ist nicht ganz so passiv, wie der Name vermuten lässt. Irgendwo im Vorfeld legt ein privater Indexanbieter die Regeln fest, nach denen entschieden wird, welche Unternehmen zum Markt zählen – und diese Entscheidungen können Fonds dazu veranlassen, Aktien im Wert von Milliarden Dollar zu kaufen oder zu verkaufen.
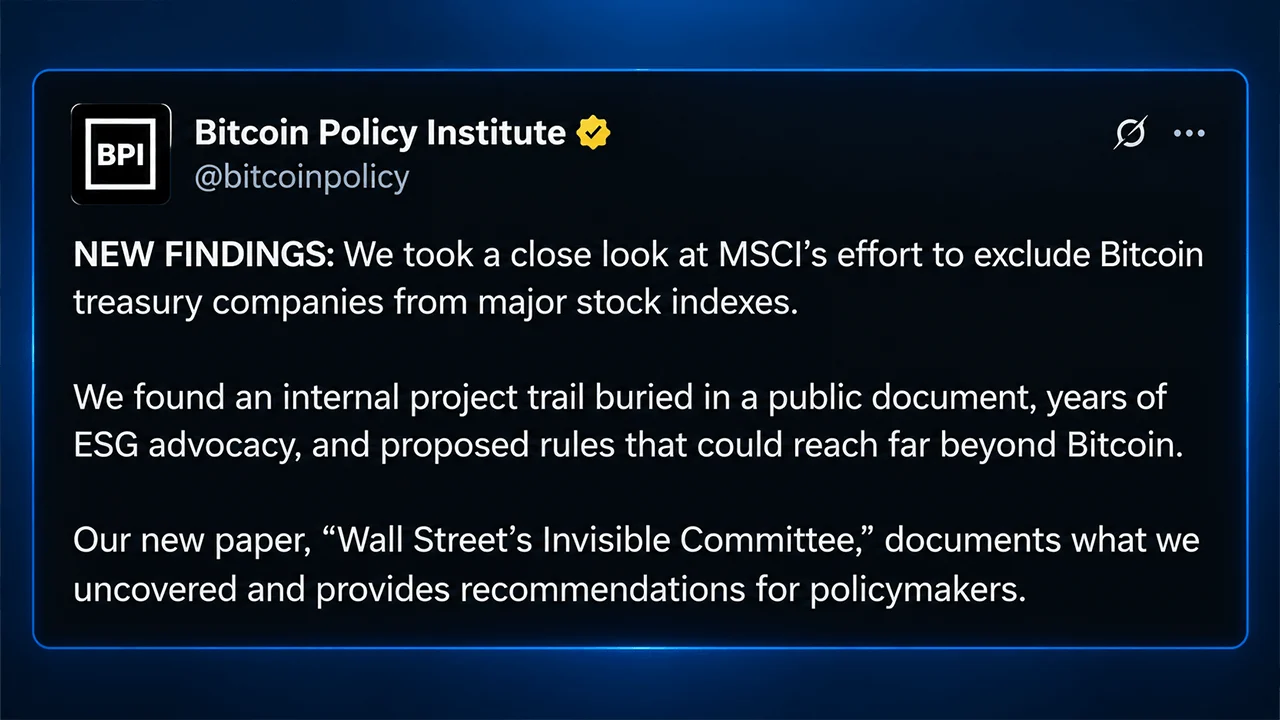
Am Mittwoch enthüllte das in Washington, D.C., ansässige, überparteiliche und gemeinnützige Thinktank Bitcoin Policy Institute in einem neuen Papier von Geschäftsführer Conner Brown die Funktionsweise dieses Mechanismus und konzentrierte sich dabei auf den von MSCI vorgeschlagenen Test für „nicht operierende Unternehmen“. Laut dem Papier würde die von MSCI selbst durchgeführte Simulation die Unternehmen Strategy, Metaplanet und Yellow Cake – ein Unternehmen, das physisches Uran hält – aus dem Index entfernen.
Auch bei passiv verwalteten Fonds entscheidet immer noch jemand über die Zusammensetzung
Browns Beitrag zu diesem Thema untermauert die Macht der Indexanbieter mit einigen atemberaubenden Zahlen. Im Juli hielten Indexfonds 21,8 Billionen US-Dollar oder 53,9 % des Vermögens langfristiger US-Fonds, gegenüber 18,6 Billionen US-Dollar in aktiv verwalteten Fonds. Bis 2025 hielten Indexfonds 19 % des US-Aktienmarktes. Allein laut MSCI orientieren sich 21 Billionen US-Dollar an seinen Indizes, darunter 2,8 Billionen US-Dollar in börsengehandelten Aktienfonds, die diese direkt nachbilden.
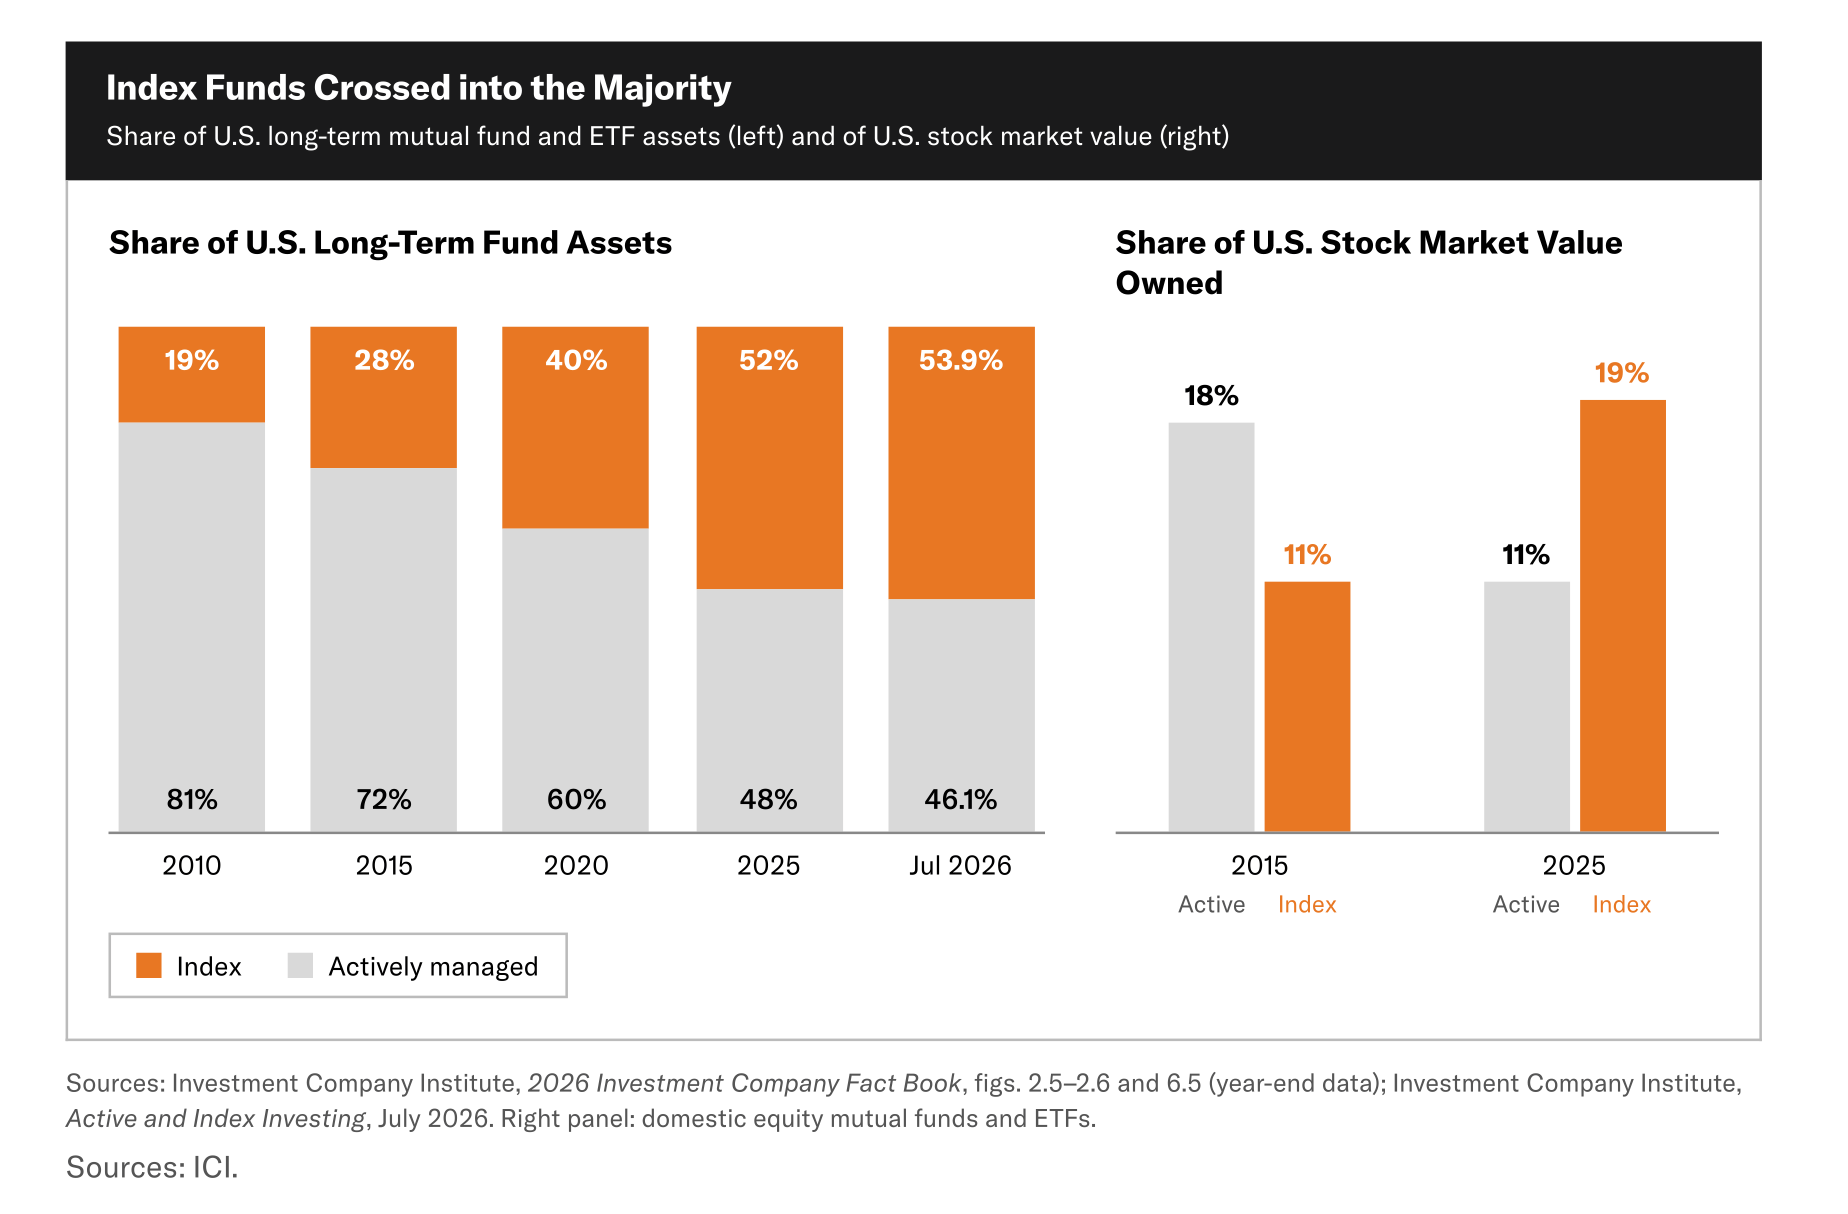
Dies führt zu einem der eher kontraintuitiven Punkte in Browns Untersuchung. Der Indexanbieter verwaltet diese Billionen eigentlich gar nicht. Das tun die Fondsmanager. Wenn jedoch ein Indexanbieter die Unternehmen auf seiner Liste ändert, müssen sich Fonds, die darauf ausgelegt sind, diese Benchmark nachzubilden, in der Regel entsprechend anpassen. Wie Browns Analyse zeigt, kommt das Unternehmen, das die Regeln festlegt, nie mit dem Geld der Anleger in Berührung, doch seine Entscheidungen können dennoch Milliarden von Dollar in Bewegung setzen.
Im Jahr 2025 wurde dieser Mechanismus deutlich weniger theoretisch. Der Autor des Bitcoin Policy Institute berichtet, wie MSCI vorschlug, Unternehmen auszuschließen, deren digitale Vermögenswerte mindestens 50 % des Gesamtvermögens ausmachten, wodurch das Bitcoin-Treasury-Unternehmen Strategy direkt ins Visier geriet. Analysten von JPMorgan schätzten, dass der Ausschluss von Strategy Verkäufe in Höhe von rund 2,8 Milliarden Dollar durch MSCI-nachbildende Fonds auslösen könnte, die auf 8,8 Milliarden Dollar ansteigen würden, sollten andere Indexanbieter diesem Beispiel folgen.
MSCI lehnte den Vorschlag schließlich ab, doch Brown verweist auf das, was danach geschah. Das Unternehmen fror die Erhöhung der Anzahl der Aktien ein, die es für betroffene Unternehmen berücksichtigen würde, und verschob Neuaufnahmen, während es eine umfassendere Überprüfung vorbereitete.
Die Bitcoin-Regel kehrt in neuer Form zurück
Sieben Monate später, so schreibt Brown, legte MSCI einen umfassenderen Test vor, der Bitcoin (BTC) oder digitale Vermögenswerte nicht mehr namentlich herausgriff. Stattdessen konzentriert sich der Vorschlag vom August darauf, ob ein Unternehmen über genügend „Betriebsvermögen“ verfügt. Ein Unternehmen, das die anfängliche 50-Prozent-Prüfung nicht besteht, muss fünf weitere Finanztests durchlaufen und kann – sofern es nicht bereits Indexbestandteil ist – ausgeschlossen werden, wenn es vier davon auslöst. Bestehende Indexbestandteile erhalten eine Schonfrist und müssen in der Regel zwei aufeinanderfolgende jährliche Überprüfungen nicht bestehen, bevor sie entfernt werden.
Genau hier sieht Brown ein grundlegendes Problem. In seiner Abhandlung heißt es, dass „Betriebsvermögen“ keine standardisierte Bilanzkategorie nach US-GAAP oder IFRS sei, sodass MSCI alles – von Barmitteln und Schürfrechten bis hin zu unfertigen Bauvorhaben, geistigem Eigentum und strategischen Beteiligungen – klassifizieren müsse, bevor die Berechnungen überhaupt beginnen können.
Brown nimmt zudem die Bilanzierung von Bitcoin durch Strategy ins Visier. Das Unternehmen wies im ersten Halbjahr 2026 operative Verluste im Zusammenhang mit Bitcoin in Höhe von 22,8 Milliarden US-Dollar aus, verglichen mit 195 Millionen US-Dollar bei den sonstigen betrieblichen Aufwendungen. Würde man diese Zahlen so berücksichtigen, wie Strategy sie vorgelegt hat, so argumentiert Brown, würde eine der Warnmeldungen von MSCI nicht ausgelöst werden. Das 23-seitige Papier behauptet, dass das Erreichen des von MSCI simulierten Ergebnisses daher eine analytische Umgliederung erfordert, die in der Konsultation nicht offengelegt wird.
Die Uran-Wendung sprengt den Rahmen der Geschichte
Browns Argumentation wird noch wesentlich seltsamer, sobald Bitcoin aus dem Bild verschwindet. Zu den von MSCI simulierten Streichungen gehört auch „Yellow Cake“, ein Unternehmen, das physisches Uran besitzt. Das Papier des Bitcoin Policy Institute wendet die vorgeschlagene Methodik anschließend auf andere kapitalintensive Unternehmen an und veranschaulicht, wie dieselbe Logik auch auf Unternehmen zutreffen könnte, die Satelliten bauen oder eine große US-Lithiummine betreiben.
Nach einer von Brown untersuchten plausiblen Interpretation könnte AST Spacemobile vier der Warnflaggen von MSCI auslösen und möglicherweise als neuer Indexteilnehmer ausgeschlossen werden. Lithium Americas liefert ein noch deutlicheres Beispiel. Das Unternehmen baut das Thacker-Pass-Lithiumprojekt in Nevada auf, und Browns Analyse kommt zu dem Ergebnis, dass es ebenfalls vier Warnflaggen auslösen könnte.
Lithium Americas wies im Juni Vermögenswerte in Höhe von 3,54 Milliarden US-Dollar aus, darunter 2,09 Milliarden US-Dollar an Mineralvorkommen, Anlagen und Ausrüstung. Browns Studie zeigt jedoch, wie eine restriktive Auslegung des MSCI-Vorschlags dazu führen könnte, dass eine noch im Bau befindliche Mine als „nicht in Betrieb“ erscheint – gerade weil ihr Bau kostspielig ist, sie noch keine Einnahmen generiert und stark von Fremdfinanzierung abhängig ist. Mit anderen Worten: Je größer das unvollendete Projekt, desto seltsamer kann das bilanzielle Bild werden.
MSCI wird voraussichtlich am oder vor dem 16. Oktober eine Entscheidung treffen, wobei etwaige beschlossene Änderungen bei der Indexüberprüfung im November um den 1. Dezember herum in Kraft treten sollen. Browns Beitrag geht von Bitcoin-Treasury-Unternehmen aus, doch seine Argumentation zielt letztlich auf etwas viel Größeres ab. Wenn Billionen von Dollar mechanisch einem Index folgen, ist die Definition dessen, was als operatives Unternehmen gilt, alles andere als akademisch.

Dieser Artikel wurde mithilfe von KI aus dem Englischen übersetzt. Die englische Originalversion ist die maßgebliche Quelle; automatische Übersetzungen können Ungenauigkeiten enthalten, insbesondere bei rechtlicher und regulatorischer Terminologie.