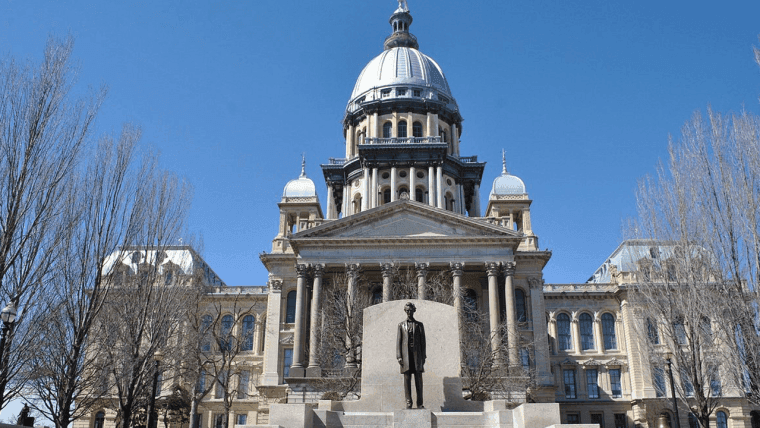
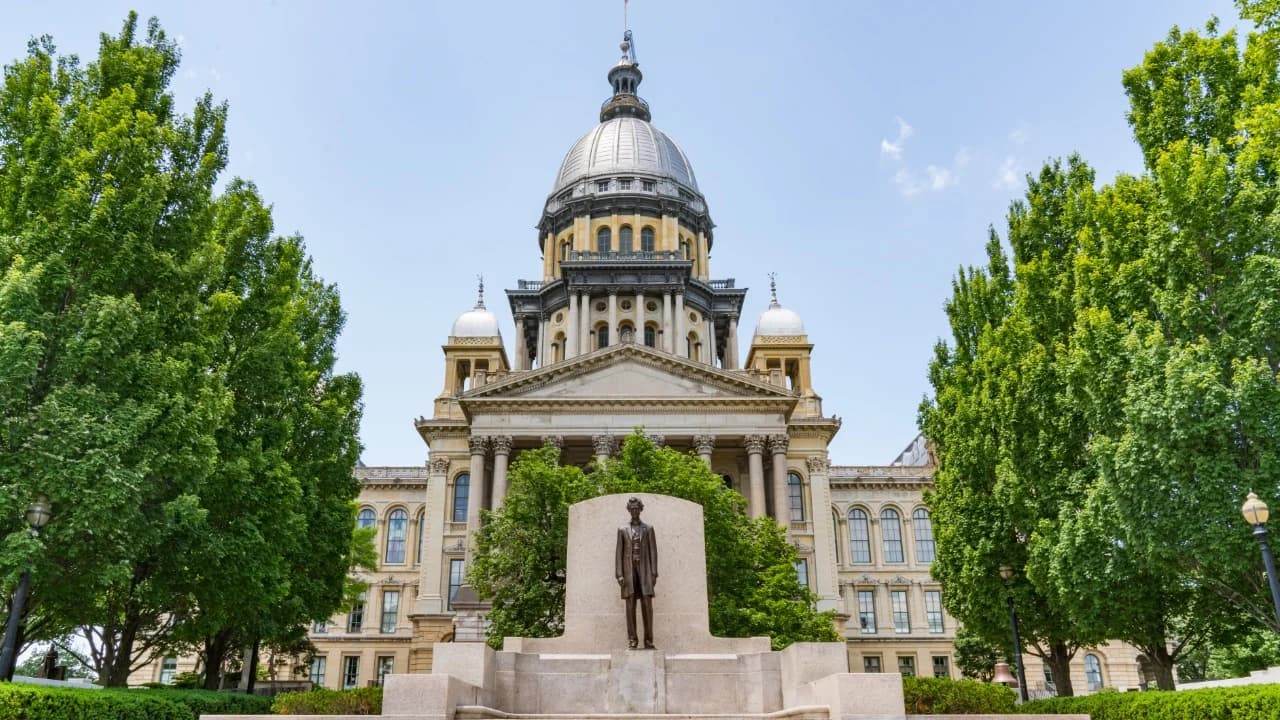
قبل ثلاثة أشهر فقط من الموعد المقرر لبدء سريانها، طلب مسؤولون في ولاية إلينوي ومجموعتان من قطاع العملات المشفرة بشكل مشترك من إحدى محاكم الولاية تأجيل تطبيق الضريبة الجديدة على الأصول المشفرة لمدة ستة أشهر، ريثما يتم البت في الطعن الدستوري المرفوع.
ولاية إلينوي توافق على تأجيل تطبيق ضريبة الولاية على العملات المشفرة بنسبة 0.2%
بقلم

مشاركة
النقاط الرئيسية
- وافق مسؤولو ولاية إلينوي على تأجيل تطبيق ضريبة العملات المشفرة لمدة ستة أشهر، حتى 1 يوليو 2027.
- تم الاتفاق على هذا التأجيل للسماح بمواصلة الإجراءات القانونية بعد توقيع الحاكم جي بي بريتزكر على مشروع القانون في يوليو.
- يزعم المنتقدون أن الضريبة غير دستورية، وأن الارتباك المحيط بالتنفيذ قد يؤدي إلى فرض ضرائب على المعاملات عدة مرات.
تأجيل ضريبة العملات المشفرة
في طلب متفق عليه قُدم في 1 أكتوبر إلى محكمة الدائرة في مقاطعة سانغامون، طلبت غرفة التجارة الرقمية، وجمعية بلوكتشين إلينوي، ومدير إدارة الإيرادات في إلينوي ديفيد هاريس، والمدعي العام كوامي راؤول، إلى المحكمة تأجيل تاريخ سريان الضريبة من 1 يناير 2027 إلى 1 يوليو 2027.
وقالت الأطراف إن التأجيل سيحافظ على الوضع الراهن ويتيح الوقت لتقديم المذكرات واتخاذ قرار بشأن القضايا القانونية الأساسية دون الإضرار بأي من الطرفين.
وتدفع المجموعات الصناعية بأن القانون ينتهك عدة أحكام من دستور ولاية إلينوي، فضلاً عن بند التجارة في دستور الولايات المتحدة وبند الإجراءات القانونية الواجبة في التعديل الرابع عشر. كما تدعي أن قانون «حرية الضرائب على الإنترنت» الفيدرالي يغلب على هذا الإجراء. ويطعن مسؤولو الولاية في هذه الادعاءات.
وسيظل الأمر القضائي المقترح ساري المفعول حتى 1 يوليو ما لم تقم المحكمة بتعديله. ولا يحل هذا الاتفاق النزاع القضائي، ويحتفظ كلا الطرفين صراحةً بمطالباتهما ودفاعاتهما.
كيف تعمل الضريبة؟
قانون ضريبة الأصول الرقمية (DATA)، الذي وقّع عليه حاكم ولاية إلينوي جيه بي بريتزكر ليصبح قانونًا في يوليو، سيفرض ضريبة بنسبة 0.2% على الأصول الرقمية المتضمنة في المعاملات المؤهلة التي تُجرى لصالح عملاء في ولاية إلينوي. تشمل الأنشطة المشمولة بالضريبة تبادل الأصول الرقمية أو تحويلها أو تخزينها عندما يتم تسجيل المعاملة على بلوكشين ويتم تيسيرها بواسطة وسيط مؤهل.
يشمل تعريف «الوسيط» البورصات المركزية، وبعض منصات التمويل اللامركزية التي تتقاضى رسوم البروتوكول، وأمناء الحفظ، والوسطاء-التجار، وشركات معالجة المدفوعات الرقمية. وسيتم استبعاد بعض منصات الند للند، ومصدري الرموز الرقمية، والشركات التي تكتفي بإحالة العملاء إلى مزودي خدمات من أطراف ثالثة. كما سيتم إعفاء تجار التجزئة الذين يقبلون العملات المشفرة كوسيلة للدفع من اعتبارهم وسطاء للأصول الرقمية لأغراض الضريبة.
وقد واجه القانون العديد من الطعون القضائية منذ توقيعه، حيث رفعت «الغرفة الرقمية» دعوى قضائية في يوليو، وتبعتها «مجلس العملات المشفرة للابتكار ورابطة بلوكتشين» في سبتمبر برفع دعوى قضائية خاصة بهما. وبالإضافة إلى الطعون المتعلقة بالدستورية، يحذر المدافعون عن صناعة العملات المشفرة من أن القانون غير واضح وأن المقيمين قد يتعرضون لنفس الضريبة عدة مرات على نفس المعاملة.
وقالت «غرفة الرقمية» في يوليو: «تدفع الدعوى بأنه لا ينبغي أن يُفرض ضريبة مختلفة على أي شخص بسبب الطريقة التي تُسجل بها الملكية أو تُنقل». «ببساطة، هذه الضريبة تميز ضد الأشخاص الذين يجرون معاملات بالأصول الرقمية. تُطبق هذه الضريبة بشكل عام، بغض النظر عما إذا كان المستثمر يحقق أي ربح، أو حتى إذا تم نقل الملكية أم لا. سيؤثر هذا النص الواسع النطاق على أي معاملة تقنية، بما في ذلك تطبيقات الذكاء الاصطناعي والتطبيقات القائمة على السحابة».

تمت ترجمة هذه المقالة من الإنجليزية باستخدام الذكاء الاصطناعي. النسخة الإنجليزية الأصلية هي المصدر الموثوق؛ وقد تحتوي الترجمات الآلية على أخطاء، لا سيما في المصطلحات القانونية والتنظيمية.