据Grayscale称,若剔除比特币表现最强的15个交易日,其三年回报率将转为负值。该分析凸显了短期反弹如何主导长期表现,同时也揭示了在场外观望可能带来的潜在代价。
剔除比特币表现最佳的15个交易日,3年225%的收益将转为亏损:灰度
分享
关键要点:
- 剔除表现最佳的5个交易日后,比特币的三年回报率降至95%。
- 剔除表现最强的10个交易日后,累计收益降至27%。
- Grayscale更倾向于持续持仓,而非试图择时追涨。
仅15天之差,比特币便从盈利转为亏损
灰度(Grayscale)10月5日发布的一份分析报告显示,错过比特币最强劲的上涨行情可能会大幅改变长期投资结果。这家数字资产投资管理公司的研究主管扎克·潘德尔(Zach Pandl)在其研究系列《The Stack》中,探讨了未参与比特币市场所产生的机会成本。 此处的机会成本指的是因未投资而错失的潜在收益。 在截至9月23日的三年研究期间内,比特币(BTC)的回报率约为225%。若剔除表现最佳的5个交易日,累计回报率将降至95%。 若剔除表现最佳的10个交易日,收益率降至27%;而剔除表现最强的15个交易日后,则出现11%的亏损。潘德尔写道:
“那些等待波动性平息或市场前景明朗化的投资者可能会发现,大部分价格重估已经发生。”
该计算说明了在保留该期间其余每日价格变动的同时,错过部分表现良好的交易日所产生的影响。 以10,000美元的假设初始投资为例,225%的回报率将产生32,500美元(扣除费用前),而若排除表现最佳的15个交易日,回报仅为8,900美元。

等待行情平静可能意味着错失反弹
试图规避短期亏损的做法,可能会导致投资者在价格反弹时错失入市良机,这一挑战不仅限于加密货币领域。美国金融业监管局(FINRA)解释称,择时交易是指通过调整投资组合来预测短期价格波动。在市场动荡时期,有时也会出现强劲的交易日,因此在暂时性抛售期间退出市场,可能会错失反弹机会。
这种权衡的核心在于波动率——它衡量的是价格波动的幅度,而非价格最终是涨是跌。灰度(Grayscale)的样本数据清晰地说明了这种集中性:仅有不到0.5%的交易日提供了足够的上涨空间,若将这些交易日排除在外,比特币的累计涨幅将减少一半以上。
根据加密货币分析公司Glassnode 9月8日的分析,比特币的测算波动率还与持币模式相关。该分析指出,在所考察的变量中,长期持有者的供应量是波动率最强的解释变量。这些是持有时间至少为155天的比特币。 在剔除长期统计趋势后,该指标解释了近19%的波动变异,但这种关联性并不构成因果关系。
灰度更倾向于长期持仓而非择时交易
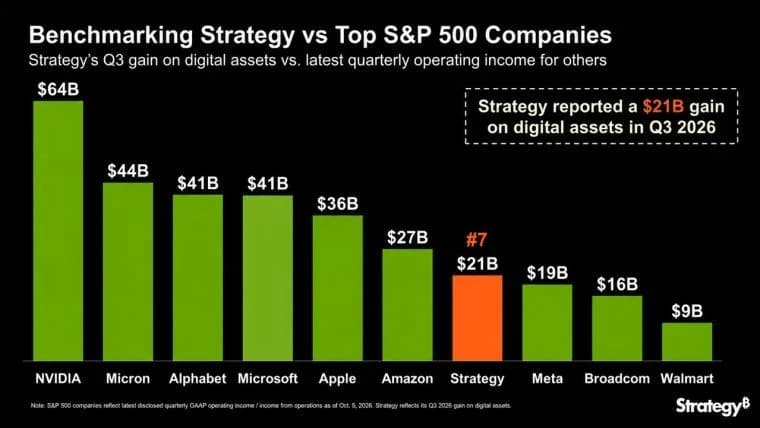
过往收益的集中度与该加密货币在未来周期中可能上涨的幅度是两个不同的问题。Cryptoquant创始人兼首席执行官Ki Young Ju于9月22日预测,未来周期回报率将达到3至5倍,且下跌幅度将较为温和。 这家加密货币分析公司高管的预测关注的是潜在表现,而潘德尔的计算则考察了已观测到的时期。 投资工具也会改变因投资于以比特币为核心的业务而产生的价格波动。迈克尔·塞勒(Michael Saylor)通过一张10月2日的图表对比了比特币与Strategy证券,显示出不同的波动率特征。 塞勒是Strategy Inc.(纳斯达克代码:MSTR)的执行董事长,该公司是最大的比特币持仓公司,持仓价值超过720亿美元。其股票带来的公司相关风险与直接持有加密货币的风险有所不同。
灰度(Grayscale)采用了比特币的市场价格以及纳斯达克100指数(该指数追踪在纳斯达克上市的大型非金融公司),并剔除了管理费和运营费用。该股票基准指数的涨幅分布更为分散:若剔除其表现最佳的15个交易日,其三年回报率将从109%降至21%。
潘德尔认为,无法可靠地预测表现最强劲的交易日,这支持了该公司对寻求资本增值的投资者采取持续、长期持仓策略的偏好。这种策略既能在行情上涨时把握机会,又能保持对下跌行情的敞口。
Grayscale 推出了四只模型投资组合,使理财顾问能够通过交易所交易产品(ETP)增加多元化的加密货币投资敞口。这些投资策略
立即阅读: Grayscale 为理财顾问推出 4 款加密货币投资组合

本文由人工智能从英文翻译而来。英文原版为权威来源;自动翻译可能存在不准确之处,尤其是在法律和监管术语方面。