Mang đến cho các nhà giao dịch trên toàn thế giới khả năng mở các vị thế có đòn bẩy trên hầu như bất kỳ tài sản nào, mà không cần thông qua một nhà môi giới được cấp phép: đây chính là lời hứa của các nền tảng DEX vĩnh viễn. Với thành công vang dội và sức hút mạnh mẽ của những cái tên như Hyperliquid và GMX, người ta không khỏi tự hỏi: đằng sau hậu trường, các công ty này hoạt động như thế nào?
Hậu trường Hyperliquid: Xây dựng DEX hoạt động liên tục
TÁC GIẢ

CHIA SẺ
LegalBison là một công ty dịch vụ pháp lý và kinh doanh toàn cầu quy mô nhỏ, đồng thời là Nhà cung cấp Dịch vụ Doanh nghiệp (CSP) được cấp phép, chuyên về các cấu trúc pháp lý cho các dự án FinTech và tài sản kỹ thuật số. Các đồng sáng lập kiêm Giám đốc Điều hành Aaron Glauberman, Viktor Juskin và Sabir Alijev chia sẻ những phân tích chuyên sâu trên Bitcoin.com News.
Hỏi một nhà sáng lập sàn DEX vĩnh viễn rằng công ty của họ được đăng ký ở đâu, bạn thường sẽ nhận được một cái nhún vai, hoặc địa chỉ trên tấm biển đồng của một quỹ từ thiện ở Quần đảo Cayman. Đó là “kịch bản mặc định” cho một mô hình kinh doanh mà các cơ quan quản lý vẫn đang cố gắng bắt kịp. Đến năm 2026, ba cơ quan quản lý đang xử lý vấn đề này theo ba cách hoàn toàn khác nhau, và việc nhà sáng lập phải đối mặt với cơ quan nào sẽ thay đổi gần như mọi khía cạnh trong cách vận hành doanh nghiệp.
Hãy lấy ví dụ về Hyperliquid. Nền tảng này xử lý khoảng một nửa tổng khối lượng giao dịch hợp đồng vĩnh viễn phi tập trung và đã ghi nhận khối lượng giao dịch vượt quá $4 nghìn tỷ kể từ khi ra mắt. Tuy nhiên, các nền tảng phi tập trung hiện chỉ chiếm khoảng một phần mười thị trường hợp đồng vĩnh viễn. Phần còn lại nằm trên các sàn giao dịch tập trung ở nước ngoài – chính là nguồn thanh khoản mà các cơ quan quản lý Mỹ đang cố gắng thu hút trở lại nước nhà.
Vậy một doanh nghiệp như thế này thực sự được xây dựng như thế nào, và điều gì sẽ xảy ra khi các cơ quan quản lý bắt đầu chú ý?
Cấu trúc của một sàn giao dịch vĩnh viễn phi tập trung (perp DEX)
Một sàn giao dịch hợp đồng vĩnh viễn phi tập trung (perp DEX) có thể bao gồm nhiều lớp khác nhau về mặt pháp lý và kỹ thuật: giao diện người dùng, giao thức nền tảng và cơ sở hạ tầng xác thực, và trong một số trường hợp, một quỹ, DAO hoặc kho bạc hỗ trợ phát triển và quản trị. Mỗi lớp có thể nằm trong một cấu trúc khác nhau, và lớp quỹ hoặc tổ chức quản lý (nếu có) thường được đặt tại những nơi có luật doanh nghiệp linh hoạt và không có chế độ cấp phép cụ thể dành cho hợp đồng vĩnh viễn: Quần đảo Cayman, Quần đảo Virgin thuộc Anh (BVI), Seychelles, hoặc gần đây là Các Tiểu vương quốc Ả Rập Thống nhất (UAE).
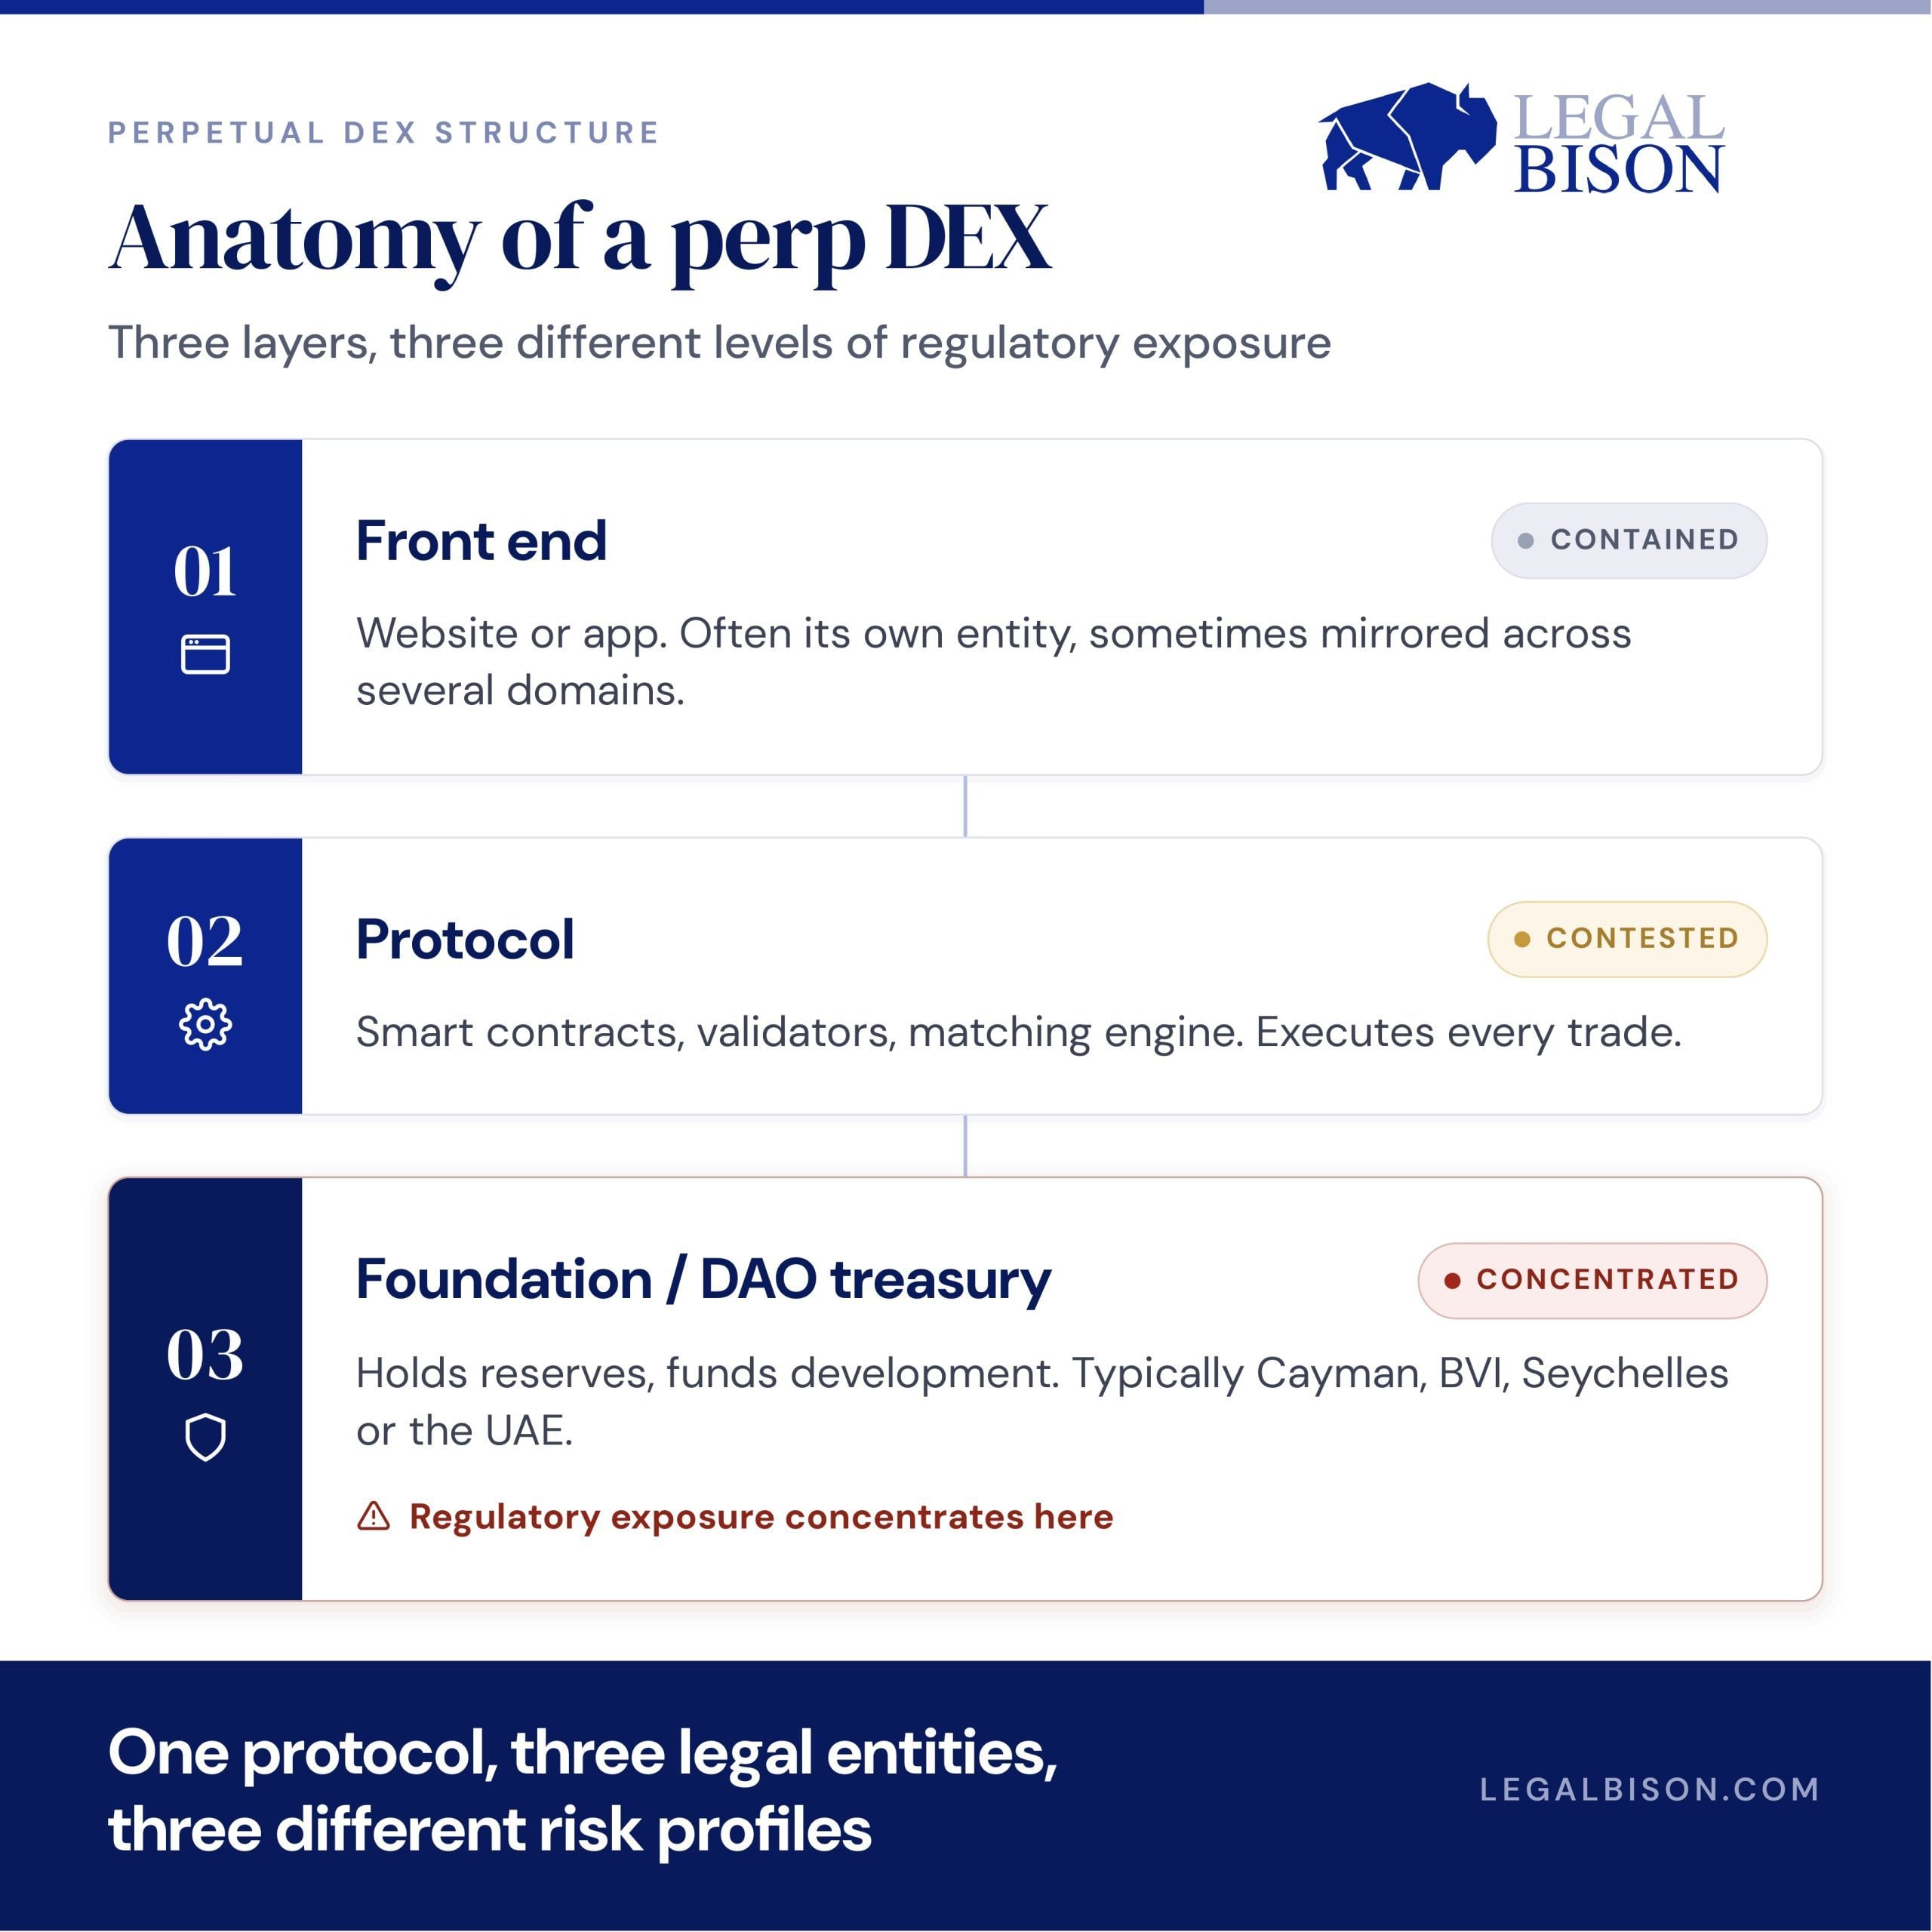
Hyperliquid đã đi xa hơn hầu hết các dự án khác bằng cách xây dựng blockchain riêng thay vì thuê không gian trên blockchain của bên thứ ba. Tính năng HIP-3 của nó cho phép bất kỳ ai tạo ra một thị trường không cần cấp phép trên hầu hết mọi loại tài sản có nguồn cấp dữ liệu giá, như dầu, vàng, thậm chí cả cổ phiếu trước khi IPO. Sự lựa chọn thiết kế này rất quan trọng. Việc không để việc tạo lập thị trường nằm trong tay bất kỳ công ty nào chính là tiêu chí mà các cơ quan quản lý ở cả hai bờ Đại Tây Dương hiện đang sử dụng để quyết định liệu một hệ thống có được coi là phi tập trung hay không.
Ba con đường, ba bộ quy tắc hoàn toàn khác nhau
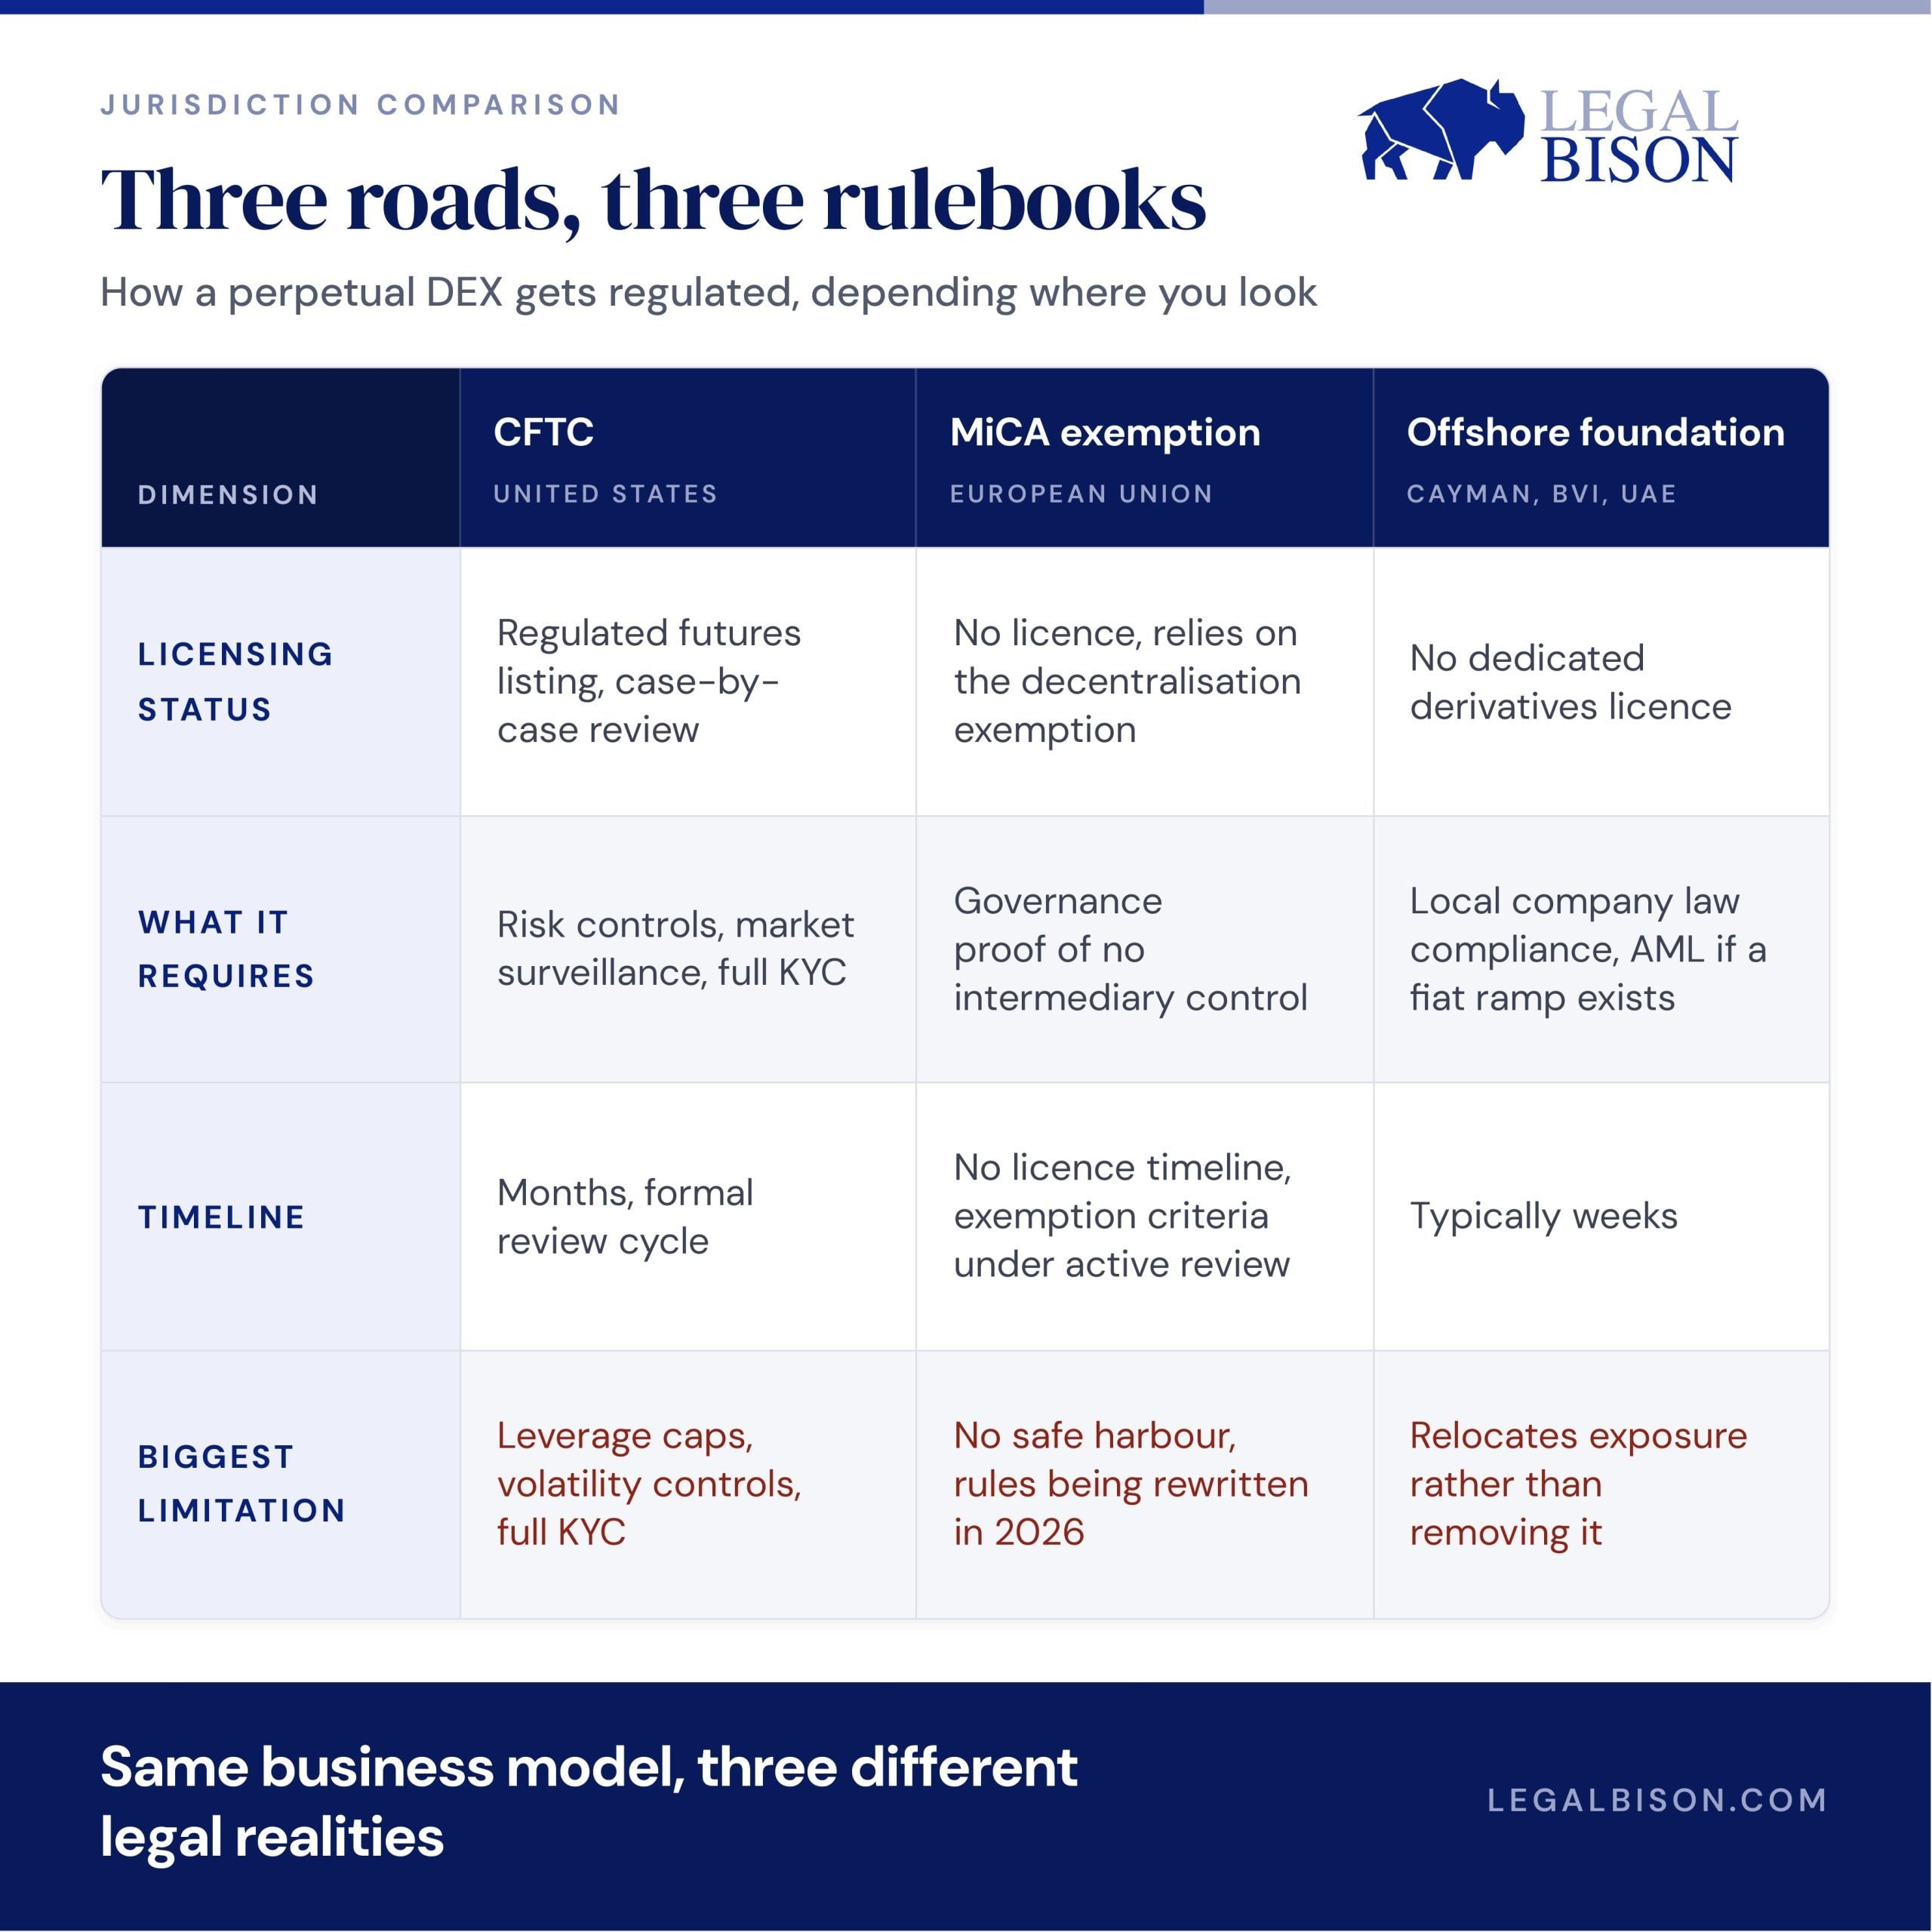
Khi cấu trúc đó đã tồn tại, người sáng lập vẫn phải lựa chọn cách đối phó với các cơ quan quản lý, và mỗi lựa chọn đều có sự đánh đổi riêng giữa tốc độ và sự an toàn lâu dài.
Thông qua CFTC
Vào ngày 29 tháng 5 năm 2026, CFTC đã cho phép KalshiEX niêm yết hợp đồng Bitcoin vĩnh viễn thanh toán bằng tiền mặt đầu tiên trên một sàn giao dịch được quản lý của Hoa Kỳ, và cơ quan này đã phân loại các hợp đồng vĩnh viễn này là hợp đồng tương lai thay vì hợp đồng hoán đổi. Mỗi sản phẩm niêm yết mới hiện nay đều được xem xét từng trường hợp cụ thể và phải chứng minh rằng đã có các biện pháp kiểm soát rủi ro và giám sát thị trường thực sự. Đó là một con đường hợp pháp trong khuôn khổ pháp lý, nhưng đi kèm với tất cả những yêu cầu mà thị trường phái sinh được quản lý đòi hỏi: xác minh danh tính cho mọi tài khoản, giới hạn đòn bẩy, kiểm soát biến động — chính những điều mà một sàn giao dịch phi tập trung (DEX) không cần cấp phép được xây dựng để loại bỏ. Điều này cũng đang gây tranh cãi. CME Group đang kiện CFTC về các quyết định phê duyệt này, lập luận rằng cơ quan này đã đi quá xa khi cho phép Kalshi và Coinbase niêm yết hợp đồng vĩnh viễn tiền điện tử, và cuộc tranh chấp này vẫn đang diễn ra tại tòa án liên bang.
Dựa vào quy định miễn trừ về phi tập trung của châu Âu
Bộ quy tắc về tiền điện tử của EU, MiCA, loại trừ bất kỳ thứ gì được cung cấp “theo cách hoàn toàn phi tập trung mà không có bất kỳ trung gian nào”. Tuy nhiên, đối với các sàn giao dịch phi tập trung (DEX) vĩnh viễn, miễn trừ này chỉ bao phủ một phần của bức tranh. Các hợp đồng vĩnh viễn vẫn có thể được phân loại là công cụ tài chính hoặc sản phẩm phái sinh theo các quy định hiện hành của EU về chứng khoán và thị trường, một phân loại áp dụng bất kể nền tảng được xây dựng như thế nào. Những gì một giao thức thực sự cung cấp cho các nhà giao dịch có thể tự nó tạo ra các nghĩa vụ, tách biệt với bất kỳ tiêu chí phi tập trung nào. Brussels đã mở một đợt tham vấn kéo dài đến ngày 31 tháng 8 năm 2026 để xác định các tiêu chí phi tập trung một cách chính xác hơn, và các hợp đồng vĩnh viễn nằm hoàn toàn trong phạm vi xem xét đó, nhưng vấn đề phân loại phái sinh lại diễn ra theo một hướng riêng. Chưa có cơ quan quản lý nào của EU nhắm vào giao diện người dùng của sàn giao dịch phi tập trung (DEX), nhưng giữa hai vấn đề còn bỏ ngỏ này, khoảng trống đó sẽ không tồn tại mãi mãi.
Thành lập công ty ở nước ngoài
Đây vẫn là lựa chọn nhanh nhất và phổ biến nhất. Tuy nhiên, việc hoạt động ở nước ngoài không loại bỏ rủi ro về quy định, mà chỉ chuyển nó sang nơi khác. Tổ chức phát hành token, quản lý quỹ dự trữ hoặc vận hành cổng nạp tiền fiat vẫn phải tuân thủ các nghĩa vụ chống rửa tiền (AML) và báo cáo tại bất kỳ nơi nào tổ chức đó được đăng ký, và bất kỳ giao diện người dùng nào phục vụ một quốc gia cụ thể đều có thể dẫn đến các vấn đề cấp phép địa phương, bất kể giao thức đó được triển khai ở đâu.
Những gì thực sự cần thiết và thời gian thực hiện
Lựa chọn theo hướng CFTC là chậm nhất và tốn nhiều thủ tục giấy tờ nhất: công bố thông tin, hệ thống giám sát, một cuộc đánh giá chính thức kéo dài hàng tháng trước khi sản phẩm chính thức ra mắt, sau đó là việc tuân thủ liên tục sau đó. Hiện nay, con đường EU không yêu cầu giấy phép đối với một giao thức thực sự phi tập trung hoàn toàn, điều này nghe có vẻ tuyệt vời cho đến khi bạn nhận ra rằng cũng không có “lưới an toàn” nào, và các quy tắc để duy trì miễn trừ đó đang được sửa đổi ngay lúc này. Con đường offshore là nhanh nhất, đôi khi chỉ mất vài tuần, nhưng những nhà sáng lập coi đó là lá chắn vĩnh viễn thay vì điểm khởi đầu thường là những người bị bất ngờ khi một khu vực pháp lý thay đổi quyết định.
Tiền thực sự đến từ đâu
Tỷ lệ tài trợ là các khoản thanh toán định kỳ mà các vị thế mua và bán trao đổi với nhau để giữ giá hợp đồng gắn chặt với giá giao ngay; giao thức tạo điều kiện cho việc chuyển khoản đó nhưng không giữ lại số tiền đó. Thu nhập thực tế của giao thức là phí giao dịch, được tính trên mỗi lệnh mở và đóng, cộng thêm, trên các nền tảng được xây dựng dựa trên danh sách niêm yết không cần cấp phép như HIP-3 của Hyperliquid, một nguồn thu thứ hai: phí cho việc tạo ra các thị trường mới ngay từ đầu.
Đây là con số đáng chú ý đối với các nhà sáng lập. Hyperliquid đã vượt mốc 1 tỷ USD doanh thu tích lũy của giao thức vào ngày 30 tháng 6 năm 2026, dựa trên khối lượng giao dịch khoảng 492 tỷ USD chỉ trong quý đầu tiên, đủ để xếp ngay sau Coinbase về khối lượng. Đó là số tiền mà giao thức đã thu được, và bạn có thể theo dõi con số này cập nhật theo thời gian thực trên các bảng điều khiển công khai như DefiLlama – mức độ minh bạch mà hầu hết các startup được hỗ trợ vốn mạo hiểm hiếm khi chia sẻ với bên ngoài.
Nơi dòng doanh thu đó đi đến mới là yếu tố thực sự quan trọng nếu bạn đang cân nhắc việc xây dựng dự án tại đây. Khoảng 97 đến 99% phí giao dịch của Hyperliquid được chuyển thẳng vào việc mua lại token HYPE trên thị trường mở thông qua Quỹ Hỗ trợ (Assistance Fund) mà giao thức này gọi là. Cơ chế này đã mua lại và đốt hơn 41 triệu token, trị giá hơn 1 tỷ USD. Doanh thu từ phí được chuyển trực tiếp thành việc giảm nguồn cung token theo lịch trình công khai trên chuỗi, hoạt động giống như một đợt mua lại cổ phiếu mà bất kỳ ai cũng có thể xác minh mà không cần chờ đợi cuộc bỏ phiếu của cổ đông.
Hyperliquid không phải là minh chứng duy nhất cho thấy mô hình này hiệu quả. GMX, một sàn giao dịch hợp đồng vĩnh viễn phi tập trung nhỏ hơn nhiều, hoạt động trên Arbitrum và Avalanche, vẫn thu về khoảng $35 triệu mỗi năm từ phí trên khối lượng giao dịch chỉ bằng một phần nhỏ so với Hyperliquid, trong đó 27% số tiền này được trả trực tiếp cho những người staking token hàng tuần. Đó là dòng tiền ổn định và định kỳ trên một giao thức có tổng giá trị bị khóa (TVL) khoảng $175 triệu, minh chứng rằng mô hình này tạo ra doanh thu thực tế mà không cần phải là sàn giao dịch lớn nhất thế giới.
Trường hợp mở rộng mới thực sự là điểm thú vị đối với các nhà phát triển. Khi HIP-3 cho phép Hyperliquid niêm yết hợp đồng vĩnh viễn dầu mỏ, khối lượng giao dịch trên thị trường đó đã tăng vọt từ $25 triệu lên hơn $550 triệu chỉ trong ba cuối tuần, trong bối cảnh căng thẳng địa chính trị bùng phát, theo báo cáo của TD Securities. Một thị trường mới đã đi vào hoạt động và ngay lập tức tạo ra doanh thu từ phí, mà không cần bất kỳ cơ sở hạ tầng mới nào để thực hiện điều đó. Tổng hợp lại, đó chính là điểm hấp dẫn thực sự đối với một nhà sáng lập: một mô hình phí với doanh thu công khai, có thể kiểm chứng, đã được chứng minh ở nhiều quy mô khác nhau, và tăng trưởng mỗi khi một thị trường mới được kích hoạt.
Sự khác biệt cốt lõi
"Phân quyền đủ để được miễn trừ" và "phân quyền đủ để tồn tại khi cơ quan quản lý thực sự kiểm tra" là hai tiêu chuẩn khác nhau, và khoảng cách giữa chúng đang thu hẹp ở cả hai bên Đại Tây Dương cùng một lúc. Xây dựng một sàn giao dịch phi tập trung (DEX) vĩnh viễn ngày nay có nghĩa là xây dựng một cấu trúc có thể tự bảo vệ mình trước bất kỳ định nghĩa nào được áp dụng trong tương lai, chứ không phải định nghĩa từng được coi là an toàn cách đây một năm.
Nếu EU đã cấp 174 giấy phép MiCA, tại sao danh sách này lại chỉ có 14 sàn giao dịch tiền điện tử thực tế?
Đọc ngay: Giải mã MiCA: 174 CASP đã đăng ký, nhưng chỉ có 14 đơn vị được phép vận hành sàn giao dịch tiền điện tử tập trung (CEX)?

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.