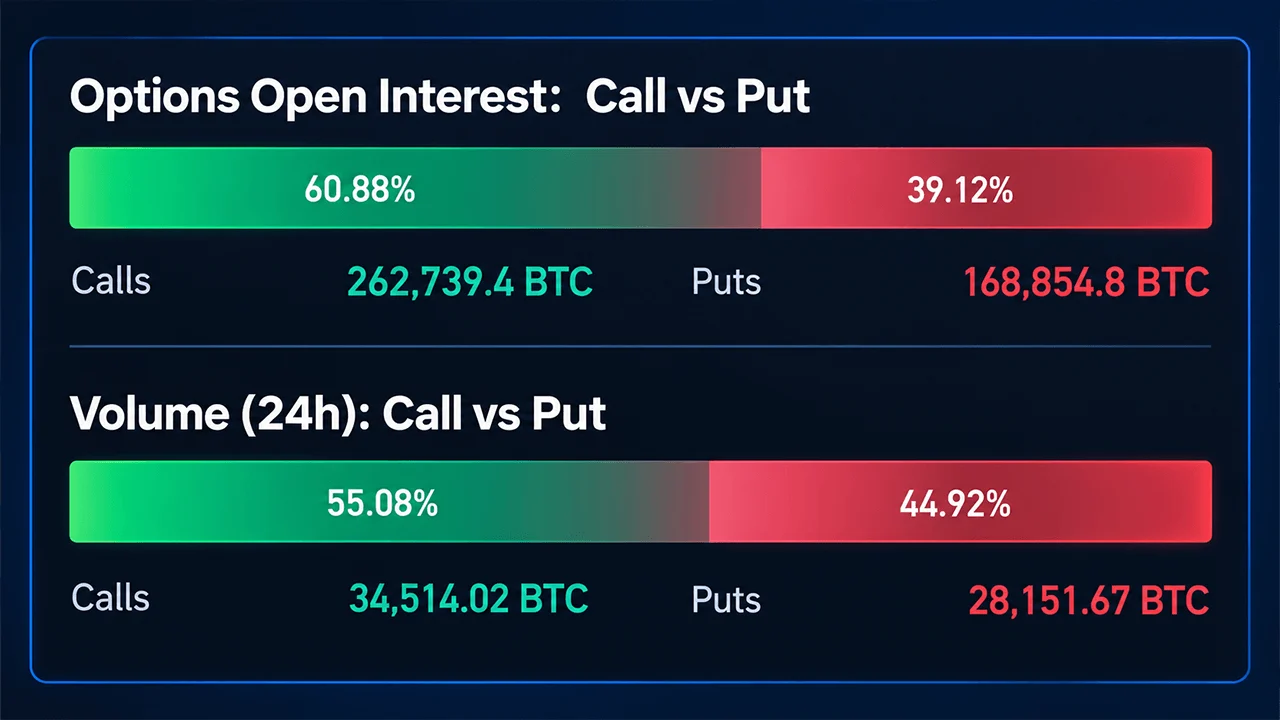
Các hợp đồng quyền chọn mua Bitcoin chiếm 60,88% tổng khối lượng mở của thị trường quyền chọn, trong khi mức “max-pain” tháng 10 trên Deribit nằm gần mốc 76.000 USD, thấp hơn mức giá giao ngay hiện tại của Bitcoin là 83.719 USD. Tổng giá trị hợp đồng tương lai khoảng 53 tỷ USD, dẫn đầu là Binance và CME. Dữ liệu thị trường vào thứ Tư cho thấy các vị thế mua tháng 10 tập trung, hoạt động giao dịch trên các sàn hỗn hợp và sổ lệnh quyền chọn CME nhỏ hơn đáng kể so với cuối năm 2025, với cơ chế đáo hạn khiến việc phân tích xu hướng trở nên phức tạp.
Giá Bitcoin duy trì ở mức 83.000 USD khi Bitfinex cho biết tỷ lệ đòn bẩy đã được giải quyết
TÁC GIẢ

CHIA SẺ
Điểm chính
- Binance nắm giữ 11,01 tỷ USD giá trị hợp đồng tương lai Bitcoin đang mở, chiếm 20,77% thị trường.
- Hợp đồng mua ngày 30 tháng 10 với giá 95.000 USD của Deribit dẫn đầu các vị thế quyền chọn được hiển thị với khối lượng mở là 23.350,8 BTC.
- Dữ liệu quyền chọn CME cho thấy khối lượng giao dịch nhỏ hơn so với cuối năm 2025, với các hợp đồng mua (call) chiếm ưu thế so với các hợp đồng bán (put) trong bản ghi giao dịch mới nhất.
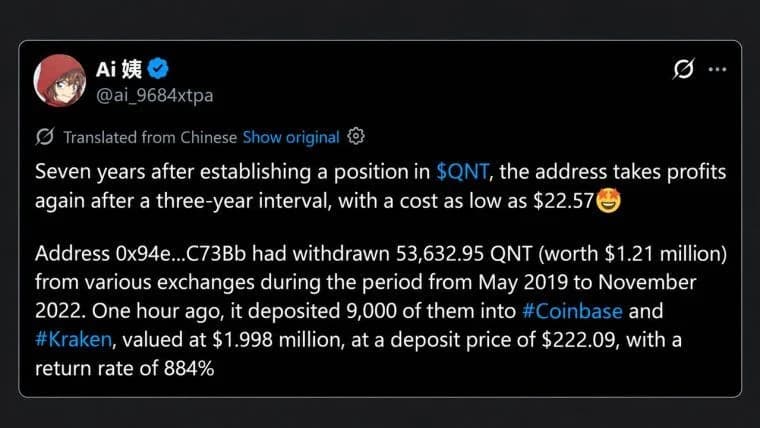
Theo số liệu từ Coinglass, thị trường quyền chọn Bitcoin bước vào tháng 10 với sự phân hóa rõ rệt, trong đó các hợp đồng mua chiếm 60,88% tổng số vị thế đang mở. Tháng 10 truyền thống luôn mang lại kết quả tích cực cho Bitcoin, khiến tháng này được cộng đồng tiền điện tử đặt biệt danh là “Uptober”. Tuy nhiên, trong khi hầu hết các tháng 10 kể từ năm 2013 đều kết thúc trong sắc xanh, xu hướng này đã bị phá vỡ vào năm 2025 khi Bitcoin không thể ghi nhận mức tăng dù đã đạt mức cao mới vào đầu tháng.
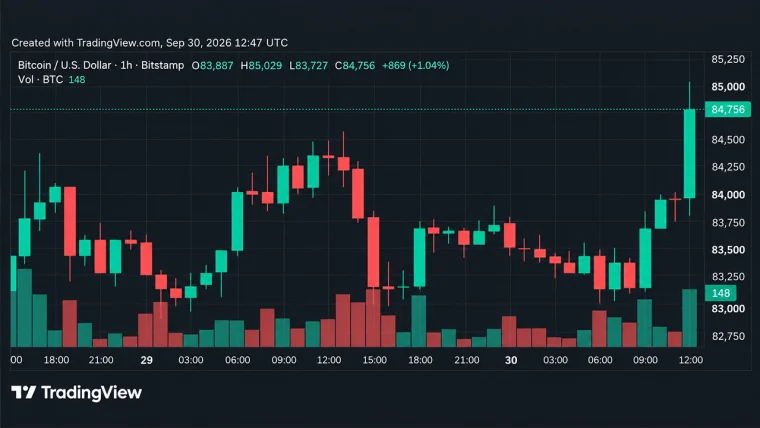
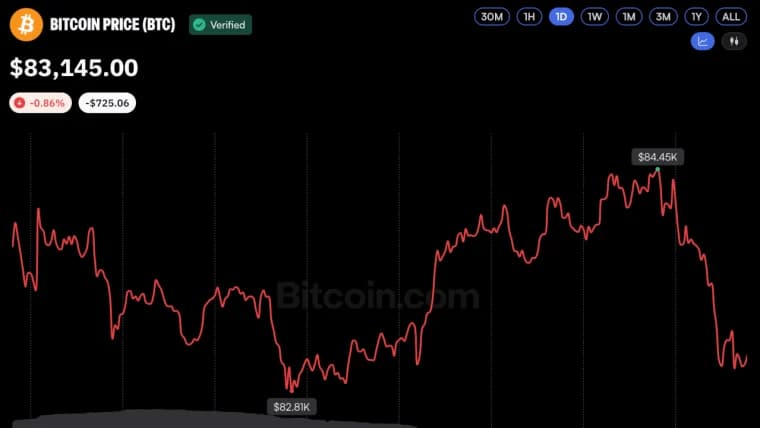
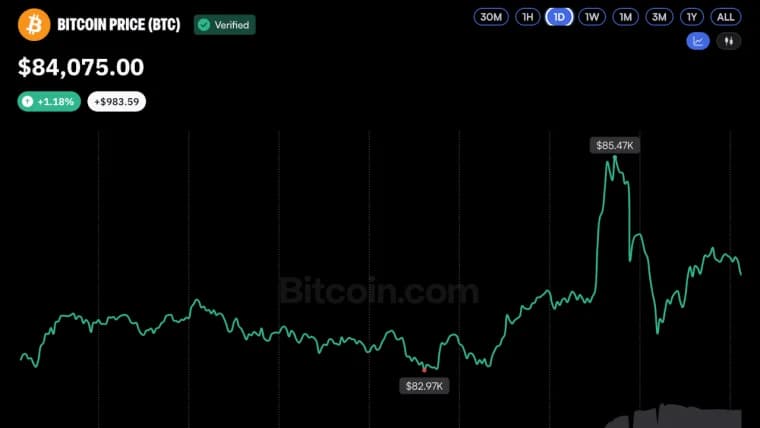
Đồng thời, tháng 9 – vốn là một trong những tháng khắc nghiệt nhất đối với bitcoin trong 14 năm qua – lại đảo ngược kịch bản năm nay với mức tăng 7%. Liệu điều này có nghĩa là “Uptober” nổi tiếng có thể sẽ không diễn ra? Trong khi đó, mức “max-pain” của Deribit vào ngày 30/10 nằm gần mức $76.000, thấp hơn khoảng $8.000 so với mức giá $84.144 của bitcoin vào lúc 2 giờ chiều theo giờ miền Đông ngày 30/9/2026.
Sự mâu thuẫn rõ ràng này đặt rủi ro tăng giá bên cạnh một điểm tham chiếu thanh toán quyền chọn thấp hơn nhiều, trong khi khoảng 53 tỷ USD giá trị hợp đồng tương lai đang mở thêm một lớp rủi ro nữa cho một thị trường mà các sàn giao dịch lớn nhất không di chuyển đồng bộ.
Hợp đồng tương lai Bitcoin cho thấy hoạt động giao dịch phân hóa
Số liệu hợp đồng tương lai vào thứ Tư cho thấy tổng giá trị khoảng $53 tỷ từ các sàn giao dịch riêng lẻ. Binance hiện nắm giữ $11,01 tỷ, tương đương 20,77% tổng số, so với $8,46 tỷ và 15,96% thị phần của CME. Cộng lại, hai sàn này chiếm gần $37 trong mỗi $100 giá trị hợp đồng tương lai đang mở. Khối lượng hợp đồng mở đo lường số hợp đồng chưa thanh toán, không phải tiền mặt đã gửi hoặc vốn mới đổ vào Bitcoin.
Các sàn có khối lượng đáng kể tiếp theo bao gồm Bybit với $5,22 tỷ, MEXC với $5,05 tỷ và Gate với $4,27 tỷ. Sàn giao dịch hợp đồng vĩnh viễn phi tập trung Hyperliquid có $3,04 tỷ, cao hơn so với $2,94 tỷ của OKX. Dữ liệu lịch sử về hợp đồng tương lai hiện ở mức gần $53 tỷ, thấp hơn đáng kể so với đỉnh cao hơn $90 tỷ vào năm ngoái. Đây là mức khối lượng giao dịch nhỏ hơn, mặc dù tổng giá trị tính bằng đô la cũng biến động theo giá Bitcoin.
Trong 24 giờ qua, khối lượng hợp đồng mở của Binance tăng 2,10% và của CME tăng 1,41%, trong khi Bybit giảm 2,54% và OKX giảm 1,89%. BingX ghi nhận mức tăng 37,34% lên 918,61 triệu USD. Tuy nhiên, nếu xem xét trong khung thời gian 4 giờ, Binance, CME, Bybit và OKX đều ghi nhận mức giảm. Khung thời gian ngắn hơn này dập tắt mọi nhận định về sự mở rộng đồng đều.
Các nhà phân tích của Bitfinex nhận thấy cơ hội tăng giá khi bong bóng đầu cơ tan biến
Trong một bản ghi chú được chia sẻ với Bitcoin.com News vào chiều thứ Tư, các nhà phân tích của Bitfinex giải thích rằng phần lớn số tiền vay và các giao dịch đặt cược mạo hiểm đã rời khỏi thị trường bitcoin.
"Tổng khối lượng hợp đồng tương lai mở (OI) đang ở mức thấp nhất kể từ tháng 3, độ biến động ngụ ý (IV) gần mức thấp nhất trong một năm, và dòng vốn vào Quỹ giao dịch trao đổi (ETF) đã chậm lại, gần như tương đương với tốc độ phát hành bitcoin mới," các nhà phân tích của Bitfinex viết. "Với đòn bẩy đã giảm đáng kể, đợt biến động bền vững tiếp theo sẽ cần phải được dẫn dắt bởi thị trường giao ngay."
Các nhà giao dịch đang sử dụng ít đòn bẩy hơn, và hợp đồng tương lai đang mang lại ít động lực hơn để thực hiện các giao dịch mạo hiểm về giá bitcoin. Bitfinex cho biết điều này đôi khi lại là một bối cảnh lành mạnh cho giá bitcoin.
"Sự kết hợp giữa việc khối lượng hợp đồng mở (OI) thu hẹp do mức chênh lệch hợp đồng tương lai giảm đã từng hỗ trợ diễn biến giá trong quá khứ," các chiến lược gia thị trường giải thích. "Kể từ năm 2022, tỷ lệ thanh toán hợp đồng tương lai ở mức cao kết hợp với chênh lệch lãi suất (carry) thu hẹp đã báo hiệu mức tăng trung bình 8,9% trong 30 ngày. Nếu các tỷ lệ cơ sở hiện tại tiếp tục duy trì và khối lượng mở (OI) giữ nguyên, các mô hình lịch sử cho thấy bitcoin có thể tiếp tục tăng giá."
Đội ngũ phân tích của Bitfinex bổ sung:
"Chúng tôi dự đoán dải giá hiện tại sẽ quyết định hướng đi tiếp theo. Trong khi mức giá gốc trong khoảng $82.500 đến $84.000 ngày càng dày lên, các nhà đầu tư đang hấp thụ lượng coin mà những người nắm giữ ở mức giá cao hơn bán ra, và mỗi ngày diễn ra động thái này đều làm giảm nguồn cung đang chờ ở mức hòa vốn. Việc lấy lại mốc $85,000 sẽ đưa 760,000 BTC đang được nắm giữ trong khoảng từ $84,000 đến $85,000 trở lại trạng thái có lãi và nâng tỷ lệ nguồn cung có lãi trở lại trên 75%. Lúc đó, những nhà đầu tư này sẽ ngừng bán ra."
Hợp đồng mua chiếm ưu thế trong các vị thế quyền chọn Bitcoin
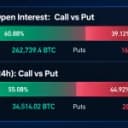
Tổng giá trị hợp đồng quyền chọn đang mở (open interest) vào chiều nay ở mức khoảng $36 tỷ, sau khi gần đây tăng vọt lên trên $50 tỷ trước đợt đáo hạn lớn gần nhất. Bảng so sánh quyền chọn mua và quyền chọn bán cho thấy có 262.739,4 BTC trong quyền chọn mua và 168.854,8 BTC trong quyền chọn bán, với tỷ lệ quyền chọn bán trên quyền chọn mua gần 0,64. Hợp đồng quyền chọn mua chiếm khoảng ba phần năm tổng giá trị mở, nhưng lợi thế về số lượng này không cho biết các nhà giao dịch đã mua hay bán chúng.
Khối lượng giao dịch quyền chọn hàng ngày được phân bổ đều hơn: 55,08% là quyền chọn mua so với 44,92% là quyền chọn bán, với lần lượt 34.514,02 BTC và 28.151,67 BTC được giao dịch. Quyền chọn mua (call) mang lại quyền lợi khi giá tăng; quyền chọn bán (put) mang lại quyền lợi khi giá giảm. Cả hai đều có thể được sử dụng trong các chiến lược phòng hộ hoặc chiến lược đa chân. Việc có nhiều quyền chọn mua (call) hơn, bản thân nó, không đủ để khẳng định một xu hướng tăng giá trên toàn thị trường. Những chi tiết nhỏ mới thực sự quan trọng.
Hợp đồng quyền chọn mua (call) trị giá 95.000 USD của Deribit đáo hạn vào ngày 30/10 đứng đầu bảng xếp hạng hợp đồng được hiển thị vào thứ Tư với khối lượng mở là 23.350,8 BTC. Các hợp đồng quyền chọn mua 90.000 USD và 100.000 USD cho kỳ đáo hạn đó lần lượt theo sau với 18.089,4 BTC và 12.956,7 BTC. Tổng giá trị mở của ba mức giá thực hiện này là 54.396,9 BTC. Trong khi đó, hợp đồng quyền chọn bán (put) với mức giá thực hiện 84.000 USD đáo hạn vào ngày 1 tháng 10 đứng thứ hai về khối lượng giao dịch hàng ngày, cho thấy hoạt động giao dịch gần với giá giao ngay được cung cấp.
Khối lượng hợp đồng quyền chọn CME giảm trên tất cả các đợt đáo hạn
Các chỉ số đáo hạn CME của Cryptoquant cho thấy khối lượng hợp đồng chưa thanh toán vào cuối tháng 9 thấp hơn nhiều so với giai đoạn cuối năm 2025, khi tổng khối lượng trên biểu đồ vượt quá 70.000. Tổng khối lượng gần đây giảm mạnh từ khoảng 11.000 xuống còn khoảng 6.000 khi đợt đáo hạn gần nhất kết thúc. Thống kê riêng về quyền chọn định giá bằng đô la của CME cũng kết thúc ở mức thấp hơn nhiều so với mức cuối năm 2025. Nhìn chung, các hợp đồng mua (call) chiếm ưu thế hơn các hợp đồng bán (put) trong diễn biến gần đây, đảo ngược cấu trúc nghiêng về hợp đồng bán (put) đã xuất hiện trong phần lớn thời gian giữa hai giai đoạn này.
Mức “Max Pain” nằm dưới giá giao ngay
Tính đến ngày 30/10, các mức “Max Pain” mới nhất lần lượt là khoảng 76.000 USD trên Deribit, 79.000 USD trên Binance và 80.000 USD trên OKX. Các hợp đồng đáo hạn vào tháng 10 và tháng 12 trên Deribit mỗi loại đều có giá trị danh nghĩa khoảng 10 tỷ USD. Mức "max pain" là mức giá mà tại đó chủ sở hữu quyền chọn sẽ nhận được khoản thanh toán thấp nhất khi đáo hạn, chứ không phải là dự báo về mức giá cuối cùng của Bitcoin.
Các mức tham chiếu của tháng 12 cũng vẫn nằm dưới giá Bitcoin, ở mức gần $75.000 trên Deribit và OKX, và khoảng $80.000 trên Binance. Trong khi đó, các vị thế quyền chọn mua lớn nhất được niêm yết cho tháng 10 trải dài từ $90,000 đến $100,000, mặc dù các tính toán về lợi nhuận từ tài sản cơ sở cho thấy mức giá thấp hơn đáng kể. Cả hai bộ số liệu này đều xuất hiện trên cùng một bảng quyền chọn, phản ánh một thị trường nơi các nhà giao dịch đang phân bổ vị thế trên một phạm vi rộng các kịch bản có thể xảy ra.

Bài viết này được dịch từ tiếng Anh bằng AI. Phiên bản gốc bằng tiếng Anh là nguồn có thẩm quyền; các bản dịch tự động có thể chứa thông tin không chính xác, đặc biệt là trong thuật ngữ pháp lý và quy định.