Надання трейдерам у всьому світі можливості відкривати позиції з кредитним плечем практично на будь-який актив, не звертаючись до ліцензованого брокера: ось що обіцяють платформи безстрокових DEX. З огляду на величезний успіх і популярність таких проектів, як Hyperliquid та GMX, виникає питання: як ці компанії працюють за лаштунками?
«Hyperliquid» за лаштунками: як створити безперервно діючий DEX
АВТОР

ПОДІЛИТИСЯ
LegalBison — це глобальна фірма, що надає спеціалізовані юридичні та бізнес-послуги, а також є ліцензованим постачальником корпоративних послуг (CSP), який спеціалізується на регуляторних структурах для проєктів у сфері FinTech та цифрових активів. Співзасновники та керуючі директори Аарон Глауберман, Віктор Юскін та Сабір Алієв діляться експертними думками на Bitcoin.com News.
Запитайте засновника безстрокового DEX, де зареєстрована його компанія, і ви часто отримаєте у відповідь лише потискання плечима або адресу фонду на Кайманових островах, вказану на бляшці. Це стандартна схема для бізнес-моделі, до якої регулятори ще не встигли пристосуватися. У 2026 році три регулятори підходять до цього питання трьома абсолютно різними способами, і те, з яким із них зрештою доведеться мати справу засновнику, змінює майже все в тому, як працює бізнес.
Візьмемо, наприклад, Hyperliquid. Ця платформа обробляє приблизно половину всього обсягу торгів децентралізованими безстроковими контрактами і з моменту запуску пропустила через свої книги понад 4 трильйони доларів. Проте децентралізовані платформи все ще становлять лише близько десятої частини загального ринку безстрокових контрактів. Решта припадає на офшорні централізовані біржі, і саме цю ліквідність американські регулятори зараз намагаються повернути додому.
Тож як насправді будується такий бізнес і що відбувається, коли регулятори починають приділяти йому увагу?
Будова безстрокової DEX
DEX з безстроковими контрактами може складатися з кількох юридично та технічно відмінних рівнів: інтерфейсу для користувачів, базового протоколу та інфраструктури валідаторів, а в деяких випадках — фонду, DAO або казначейства, що підтримують розвиток та управління. Кожен рівень може мати різну структуру, а рівень фонду або казначейства, якщо такий існує, зазвичай розміщується в юрисдикціях з м’яким корпоративним законодавством та відсутністю режиму ліцензування, що стосується саме безстрокових контрактів: на Кайманових островах, Британських Віргінських островах, Сейшельських островах або, останнім часом, в ОАЕ.
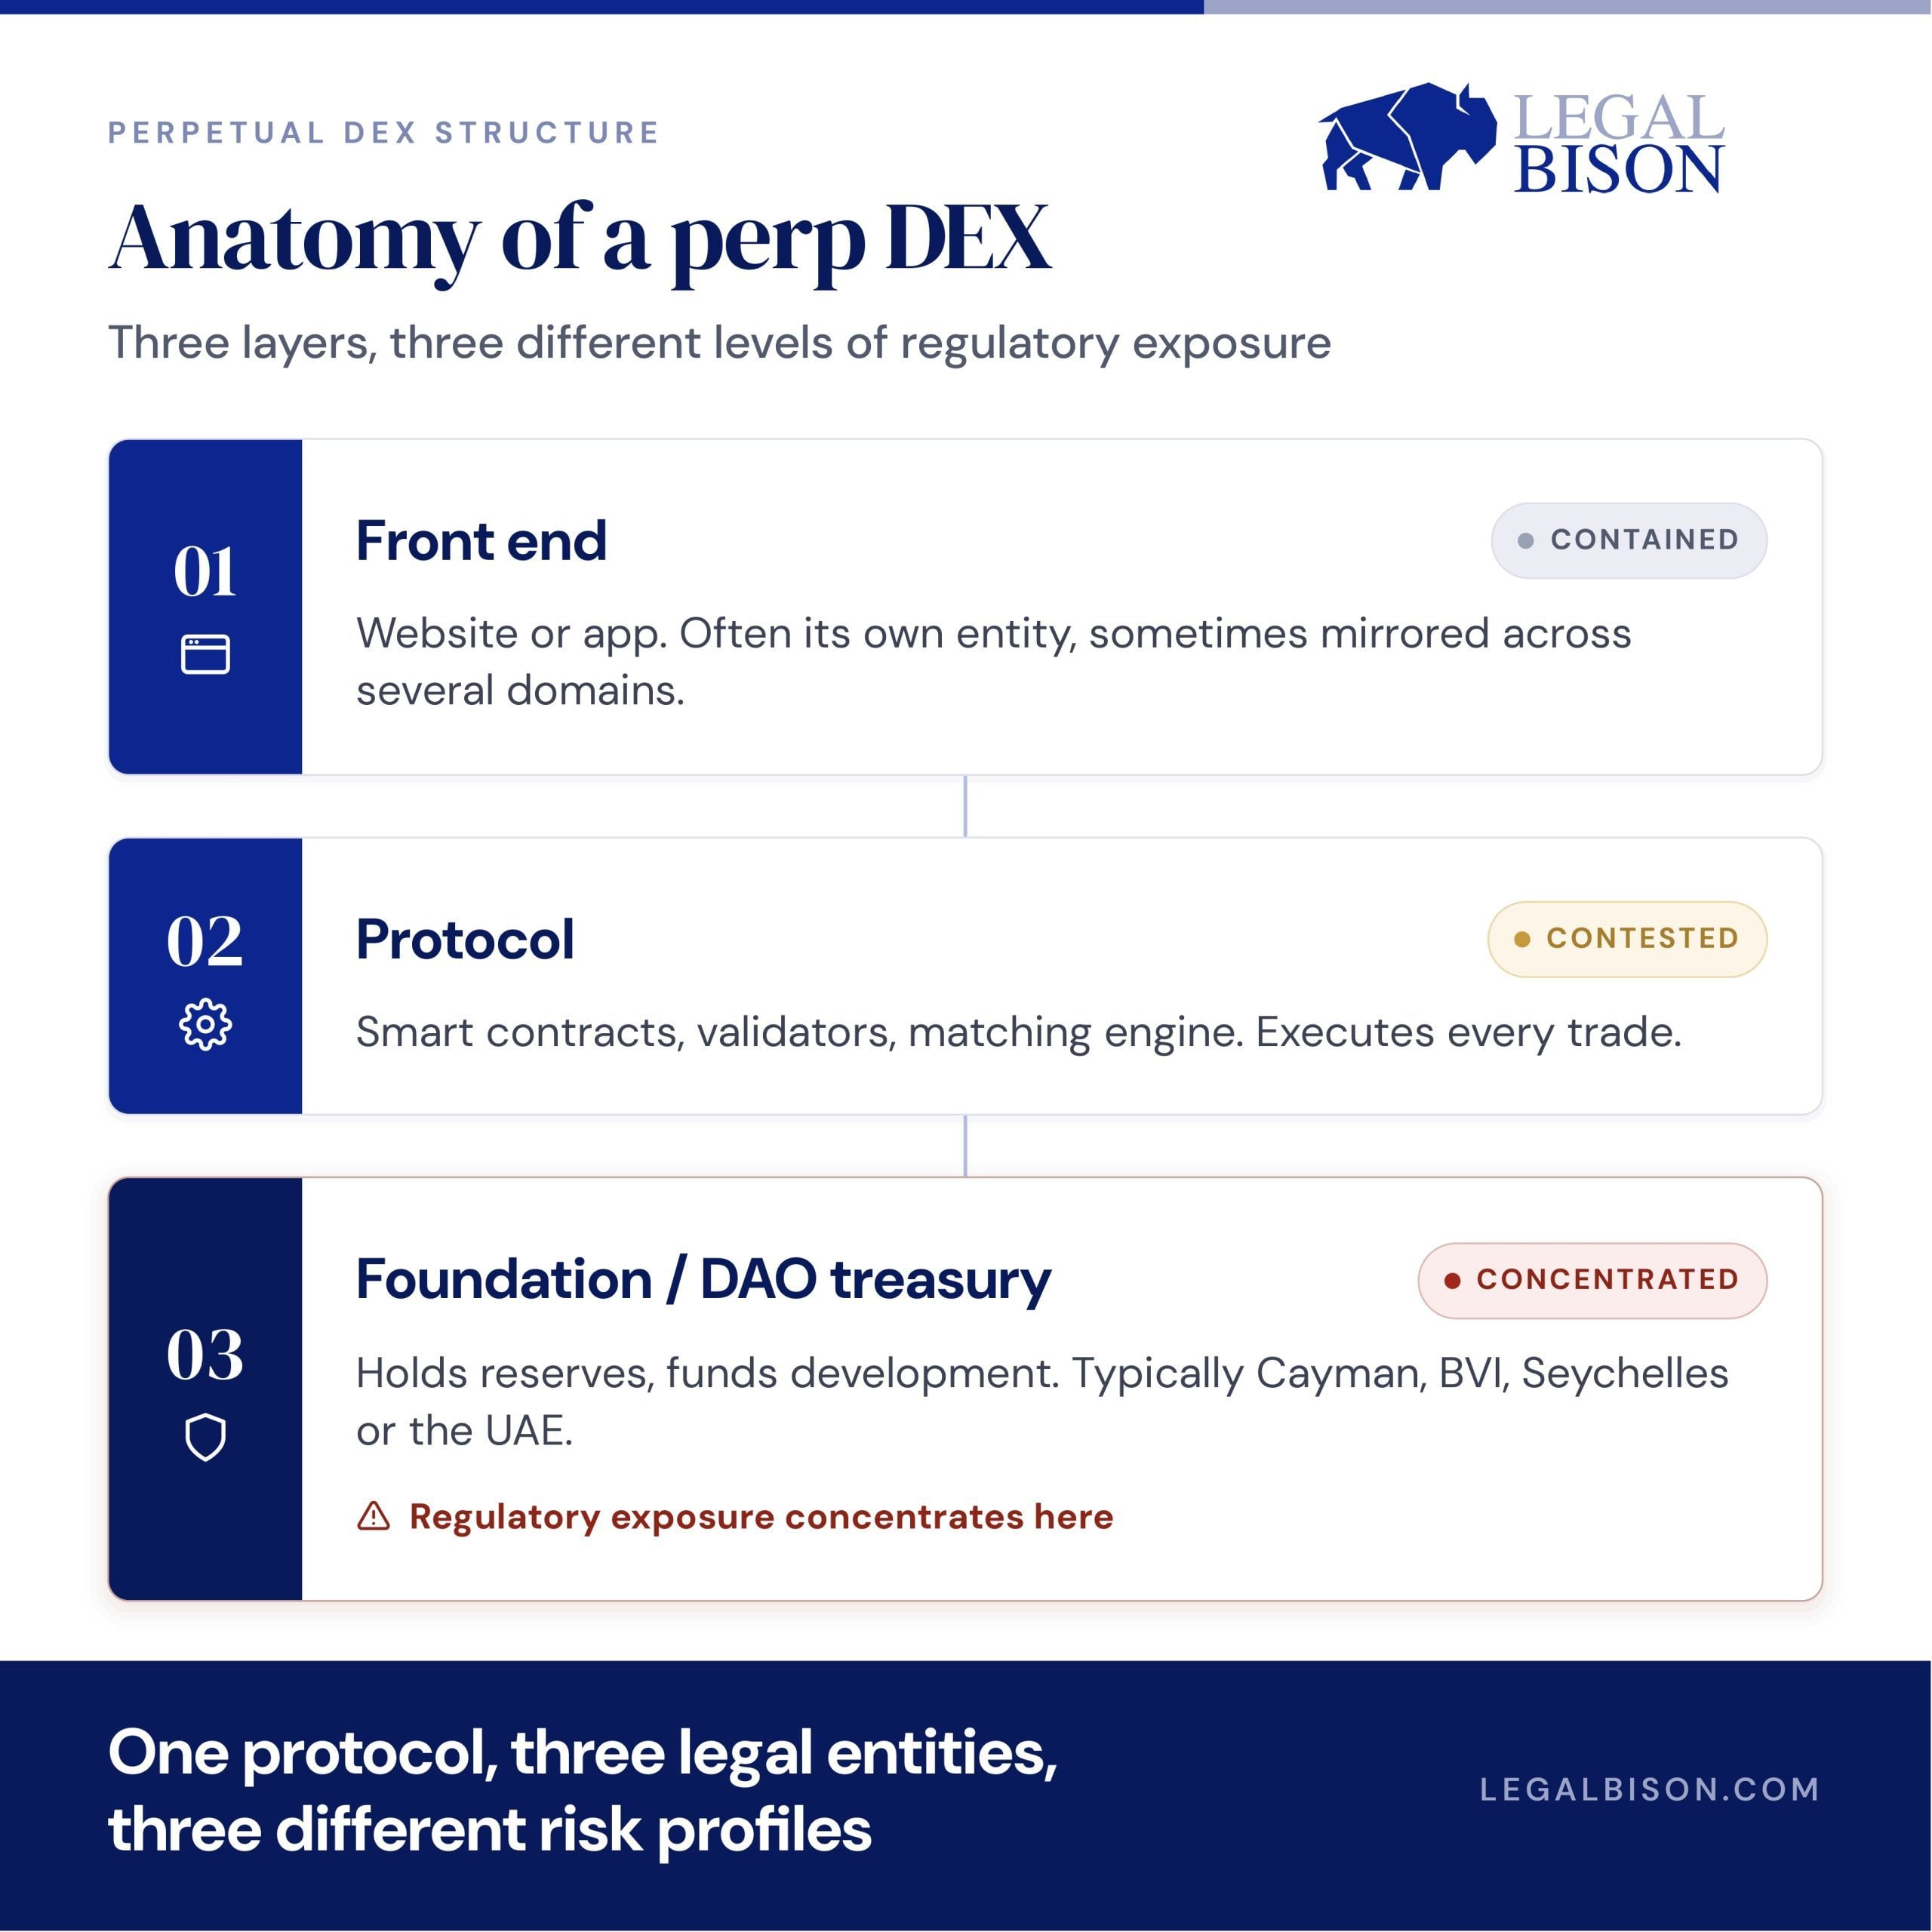
Hyperliquid пішов у цьому далі за більшість, створивши власний блокчейн замість того, щоб орендувати місце на чужому. Його функція HIP-3 дозволяє будь-кому запустити ринок без дозволів практично для будь-якого активу з ціновим фідом — нафти, золота, навіть акцій до первинного розміщення (pre-IPO). Цей вибір архітектури має велике значення. Унеможливлення створення ринків однією конкретною компанією — саме це є критерієм, за яким регулятори по обидва боки Атлантики зараз визначають, чи можна взагалі вважати щось децентралізованим.
Три шляхи, три дуже різні набори правил
Навіть після створення такої структури засновник все одно має вирішити, як взаємодіяти з регуляторними органами, і кожен варіант по-своєму поєднує швидкість із довгостроковою безпекою.
Пройти через CFTC
29 травня 2026 року CFTC дозволила KalshiEX розмістити перший безстроковий контракт на біткойн із грошовим розрахунком на регульованій біржі США та класифікувала безстрокові контракти як ф’ючерси, а не свопи. Тепер кожне нове розміщення розглядається в індивідуальному порядку, і компанія має довести наявність реальних механізмів контролю ризиків та нагляду за ринком. Це легітимний шлях для офшорних компаній, але він передбачає все, що вимагає регульований ринок деривативів: перевірку особи для кожного рахунку, обмеження кредитного плеча, контроль волатильності — саме те, чого бездозвільні DEX прагнули уникнути. Цей підхід також оскаржується. CME Group подала позов проти CFTC щодо цих дозволів, стверджуючи, що агентство зайшло занадто далеко, дозволивши Kalshi та Coinbase виставляти на торги безстрокові контракти на криптовалюту, і ця суперечка досі триває у федеральному суді.
Спиратися на європейське виключення щодо децентралізації
Правила ЄС щодо криптовалют, MiCA, виключають усе, що надається «у повністю децентралізований спосіб без будь-яких посередників». Однак для DEX з безстроковими контрактами це виключення охоплює лише частину картини. Безстрокові контракти все ще можуть класифікуватися як фінансові інструменти або деривативи згідно з чинними правилами ЄС щодо цінних паперів та ринків — така класифікація застосовується незалежно від того, як побудована платформа. Те, що протокол фактично пропонує трейдерам, може самостійно породжувати зобов’язання, незалежно від будь-яких критеріїв децентралізації. Брюссель розпочав консультації, які триватимуть до 31 серпня 2026 року, щоб точніше визначити критерії децентралізації, і безстрокові контракти цілком підпадають під цей перегляд, але питання класифікації похідних інструментів розглядається окремо. Жоден регулятор ЄС поки що не переслідував інтерфейс DEX, але з огляду на ці два відкриті питання ця прогалина не залишиться відкритою назавжди.
Реєстрація в офшорі
Це як і раніше найшвидший варіант, і як і раніше найпоширеніший. Але офшорне розміщення не усуває регуляторних ризиків, а лише переміщує їх. Фонд, що випускає токен, управляє казначейством або забезпечує обмін на фіатну валюту, все одно має обов’язки щодо протидії відмиванню грошей (AML) та звітності незалежно від місця реєстрації, а будь-який інтерфейс, що обслуговує конкретну країну, може спричинити питання щодо місцевого ліцензування, незалежно від того, де розміщений сам протокол.
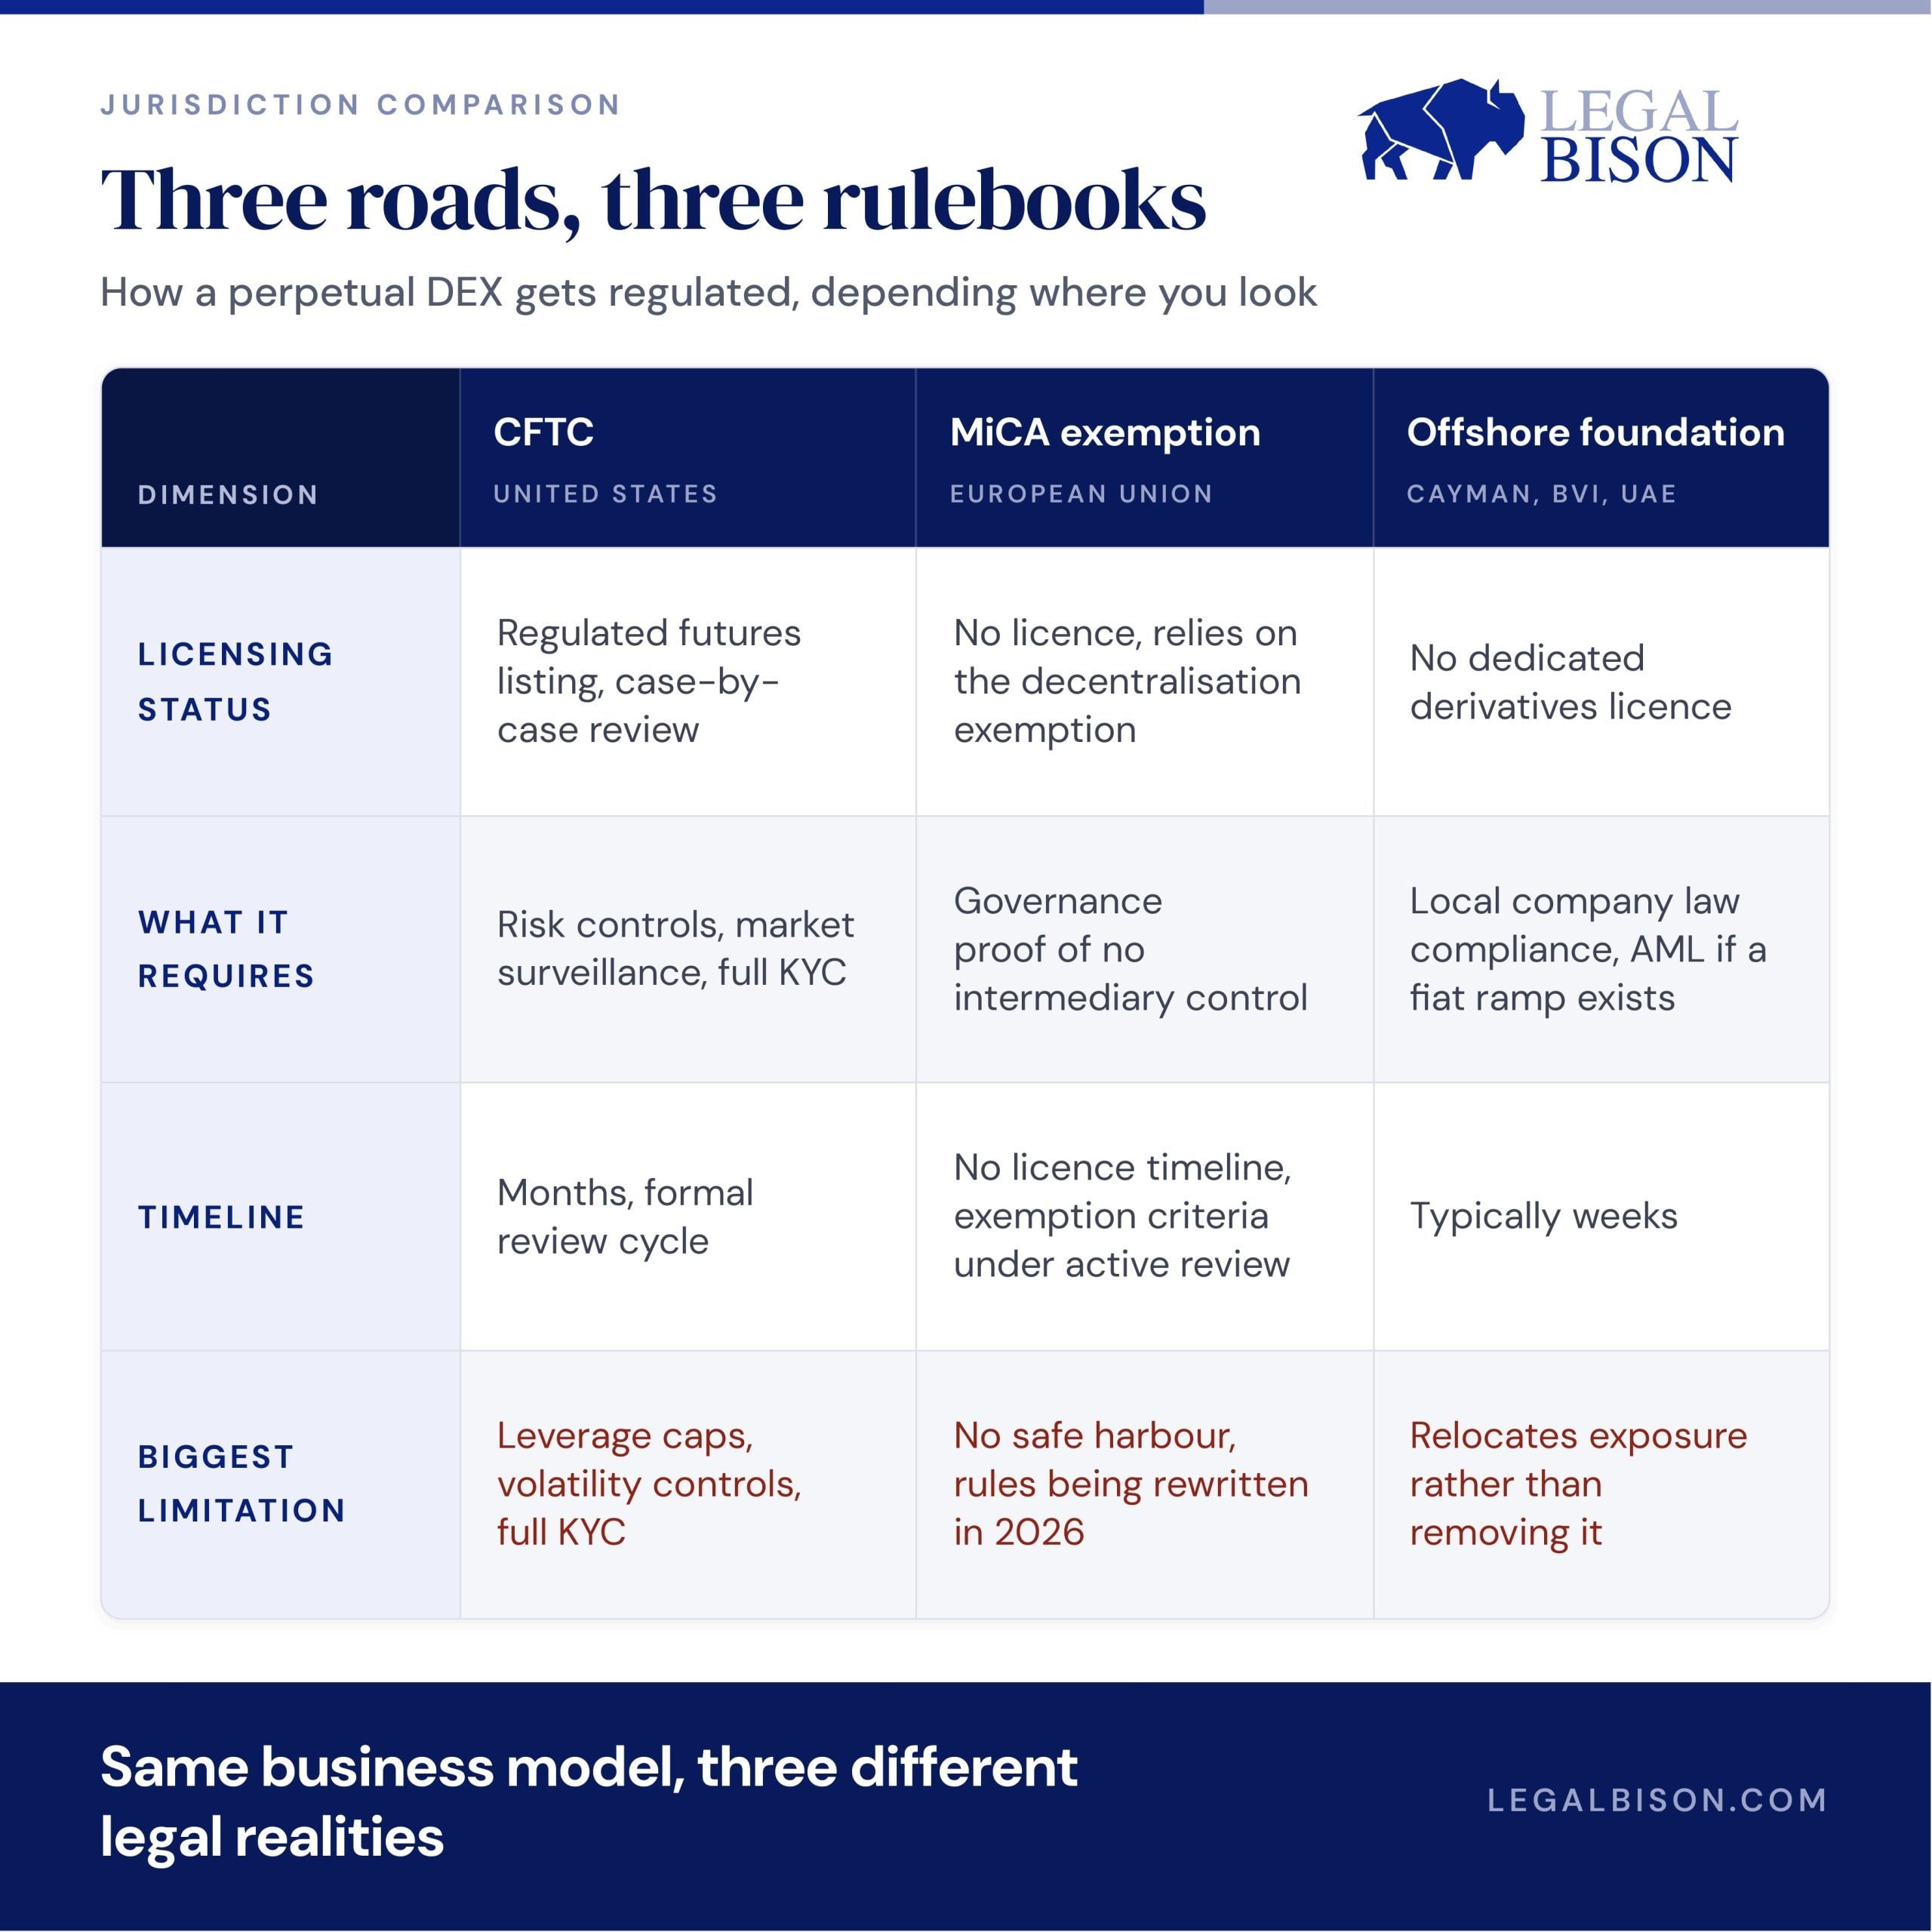
Що насправді потрібно і скільки часу це займе
Шлях через CFTC є найповільнішим і найобтяжливішим з точки зору паперової роботи: розкриття інформації, системи нагляду, офіційний розгляд, який триває місяцями ще до запуску продукту, а потім постійне дотримання вимог. Шлях через ЄС на сьогодні не вимагає ліцензії для справді повністю децентралізованого протоколу, що звучить чудово, доки ви не усвідомлюєте, що тут також немає «подушки безпеки», а правила збереження цього винятку зараз переглядаються. Офшорний шлях є найшвидшим — іноді це займає лише кілька тижнів, але засновники, які розглядають його як постійний захист, а не як відправну точку, зазвичай виявляються зненацька захопленими, коли якась юрисдикція змінює свою позицію.
Звідки насправді беруться гроші
Ставки фінансування — це періодичні платежі, якими обмінюються позиції «лонг» і «шорт», щоб утримувати ціну контракту на рівні спотової; протокол забезпечує цей переказ, але не утримує кошти. Фактично протокол заробляє на торгових комісіях, що стягуються при кожному відкритті та закритті позиції, а також — на платформах, побудованих навколо бездозвільних лістингувань, таких як HIP-3 від Hyperliquid, — на другому джерелі доходу: комісіях за створення нових ринків.
Ось цифра, яка має привернути увагу засновника. 30 червня 2026 року сукупний дохід протоколу Hyperliquid перевищив 1 мільярд доларів, що базується на обсязі торгів приблизно 492 мільярди доларів лише за перший квартал — цього достатньо, щоб за обсягом торгів протокол посів друге місце, поступаючись лише Coinbase. Це гроші, які протокол уже зібрав, і ви можете спостерігати за оновленням цифр у реальному часі на публічних інформаційних панелях, таких як DefiLlama — рівень прозорості, якого більшість стартапів, що фінансуються венчурним капіталом, ніколи не демонструють стороннім.
Куди йдуть ці доходи — ось що насправді має значення, якщо ви зважуєте, чи варто тут будувати свій бізнес. Приблизно 97–99 % комісій протоколу Hyperliquid спрямовуються безпосередньо на купівлю токенів HYPE на відкритому ринку через так званий «Фонд допомоги» (Assistance Fund). Завдяки цьому механізму вже викуплено та спалено понад 41 мільйон токенів на суму понад 1 мільярд доларів. Дохід від комісій безпосередньо перетворюється на зменшення пропозиції токенів за публічним графіком, що фіксується в ланцюгу, і функціонує як викуп акцій, який будь-хто може перевірити, не чекаючи на голосування акціонерів.
Hyperliquid — не єдиний доказ того, що це працює. GMX, набагато менша децентралізована біржа безстрокових контрактів, що працює на Arbitrum та Avalanche, все одно отримує приблизно 35 мільйонів доларів на рік у вигляді комісій при обсязі, що становить лише частку від обсягу Hyperliquid, причому 27% цієї суми щотижня виплачуються безпосередньо стейкерам токенів. Це стабільний, регулярний грошовий потік на протоколі з загальною заблокованою вартістю близько 175 мільйонів доларів — доказ того, що модель приносить реальний дохід, не будучи найбільшою біржею на планеті.
Саме сценарій розширення робить це справді цікавим для розробника. Коли HIP-3 дозволив Hyperliquid вивести на ринок безстроковий контракт на нафту, обсяг торгів на цьому єдиному ринку підскочив з 25 мільйонів доларів до понад 550 мільйонів доларів за три вихідні під час геополітичного загострення, за даними TD Securities. Новий ринок запрацював і відразу ж почав приносити дохід у вигляді комісій, причому для цього не знадобилося створювати нову інфраструктуру. У сукупності це і є справжня привабливість для засновника: модель комісій з публічним, перевіреним доходом, що зарекомендувала себе в різних масштабах і зростає щоразу, коли запускається новий ринок.
Ключова відмінність
«Достатньо децентралізований, щоб бути звільненим від регулювання» та «достатньо децентралізований, щоб витримати перевірку з боку регулятора» — це два різних рівні, і розрив між ними скорочується одночасно по обидва боки Атлантики. Створити сьогодні безстроковий DEX означає побудувати структуру, здатну захистити себе за будь-яким визначенням, яке з’явиться в майбутньому, а не за тим, що здавалося безпечним рік тому.
Якщо ЄС уже видав 174 ліцензії MiCA, чому в списку є лише 14 криптобірж?
Читати: Розшифровка MiCA: 174 зареєстрованих CASP, але лише 14 можуть керувати централізованою криптобіржею (CEX)?

Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.