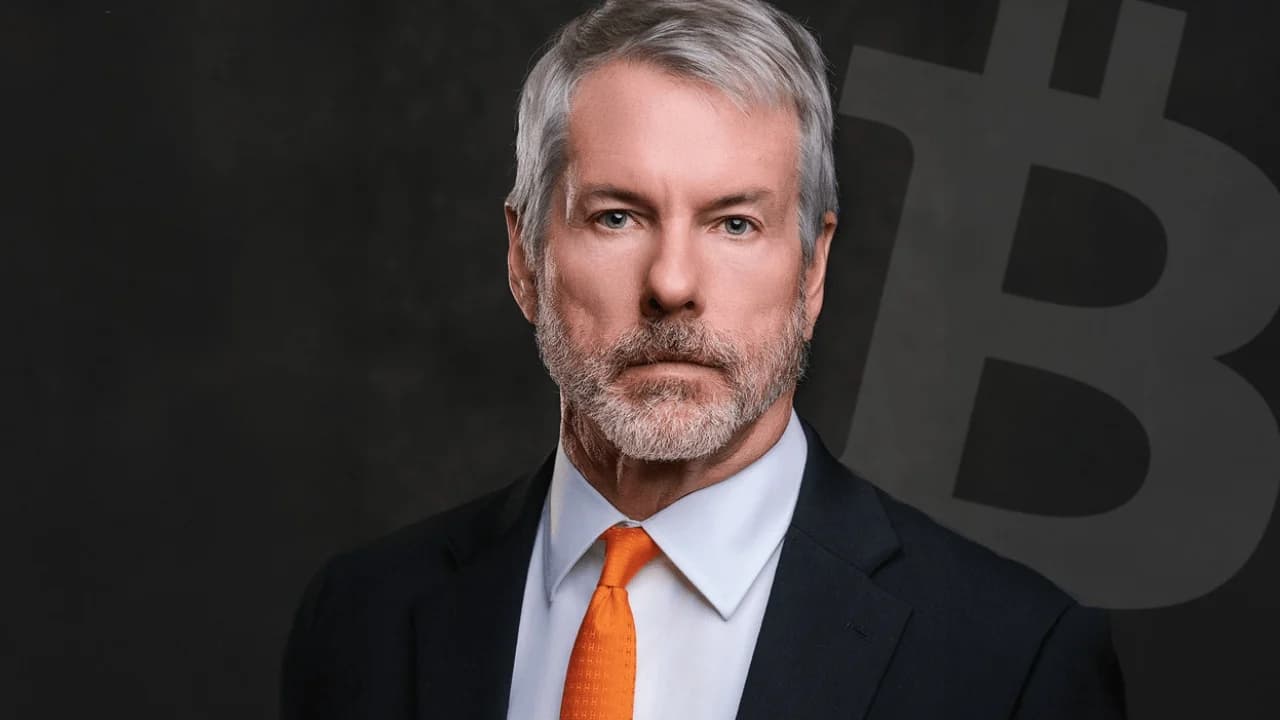
Майкл Сейлор зазначає, що галузь цифрових активів може перерости у галузь вартістю 100 трильйонів доларів, якщо люди та компанії отримають більше можливостей для їх створення, переміщення та використання. Його прогноз ґрунтується на запропонованих змінах у сферах продуктів, платежів, конфіденційності та фінансового регулювання.
Майкл Сейлор прогнозує, що обсяг галузі цифрових активів досягне 100 трлн доларів у разі зміни нормативно-правових вимог
АВТОР

ПОДІЛИТИСЯ
Основні висновки
- Цифра у 100 трильйонів доларів, яку наводить Сейлор, є прогнозом для галузі.
- Він прагне посилення конкуренції у сфері цифрових доларів та токенізованих цінних паперів.
- Його план також стосується питань конфіденційності, перевірки особи, оподаткування та платежів за допомогою штучного інтелекту.
Що, на думку Сейлора, може сприяти розвитку галузі вартістю 100 трильйонів доларів
Цифрові активи можуть перерости в галузь вартістю 100 трильйонів доларів, якщо мільйони людей і компаній зможуть розробити корисні фінансові продукти, стверджує Майкл Сейлор. Виконавчий голова Strategy Inc. (Nasdaq: MSTR) виклав цей прогноз у статті від 26 вересня, присвяченій правам на цифрові активи. Це його бачення потенціалу галузі, а не обчислена ринкова вартість чи прогноз із зазначеним терміном реалізації.
Сейлор закликає створити основу прав на створення, випуск, зберігання, передачу та використання цифрових активів. Він зазначає, що законодавці повинні оцінювати правила з огляду на те, що власники зможуть робити після їхнього вступу в силу. Його критика закону CLARITY полягає в тому, що його підхід надто акцентує увагу на обмеженнях, хоча він і вважає захист галузі від ворожої майбутньої адміністрації розумною метою. Його попередня позиція щодо CLARITY також зосереджувалася на виведенні корисних продуктів на ринок.
Ця пропозиція охоплює набагато більше, ніж лише біткойн. Сейлор виділяє цифрові валюти, токенізовані цінні папери, платіжні системи та фінансові послуги, які може використовувати програмне забезпечення.
Цифрові долари та цінні папери, якими можуть розпоряджатися власники
Сейлор стверджує, що цифрові продукти, прив’язані до долара, повинні бути відкриті для конкуренції між банками, компаніями у сфері фінансових технологій та технологічними платформами. Він також хоче, щоб емітенти конкурували за прибутковістю, що дозволить клієнтам порівнювати дохідність, послуги та розкриті ризики. Стейблкоін, прив’язаний до долара, є однією з форм цифрового долара, хоча продукти можуть відрізнятися за своєю структурою та механізмами захисту. Сейлор закликає до внесення змін у законодавство, якщо існуючі правила перешкоджають конкуренції, яку він пропонує.
Щодо токенізованих цінних паперів, його увага зосереджена на можливості власника переміщувати актив. Токенізована акція може бути представлена на блокчейні, але Сейлор стверджує, що власники також повинні мати можливість обирати зберігачів, передавати свої пакети акцій та порівнювати умови фінансування. Для цього потрібно більше, ніж просто випуск цифрового представлення, яке залишається обмеженим тими самими постачальниками.
Механізм токенізації для випуску акцій демонструє один із напрямків розвитку ринку. Пропозиція Сейлора йде далі, акцентуючи увагу на тому, що відбувається після випуску: чи може інвестор перенести актив до іншого постачальника послуг та використовувати його на конкурентному ринку для зберігання або отримання кредиту.
Приватність, дотримання вимог та повсякденні платежі
На думку Сейлора, повсякденна фінансова діяльність повинна супроводжуватися меншим навантаженням у вигляді звітності та перевірки особи. Він закликає до підвищення порогових значень для звітування про транзакції з урахуванням інфляції та до запровадження заходів захисту для звичайних переказів. У 2024 році Управління урядової відповідальності (GAO) підрахувало, що поріг звітності щодо готівкових транзакцій у розмірі 10 000 доларів, встановлений у 1972 році, у 2023 році після коригування на інфляцію становив би приблизно 72 880 доларів.
Він також прагне, щоб клієнти, за їхньою згодою, могли повторно використовувати перевірені ідентифікаційні дані у різних фінансових установах. Згідно з його пропозицією, фінансові установи й надалі оцінюватимуть ризики та відстежуватимуть підозрілу діяльність. Він стверджує, що багаторазовий збір одних і тих самих документів призводить до затримок та створення додаткових копій конфіденційної інформації.
Повсякденні платежі порушують окреме питання щодо оподаткування. Правила Податкової служби США щодо цифрових активів можуть вимагати від особи, яка витрачає цифровий актив, розрахувати прибуток або збиток. Сейлор пропонує значне звільнення від оподаткування для звичайних платежів цифровими активами, достатньо велике для повсякденних покупок та індексоване на інфляцію. Він розрізняє обмеження суми покупки та поріг, заснований на оподатковуваному прибутку.
Фінансові інструменти для агентів ШІ
Сейлор очікує, що агенти ШІ будуть проводити дослідження, вести переговори та здійснювати покупки від імені людей і компаній. Він стверджує, що таке програмне забезпечення потребуватиме гаманців, програмованих платежів, активів, що підлягають передачі, та послуг, доступних цілодобово. Платіжні системи для агентів ШІ вже розробляються, хоча масштаби майбутнього попиту залишаються невизначеними.
Його програмні засади розподіляють ролі між Комісією з цінних паперів та бірж (SEC), Комісією з торгівлі товарними ф’ючерсами, Міністерством фінансів, органами банківського регулювання та Білим домом. Він також стверджує, що технологічний потенціал має бути національним пріоритетом, зокрема надання студентам можливості навчатися за допомогою штучного інтелекту, а підприємцям — створювати на його основі нові продукти. На його думку, широко використовувані фінансові продукти дадуть людям конкретний привід підтримувати права, необхідні для того, щоб продовжувати ними користуватися.
Виконавчий голова компанії «The Strategy» завершує свій прогноз одним застереженням: для досягнення масштабів, які він уявляє, знадобиться, щоб мільйони людей і компаній експериментували з новими способами створення та організації капіталу.


Цю статтю перекладено з англійської мови за допомогою штучного інтелекту. Оригінальна англомовна версія є авторитетним джерелом; автоматичні переклади можуть містити неточності, особливо в юридичній та нормативній термінології.