Dünya çapındaki yatırımcılara, lisanslı bir aracı kurum aracılığıyla işlem yapmadan neredeyse her türlü varlık üzerinde kaldıraçlı pozisyon açma imkânı sunmak: İşte bu, kalıcı DEX platformlarının vaadidir. Hyperliquid ve GMX gibi isimlerin elde ettiği muazzam başarı ve ilgi göz önüne alındığında, şu soru akla gelebilir: Bu şirketler perde arkasında nasıl işliyor?
Hyperliquid’in Perde Arkası: 7/24 Çalışan DEX Nasıl Kurulur?
YAZAN

PAYLAŞ
LegalBison, FinTech ve dijital varlık projeleri için düzenleyici yapılar konusunda uzmanlaşmış, küresel bir butik hukuk ve iş hizmetleri firması ve lisanslı Kurumsal Hizmet Sağlayıcısıdır (CSP). Kurucu Ortaklar ve Genel Müdürler Aaron Glauberman, Viktor Juskin ve Sabir Alijev, Bitcoin.com News'te uzman görüşlerini paylaşıyor.
Bir sürekli DEX kurucusuna şirketinin nerede kayıtlı olduğunu sorarsanız, genellikle omuz silkmeyle karşılık alırsınız ya da Cayman Adaları’ndaki bir vakfın sahte adresi verilir. Bu, düzenleyicilerin hâlâ yetişmeye çalıştığı bir iş modeli için standart taktik kitidir. 2026 yılında, üç düzenleyici kurum bu konuyu tamamen farklı üç şekilde ele alıyor ve bir kurucunun hangisiyle muhatap olacağı, işletmenin işleyişiyle ilgili neredeyse her şeyi değiştiriyor.
Hyperliquid'i ele alalım. Bu platform, tüm merkeziyetsiz perpetual işlemlerinin yaklaşık yarısını gerçekleştiriyor ve lansmanından bu yana kayıtlarında 4 trilyon dolardan fazla işlem hacmi kaydetmiştir. Ancak merkeziyetsiz platformlar, toplam süresiz sözleşme pazarının hâlâ sadece onda birini oluşturuyor. Geri kalanı ise offshore merkezi borsalarda işlem görüyor; ki bu da tam olarak ABD düzenleyicilerinin şu anda ülkelerine geri çekmeye çalıştıkları likidite.
Peki, böyle bir işletme aslında nasıl kurulur ve düzenleyiciler dikkatlerini bu konuya yöneltmeye başladığında ne olur?
Sonsuz vadeli DEX’in yapısı
Bir perp DEX, yasal ve teknik açıdan birbirinden farklı birkaç katmandan oluşabilir: kullanıcı arayüzü, temel protokol ve doğrulayıcı altyapısı ve bazı durumlarda geliştirme ve yönetişimi destekleyen bir vakıf, DAO veya hazine. Her katman farklı bir yapıda yer alabilir ve varlık durumunda vakıf veya hazine katmanı genellikle şirketler hukukunun hafif olduğu ve süresiz sözleşmelere özgü bir lisanslama rejiminin bulunmadığı yerlerde kurulur: Cayman Adaları, Britanya Virjin Adaları, Seyşeller veya son zamanlarda BAE.
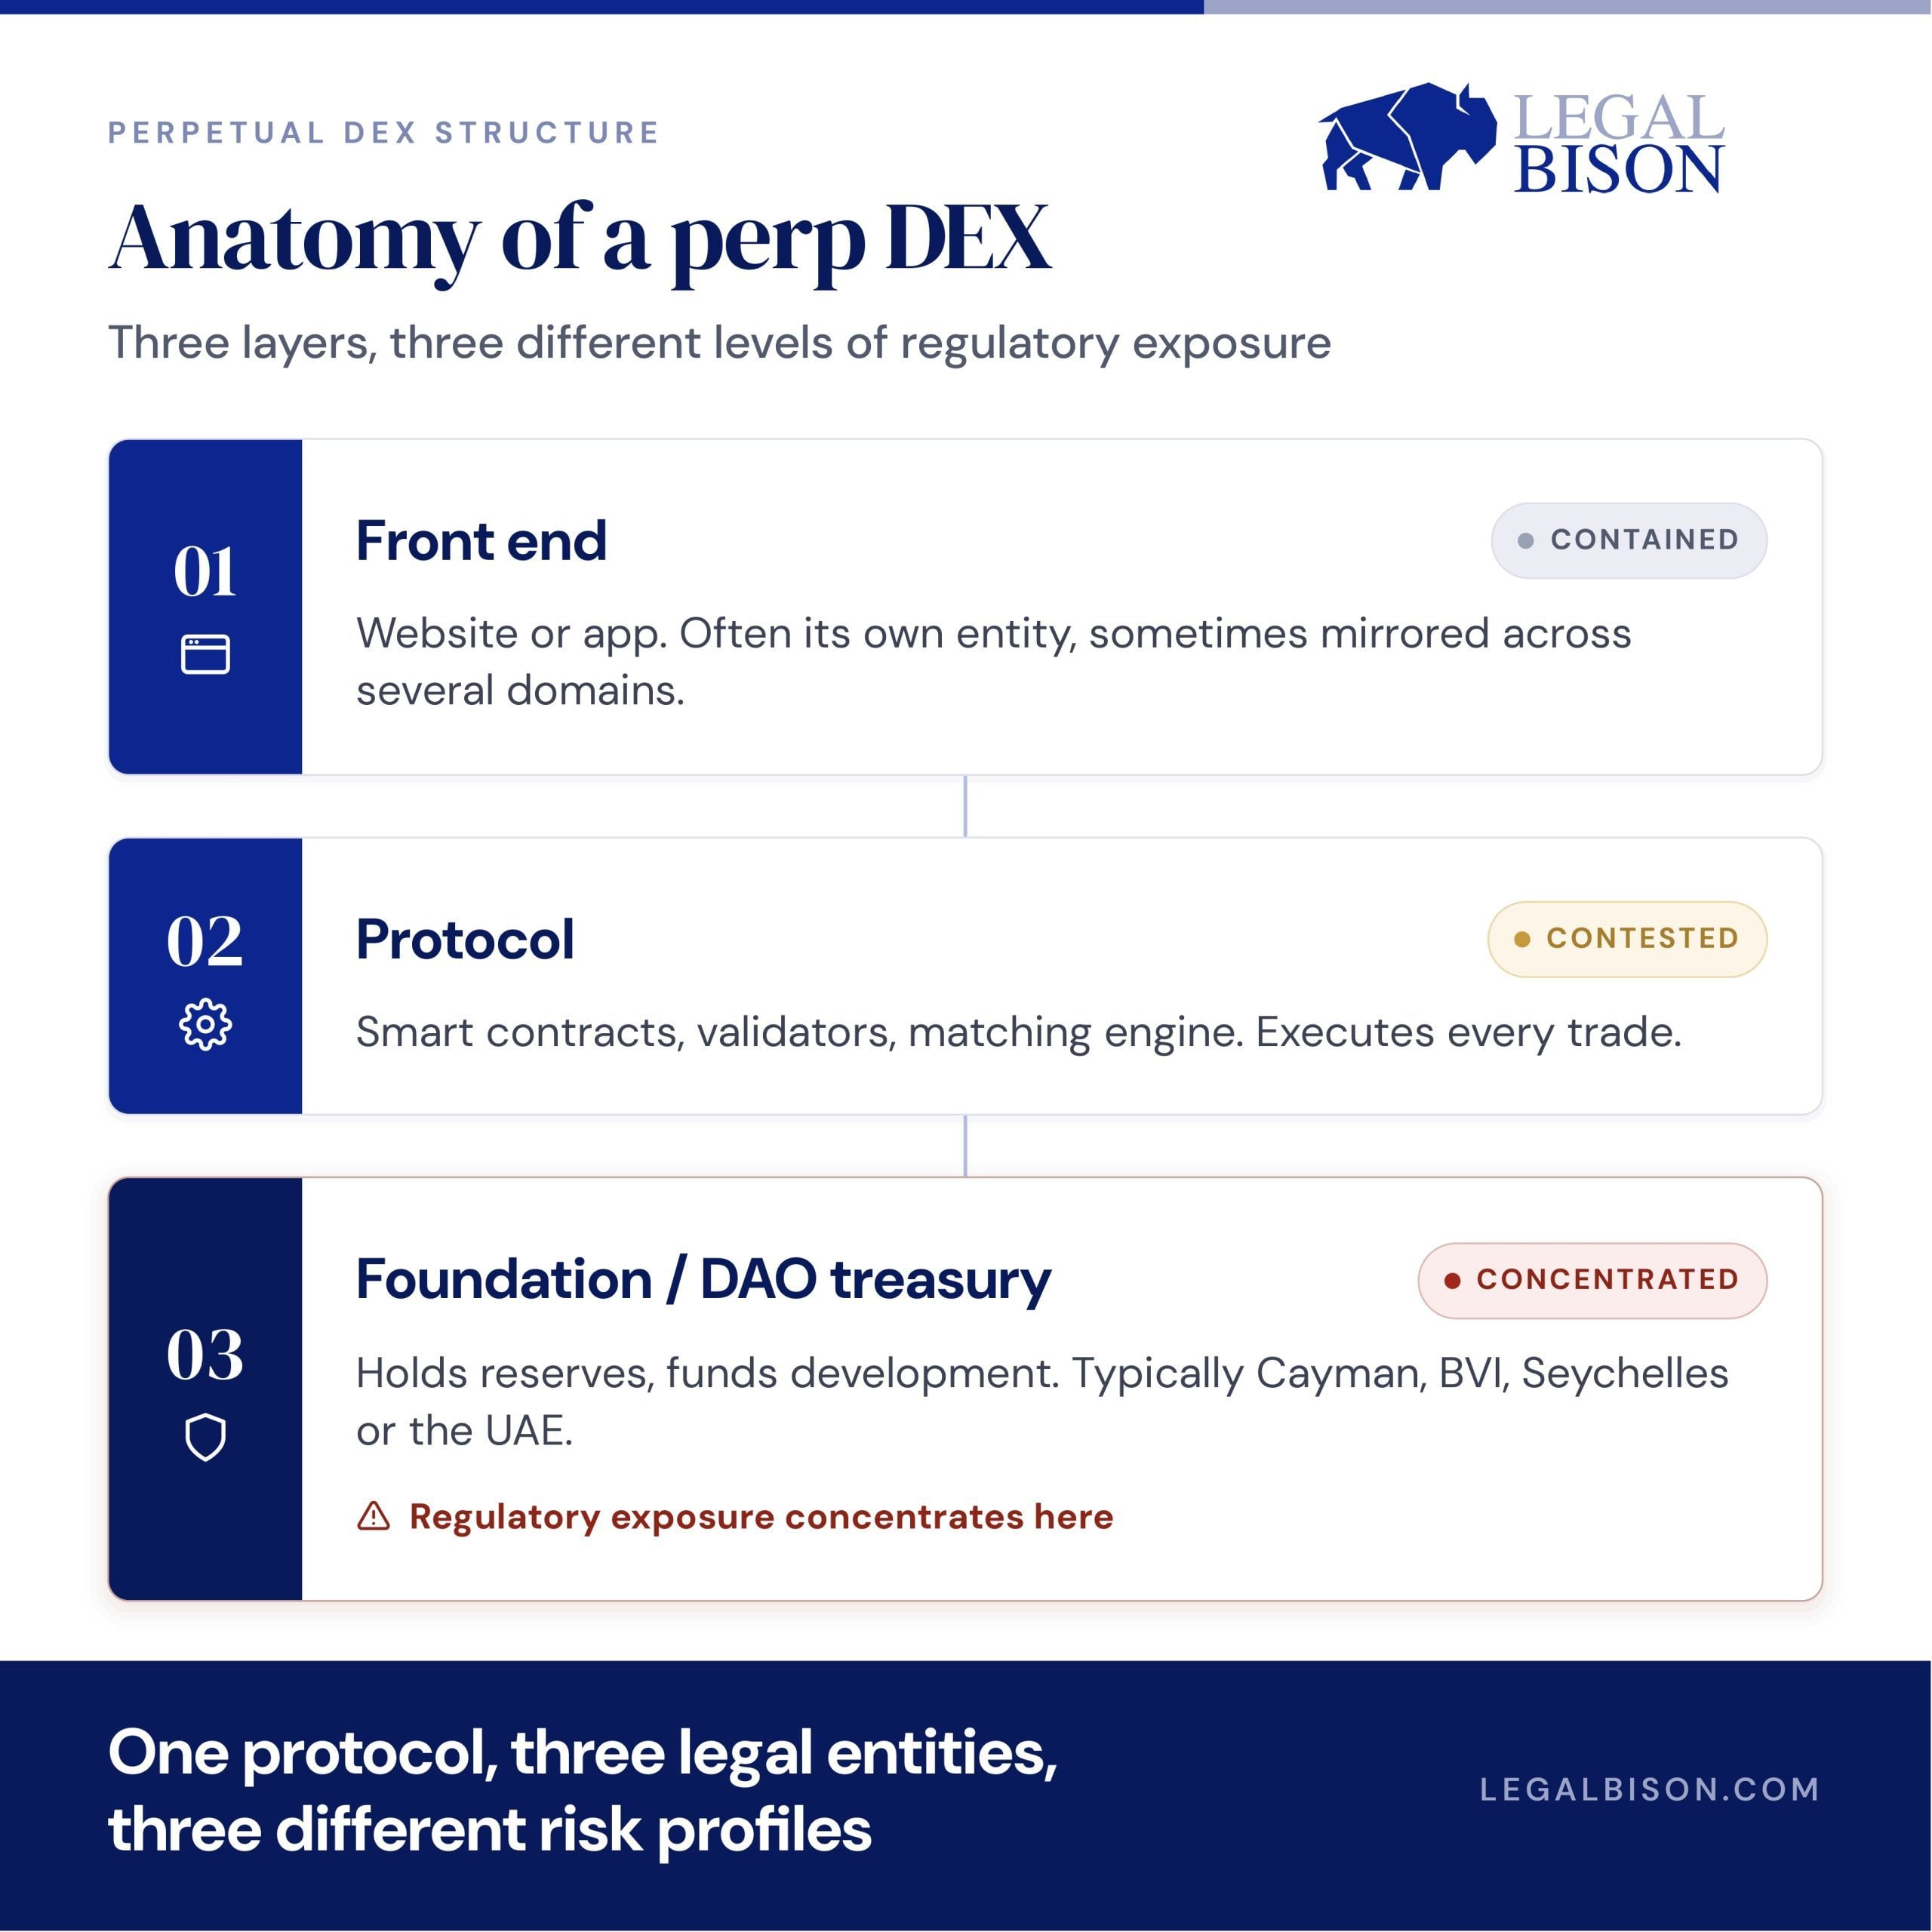
Hyperliquid, başkalarının blok zincirinde yer kiralamak yerine kendi blok zincirini oluşturarak bu konsepti çoğu rakibinden daha ileriye taşıdı. HIP-3 özelliği, herkesin fiyat verisi bulunan hemen hemen her varlık üzerinde —petrol, altın, hatta halka arz öncesi hisse senetleri dahil— izinsiz bir piyasa kurmasına olanak tanır. Bu tasarım seçimi önemlidir. Piyasa oluşturma sürecini tek bir şirketin elinden uzak tutmak, Atlantik’in her iki yakasındaki düzenleyicilerin, bir şeyin gerçekten merkeziyetsiz olup olmadığını belirlemek için şu anda kullandıkları kriterdir.
Üç yol, üç çok farklı kural kitabı
Bu yapı kurulduktan sonra, kurucunun yine de düzenleyicilerle nasıl başa çıkacağını seçmesi gerekir ve her seçenek, kendine özgü bir şekilde hız ile uzun vadeli güvenlik arasında bir denge kurar.
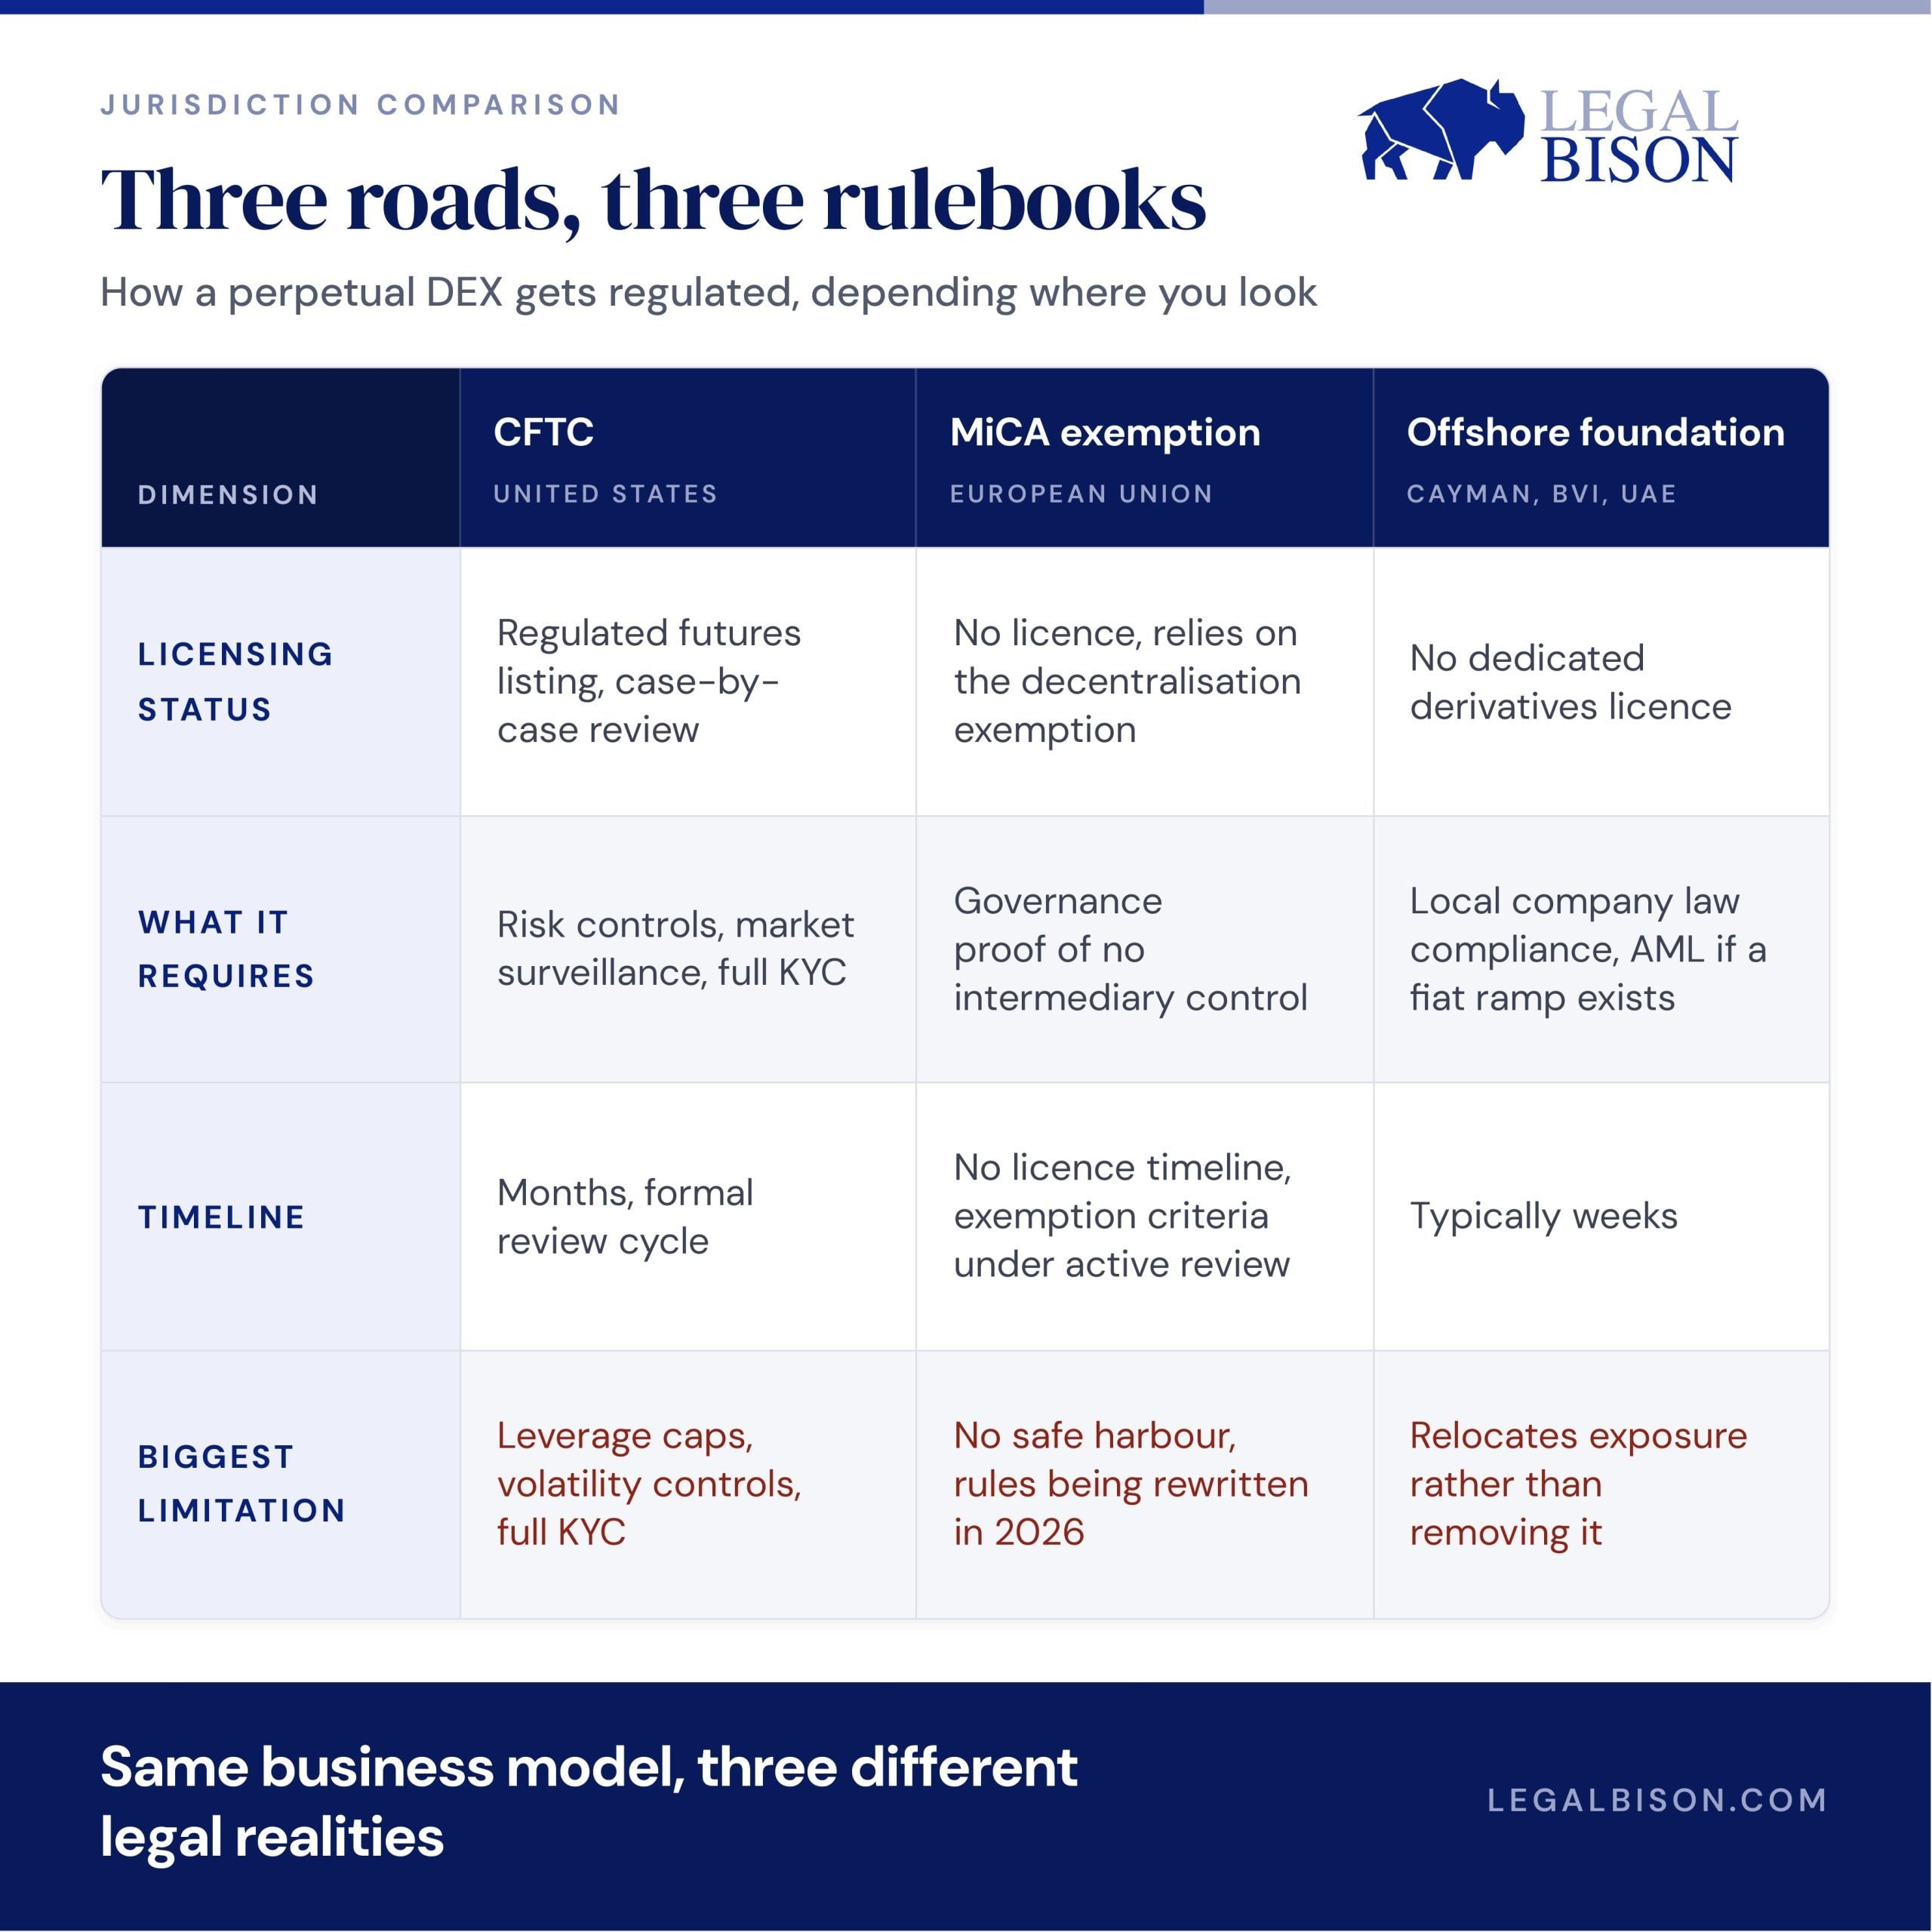
CFTC yolunu izlemek
29 Mayıs 2026'da CFTC, KalshiEX'in düzenlenmiş bir ABD borsasında ilk nakit uzlaştırmalı Bitcoin süresiz kontratını listelemesine izin verdi ve süresiz kontratları swaplar yerine vadeli işlemler olarak sınıflandırdı. Artık her yeni listeleme tek tek inceleniyor ve gerçek risk kontrolleri ile piyasa gözetiminin yürürlükte olduğunu kanıtlaması gerekiyor. Bu, meşru bir yurt içi yoldur, ancak düzenlenmiş bir türev piyasasının gerektirdiği her şeyi beraberinde getirir: her hesapta kimlik kontrolleri, kaldıraç sınırları, volatilite kontrolleri; tam da izinsiz bir DEX'in atlamak için kurulduğu şeyler. Ayrıca bu durum tartışmalı. CME Group, bu onaylar nedeniyle CFTC’ye dava açmış durumda; kurumun Kalshi ve Coinbase’in kripto süresiz sözleşmelerini listelemesine izin vererek sınırını aştığını savunuyor ve bu mücadele hâlâ federal mahkemede devam ediyor.
Avrupa’nın merkeziyetsizlik muafiyetinden yararlanın
AB’nin kripto düzenleme kılavuzu MiCA, “herhangi bir aracı olmaksızın tamamen merkeziyetsiz bir şekilde” sunulan her şeyi kapsam dışında tutar. Ancak, süresiz DEX'ler için bu muafiyet, resmin sadece bir kısmını kapsıyor. Süresiz sözleşmeler, mevcut AB menkul kıymetler ve piyasalar kuralları kapsamında hâlâ finansal araçlar veya türev ürünler olarak sınıflandırılabilir; bu sınıflandırma, platformun nasıl inşa edildiğine bakılmaksızın geçerlidir. Bir protokolün yatırımcılara fiilen sunduğu hizmetler, herhangi bir merkeziyetsizlik testinden bağımsız olarak kendi başına yükümlülükler doğurabilir. Brüksel, merkeziyetsizlik kriterlerini daha kesin bir şekilde belirlemek üzere 31 Ağustos 2026'ya kadar sürecek bir istişare süreci başlattı ve süresiz sözleşmeler bu incelemenin tam da merkezinde yer alıyor; ancak türev araç sınıflandırması konusu ayrı bir yörüngede ilerliyor. Henüz hiçbir AB düzenleyici kurumu bir DEX ön yüzünü hedef almamıştır, ancak bu iki açık soru arasında bu boşluk sonsuza kadar açık kalmayacaktır.
Offshore kurulum
Hâlâ en hızlı seçenek ve hâlâ en yaygın olanı. Ancak offshore, düzenleyici riskleri ortadan kaldırmaz, sadece başka bir yere taşır. Tokenı ihraç eden, hazineyi elinde bulunduran veya fiat rampasını işleten vakıf, kayıtlı olduğu her yerde yine de kara para aklamayla mücadele (AML) ve raporlama yükümlülüklerine sahiptir; ayrıca belirli bir ülkeye hizmet veren herhangi bir ön uç, protokolün kendisi nerede bulunursa bulunsun yerel lisanslama sorunlarını tetikleyebilir.
Gerçekte ne gerekiyor ve ne kadar sürer
CFTC yolunu izlemek en yavaş ve en fazla evrak işini gerektiren yoldur: bilgilendirmeler, gözetim sistemleri, bir ürünün piyasaya sürülmesinden aylar önce yapılan resmi inceleme ve ardından devam eden uyum süreçleri. AB yolu, gerçek anlamda tamamen merkeziyetsiz bir protokol için şu anda lisans gerektirmez; bu kulağa harika gelse de, bir güvenlik ağı da olmadığını ve bu muafiyeti sürdürme kurallarının şu anda yeniden yazılmakta olduğunu fark edene kadar. Offshore yol en hızlısıdır, bazen sadece birkaç hafta sürer; ancak bunu bir başlangıç noktası değil de kalıcı bir kalkan olarak gören kurucular, bir yargı yetkisi alanı fikrini değiştirdiğinde genellikle hazırlıksız yakalanırlar.
Paranın gerçekte nereden geldiği
Finansman oranları, sözleşme fiyatını spot fiyatına sabit tutmak için uzun ve kısa pozisyon sahiplerinin birbirleriyle takas ettikleri periyodik ödemelerdir; protokol bu transferi kolaylaştırır ancak parayı elinde tutmaz. Protokolün gerçekte kazandığı şey, her açılış ve kapanışta tahsil edilen işlem ücretleridir; ayrıca, Hyperliquid'in HIP-3'ü gibi izinsiz listelemeler üzerine kurulu platformlarda ikinci bir gelir kaynağı daha vardır: yeni piyasaların oluşturulmasından elde edilen ücretler.
İşte bir kurucunun dikkatini çekmesi gereken rakam. Hyperliquid, 30 Haziran 2026 tarihinde kümülatif protokol gelirinde 1 milyar doları aştı; bu rakam, yalnızca ilk çeyrekte yaklaşık 492 milyar dolarlık işlem hacmi üzerine inşa edildi ve hacim açısından Coinbase’in hemen arkasına yerleşmesine yetti. Bu, protokolün halihazırda topladığı paradır ve bu rakamın DefiLlama gibi halka açık gösterge panellerinde gerçek zamanlı olarak güncellenmesini izleyebilirsiniz; bu, risk sermayesi destekli çoğu girişimin dışarıdan birine asla sunmadığı bir şeffaflık düzeyidir.
Burada bir proje kurup kurmamayı değerlendiriyorsanız, asıl önemli olan bu gelirin nereye gittiğidir. Hyperliquid’in protokol ücretlerinin yaklaşık %97 ila %99’u, protokolün “Yardım Fonu” olarak adlandırdığı mekanizma aracılığıyla doğrudan açık piyasadan HYPE satın almak için kullanılıyor. Bu mekanizma, 1 milyar doların üzerinde değere sahip 41 milyondan fazla tokeni geri satın alıp yakmıştır. Ücret gelirleri, halka açık ve zincir üzerinde belirlenen bir takvime göre doğrudan token arzının azalmasına yol açar; bu, hissedar oylamasını beklemeye gerek kalmadan herkesin doğrulayabileceği bir hisse geri alımı gibi işler.
Bunun işe yaradığının tek kanıtı Hyperliquid değil. Arbitrum ve Avalanche üzerinde çalışan, çok daha küçük bir merkeziyetsiz sürekli sözleşme borsası olan GMX, Hyperliquid’in hacminin sadece bir kısmıyla bile yılda yaklaşık 35 milyon dolarlık ücret geliri elde ediyor ve bunun %27’si her hafta doğrudan token staker’larına ödeniyor. Bu, toplamda yaklaşık 175 milyon dolarlık kilitli değere sahip bir protokol üzerinden elde edilen istikrarlı ve tekrarlayan bir nakit akışıdır; bu da, modelin dünyadaki en büyük borsa olmaya gerek kalmadan gerçek gelir ürettiğinin kanıtıdır.
Genişleme senaryosu, bir geliştirici için işin gerçekten ilginç hale geldiği noktadır. TD Securities’e göre, HIP-3’ün Hyperliquid’in bir petrol süresiz sözleşmesini listelemesine izin vermesiyle, jeopolitik gerginliğin tırmandığı üç hafta sonu boyunca bu tek pazardaki işlem hacmi 25 milyon dolardan 550 milyon doların üzerine sıçradı. Yeni bir piyasa faaliyete geçti ve hemen komisyon geliri oluşturdu; bunun gerçekleşmesi için yeni bir altyapıya gerek kalmadı. Kısacası, bir kurucu için asıl cazip olan nokta şudur: halka açık, doğrulanabilir gelire sahip, birden fazla ölçekte kanıtlanmış ve yeni bir piyasa faaliyete geçtiğinde her seferinde büyüyen bir komisyon modeli.
Temel fark
"Muaf tutulacak kadar merkeziyetsiz" ve "düzenleyici kurumun gerçekten test etmesine rağmen ayakta kalacak kadar merkeziyetsiz" olmak, iki farklı standarttır ve aralarındaki fark, Atlantik'in her iki yakasında da aynı anda kapanmaktadır. Bugün kalıcı bir DEX kurmak, bir yıl önce güvenli görünen yapıya değil, gelecekte ortaya çıkacak her türlü tanım karşısında kendini savunabilecek bir yapı kurmak anlamına gelir.
AB halihazırda 174 adet MiCA lisansı vermişse, listede neden sadece 14 adet gerçek kripto borsası bulunuyor?
Şimdi oku: MiCA'yı Anlamak: 174 Kayıtlı CASP, Ancak Sadece 14'ü Merkezi Kripto Borsası (CEX) İşletebiliyor mu?

Bu makale yapay zeka kullanılarak İngilizceden çevrilmiştir. Orijinal İngilizce sürüm yetkili kaynaktır; otomatik çeviriler, özellikle hukuki ve düzenleyici terminolojide hatalar içerebilir.