Yatırımcıların nakitlerine asla dokunmayan özel bir endeks komitesi, yine de milyarlarca dolarlık hisse senedi işlemlerini tetikleyebilir. Bitcoin Policy Institute’un yeni bir raporuna göre, MSCI’nin önerdiği test, Strategy, Metaplanet ve uranyum sahibi Yellow Cake’i büyük endekslerden çıkarabilir; oysa daha önceki bir tahminde, yalnızca MSCI’ye bağlı fonlardan Strategy hisselerinin 2,8 milyar dolarlık potansiyel satışının gerçekleşebileceği belirtilmişti. Buradaki püf noktası, MSCI’nin yeni eleme kriterinin “işletme varlıkları”na dayandığıdır; rapora göre bu kategori, ne ABD GAAP ne de IFRS tarafından tanımlanmamıştır.
Bitcoin Policy Institute’un Raporuna Göre MSCI Kuralı Stratejiyi Risk Altına Sokuyor
YAZAN

PAYLAŞ
Önemli Noktalar
- MSCI’nin simüle ettiği endeks çıkarma listesinde Strategy, Metaplanet ve Yellow Cake yer alıyor.
- JPMorgan, MSCI'nin endekslerden çıkarma kararının Strategy'de 2,8 milyar dolarlık satışa yol açabileceğini tahmin etti.
- Bitcoin Policy Institute, MSCI’nin 16 Ekim’e kadar bir karar vermesini beklediğini belirtiyor.
Wall Street’in Sessiz Komitesi Milyarlarca Doları Hareket Ettirebilir
"Pasif" endeks fonunuz, adından anlaşıldığı kadar pasif değildir. Sürecin başlarında, özel bir endeks sağlayıcısı, hangi şirketlerin piyasaya dahil edileceğine karar veren kuralları belirler ve bu kararlar, fonların milyarlarca dolarlık hisse alım veya satımına yol açabilir.
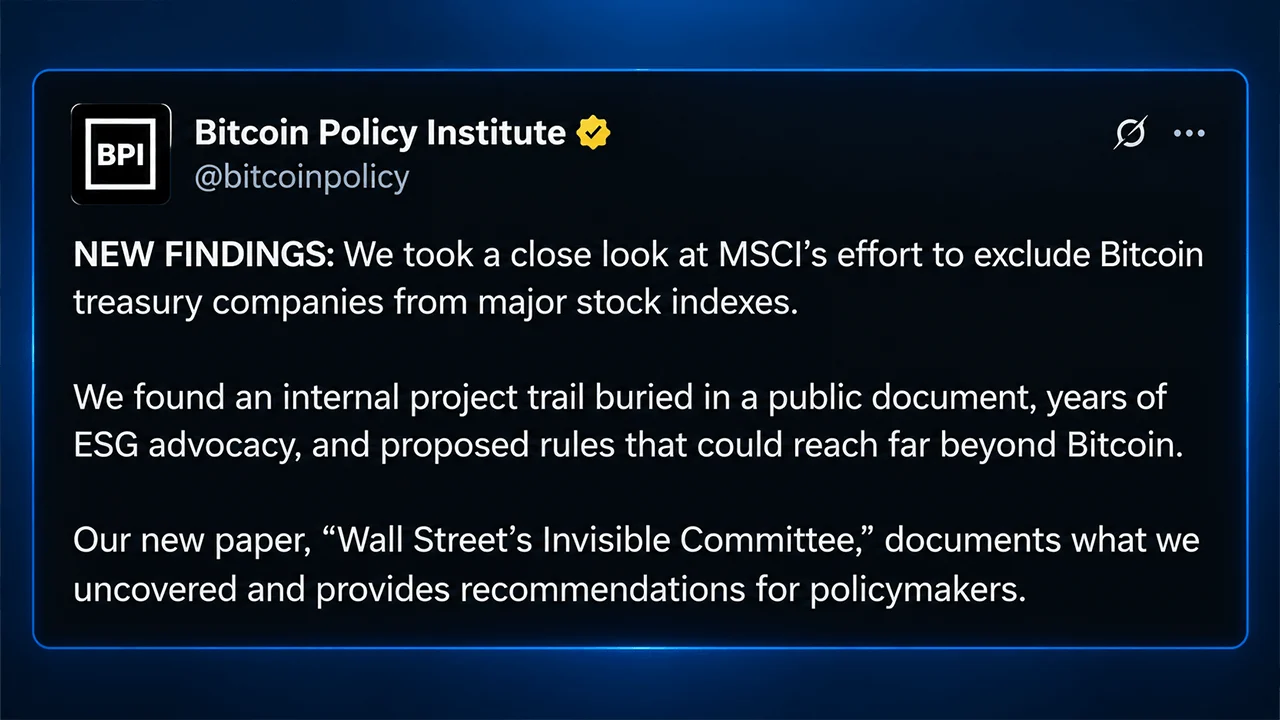
Çarşamba günü, Washington, D.C. merkezli, tarafsız ve kâr amacı gütmeyen bir düşünce kuruluşu olan Bitcoin Policy Institute, İcra Direktörü Conner Brown’ın kaleme aldığı ve MSCI’nin “faaliyet göstermeyen şirketler” için önerdiği teste odaklanan yeni bir makalede bu mekanizmanın perdesini araladı. Makaleye göre, MSCI’nin kendi simülasyonu, Strategy, Metaplanet ve fiziksel uranyum bulunduran Yellow Cake şirketlerini endeks dışına çıkaracaktır.
Pasif Fonlarda Hâlâ Listeyi Seçen Birisi Var
Brown’ın konuyla ilgili raporu, endeks sağlayıcılarının elindeki gücün arkasında bazı şaşırtıcı rakamlar ortaya koyuyor. Temmuz ayı itibarıyla endeks fonları, aktif olarak yönetilen fonlardaki 18,6 trilyon dolara karşılık, 21,8 trilyon dolarlık varlığa, yani ABD uzun vadeli fon varlıklarının %53,9’una sahipti. 2025 yılına gelindiğinde, endeks fonları ABD hisse senedi piyasasının %19’una sahipti. Yalnızca MSCI, endekslerine göre 21 trilyon dolarlık bir portföyün değerlendirildiğini belirtiyor; bu rakamın içinde, endeksleri doğrudan takip eden hisse senedi borsa yatırım fonlarındaki 2,8 trilyon dolar da yer alıyor.
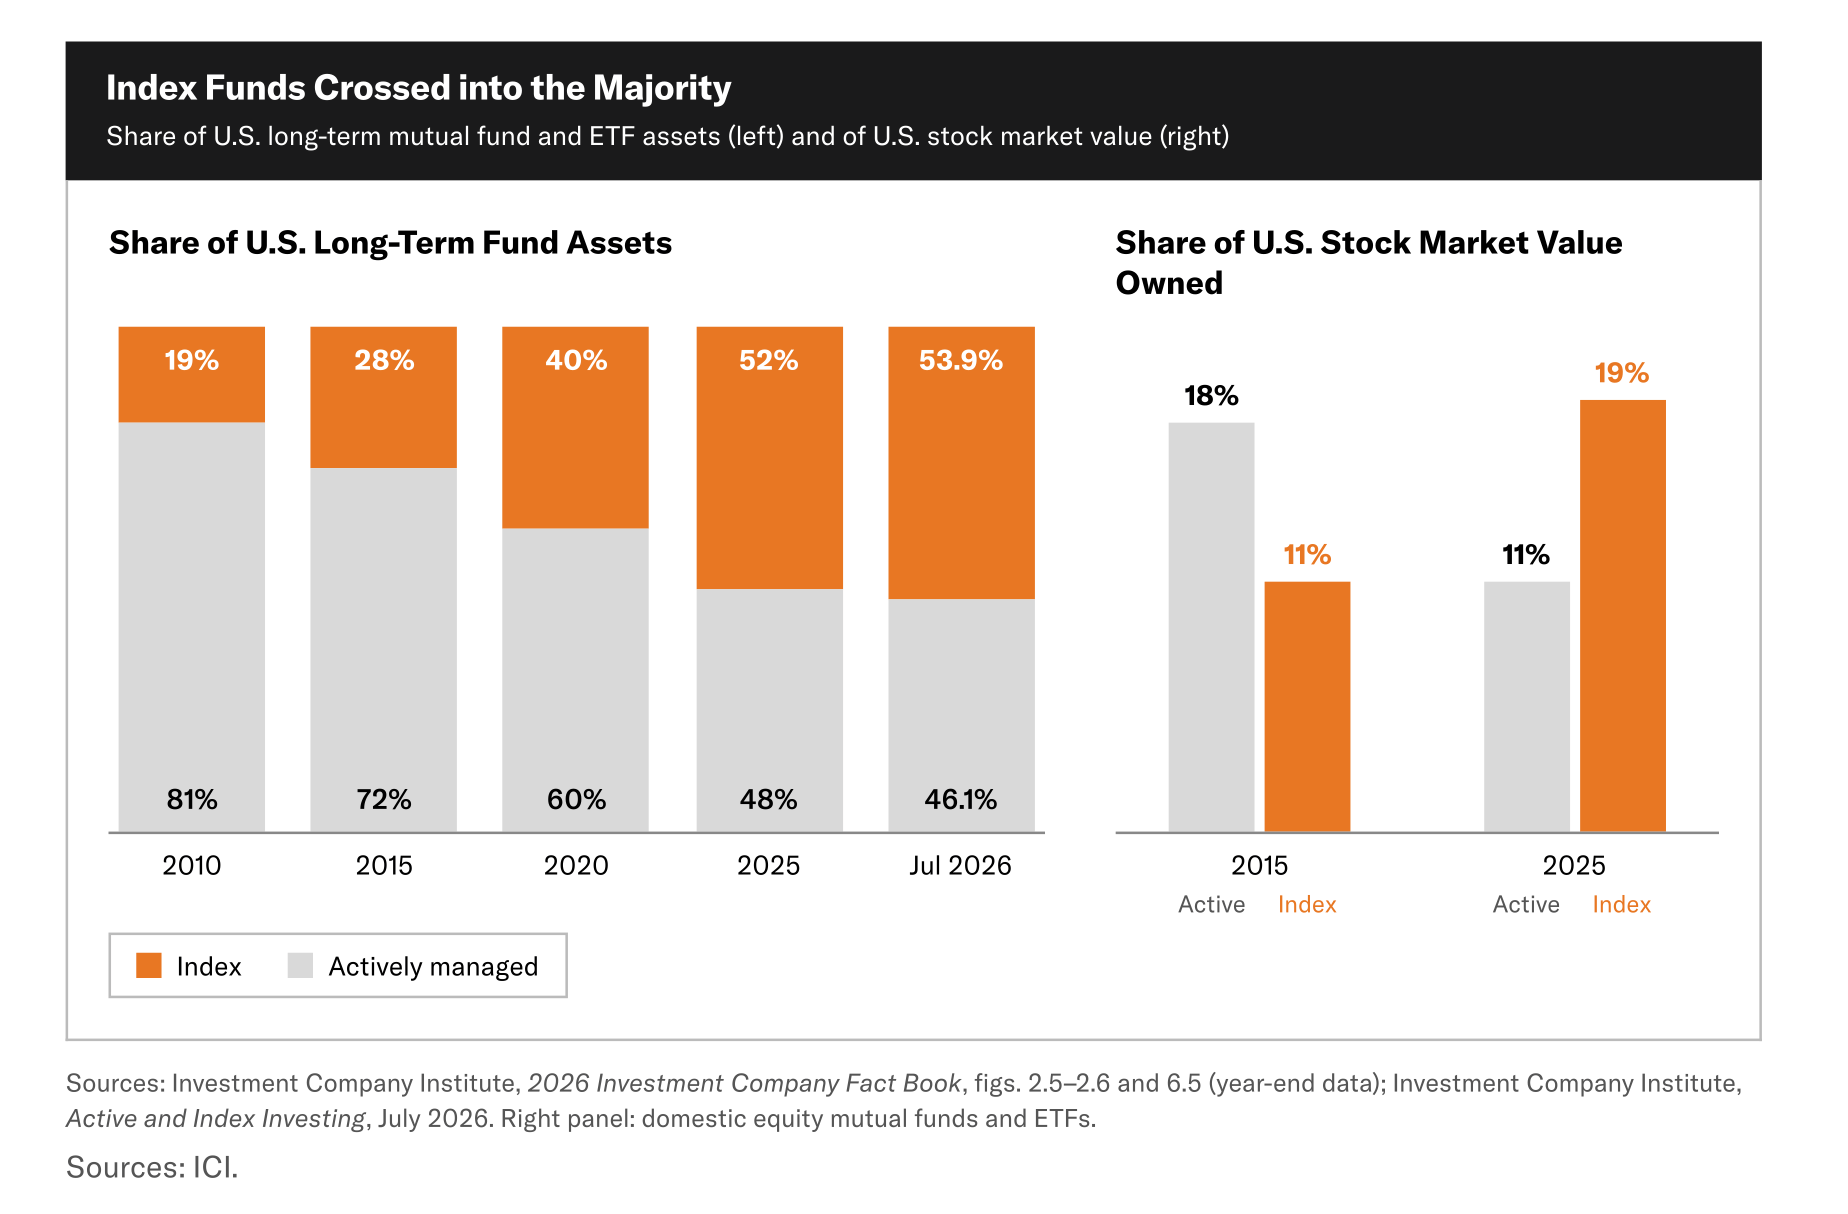
Bu durum, Brown’ın araştırmasındaki en mantığa aykırı noktalardan birine yol açıyor. Endeks sağlayıcısı aslında bu trilyonları yönetmiyor. Bunu fon yöneticileri yapıyor. Yine de bir endeks sağlayıcısı listesindeki şirketleri değiştirdiğinde, o endeksi takip etmek üzere oluşturulmuş fonlar genellikle buna uyum sağlamak zorundadır. Brown’ın analizinde de belirtildiği gibi, kuralları belirleyen şirket yatırımcının parasına asla dokunmaz, ancak aldığı kararlar yine de milyarlarca doları harekete geçirebilir.
Bu mekanizma, 2025 yılında çok daha az teorik bir hal aldı. Bitcoin Policy Institute’un yazarı, MSCI’nin dijital varlıklarının toplam varlıkların en az %50’sini oluşturan şirketleri endeks dışına çıkarmayı önerdiğini ve bu durumun, bitcoin hazine şirketi Strategy’yi doğrudan hedef tahtasına koyduğunu anlatıyor. JPMorgan analistleri, Strategy’nin endeks dışına çıkarılmasının MSCI’yi takip eden fonlar tarafından yaklaşık 2,8 milyar dolarlık satışa yol açabileceğini ve diğer endeks sağlayıcılarının da bunu takip etmesi halinde bu rakamın 8,8 milyar dolara çıkabileceğini tahmin etti.
MSCI sonunda bu öneriyi reddetti, ancak Brown daha sonra yaşananlara dikkat çekiyor. Şirket, etkilenen şirketler için dikkate alacağı hisse sayısındaki artışları dondurdu ve daha kapsamlı bir inceleme hazırlarken yeni eklemeleri erteledi.
Bitcoin Kuralı Farklı Bir Şekilde Geri Döndü
Brown’un yazdığına göre, yedi ay sonra MSCI, artık bitcoin (BTC) veya dijital varlıkları isimleriyle ayrı tutmayan daha kapsamlı bir testle geri döndü. Bunun yerine, Ağustos ayındaki teklif, bir şirketin yeterli “işletme varlığına” sahip olup olmadığına odaklanıyor. İlk %50 elemeyi geçemeyen bir şirket, beş ek finansal teste tabi tutulur ve halihazırda endeks bileşeni değilse, bu testlerden dördünü tetikledikten sonra endeks dışına çıkarılabilir. Mevcut bileşenlere ise bir tampon süre tanınır ve genellikle iki ardışık yıllık gözden geçirme sırasında başarısız olmaları gerekir ki endeks dışına çıkarılsınlar.
Brown’un temel bir sorun gördüğü nokta işte burasıdır. Makalesinde, “işletme varlıkları”nın ABD GAAP veya IFRS kapsamında standart bir bilanço kategorisi olmadığı belirtiliyor; bu da, hesaplamalara başlamadan önce MSCI’nin nakit ve maden haklarından tamamlanmamış inşaatlara, fikri mülkiyete ve stratejik varlıklara kadar her şeyi sınıflandırmak zorunda kalmasına neden oluyor.
Brown ayrıca Strategy’nin bitcoin muhasebesine de odaklanıyor. Şirket, 2026’nın ilk yarısında bitcoin ile ilgili 22,8 milyar dolarlık işletme zararı bildirirken, diğer işletme giderleri ise 195 milyon dolardı. Brown, Strategy’nin bildirdiği şekliyle bu rakamları hesaba katarsak, MSCI’nin uyarı sinyallerinden birinin tetiklenmeyeceğini savunuyor. 23 sayfalık makale, MSCI’nin simüle ettiği sonuca ulaşmak için danışma sürecinde açıklanmayan analitik bir yeniden sınıflandırma gerektiğini öne sürüyor.
Uranyum Dönüşü Hikayeyi Tamamen Değiştiriyor
Bitcoin denklemden çıkınca Brown’ın argümanı oldukça tuhaf bir hal alıyor. MSCI’nin simüle ettiği çıkarma listesinde, fiziksel uranyum bulunduran Yellow Cake şirketi de yer alıyor. Bitcoin Policy Institute raporu daha sonra önerilen metodolojiyi diğer sermaye yoğun işletmelere uygulayarak, aynı mantığın uydu üreten şirketlere veya büyük bir ABD lityum madenine nasıl uygulanabileceğini gösteriyor.
Brown’un incelediği makul bir yoruma göre, AST Spacemobile, MSCI’nin dört uyarı kriterini tetikleyebilir ve endekse yeni giren bir şirket olarak potansiyel olarak dışlanabilir. Lithium Americas ise daha da çarpıcı bir örnek teşkil ediyor. Şirket, Nevada’da Thacker Pass lityum projesini inşa ediyor ve Brown’un analizine göre bu şirket de dört uyarı kriterini tetikleyebilir.
Lithium Americas, Haziran ayında 3,54 milyar dolarlık varlık bildirdi; bu rakamın 2,09 milyar doları maden sahaları, tesis ve ekipmanlardan oluşuyor. Ancak Brown’ın makalesi, MSCI’nin önerisinin kısıtlayıcı bir şekilde yorumlanması durumunda, inşaatı devam eden bir madenin – tam da inşaatı pahalı olduğu, henüz gelir elde etmeye başlamadığı ve dış finansmana büyük ölçüde bağımlı olduğu için – “faaliyet göstermeyen” gibi görünmesine neden olabileceğini ortaya koyuyor. Başka bir deyişle, tamamlanmamış proje ne kadar büyükse, muhasebe tablosu o kadar tuhaf bir hal alabilir.
MSCI’nin 16 Ekim’de veya daha önce bir karar vermesi bekleniyor; kabul edilen değişikliklerin ise Kasım ayı endeks gözden geçirme sürecinde, 1 Aralık civarında yürürlüğe girmesi planlanıyor. Brown’un makalesi, bitcoin hazine şirketleriyle başlıyor, ancak ortaya koyduğu argüman nihayetinde çok daha geniş bir alana uzanıyor. Trilyonlarca dolar bir endeksi mekanik olarak takip ettiğinde, “faaliyet gösteren işletme” tanımının ne olduğu konusu, akademik bir mesele olmaktan çok uzaktır.

Bu makale yapay zeka kullanılarak İngilizceden çevrilmiştir. Orijinal İngilizce sürüm yetkili kaynaktır; otomatik çeviriler, özellikle hukuki ve düzenleyici terminolojide hatalar içerebilir.