Oferecer aos traders de todo o mundo a possibilidade de abrir posições alavancadas em praticamente qualquer ativo, sem precisar recorrer a uma corretora licenciada: essa é a promessa das plataformas DEX perpétuas. Com o enorme sucesso e a popularidade de nomes como Hyperliquid e GMX, é natural que surja a pergunta: como essas empresas operam, nos bastidores?
Nos bastidores do Hyperliquid: como criar uma DEX perpétua
ESCRITO POR

PARTILHAR
A LegalBison é uma empresa global especializada em serviços jurídicos e empresariais, além de ser uma Prestadora de Serviços Corporativos (CSP) licenciada, com foco em estruturas regulatórias para projetos de FinTech e ativos digitais. Os cofundadores e diretores executivos Aaron Glauberman, Viktor Juskin e Sabir Alijev compartilham suas percepções especializadas no Bitcoin.com News.
Pergunte a um fundador de uma DEX perpétua onde sua empresa está registrada e, muitas vezes, você receberá um encolher de ombros ou o endereço de fachada de uma fundação nas Ilhas Cayman. Esse é o roteiro padrão para um modelo de negócios que os reguladores ainda estão tentando acompanhar. Em 2026, três órgãos reguladores estão lidando com isso de três maneiras completamente diferentes, e o fato de um fundador acabar tendo que lidar com um deles muda quase tudo sobre como o negócio funciona.
Veja o caso da Hyperliquid. Ela lida com cerca de metade de todas as negociações de contratos perpétuos descentralizados e já registrou mais de US$ 4 trilhões em volume desde o seu lançamento. No entanto, as plataformas descentralizadas ainda representam apenas cerca de um décimo do mercado total de contratos perpétuos. O restante fica nas bolsas centralizadas offshore, que, por acaso, são exatamente a liquidez que os reguladores dos EUA estão tentando trazer de volta para o país.
Então, como uma empresa como essa é realmente construída, e o que acontece quando os reguladores começam a prestar atenção?
A anatomia de uma DEX de contratos perpétuos
Uma DEX de contratos perpétuos pode envolver várias camadas juridicamente e tecnicamente distintas: uma interface voltada para o usuário, o protocolo subjacente e a infraestrutura de validadores e, em alguns casos, uma fundação, uma DAO ou um tesouro que apoie o desenvolvimento e a governança. Cada camada pode estar em uma estrutura diferente, e a camada da fundação ou do tesouro, quando existe, geralmente fica localizada em algum lugar com legislação societária flexível e sem regime de licenciamento específico para contratos perpétuos: Ilhas Cayman, Ilhas Virgens Britânicas, Seychelles ou, atualmente, os Emirados Árabes Unidos.
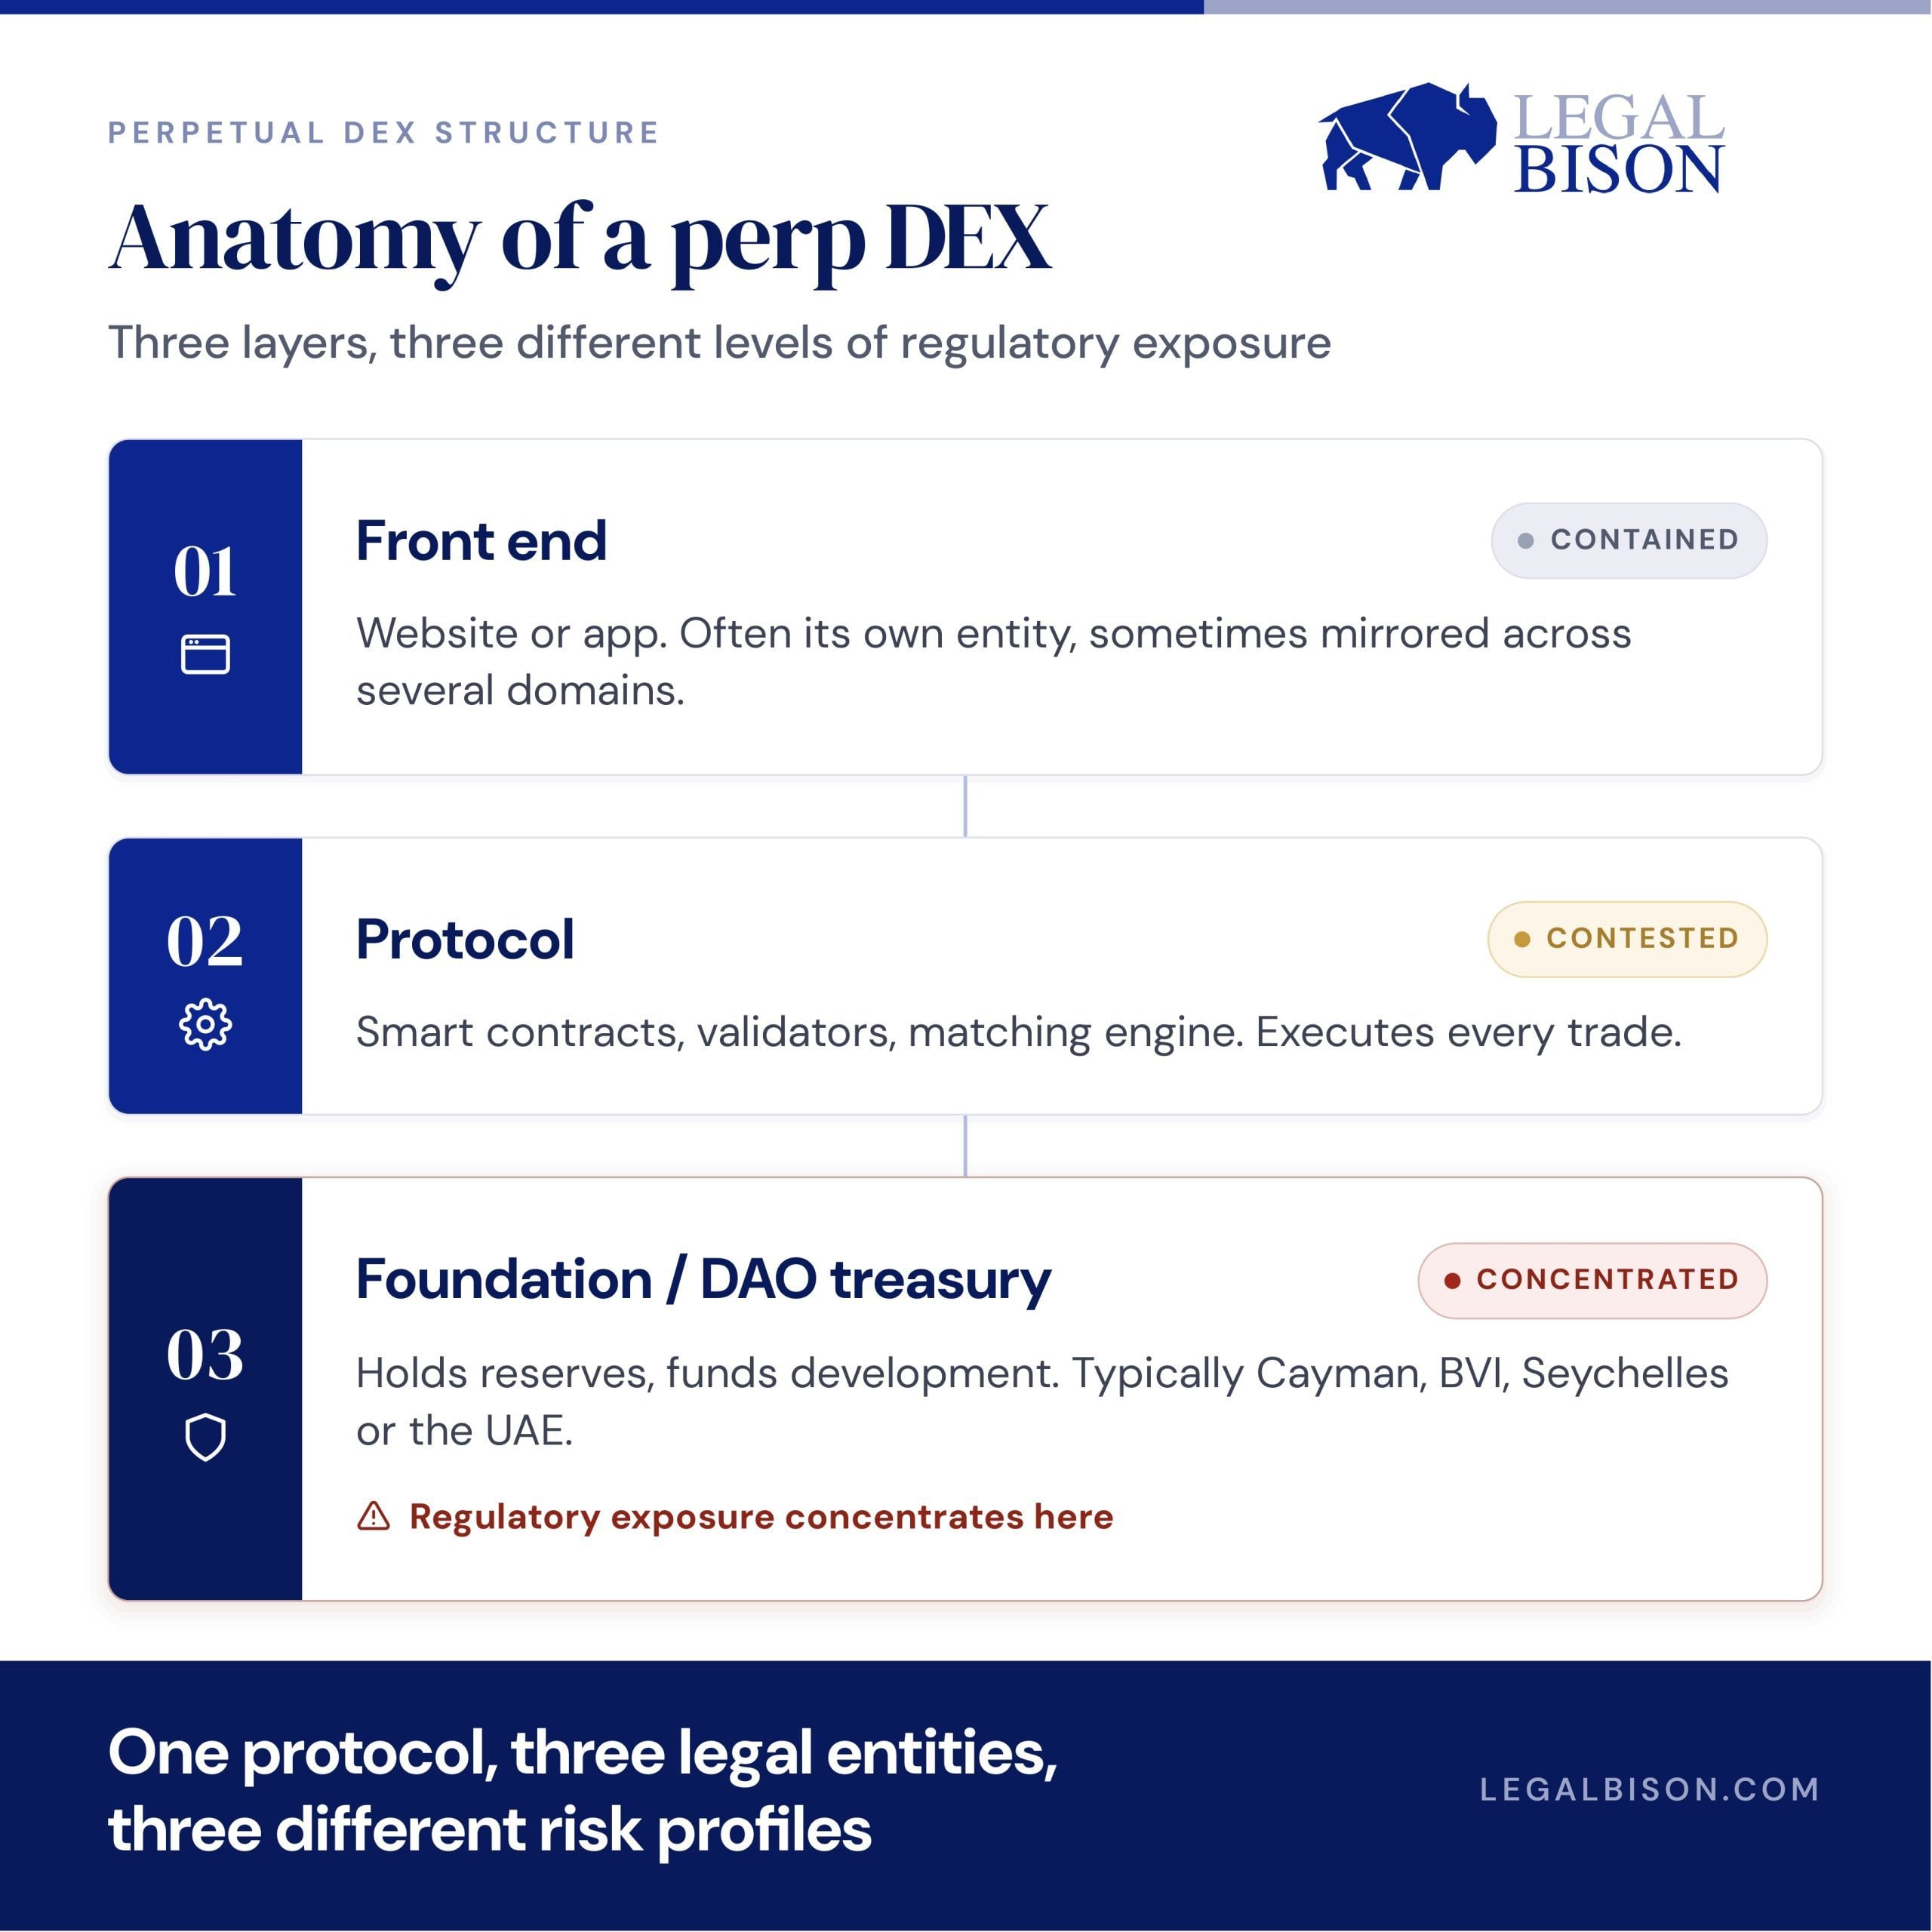
A Hyperliquid foi mais longe do que a maioria ao construir sua própria blockchain em vez de alugar espaço na de terceiros. Seu recurso HIP-3 permite que qualquer pessoa crie um mercado sem permissão para praticamente qualquer ativo com um feed de preços, como petróleo, ouro e até mesmo ações pré-IPO. Essa escolha de design é importante. Manter a criação de mercados fora do controle de uma única empresa é exatamente o critério que os reguladores dos dois lados do Atlântico agora utilizam para decidir se algo pode ser considerado descentralizado.
Três caminhos, três conjuntos de regras muito diferentes
Uma vez que essa estrutura exista, o fundador ainda precisa decidir como lidar com os reguladores, e cada opção equilibra velocidade e segurança a longo prazo à sua maneira.
Passar pela CFTC
Em 29 de maio de 2026, a CFTC autorizou a KalshiEX a listar o primeiro contrato perpétuo de Bitcoin com liquidação em dinheiro em uma bolsa regulamentada dos EUA e classificou os contratos perpétuos como futuros, em vez de swaps. Cada nova listagem agora é analisada caso a caso e precisa comprovar que possui controles de risco reais e vigilância de mercado em vigor. Esse é um caminho legítimo no mercado interno, mas vem acompanhado de tudo o que um mercado de derivativos regulamentado exige: verificações de identidade em todas as contas, limites de alavancagem, controles de volatilidade — exatamente o que uma DEX sem permissão foi criada para contornar. Além disso, é um caminho contestado. O CME Group está processando a CFTC por causa dessas aprovações, argumentando que a agência foi longe demais ao permitir que a Kalshi e a Coinbase listassem contratos perpétuos de criptomoedas, e essa disputa ainda está em andamento na justiça federal.
Aproveitar a isenção de descentralização da Europa
O regulamento de criptomoedas da UE, o MiCA, exclui tudo o que for oferecido “de maneira totalmente descentralizada, sem qualquer intermediário”. Para DEXs de contratos perpétuos, porém, essa isenção abrange apenas parte do quadro. Os contratos perpétuos ainda podem ser classificados como instrumentos financeiros ou derivativos de acordo com as regras vigentes da UE sobre valores mobiliários e mercados, uma classificação que se aplica independentemente de como a plataforma seja construída. O que um protocolo realmente oferece aos negociadores pode gerar obrigações por si só, independentemente de qualquer teste de descentralização. Bruxelas abriu uma consulta que se estende até 31 de agosto de 2026 para definir os critérios de descentralização com mais precisão, e os contratos perpétuos estão bem no centro dessa revisão, mas a questão da classificação como derivativos segue seu próprio caminho. Nenhum órgão regulador da UE já tomou medidas contra uma interface de DEX até o momento, mas, diante dessas duas questões em aberto, essa lacuna não permanecerá aberta para sempre.
Estabelecer-se no exterior
Ainda é a opção mais rápida e a mais comum. Mas a estrutura offshore não elimina a exposição regulatória, apenas a realoca. A fundação que emite o token, mantém o tesouro ou opera uma rampa de moeda fiduciária ainda tem obrigações relacionadas à prevenção de lavagem de dinheiro (AML) e à prestação de contas, independentemente de onde esteja registrada, e qualquer front-end que atenda a um país específico pode suscitar questões de licenciamento local, independentemente de onde o protocolo em si esteja hospedado.
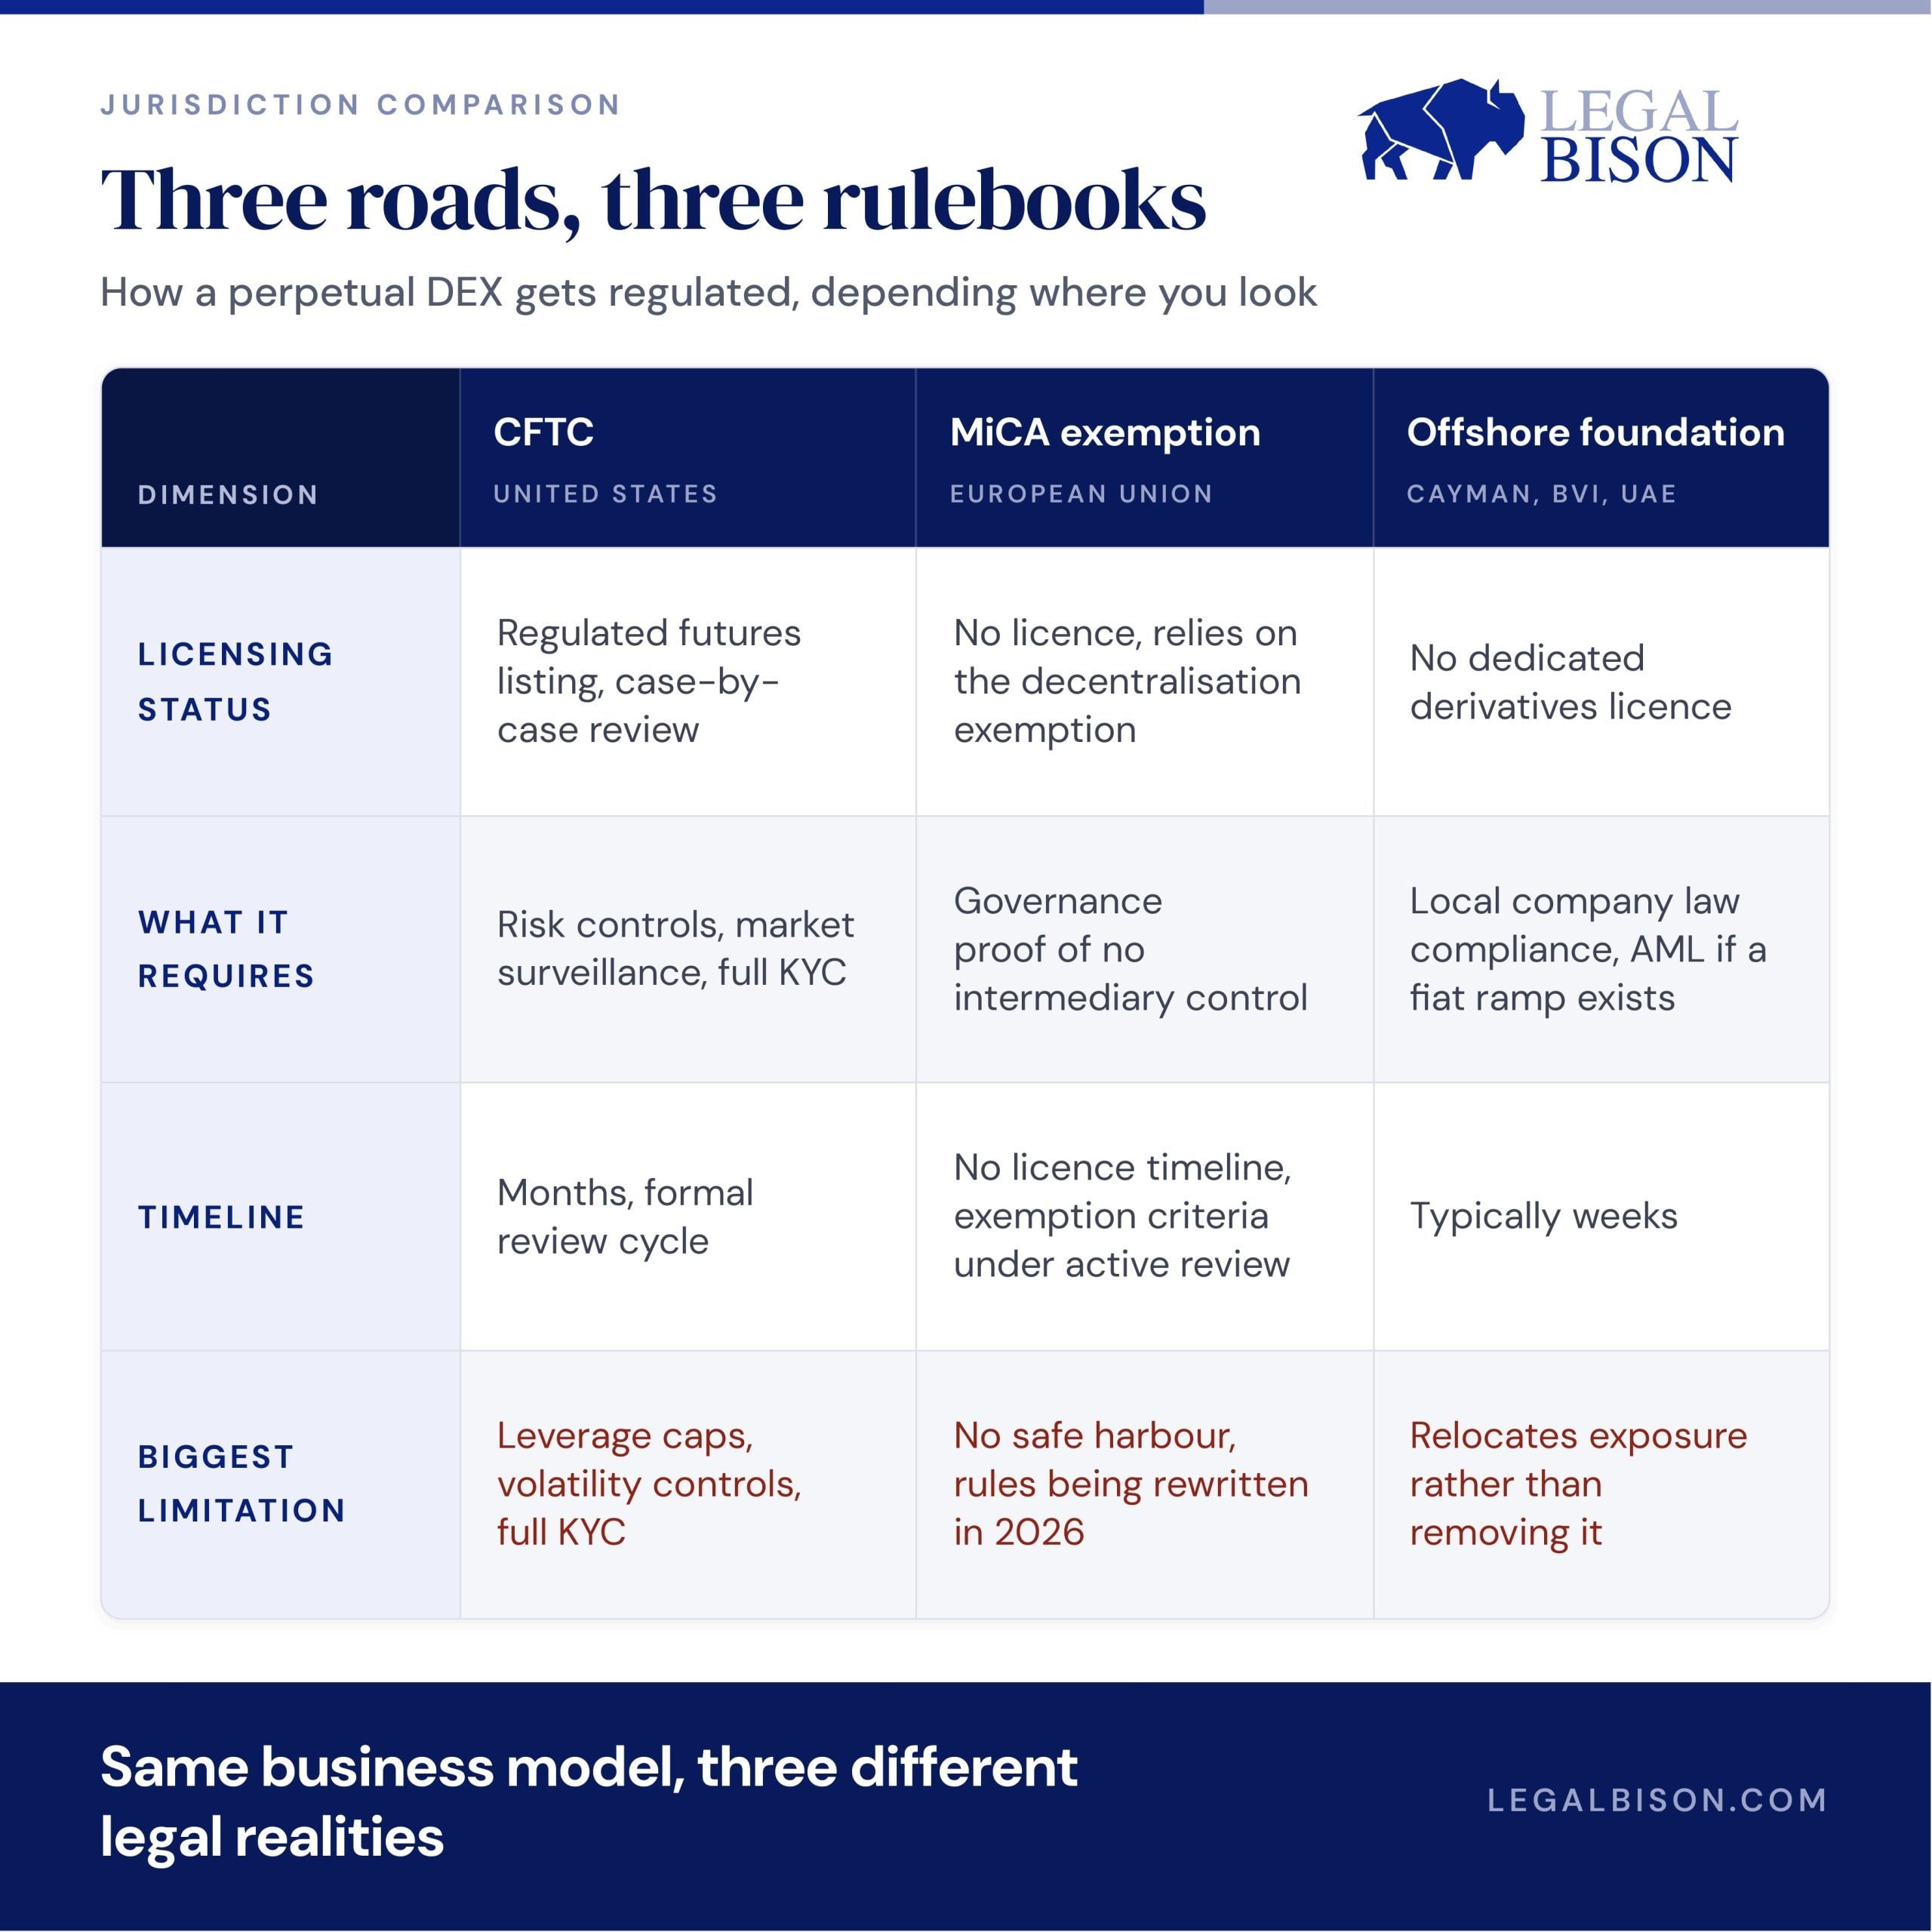
O que realmente é necessário e quanto tempo leva
Seguir a rota da CFTC é a opção mais lenta e com mais burocracia: divulgações, sistemas de vigilância, uma análise formal que leva meses antes mesmo de um produto entrar em operação e, depois disso, conformidade contínua. A via da UE não exige licença atualmente para um protocolo genuinamente totalmente descentralizado, o que parece ótimo até você perceber que também não há rede de segurança, e que as regras para manter essa isenção estão sendo reescritas neste momento. A opção offshore é a mais rápida, às vezes levando apenas algumas semanas, mas os fundadores que a tratam como um escudo permanente, em vez de um ponto de partida, tendem a ser os que são pegos de surpresa quando uma jurisdição muda de ideia.
De onde o dinheiro realmente vem
As taxas de financiamento são pagamentos periódicos que os participantes de posições compradas e vendidas trocam entre si para manter o preço do contrato alinhado ao preço à vista; o protocolo facilita essa transferência, mas não fica com o valor. O que o protocolo realmente ganha são taxas de negociação, cobradas a cada abertura e fechamento, além disso, em plataformas construídas em torno de listagens sem permissão, como o HIP-3 da Hyperliquid, há uma segunda fonte de receita: taxas pela criação de novos mercados.
Aqui está o número que deve chamar a atenção de um fundador. A Hyperliquid ultrapassou US$ 1 bilhão em receita acumulada do protocolo em 30 de junho de 2026, com base em aproximadamente US$ 492 bilhões em volume de negociação somente no primeiro trimestre — o suficiente para colocá-la logo atrás da Coinbase em termos de volume. Esse é o dinheiro que o protocolo já arrecadou, e você pode acompanhar a atualização desse número em tempo real em painéis públicos como o DefiLlama — um nível de transparência que a maioria das startups financiadas por capital de risco nunca oferece a quem está de fora.
Para onde essa receita vai é o que realmente importa se você estiver avaliando a possibilidade de construir algo aqui. Aproximadamente 97% a 99% das taxas do protocolo Hyperliquid são direcionadas diretamente para a compra de HYPE no mercado aberto por meio do que o protocolo chama de Fundo de Assistência. Esse mecanismo já recomprou e queimou mais de 41 milhões de tokens, no valor de mais de US$ 1 bilhão. A receita das taxas se transforma diretamente em redução da oferta de tokens de acordo com um cronograma público e na cadeia, funcionando como uma recompra de ações que qualquer pessoa pode verificar sem precisar esperar por uma votação dos acionistas.
A Hyperliquid não é a única prova de que isso funciona. A GMX, uma exchange descentralizada de contratos perpétuos muito menor, operando no Arbitrum e no Avalanche, ainda arrecada cerca de US$ 35 milhões por ano em taxas com uma fração do volume da Hyperliquid, sendo que 27% desse valor é pago diretamente aos stakers de tokens todas as semanas. Trata-se de um fluxo de caixa estável e recorrente em um protocolo que mantém cerca de US$ 175 milhões em valor total bloqueado, prova de que o modelo gera receita real sem precisar ser a maior bolsa do planeta.
O caso de expansão é onde as coisas ficam genuinamente interessantes para um desenvolvedor. Quando o HIP-3 permitiu que a Hyperliquid listasse um contrato perpétuo de petróleo, o volume de negociação nesse único mercado saltou de US$ 25 milhões para mais de US$ 550 milhões ao longo de três fins de semana durante uma crise geopolítica, de acordo com a TD Securities. Um novo mercado entrou em operação e gerou receita com taxas imediatamente, sem a necessidade de nova infraestrutura para que isso acontecesse. Em conjunto, esse é o verdadeiro argumento de venda para um fundador: um modelo de taxas com receita pública e verificável, comprovado em mais de uma escala, que cresce toda vez que um novo mercado é ativado.
A principal distinção
“Descentralizado o suficiente para ser isento” e “descentralizado o suficiente para sobreviver a um órgão regulador que realmente o teste” são dois padrões diferentes, e a diferença entre eles está diminuindo simultaneamente nos dois lados do Atlântico. Construir uma DEX perpétua hoje significa construir uma estrutura capaz de se defender sob qualquer definição que venha a surgir, e não aquela que parecia segura há um ano.
Se a UE já emitiu 174 licenças MiCA, por que há apenas 14 corretoras de criptomoedas efetivas na lista?
Leia agora: MiCA Desvendado: 174 CASPs registrados, mas apenas 14 podem operar uma bolsa de criptomoedas centralizada (CEX)?

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.