A alta das criptomoedas após um grande revés legislativo tem uma explicação inesperada, de acordo com uma nova análise da Bitwise. Matt Hougan identifica quatro áreas em que o resultado gerou vantagens, além de um risco que poderia revertê-las.
Quatro setores de criptomoedas se beneficiaram do fracasso da Lei CLARITY, afirma a Bitwise
ESCRITO POR

PARTILHAR
Principais conclusões
- Hougan identifica a Coinbase como beneficiária da manutenção das recompensas.
- Uma isenção de cinco anos concedida pela SEC permite a negociação condicional de ações tokenizadas.
- As diretrizes atualizadas para recompra exigem uma rede sem entidade centralizadora.
Plataformas de stablecoins preservam recompensas aos clientes
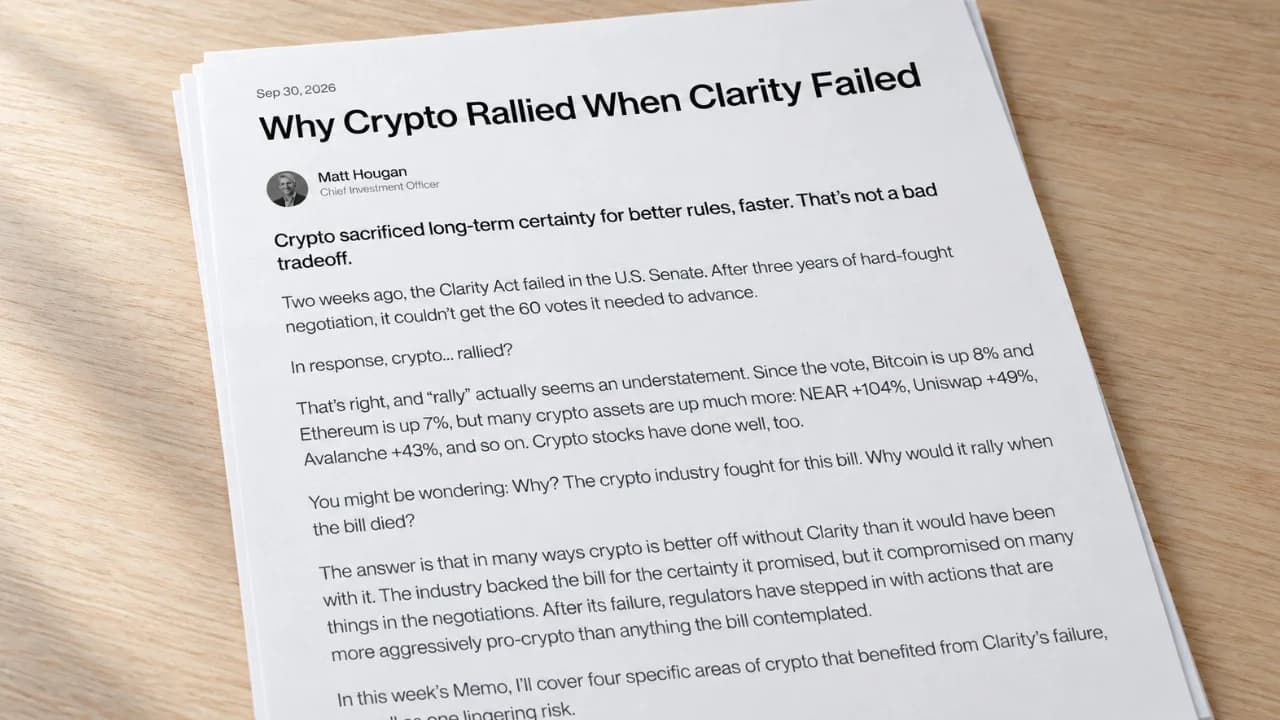
Quatro áreas do setor de criptomoedas obtiveram vantagens comerciais depois que o Senado não aprovou a Lei CLARITY em uma votação de procedimento realizada em 15 de setembro. Matt Hougan, diretor de investimentos da Bitwise Asset Management, destacou esses benefícios em sua análise sobre os quatro setores que se beneficiaram com a rejeição da CLARITY, publicada em 30 de setembro. Ele escreveu:
“O setor de criptomoedas sacrificou a certeza de longo prazo e obteve regras melhores, mais rapidamente.”
O primeiro beneficiário foi o setor de stablecoins, onde as plataformas mantiveram a capacidade de oferecer recompensas aos clientes sobre seus saldos. As stablecoins visam manter um valor estável, geralmente atrelado ao dólar americano. A análise descreveu as restrições propostas pelo projeto de lei como uma ameaça a esses incentivos, com multas que chegam a US$ 5 milhões por violação.
A Lei GENIUS prevê uma proibição específica de juros para emissores, que criam e resgatam stablecoins de pagamento. Promulgada em 18 de julho de 2025, seu texto visa o rendimento pago pelo emissor vinculado exclusivamente à posse, ao uso ou à retenção dessas stablecoins. Hougan vê os incentivos de terceiros como uma oportunidade.
A corretora de criptomoedas Coinbase (Nasdaq: COIN) usa esses incentivos para atrair clientes e tem defendido as recompensas em stablecoins contra uma regulamentação semelhante à dos bancos. A análise a identifica como a maior beneficiária, com a resistência dos bancos provavelmente ajudando as stablecoins a conquistar participação de mercado do sistema tradicional.
Exchanges de criptomoedas mantêm vantagens de licenciamento e corretagem
Operadoras de negociação estabelecidas mantiveram as vantagens de licenciamento e corretagem que a legislação proposta ameaçava, de acordo com a análise. Uma estrutura nacional de licenciamento teria simplificado a entrada de empresas financeiras tradicionais, escreveu ele. A Coinbase e a corretora Kraken, por outro lado, mantêm a vantagem de obter autorizações sob o sistema estadual de licenciamento existente.
A legislação proposta também teria restringido a capacidade das corretoras de combinar plataformas de negociação e serviços de corretagem, escreveu Hougan. As plataformas combinam as negociações; os corretores lidam com as ordens dos clientes. Preservar o modelo combinado evita os custos mais elevados que ele associou a essas restrições.
Plataformas de tokenização obtêm permissão para testar negociação de ações
Empresas que representam ativos financeiros como tokens de blockchain obtiveram uma oportunidade de teste por meio de uma ação regulatória, argumenta a análise. A Comissão de Valores Mobiliários (SEC) emitiu, em 17 de setembro, sua isenção de cinco anos para a negociação de ações tokenizadas. As plataformas qualificadas podem utilizar formadores de mercado automatizados autorizados e pools de liquidez, que facilitam as negociações por meio de software e ativos agrupados para participantes autorizados.
A isenção temporária exclui as plataformas qualificadas da definição legal de bolsa de valores e certos provedores de liquidez da definição de corretora. Aplicam-se restrições quanto à elegibilidade das ações e ao volume de negociação. O executivo contrasta os testes imediatos com o estudo e a regulamentação propostos pelo projeto de lei, que, segundo ele, levariam anos.
Hougan destacou a Securitize (NYSE: SECZ), que tokeniza fundos para instituições como Blackrock, Apollo e KKR, como uma das beneficiárias. A empresa também mantém registros de propriedade como agente de transferência do fundo BUIDL tokenizado da Blackrock.
Recompra de tokens recebe orientações com condições
Os tokens geradores de receita, que utilizam as taxas arrecadadas por suas plataformas para recomprar a oferta, constituíram a quarta categoria na análise. Em 30 de setembro, o executivo relatou ganhos pós-votação de 104% para a NEAR, 49% para a Uniswap, 19% para a Pump, 15% para a Hyperliquid e 10% para a Lighter.
A orientação atualizada da equipe da SEC sobre recompras aborda se os anúncios de recompra prometem resultados nos quais os compradores confiam para obter os lucros esperados. Para um ativo que não seja um título em um sistema funcional sem entidade central, o anúncio não constituiria tal promessa. A equipe acrescentou essa última condição em 28 de setembro; a orientação não tem força legal.
A relação entre recompras de tokens e o tratamento como títulos também depende do estágio da rede e de como os retornos potenciais são apresentados. Para um sistema ainda em desenvolvimento, apresentar as recompras como geradoras de rendimento poderia constituir tal promessa.
Hougan identificou um risco remanescente: um governo que assumir o poder em janeiro de 2029 poderia nomear reguladores que adotassem uma linha mais rígida. O crescente envolvimento das grandes instituições financeiras com a blockchain torna essas reversões menos prováveis, em sua avaliação.

Este artigo foi traduzido do inglês usando IA. A versão original em inglês é a fonte autorizada; traduções automáticas podem conter imprecisões, especialmente em terminologia jurídica e regulatória.