Sieć wymiany danych zapewni argentyńskim organom podatkowym nowe narzędzia do zwalczania uchylania się od opodatkowania związanego z kryptowalutami w transakcjach z udziałem dostawców usług w zakresie aktywów wirtualnych zarejestrowanych za granicą. Ponad 77 jurysdykcji zgodziło się wdrożyć te ramy do 2029 roku.
Argentyna udostępni dane o transakcjach użytkowników kryptowalut na całym świecie do 2029 roku
NAPISAŁ
UDOSTĘPNIJ
Najważniejsze informacje
- Argentyna przyjęła zasady OECD dotyczące raportowania kryptowalut, dołączając do 77 krajów, które do 2029 r. będą udostępniać dane użytkowników.
- Giełdy muszą zgłaszać identyfikatory użytkowników i dane transakcyjne, co umożliwi organom regulacyjnym walkę z globalnym uchylaniem się od opodatkowania.
- Argentyna musi uchwalić przepisy krajowe umożliwiające gromadzenie danych do 2028 r., dostosowując nadzór nad kryptowalutami do zasad śledzenia transakcji w walutach fiducjarnych.
Argentyna wdroży ramy sprawozdawczości dotyczące aktywów kryptograficznych do 2029 r.
Argentyna dołącza do globalnej sieci krajów, które zgodziły się zgłaszać transakcje kryptowalutowe na całym świecie.
14 września Globalne Forum na rzecz Przejrzystości i Wymiany Informacji w Celach Podatkowych ogłosiło, że Argentyna zgodziła się wdrożyć Ramy Sprawozdawczości w zakresie Aktywów Kryptograficznych (CARF) – zestaw standardów ustanowionych przez Organizację Współpracy Gospodarczej i Rozwoju (OECD), skupiających się na organizacji automatycznej wymiany danych dotyczących transakcji kryptowalutowych między współpracującymi jurysdykcjami.
Zgodnie z komunikatem prasowym Argentyna zgodziła się w pełni wdrożyć ten standard do 2029 r., co oznacza, że będzie udostępniać dane dotyczące transakcji użytkowników międzynarodowym organom regulacyjnym, a także będzie otrzymywać podobne dane dotyczące transakcji dokonywanych za granicą.
Udostępniane dane obejmują dane identyfikacyjne każdego użytkownika, zakupy i sprzedaż kryptowalut za pomocą pieniądza fiducjarnego, wymianę aktywów cyfrowych, płatności dokonywane za pomocą aktywów cyfrowych, a także transakcje realizowane z adresów zewnętrznych i na adresy zewnętrzne.
Zanim dojdzie do tej wymiany danych, Argentyna musi ustanowić przepisy wewnętrzne uwzględniające te kwestie oraz wydać wytyczne dla dostawców usług związanych z aktywami wirtualnymi (VASP) dotyczące udostępniania tych informacji organowi podatkowemu.
Argentyńskie organy regulacyjne muszą działać szybko. Jeśli wymiana danych ma rozpocząć się w 2029 r., gromadzenie danych mogłoby rozpocząć się w 2028 r., a udostępnianie informacji – w roku następnym. Celem tego posunięcia jest ustanowienie równoważności regulacyjnej między transakcjami w walutach fiducjarnych a transakcjami kryptowalutowymi, ponieważ organy regulacyjne będą teraz dysponować danymi dotyczącymi zarówno transakcji fiducjarnych, jak i kryptowalutowych, w tym międzynarodowych transakcji, które dotychczas nie podlegały obowiązkowi zgłaszania do zagranicznych organów podatkowych.
Gaël Perraud, przewodniczący Global Forum, podkreślił, że przystąpienie Argentyny do CARF, jako kraju o znacznym stopniu adopcji kryptowalut, stanowi ważny krok w kierunku powszechnego wdrożenia tej inicjatywy.
„Pomoże to zapewnić, że argentyńskie organy podatkowe będą dysponowały niezbędnymi informacjami na temat transakcji dotyczących kryptowalut odbywających się za granicą, a także wzmocni międzynarodowe wysiłki mające na celu przeciwdziałanie ryzyku uchylania się od opodatkowania i unikania opodatkowania wynikającym z coraz powszechniejszego wykorzystania kryptowalut” – ocenił.
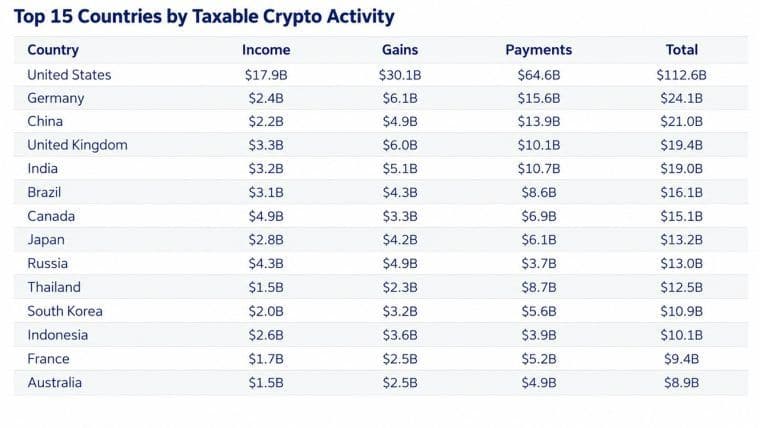
Wraz z przystąpieniem Argentyny ramy te obejmują obecnie 77 jurysdykcji, w tym kraje G20, które rozpoczną wymianę informacji do 2029 roku. Po Japonii, która podjęła takie działania w kwietniu, również Francja opracowuje obecnie wewnętrzne regulacje w celu dostosowania się do CARF, dążąc do zwiększenia poziomu poboru podatków od kryptowalut.

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.