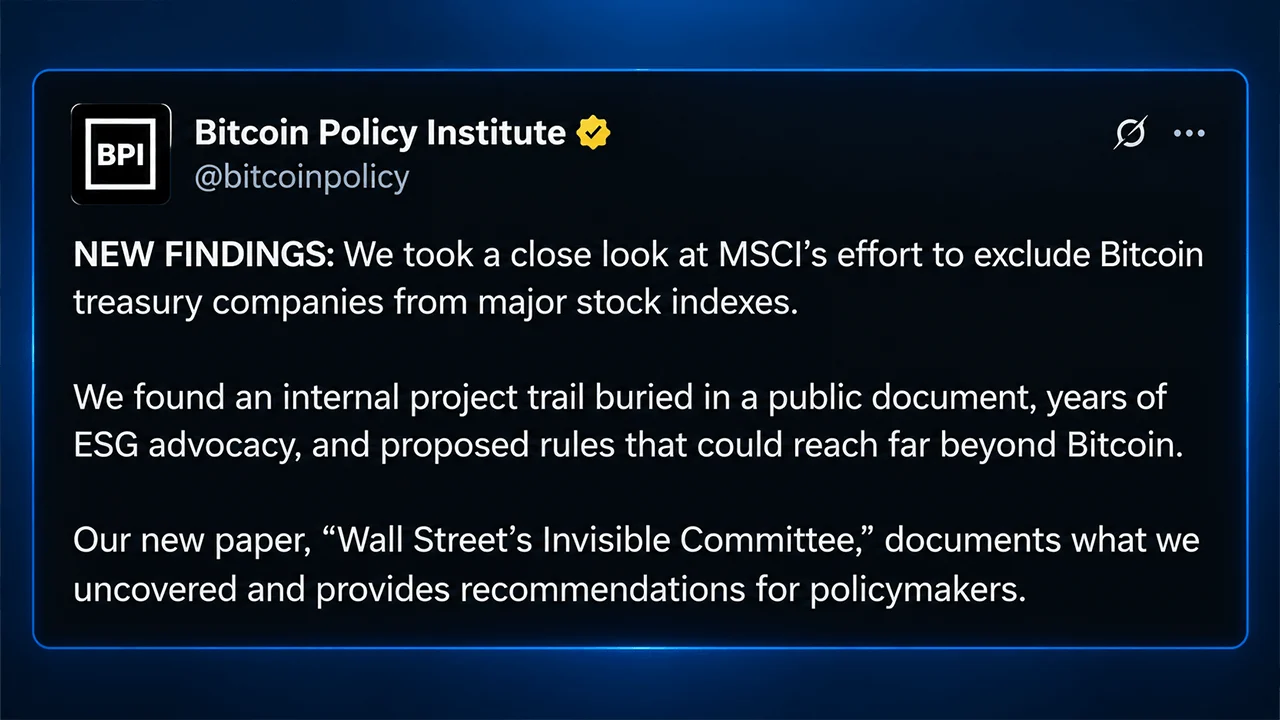
Prywatna komisja indeksowa, która nigdy nie ma dostępu do środków inwestorów, może mimo to wywołać transakcje giełdowe o wartości miliardów dolarów. W nowym raporcie Bitcoin Policy Institute stwierdzono, że proponowany przez MSCI test mógłby spowodować wykluczenie firm Strategy, Metaplanet oraz posiadacza uranu Yellow Cake z głównych indeksów, podczas gdy wcześniejsze szacunki wskazywały, że potencjalna sprzedaż akcji Strategy przez same fundusze powiązane z MSCI mogłaby wynieść 2,8 mld dolarów. Problem polega na tym, że nowe kryteria selekcji MSCI opierają się na „aktywach operacyjnych” – kategorii, która, jak wskazuje raport, nie jest zdefiniowana ani w amerykańskich standardach rachunkowości GAAP, ani w Międzynarodowych Standardach Sprawozdawczości Finansowej (IFRS).
Zgodnie z raportem Bitcoin Policy Institute zasada MSCI stanowi zagrożenie dla strategii

Najważniejsze wnioski
- Symulowane wykluczenia z indeksów MSCI obejmują Strategy, Metaplanet i Yellow Cake.
- JPMorgan oszacował, że wykluczenie z indeksu MSCI mogłoby spowodować sprzedaż akcji Strategy o wartości 2,8 mld dolarów.
- Bitcoin Policy Institute podaje, że MSCI spodziewa się podjęcia decyzji do 16 października.
Cicha komisja z Wall Street może wpłynąć na przepływ miliardów
Twój „pasywny” fundusz indeksowy nie jest tak pasywny, jak sugeruje nazwa. Gdzieś na wyższym szczeblu prywatny dostawca indeksów ustala zasady określające, które spółki zaliczają się do danego rynku, a decyzje te mogą skłonić fundusze do pośpiesznego kupowania lub sprzedawania akcji o wartości miliardów dolarów.
W środę Bitcoin Policy Institute – bezpartyjny, non-profit think tank z siedzibą w Waszyngtonie – ujawnił mechanizm tego procesu w nowym artykule autorstwa dyrektora wykonawczego Connera Browna, skupiającym się na proponowanym przez MSCI teście dla „spółek nieprowadzących działalności operacyjnej”. Zgodnie z treścią raportu, własna symulacja MSCI wykluczyłaby Strategy, Metaplanet oraz Yellow Cake – spółkę posiadającą fizyczny uran.
Pasywne fundusze wciąż mają kogoś, kto wybiera skład indeksu
Artykuł Browna na ten temat przedstawia oszałamiające liczby ilustrujące potęgę dostawców indeksów. W lipcu fundusze indeksowe posiadały 21,8 bln dolarów, czyli 53,9% aktywów amerykańskich funduszy długoterminowych, w porównaniu z 18,6 bln dolarów w funduszach aktywnie zarządzanych. Do 2025 r. fundusze indeksowe posiadały 19% amerykańskiego rynku akcji. Sam MSCI podaje, że 21 bilionów dolarów jest powiązanych z jego indeksami, w tym 2,8 biliona dolarów w akcyjnych funduszach giełdowych, które bezpośrednio je śledzą.
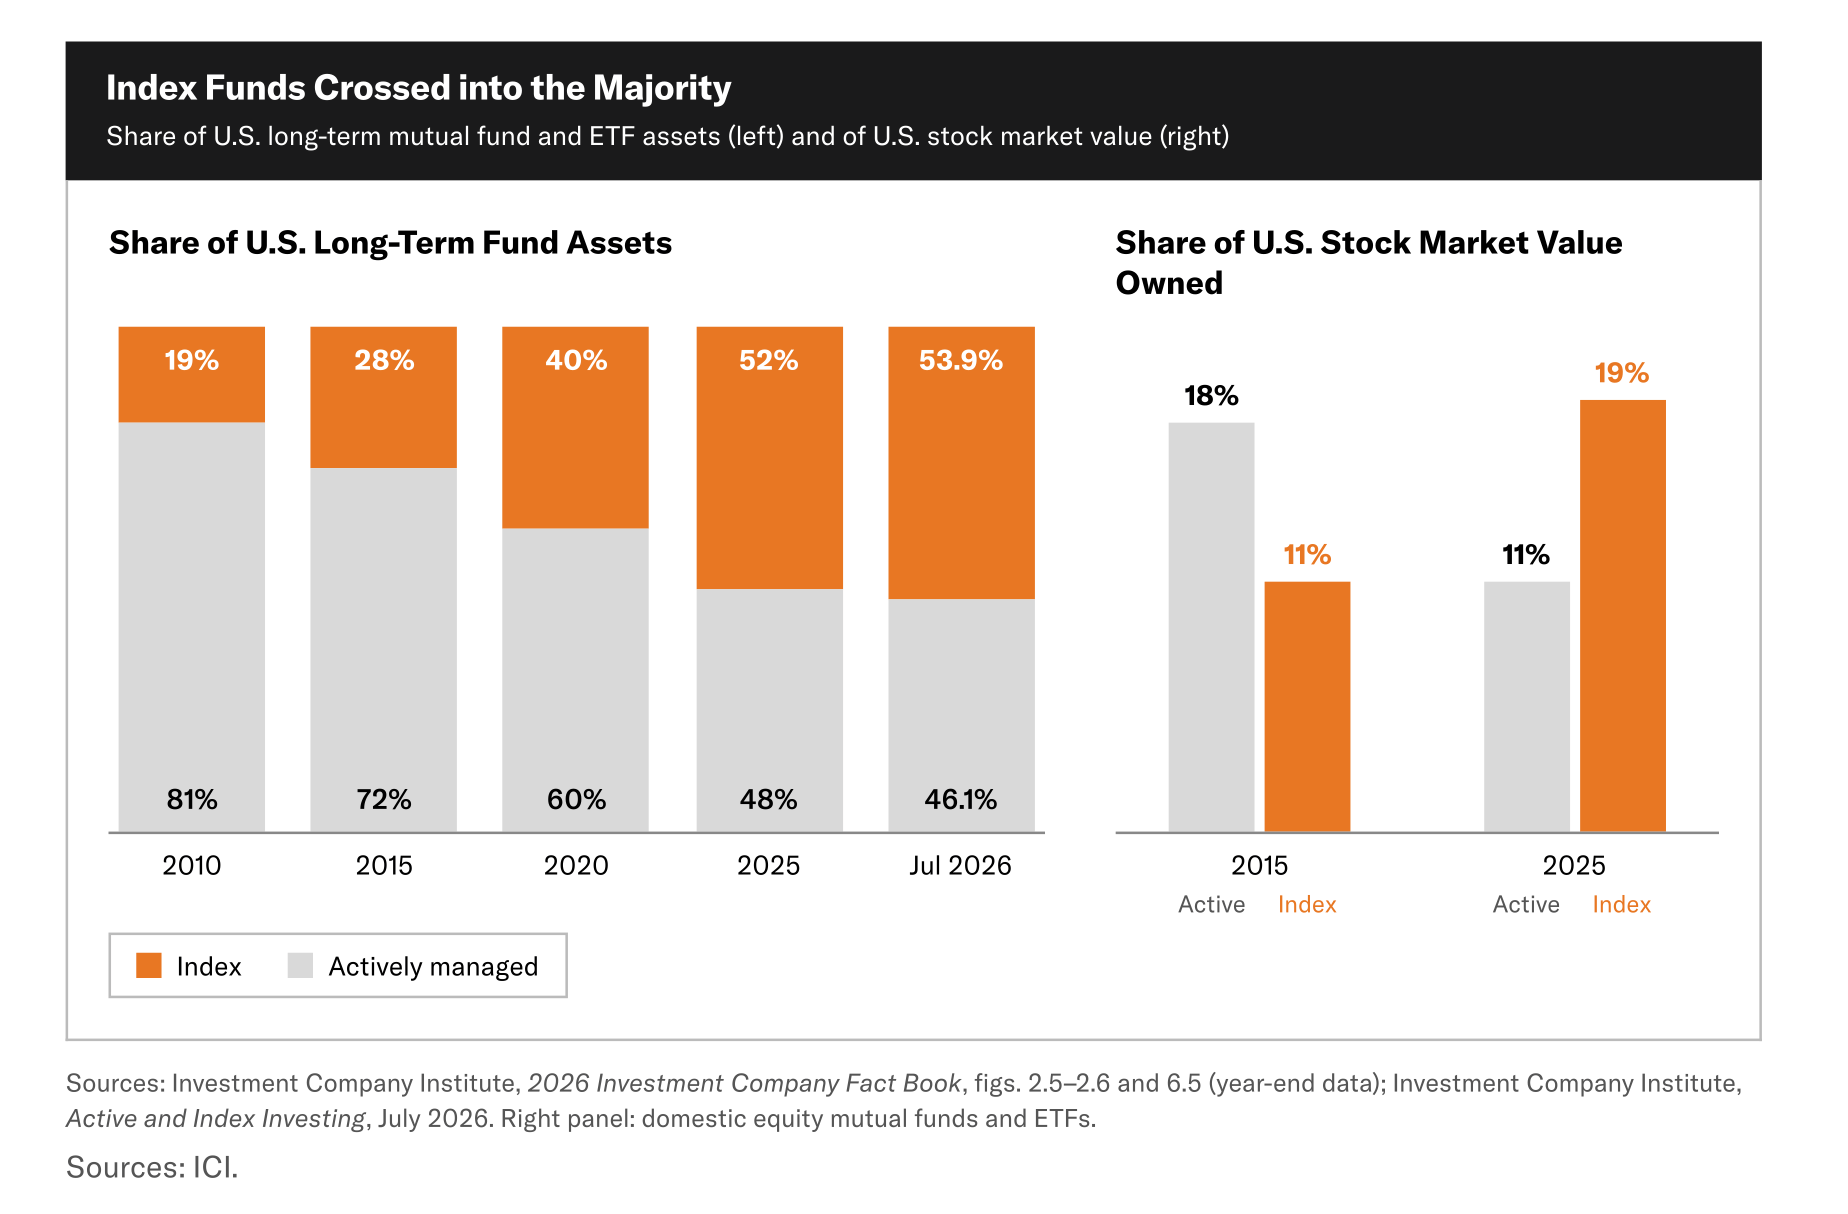
Prowadzi to do jednego z bardziej zaskakujących wniosków płynących z badań Browna. Dostawca indeksu w rzeczywistości nie zarządza tymi bilionami. Robią to zarządzający funduszami. Jednak gdy dostawca indeksu zmienia skład spółek na swojej liście, fundusze stworzone w celu śledzenia tego benchmarku zazwyczaj muszą dostosować się do tych zmian. Jak wynika z analizy Browna, firma ustalająca zasady nigdy nie ma bezpośredniego dostępu do pieniędzy inwestorów, ale jej decyzje mogą mimo to wpłynąć na przepływ miliardów dolarów.
Mechanizm ten stał się znacznie mniej teoretyczny w 2025 roku. Autor z Bitcoin Policy Institute opisuje, jak firma MSCI zaproponowała wykluczenie spółek, których aktywa cyfrowe stanowiły co najmniej 50% całkowitych aktywów, co bezpośrednio dotyczyło firmy Strategy zajmującej się zarządzaniem aktywami w bitcoinach. Analitycy JPMorgan oszacowali, że wykluczenie Strategy mogłoby spowodować sprzedaż o wartości około 2,8 mld dolarów przez fundusze śledzące indeksy MSCI, a kwota ta wzrosłaby do 8,8 mld dolarów, gdyby inni dostawcy indeksów poszli w ich ślady.
MSCI ostatecznie odrzuciło tę propozycję, ale Brown zwraca uwagę na to, co stało się później. Firma wstrzymała zwiększanie liczby akcji, które uwzględniała w przypadku dotkniętych zmianami spółek, oraz odroczyła dodawanie nowych podmiotów, przygotowując się jednocześnie do szerszego przeglądu.
Powrót zasady dotyczącej bitcoina w nowej odsłonie
Siedem miesięcy później, jak pisze Brown, MSCI powróciło z szerszym testem, który nie wyróżniał już bitcoina (BTC) ani aktywów cyfrowych z nazwy. Zamiast tego sierpniowa propozycja skupia się na tym, czy firma posiada wystarczające „aktywa operacyjne”. Spółka, która nie przejdzie wstępnej selekcji opartej na progu 50%, musi przejść pięć dodatkowych testów finansowych i – o ile nie jest już składnikiem indeksu – może zostać wykluczona po spełnieniu czterech z nich. Obecne składniki indeksu otrzymują pewien margines bezpieczeństwa i zazwyczaj muszą nie spełnić kryteriów podczas dwóch kolejnych rocznych przeglądów, zanim zostaną usunięte.
Właśnie w tym miejscu Brown dostrzega zasadniczy problem. W swoim artykule stwierdza, że „aktywa operacyjne” nie stanowią standardowej kategorii bilansowej zgodnie z amerykańskimi standardami GAAP ani MSSF, co sprawia, że MSCI musi sklasyfikować wszystko – od środków pieniężnych i praw do zasobów mineralnych po niedokończone inwestycje budowlane, własność intelektualną i udziały strategiczne – zanim będzie można w ogóle przystąpić do obliczeń.
Brown skupia się również na sposobie ujmowania bitcoina przez Strategy. Firma odnotowała w pierwszej połowie 2026 r. straty operacyjne związane z bitcoinem w wysokości 22,8 mld dolarów, w porównaniu z 195 mln dolarów pozostałych kosztów operacyjnych. Brown twierdzi, że gdyby uwzględnić te dane w takiej postaci, w jakiej zgłosiła je firma Strategy, jeden z sygnałów ostrzegawczych MSCI nie zostałby uruchomiony. W 23-stronicowym opracowaniu stwierdza się, że osiągnięcie symulowanego wyniku MSCI wymaga zatem analitycznej reklasyfikacji, której konsultacja nie ujawnia.
Związek z uranem całkowicie zmienia obraz sytuacji
Argumentacja Browna staje się znacznie bardziej dziwna, gdy z obrazu znika bitcoin. Symulowane usunięcia MSCI obejmują również firmę Yellow Cake, która posiada fizyczny uran. Następnie w opracowaniu Bitcoin Policy Institute proponowana metodologia zostaje zastosowana do innych przedsiębiorstw kapitałochłonnych, ilustrując, w jaki sposób ta sama logika mogłaby dotyczyć firm budujących satelity lub dużej amerykańskiej kopalni litu.
Zgodnie z jedną z prawdopodobnych interpretacji przeanalizowanych przez Browna, firma AST Spacemobile mogłaby wywołać cztery sygnały ostrzegawcze MSCI i potencjalnie zostać wykluczona jako nowy uczestnik indeksu. Jeszcze wyraźniejszy przykład stanowi firma Lithium Americas. Przedsiębiorstwo to realizuje projekt wydobycia litu Thacker Pass w Nevadzie, a analiza Browna wskazuje, że również w tym przypadku mogłyby zostać wygenerowane cztery sygnały ostrzegawcze.
W czerwcu Lithium Americas zgłosiła aktywa o wartości 3,54 mld dolarów, w tym 2,09 mld dolarów w postaci złóż mineralnych, zakładów i wyposażenia. Jednak artykuł Browna pokazuje, jak restrykcyjna interpretacja propozycji MSCI mogłaby sprawić, że kopalnia wciąż w budowie wyglądałaby na „nieprowadzącą działalności” właśnie dlatego, że jej budowa jest kosztowna, nie zaczęła jeszcze generować przychodów i w dużym stopniu opiera się na finansowaniu zewnętrznym. Innymi słowy, im większy jest niedokończony projekt, tym dziwniejszy może stać się obraz księgowy.
Oczekuje się, że MSCI podejmie decyzję najpóźniej 16 października, a wszelkie przyjęte zmiany mają zostać uwzględnione w listopadowym przeglądzie indeksu, który odbędzie się około 1 grudnia. Artykuł Browna zaczyna się od spółek posiadających bitcoiny w aktywach, ale jego argumentacja ostatecznie dotyczy znacznie szerszego zakresu. Kiedy tryliony dolarów mechanicznie podążają za indeksem, definicja tego, co uznaje się za działalność operacyjną, nie ma już charakteru czysto akademickiego.

Ten artykuł został przetłumaczony z języka angielskiego przy użyciu sztucznej inteligencji. Oryginalna wersja angielska jest źródłem autorytatywnym; tłumaczenia automatyczne mogą zawierać nieścisłości, zwłaszcza w terminologii prawnej i regulacyjnej.